
Guider
Varför Överväga Leasingalternativ för Bilar: Köpar- och Säljarhandbok
Varför överväga leasingalternativ för bilar: Köparens och säljarens guide
TL;DR:
- Ett leasingalternativ för ett fordon gör det möjligt för köpare att låsa in ett inköpspris samtidigt som det ger säljare förskottsintäkter och flexibilitet. Det skiljer sig från ett leasingköp, som juridiskt binder köparen att köpa, och kräver tydlig kontraktsspråk för att undvika juridiska risker. Köpare bör noggrant verifiera fordonets historia, förhandla om viktiga villkor och rådgöra med professionella innan de ingår sådana avtal.
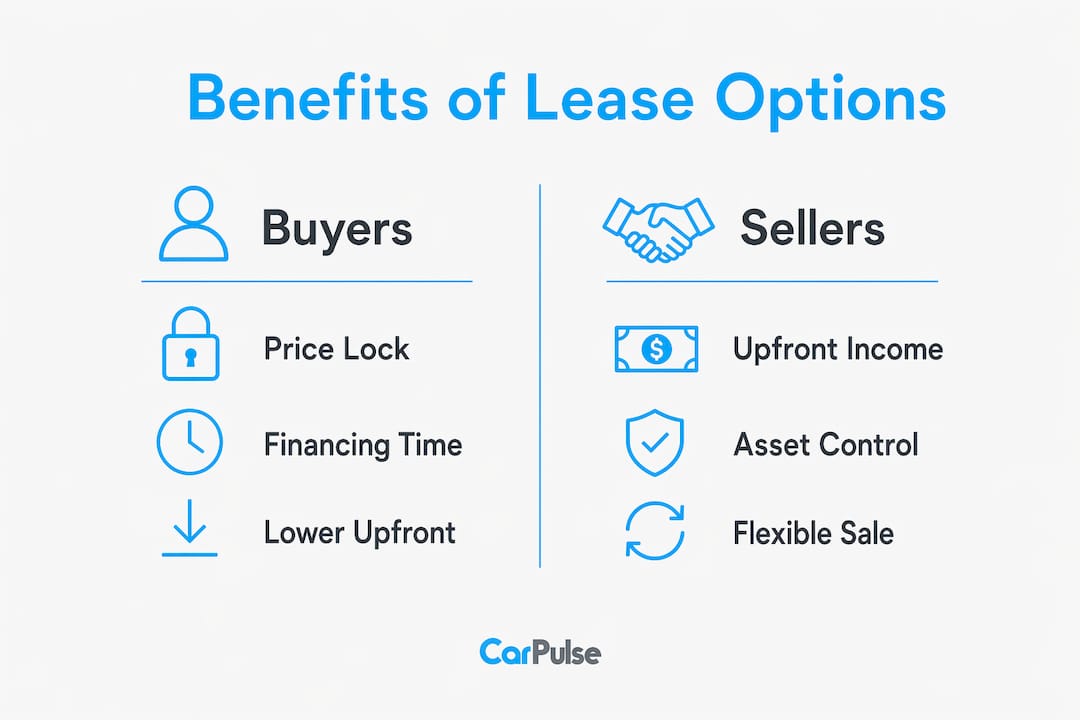
Ett leasingalternativ för ett fordon är ett praktiskt sätt för amerikanska bilköpare och säljare att låsa in flexibel användning nu samtidigt som de bevarar en överenskommen väg till en framtida försäljning. Köpare får tid att reparera sin kredit och skydda sig mot prisökningar; säljare samlar in en förskottsavgift och stabil månadsinkomst. Enligt National Association of Realtors vägledning ger ett leasingalternativ köparen en rätt att köpa, inte en skyldighet, vilket är den kritiska juridiska skillnaden.
För köpare är de främsta anledningarna att överväga ett leasingalternativ:
- Lås in dagens inköpspris mot framtida prisökningar
- Använd leasingperioden för att förbättra kredit innan du ansöker om finansiering
- Kör fordonet innan du åtar dig att köpa det
För säljare är de centrala fördelarna:
- Samla in en icke återbetalningsbar alternativavgift i förskott
- Tjäna premium månadsbetalningar under perioden
- Behåll tillgången och avgiften om köparen avbryter
Slutsats: Ett leasingalternativ är mest meningsfullt för köpare som behöver tid för att kvalificera sig för konventionell finansiering, och för säljare med svårsålda inventarier som vill ha inkomst medan de väntar på rätt köpare. Hoppa över det om du kan säkra standardfinansiering idag eller om du verkligen är osäker på om du vill ha bilen.
Innehållsförteckning
- Vad är egentligen ett leasingalternativ, och hur skiljer det sig från ett leasingköp?
- Hur ett leasingalternativ för ett fordon fungerar från undertecknande till utgång
- Konkreta fördelar för köpare och säljare
- Risker och nackdelar du behöver känna till
- Kontraktvillkor att förhandla om innan du skriver under
- Hur man beräknar om ett leasingalternativ för ett fordon är ett bra avtal
- Praktiska steg före och under ett leasingalternativ för ett fordon
- När man ska undvika ett leasingalternativ och vad man ska använda istället
- Viktiga punkter
- Klyftan i leasingalternativ som de flesta köpare missar
- Nyttiga källor och var man kan hitta statsspecifika regler
Vad är egentligen ett leasingalternativ, och hur skiljer det sig från ett leasingköp?
Ett leasingalternativ kombinerar två avtal: en standardfordonsleasing och ett separat alternativkontrakt som ger köparen den exklusiva rätten att köpa bilen till ett fast pris inom ett definierat fönster. Köparen är inte skyldig att köpa. Ett leasingköp, å sin sida, binder juridiskt köparen att slutföra köpet i slutet av perioden. Den enda ordskillnaden, "alternativ" kontra "köp", förändrar allt om dina utträdesrättigheter.
Domstolar och tillsynsmyndigheter omklassificerar ibland dåligt utformade avtal. Enligt CapRateCitys investerarguide, kan ett kontrakt som ser ut som säljfinansiering eller en förklädd försäljning utlösa regulatorisk exponering och ogiltigförklara de skydd som båda parter förväntade sig. Statlig lag varierar avsevärt över hela USA, så vad som fungerar i Texas kanske inte gäller i Kalifornien.
Proffstips: Kräv att kontraktet tydligt benämner sig som en "leasing med alternativ att köpa", inkluderar en fristående alternativklausul med en tydlig utövningsdeadline, och specificerar exakt hur alternativavgiften behandlas (återbetalningsbar, icke återbetalningsbar eller krediterad mot inköpspriset). Skriv aldrig under ett dokument som använder "leasingköp"-språk när du avser ett leasingalternativ.
Hur ett leasingalternativ för ett fordon fungerar från undertecknande till utgång
- Förhandla villkor. Köpare och säljare kommer överens om alternativavgiften, månadsbetalningen, eventuell hyreskredit, det fasta strikepriset och alternativets utökningsfönster. Båda parter skriver under leasingavtalet och ett separat alternativavtal.
- Betala alternativavgiften. Köparen betalar en förskottsavgift, som vanligtvis är icke återbetalningsbar. Alternativavgifter i leasingalternativ för fordon är vanligtvis 1–5% av inköpspriset, i enlighet med normer för hyra-till-äga fastigheter.
- Ta besittning och gör månadsbetalningar. Köparen kör bilen och betalar månatlig hyra. En del kan krediteras mot inköpspriset om kontraktet specificerar en hyreskredit.
- Underhåll fordonet och försäkringen. Kontraktet bör specificera vem som ansvarar för rutinunderhåll, reparationer och försäkringsskydd under hela perioden.
- Följ upp alternativets utökningsfönster. Köparen övervakar deadline och påbörjar finansieringsförberedelser långt innan den kommer, vanligtvis 60–90 dagar innan.
- Utöva eller avbryta. Vid eller före deadline antingen säkrar köparen finansiering och avslutar köpet till det överenskomna priset, eller avböjer och förlorar alternativavgiften. Säljaren behåller avgiften och fordonet.
Checklista för säljare under perioden: dokumentera mottagandet av alternativavgiften, bekräfta att äganderätt och registrering förblir i ditt namn, spåra eventuella hyreskrediter som är skyldiga, och ha en återlistningsplan redo om köparen inte utövar.
Konkreta fördelar för köpare och säljare
Köparens fördelar
- Prisskydd. Att låsa in strikepriset skyddar mot marknadsuppskattning, särskilt relevant för samlar-, lågproduktions- eller hög efterfrågan-fordon där värden kan stiga snabbt.
- Kreditåterställningstid. En köpare som nyligen har genomgått en arbetsförlust eller medicinsk händelse kan använda en 12–24 månaders period för att återuppbygga sin kreditpoäng innan de ansöker om ett konventionellt billån.
- Prova innan du köper. Till skillnad från ett standardköp lever du med bilen dagligen innan du åtar dig. Långa pendlingar, familjebehov och bränslekostnader blir alla tydliga innan du är låst.
- Lägre förskottsbelopp. Ingen stor kontantinsats på dag ett. Alternativavgiften är vanligtvis 1–5% av inköpspriset, vilket är mycket mindre än en konventionell kontantinsats.
Säljarens fördelar
- Icke återbetalningsbar alternativavgift. Säljare behåller denna avgift om köparen avbryter, vilket omvandlar en stillastående tillgång till omedelbar inkomst.
- Premium månadsbetalningar. Säljare kan ofta ta ut övermarknadshyra under perioden, eftersom köparen betalar för den exklusiva köprätten.
- Behållande av tillgång. Om köparen avböjer, äger säljaren fortfarande fordonet och kan återlista eller återoptionera det.
När fördelen är starkast: snabbt avskrivande modeller gynnar kortare leasingperioder (under tre år) för att undvika långsiktiga underhålls- och återförsäljningsbördor. Samlar- eller klassiska fordon, där värden hålls eller stiger, är bättre kandidater för att låsa ett pris via ett leasingalternativ.
Risker och nackdelar du behöver känna till
Köparens risker
- Förlust av alternativavgift. Om du inte kan säkra finansiering eller ändrar dig, är avgiften borta. Behandla det som en sunk cost från dag ett.
- Betala över marknad. Om fordonets värden sjunker under perioden är du fortfarande bunden till det ursprungliga strikepriset. Marknadsförändringar kan lämna dig med överbetalning.
- Otydligt underhållsansvar. Otydliga kontrakt skapar tvister om vem som betalar för reparationer. En köpare som antar att säljaren täcker större reparationer och har fel står inför en kostsam överraskning.
- Risk för förklädd försäljning. Ett dåligt utformat kontrakt kan omklassificeras av en domstol, vilket berövar köparen skydd för alternativinnehavare.
Säljarens risker
- Försäljning under marknad. Om fordonet ökar betydligt i värde är säljaren låst till det ursprungliga priset.
- Kostnader för standard och återtagande. Om köparen slutar betala och inte återlämnar fordonet kan återvinning bli kostsam och tidskrävande.
- Juridisk felklassificering. Ett kontrakt som läses som en villkorlig försäljning snarare än ett verkligt alternativ kan skapa regulatorisk exponering, särskilt om det finns en befintlig panträtt på fordonet.
Kontraktvillkor att förhandla om innan du skriver under
Varje leasingalternativ för fordon bör tydligt täcka dessa villkor:
| Villkor | Vad som ska fastställas |
|---|---|
| Alternativavgift | Belopp, icke återbetalningsbar status och om den krediteras mot inköpspriset |
| Hyreskredit | Exakt dollarbelopp per månad som krediteras, och villkor för förlust |
| Fast inköpspris | Låst strikepris eller en tydlig prissättningsformel kopplad till ett index |
| Periodens längd | Startdatum, slutdatum och utökningsfönster (t.ex. 30 dagar före utgång) |
| Inspektionsrättigheter | Köparens rätt till en professionell inspektion före undertecknande och vid utövning |
| Äganderätt och registrering | Bekräfta att säljaren behåller äganderätten; köparens registrerings- och plåtskyldigheter |
| Standard och uppsägning | Vad som utlöser standard, botperioder och åtgärder för varje part |
| Försäkring | Vem som bär ansvar, omfattande och kollisionstäckning |
| Underhåll | Tydlig uppdelning mellan rutinunderhåll (köpare) och större reparationer (säljare eller delat) |
Varningstecken i kontraktsspråk: vaga "as-is"-klausuler utan inspektionsrätt, saknade utökningsdeadlines och vilket språk som helst som kallar avtalet en "villkorlig försäljning" snarare än en leasing med ett alternativ.
Förhandlingstips: be om att alternativavgiften ska deponeras av en neutral tredje part, pressa på för en finansieringsklausul som förlänger utökningsfönstret om din låneansökan dröjer, och begär att hyreskrediter dokumenteras månadsvis skriftligt.
Hur man beräknar om ett leasingalternativ för ett fordon är ett bra avtal
Gör denna snabba kontroll innan du skriver under:
| Variabel | Ditt nummer |
|---|---|
| Alternativavgift (icke återbetalningsbar) | $X |
| Månadsbetalning × periodens månader | $Y |
| Totala hyreskrediter som tjänats | $Z |
| Nettokostnad för köp (strikepris minus krediter) | $A |
| Prognostiserat marknadsvärde vid periodens slut | $B |
Om A är mindre än B, gynnar affären troligen köparen. Om B har sjunkit under A, är det bättre att avbryta och förlora endast alternativavgiften snarare än att avsluta till ett dåligt pris.
Kort exempel: Alternativavgift på $1,500, månadsbetalning på $600 i 24 månader ($14,400 totalt), hyreskredit på $100/månad ($2,400 totalt), strikepris på $22,000. Nettokostnad för köp: $22,000 minus $2,400 = $19,600. Om bilens marknadsvärde vid månad 24 är $21,000, sparar köparen ungefär $1,400 jämfört med att köpa till marknadspris, även efter att ha tagit hänsyn till de premium månadsbetalningarna.
Proffstips: Inflationsskyddet fungerar endast om fordonet behåller eller ökar i värde. För modeller med hög avskrivning, kör siffrorna med antagandet om en värdeförlust på 15–20% under perioden innan du beslutar om låsning av priset faktiskt hjälper dig.
Praktiska steg före och under ett leasingalternativ för ett fordon
- Genomför en VIN-historikkontroll. Använd en plattform som Carpulse som integrerar VIN-baserad fordons historia för att upptäcka olyckor, äganderättsproblem och mätaravvikelser innan du åtar dig.
- Få en professionell inspektion. En oberoende mekanikers rapport skyddar båda parter och ger köparen förhandlingsstyrka för att förhandla om pris eller avbryta rent.
- Bekräfta äganderättens status och pantersökning. Verifiera att säljaren har klar äganderätt. En befintlig långivarens panträtt kan komplicera eller ogiltigförklara alternativet.
- Deponera eller dokumentera alternativavgiften. Låt en neutral part hålla avgiften, eller åtminstone få en undertecknad kvittens som specificerar dess icke återbetalningsbara status och kreditbehandling.
- Specificera försäkring och underhåll skriftligt. Muntliga avtal upplöses i tvister. Varje ansvar behöver en rad i kontraktet.
- Under perioden: håll betalningsregister. Dokumentera varje betalning och hyreskreditupptagning. Tvister vid utövningstid handlar nästan alltid om saknade register.
- Börja finansieringsförberedelser tidigt. Ansök om förhandsgodkännande för billån minst 60–90 dagar innan deadline för alternativutövning. Kreditproblem tar tid att lösa.
- Konsultera en advokat och CPA. Statliga regler om alternativavgiftens behandling, försäljningsskatt vid utövning och kontraktsklassificering varierar. En timmes juridisk granskning är billig försäkring.
När man ska undvika ett leasingalternativ och vad man ska använda istället
Ett leasingalternativ är inte alltid rätt verktyg. Här är en snabb jämförelse:
- Traditionellt finansierat köp: Bäst när du redan kvalificerar dig för en konkurrenskraftig låneränta och vet att du vill ha bilen. Inga alternativavgifter, ingen premiumhyra, lägre totalkostnad om du är kreditvärdig idag.
- Standardleasing: Bättre för köpare som vill ha förutsägbara betalningar, körsträcksbegränsningar och ingen skyldighet att köpa. Leasing erbjuder förutsägbara månadsbetalningar och undviker återförsäljningsproblem, men ger ingen väg till ägande.
- Korttidsuthyrning eller prenumeration: Rätt för köpare som behöver en bil i mindre än sex månader eller som är genuint osäkra på modellen. Ingen åtagande, men ingen egenkapital heller.
Använd ett leasingalternativ när: du behöver tid för att kvalificera dig för finansiering, du vill låsa ett pris i en stigande marknad, eller du är en säljare med inventarier som inte rör sig genom konventionella kanaler.
Undvik det när: du kan säkra konventionell finansiering nu till en rimlig ränta, du är osäker på om du vill ha det specifika fordonet, eller kontraktsvillkoren är vaga och säljaren inte vill förhandla.
Säljare bör föredra en rak försäljning när marknaden är stark och de kan stänga snabbt. Ett leasingalternativ fördröjer likviditet och introducerar standardrisk.
Viktiga punkter
Ett leasingalternativ för ett fordon ger köpare en rätt att köpa till ett låst pris samtidigt som det ger säljare förskottsintäkter och behållande av tillgång om köparen avbryter.
| Punkt | Detaljer |
|---|---|
| Leasingalternativ vs. leasingköp | Ett leasingalternativ är en rätt att köpa, inte en skyldighet; ett leasingköp binder köparen att slutföra försäljningen. |
| Alternativavgiften är icke återbetalningsbar | Köpare bör behandla alternativavgiften som en sunk cost om inte kontraktet uttryckligen anger något annat. |
| Kör siffrorna innan du skriver under | Jämför nettokostnaden för köp (strikepris minus hyreskrediter) mot prognostiserat marknadsvärde vid periodens slut. |
| Inspektion och VIN-kontroll är icke förhandlingsbara | Få alltid en professionell inspektion och en VIN-historikrapport innan du skriver under något leasingalternativavtal. |
| Juridisk och skattegranskning är viktigt | Statliga regler om alternativavgifter, försäljningsskatt och kontraktsklassificering varierar; konsultera en advokat och CPA innan du skriver under. |
Innan du skriver under något leasingalternativ för fordon, verifiera bilens historia och skick genom Carpulse's VIN-baserade listor och AI-prissättningverktyg, bekräfta sedan kontraktsvillkoren med en kvalificerad advokat och CPA för din stat.
Klyftan i leasingalternativ som de flesta köpare missar
De flesta artiklar om leasingalternativ fokuserar på fördelen med att låsa priset och stannar där. Den verkliga fördelen, för både köpare och säljare, ligger i kontraktsspråket, inte i konceptet.
Köpare som går in i ett leasingalternativ utan en finansieringsklausul spelar ett spel. Om din kredit inte är redo vid utövningsdeadlinen, förlorar du alternativavgiften och går bort med ingenting. Lösningen är enkel: förhandla fram en 30-dagars förlängningsklausul kopplad till en dokumenterad låneansökan. Nästan inget mallkontrakt inkluderar detta som standard, och nästan ingen köpare tänker på att be om det.
För säljare är den underapprecierade risken panterproblemet. Om du fortfarande är skyldig pengar på fordonet när du skriver under ett leasingalternativ kan din långivares klausul om betalning vid försäljning tekniskt sett utlösas av alternativavtalet självt. Det är en juridisk exponering som de flesta säljare upptäcker först när något går fel.
Den praktiska slutsatsen: behandla ett leasingalternativ med samma noggrannhet som du skulle ge en kontantköp. Genomför VIN-kontrollen, få inspektionen, deponera alternativavgiften och låt en advokat granska kontraktet innan du skriver under. Den flexibilitet som ett leasingalternativ erbjuder är endast så bra som pappersarbetet bakom det.
Nyttiga källor och var man kan hitta statsspecifika regler
- National Association of Realtors: Leasingalternativ för köp — auktoritativ åtskillnad mellan leasingalternativ och leasingköp, med juridiska varningar
- Investopedia: Definition av leasingalternativ — mekanik, behandling av alternativavgifter och tillämpningar över branscher
- Marketopia: Leasing 101 — praktisk översikt av leasingvillkor, fordonspecifika funktioner och hyresgäst/hyresvärd överväganden
- Wealthvieu: Guide till hyra-till-äga — alternativavgiftsintervall, mekanik för hyreskrediter och ramverk för inflationsskydd
- CapRateCity: Investerarguide för leasingalternativ — kontraktsstruktur, omklassificeringsrisk och parallellavtalsmodell
Föreslagna söksträngar för statsspecifika regler:
"leasingalternativ fordonslag [din stat]""behandling av alternativavgift bil [din stat]""hyra-till-äga bilkontrakt [din stat] advokat"
Statliga regler om beskattning av alternativavgifter, kontraktsklassificering och konsumentskydd skiljer sig avsevärt. Konsultera en licensierad advokat och CPA i din stat innan du skriver under. Denna artikel är allmän information, inte juridisk eller finansiell rådgivning.