
Guider
Fordonsfinansiering i Albanien: lån och leasingguide
Bilfinansiering i Albanien: lån och leasingguide
TL;DR:
- Bilfinansiering är nu allmänt tillgänglig i Albanien genom billån och leasing från stora banker.
- Att köpa en bil med finansiering möjliggör bättre fordon, likviditet och förutsägbarhet i månadskostnaderna, med specifika behörighets- och regleringsskydd.
- Leasing erbjuder flexibilitet och lägre månadskostnader, idealiskt för köpare som föredrar uppgraderingar, medan lån passar dem som planerar långsiktig ägande.
Många albanska bilköpare antar att om de inte kan betala hela priset på en gång, så kan de helt enkelt inte köpa. Så fungerar det inte längre. Bilfinansiering, vilket innebär att använda ett banklån eller finansiell leasing för att sprida kostnaden för en bil över tid, har blivit ett mainstream-alternativ i Albanien för både nya och begagnade fordon. Billån och finansiell leasing från stora banker är nu de primära vägarna som individer använder för att komma bakom ratten utan att tömma sina besparingar. Denna guide går igenom hur finansiering fungerar, vad banker kräver och hur man väljer mellan ett lån och en leasing.
Innehållsförteckning
- Hur bilfinansiering fungerar i Albanien
- Billån vs. finansiell leasing: Viktiga skillnader
- Behörighet och godkännande: Vem kan få bilfinansiering?
- Regler, skydd och tips för att välja rätt finansiering
- Vår syn: Vad de flesta köpare missar om bilfinansiering i Albanien
- Hitta din nästa bil med förtroende
- Vanliga frågor
Viktiga punkter
| Punkt | Detaljer |
|---|---|
| Två huvudfinansieringsalternativ | Billån och finansiell leasing är de primära sätten att finansiera ett bilköp i Albanien. |
| Behörighet är strikt | Endast albanska medborgare med fullt deklarerad inkomst är vanligtvis berättigade till bankfinansiering. |
| Transparens skyddas | Banker måste avslöja alla verkliga kostnader och räntor enligt Bank of Albanias regler. |
| Känn till lånegränser | Låne- och leasingbelopp är högre för nya bilar än för begagnade bilar. |
| Jämför innan du skriver under | Jämför alltid både låne- och leasingerbjudanden för kostnad, flexibilitet och personlig ekonomisk påverkan. |
Hur bilfinansiering fungerar i Albanien
Bilfinansiering innebär helt enkelt att en bank eller leasingföretag betalar för din bil, och du betalar tillbaka dem i månadsvis avbetalningar över en överenskommen period. Du får bilen nu. Du betalar över tid. Det är ett enkelt koncept, men detaljerna spelar stor roll.
I Albanien är de två huvudsakliga finansieringsvägarna billån och finansiell leasing. Intesa Sanpaolo Bank Albania och Raiffeisen Bank Albania är bland de ledande leverantörerna som erbjuder båda produkterna för nya och begagnade fordon. Andra kommersiella banker deltar också, men dessa två dominerar marknaden. För att sätta skalan i perspektiv, finansierade Raiffeisen Leasing 26,33M EUR 2024, där fordon stod för 89% av den portföljen. Det är inte en nischprodukt. Det är en mogen marknad.
Här är en snabb översikt över de viktigaste finansieringsgränserna du kommer att stöta på:
| Fordonstyp | Max lånebelopp (LEK) | Max lånebelopp (EUR) |
|---|---|---|
| Ny bil (från återförsäljare) | 6 000 000 LEK | 40 000 EUR |
| Begagnad bil | 2 800 000 LEK | 20 000 EUR |
Fördelarna med finansiering går bortom att bara sprida betalningar. Du kan köpa ett bättre fordon tidigare, hålla din kontanter likvid för nödsituationer och ofta paketera försäkring i den månatliga kostnaden. Leasing kräver särskilt ingen stor förskottsbetalning i många fall.
Den allmänna ansökningsprocessen ser ut så här:
- Skicka in din ansökan till banken eller online
- Ge inkomstdokumentation och bevis på bosättning
- Banken bedömer din kreditvärdighet
- Godkännande utfärdas med ett specifikt lånebelopp och ränta
- Medel frigörs till återförsäljaren eller säljaren
Innan du börjar bläddra bland bilar, läs CarPulse’s kompletta bilköpsguide för att förstå hela köpprocessen. Om du överväger ett specifikt märke, är guiden för att köpa Fiat i Albanien en bra utgångspunkt för märke-specifik forskning.
Pro Tip: Få förhandsgodkännande för finansiering innan du börjar handla. Att veta din budgetgräns gör förhandlingar snabbare och tar bort stressen av att räkna ut överkomlighet mitt i sökandet.
Billån vs. finansiell leasing: Viktiga skillnader
Att välja mellan ett lån och leasing formar hela din bilfinansieringsupplevelse, från hur mycket du betalar i förskott till vem som lagligt äger fordonet medan du kör det.
Med ett billån äger du bilen från dag ett. Banken lånar dig pengar, du köper bilen, och bilen i sig fungerar som säkerhet. Om du slutar betala kan banken återta den. Men lagligt och praktiskt är det ditt fordon.
Med finansiell leasing äger banken eller leasingföretaget bilen under hela kontraktet. Du betalar månadsvis för att använda den. I slutet av leasingperioden har du vanligtvis möjlighet att köpa bilen till ett restvärde. Leasing erbjuder likviditet, fasta kostnader och en valfri framtida köpoption, vilket är anledningen till att det tilltalar köpare som vill ha förutsägbarhet utan en stor kontantåtagande.
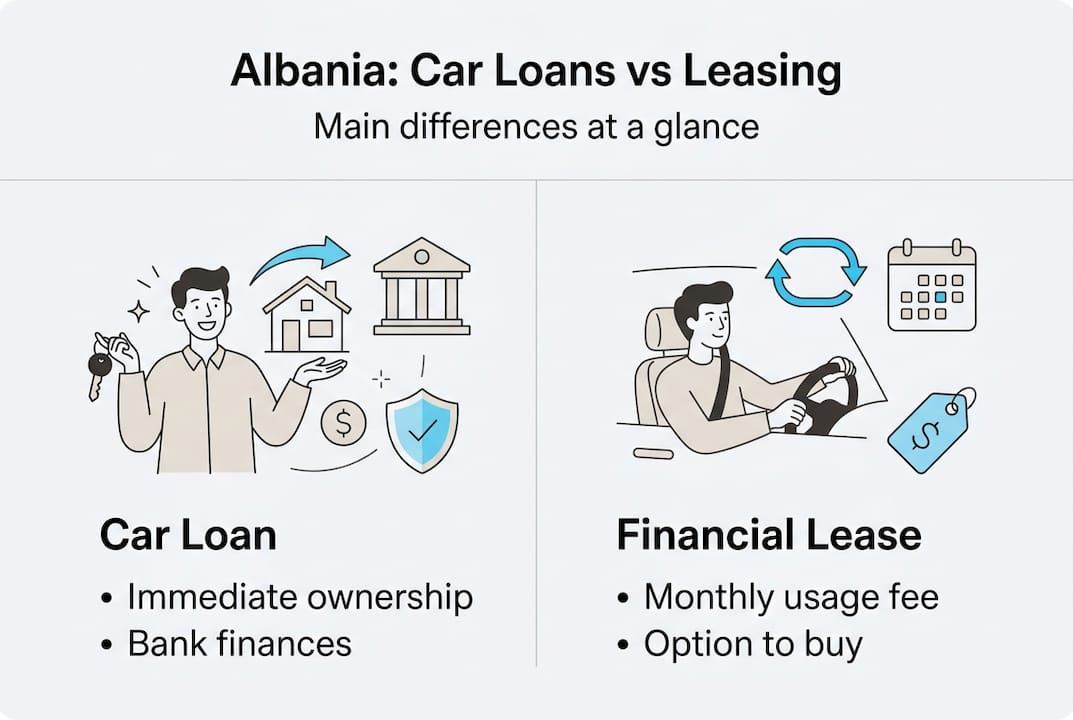
Här är en jämförelse sida vid sida:
| Egenskap | Billån | Finansiell leasing |
|---|---|---|
| Ägande | Ditt från dag ett | Bankens tills köp |
| Förskottskostnad | Förskottsbetalning krävs vanligtvis | Ofta lägre eller ingen |
| Månatliga betalningar | Vanligtvis högre | Ofta lägre |
| Flexibilitet | Mindre flexibel för uppgradering | Enklare att byta bilar |
| Försäkring | Valfritt (men rekommenderas) | Ofta inkluderad eller krävs |
| Bästa för | Långsiktiga ägare | De som uppgraderar ofta |
Några viktiga överväganden när du beslutar:
- Hur länge planerar du att behålla bilen?
- Vill du sälja den privat om några år?
- Är förutsägbar månadskostnad viktigare än ägande?
- Har du råd med en förskottsbetalning, eller behöver du bevara kontanter?
För en bredare översikt över vad som finns tillgängligt på den albanska marknaden, bläddra bilar till salu i Albanien för att förstå prisspann innan du åtar dig en finansieringsstruktur. Och om du vill ha mer detaljer om köpbeslutet självt, täcker bilköpstipsresursen hela bilden.
Pro Tip: Leasing tenderar att fungera bäst för köpare som vill ha lägre månadskostnader och friheten att uppgradera var några år. Om du planerar att behålla bilen i ett decennium, gör ett lån vanligtvis mer ekonomisk mening.
Behörighet och godkännande: Vem kan få bilfinansiering?
Att besluta mellan ett lån och leasing är viktigt, men att vara berättigad är avgörande innan du kan ta nästa steg. Albanska banker är specifika om vem som kvalificerar, och att förstå kriterierna i förväg sparar tid.
De grundläggande behörighetskraven inkluderar albansk bosättning, regelbunden inkomst som är 100% deklarerad och inkomst som mottas genom banksystemet (inte kontanter). Banker tittar också på din kredit historia, befintliga skulder och vilken typ av fordon du finansierar.
Den steg-för-steg-godkännandeprocessen fungerar vanligtvis så här:
- Inledande ansökan: Skicka in dina personliga uppgifter, inkomstdokument och fordonsinformation till banken
- Kreditbedömning: Banken granskar din ekonomiska historia och beräknar din skuldtjänstkvot
- Fordonsvärdering: För begagnade bilar kan banken kräva en värdering för att bekräfta fordonets marknadsvärde
- Erbjudande utfärdande: Om godkänd får du ett formellt erbjudande med räntan, löptiden och månadskostnaden
- Kontraktsskrivning: Du skriver under låne- eller leasingavtalet och medlen frigörs
- Fordonsregistrering: Bilen registreras, med banken noterad som borgenär (för lån) eller ägare (för leasing)
Bank of Albanias tillsynsram upprätthåller skuldtjänstkvotsgränser för att förhindra överbelåning, särskilt för första gången låntagare. Detta innebär att även om en bank vill låna dig mer, begränsar reglerna hur mycket av din inkomst som kan gå till skuldbetalning.
“Banker är skyldiga att genomföra en grundlig finansiell analys av låntagare för att säkerställa låneåterbetalningskapacitet och förhindra överbelåning, i enlighet med Bank of Albanias tillsynsstandarder.”
Om du blir nekad beror det vanligtvis på odeklarerad inkomst, en befintlig skuldbörda som når den regulatoriska gränsen, eller ett fordon som inte uppfyller bankens säkerhetskriterier. I dessa fall är det mest praktiska sättet framåt att minska befintliga skulder eller öka deklarerad inkomst innan du ansöker igen. Om du överväger en kompakt bil som Audi A1 köpguide, kontrollera om fordonets pris passar inom gränserna för finansiering av begagnade bilar.
Regler, skydd och tips för att välja rätt finansiering
När du är säker på att du kvalificerar är det viktigt att förstå dina rättigheter innan du skriver under något låne- eller leasingavtal. Albanska bankregler ger verkliga skydd, och att känna till dem hjälper dig att förhandla från en stark position.
Bank of Albania kräver transparens i all bankmarknadsföring och utlåning. Detta innebär att banker måste avslöja den effektiva räntan (även kallad APR, eller den årliga procentuella räntan) och den totala kostnaden för lånet, inte bara den nominella räntan. Om en bank bara visar dig den nominella räntan, be om hela APR-uppdelningen.
Viktiga skydd du har som låntagare:
- Banker måste avslöja alla avgifter, kostnader och det totala återbetalningsbeloppet innan du skriver under
- Marknadsföringsmaterial får inte vara vilseledande om räntor eller villkor
- Skuldtjänstkvotsgränser förhindrar banker från att låna dig mer än du realistiskt kan återbetala
- Du har rätt att få ett standardiserat informationsblad innan du skriver under
- Alternativ för tidig återbetalning måste förklaras tydligt
Den albanska bilfinansieringssektorn växer snabbt. Raiffeisens fordonsleasingportfölj växte med 7,4% år över år 2024, vilket signalerar stark efterfrågan och ökad konkurrens bland långivare. Mer konkurrens innebär vanligtvis bättre villkor för låntagare som handlar runt.
Röda flaggor att se upp för i kontrakt:
- Variabla räntor utan tak
- Dolda administrationsavgifter som inte nämns i förväg
- Påföljder för tidig återbetalning som verkar oproportionerliga
- Oklara villkor kring försäkringsåtaganden i leasingavtal
Om du är nyfiken på hur finansieringstrender kopplas till nyare fordonstyper, visar artikeln EV-köptrender i Albanien hur elfordon förändrar köpbeteende och finansieringsmönster. Du kan också granska konsumentlåneregler direkt från Bank of Albania för att förstå dina fulla rättigheter.
Pro Tip: Jämför alltid APR mellan minst två eller tre banker, inte bara månadskostnaden. En lägre månadskostnad kan ibland betyda en längre löptid och betydligt mer ränta betald totalt.
Vår syn: Vad de flesta köpare missar om bilfinansiering i Albanien
De flesta albanska bilköpare går in i en bank med fokus på ett nummer: månadskostnaden. Det är förståeligt. Men det är också där de flesta finansieringsmisstag sker.
Månadskostnaden säger nästan ingenting om den verkliga kostnaden för affären. Den berättar inte hur mycket du kommer att betala i total ränta, om din försäkring är paketerad eller separat, eller om du är låst i ett kontrakt som inte passar ditt liv om två år.
Här är vår ärliga åsikt: leasing ger ofta mer praktisk mening för köpare som värdesätter flexibilitet eller förväntar sig att deras situation kommer att förändras. Likviditetsfördelen är verklig. Att hålla kontanter tillgängliga betyder mer än de flesta köpare inser, särskilt i Albaniens ekonomiska miljö där inkomster kan förändras.
Det sagt har lån en verklig fördel för köpare som vill ha långsiktig ägande och planerar att behålla bilen långt efter lånets löptid. Nyckeln är att matcha produkten med din faktiska livsplan, inte bara din nuvarande månatliga budget.
Innan du skriver under något, använd CarPulse’s detaljerade bilköpsguide för att kartlägga ditt fulla köpbeslut.
Pro Tip: Tänk tre till fem år framåt. Om det finns någon chans att du vill ha en annan bil innan lånet är betalt, ger leasing dig en renare utgång.
Hitta din nästa bil med förtroende
Nu när du förstår hur bilfinansiering fungerar i Albanien, vad banker kräver och hur man jämför lån med leasing, är du redo att fatta ett verkligt informerat beslut. Kunskap är bara användbar när du agerar på den.

CarPulse är Albaniens dedikerade bilmarknad, där du kan bläddra bland hundratals nya och begagnade fordonsannonser filtrerade efter pris, märke, modell, år, körsträcka och bränsletyp. Oavsett om du finansierar genom ett banklån eller en leasing, spelar fordonets exakta detaljer roll. CarPulse’s VIN-baserade annonser ger dig korrekt, verifierad information om varje bil. Lär dig mer om hur plattformen fungerar genom att besöka om CarPulse, och börja din sökning med det förtroende som kommer från att vara fullt informerad.
Vanliga frågor
Vilka typer av bilfinansiering finns tillgängliga i Albanien?
De huvudsakliga finansieringstyperna är billån och finansiell leasing, båda erbjudna av stora albanska banker för nya och begagnade fordon. Var och en har olika ägarstrukturer och kostnadsprofiler.
Vilka dokument behöver jag för att ansöka om ett billån eller leasing?
Du behöver vanligtvis bevis på albansk bosättning, deklarerad inkomstdokumentation, anställningsverifiering och ett kontoutdrag. Intesa Sanpaolos krav specificerar att inkomsten måste vara 100% deklarerad och mottagen genom banksystemet.
Finns det skydd för låntagare av bilfinansiering i Albanien?
Ja. Bank of Albania upprätthåller skuldtjänstkvotsgränser och kräver att banker genomför en fullständig finansiell analys innan de godkänner lån, vilket skyddar låntagare från överdriven skuld och säkerställer transparent marknadsföring.
Vad är lånegränserna för nya vs. begagnade bilar?
För nya bilar som köps från återförsäljare går finansieringen upp till 6 000 000 LEK eller 40 000 EUR. Begagnade bilar finansieras upp till 2 800 000 LEK eller 20 000 EUR.
Kan icke-residenter eller odeklarerade arbetare ansöka om bilfinansiering i Albanien?
Nej. Behörighet kräver albansk bosättning och regelbunden inkomst som är fullt deklarerad och betald genom banksystemet. Odeklarerad eller kontantbaserad inkomst diskvalificerar sökande vid de flesta banker.