
Guider
Bilförsäkring i Albanien: Täcker typer och kostnader
Bilförsäkring i Albanien: Täckningstyper och vad de kostar
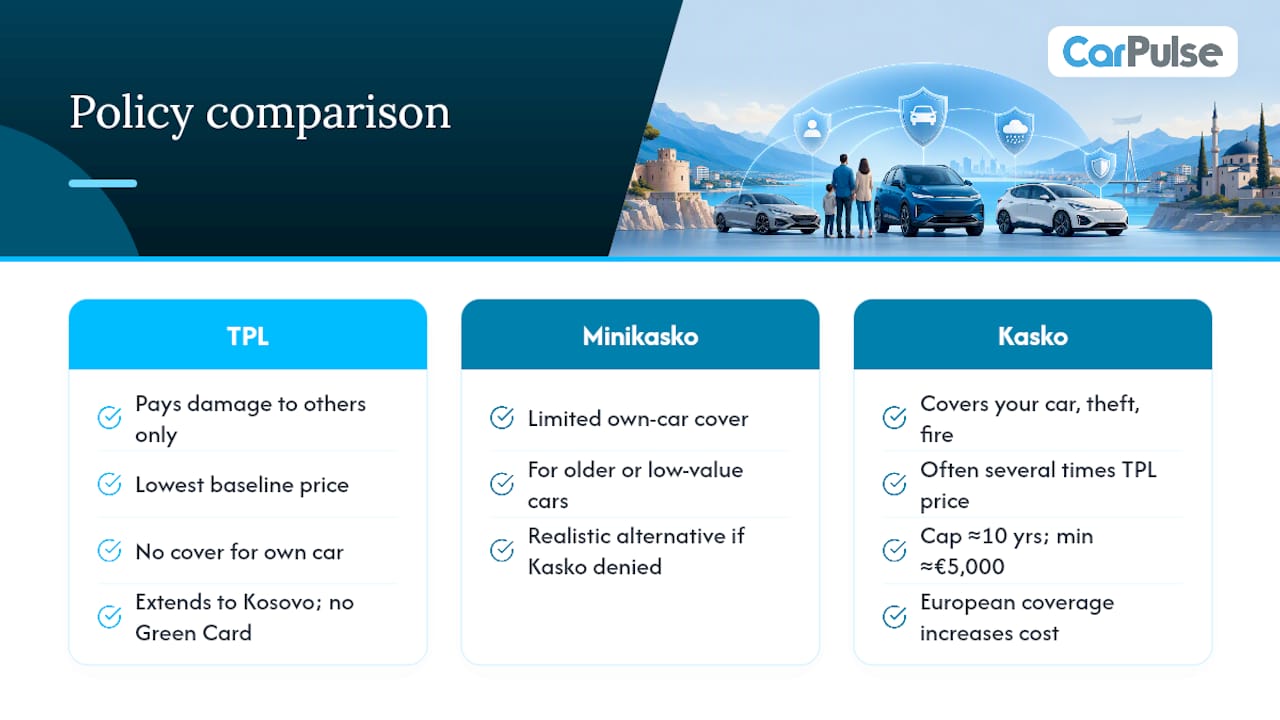
Varje registrerat fordon i Albanien behöver TPL (tredjepartsansvar) försäkring enligt lag, medan Kasko och Minikasko är valfria tillägg som skyddar din egen bil. Bilförsäkring kostnad Albanien beror mest på fem faktorer: bilens motoreffekt, din ålder och körhistorik, staden där du är registrerad, fordonets marknadsvärde och om du lägger till extra som vägassistans eller europeisk täckning. En grundläggande TPL-policy för en liten stadsbil är billig; en full Kasko på ett nyare fordon kostar flera gånger mer.
Innan du gör något annat:
- Kontrollera utgångsdatumet för din nuvarande policy. Du kan köpa en förnyelse upp till 15 dagar innan den går ut, ingen lucka krävs.
- Köp TPL online genom en försäkringsgivare eller app om din bil är registrerad i Albanien. Det är obligatoriskt oavsett hur ofta du kör.
- Överväg Kasko endast om din bil uppfyller de värde- och ålderskriterier som försäkringsgivare kräver. Annars passar Minikasko vanligtvis bättre.
Viktiga punkter
TPL är obligatorisk och täcker endast tredje part, medan Kasko och Minikasko är valfria tillägg som skyddar ditt eget fordon och har verkliga berättigandegränser.
| Punkt | Detaljer |
|---|---|
| TPL är icke-förhandlingsbar | Varje albanregistrerad bil behöver det enligt lag; att köra utan det riskerar böter och beslag. |
| Kasko har strikta krav | Försäkringsgivare kräver ofta ett marknadsvärde nära €5,000 och en fordonålder på under ungefär 10 år. |
| Minikasko fyller luckan | Det passar äldre eller lägre värde bilar som inte kvalificerar sig för full Kasko-täckning. |
| Förnya upp till 15 dagar i förväg | Att köpa en ersättningspolicy före utgång undviker att täckningen upphör. |
| Digitalt köp snabbar upp processen | Appar erbjuder nu omedelbart TPL-köp med avbetalningsplaner, vissa med 0% ränta. |
Innehållsförteckning
- Vad är TPL och varför är det obligatoriskt
- Kasko och Minikasko: Vad de tillför utöver minimikravet
- Hur försäkringsgivare beräknar din premie
- Köra utomlands: Grönt kort och gränsförsäkringsregler
- Var och hur man köper bilförsäkring i Albanien
- Vad man ska göra efter en olycka
- Hur man väljer rätt policy utan att överbetala
- Vanliga frågor
- Källor
Vad är TPL och varför är det obligatoriskt
TPL står för tredjepartsansvar, och det är den enda försäkringstyp som albanisk lag faktiskt kräver. Den betalar för skador du orsakar andra människor, i tre kategorier: materiell skada på deras fordon eller egendom, kroppsskada och ekonomisk förlust (förlorad inkomst, medicinska räkningar kopplade direkt till olyckan). Den betalar inte en öre för din egen bil.
Policyer gäller i ett år och täcker vanligtvis Albanien tillsammans med Kosovo, eftersom de två länderna delar en gemensam försäkringszon för inhemsk TPL. Detta är en detalj som många förare missar när de antar att policyn slutar vid den albanska gränsen.
Hoppa över detta och konsekvenserna är omedelbara. Att köra utan giltig TPL är ett lagbrott som medför böter och kan innebära att din bil blir beslagtagen vid en kontrollpunkt. Försäkringsgivare som är licensierade att sälja TPL i Albanien inkluderar SIGAL UNIQA, SIGMA (VIG) och andra som verkar under landets försäkringsram, så att handla runt bland registrerade företag är enkelt.
Några siffror värda att känna till:
- TPL:s ersättningsgränser sätts i Lekë och varierar beroende på försäkringsgivare och policynivå, och täcker kroppsskada, materiell skada och ekonomisk förlust separat.
- Tillägg som AutoSOS vägassistans och europeiska territoriella tillägg säljs vanligtvis tillsammans med den grundläggande TPL-policyn, inte automatiskt i paket.
- Den standardmässiga perioden är ett år; det finns ingen månatlig TPL-produkt på den albanska marknaden på det sätt som vissa länder erbjuder.
Proffstips: Ställ in en kalenderpåminnelse 20 dagar innan din TPL går ut. Det ger dig en buffert för att jämföra priser utan att riskera en täckningslucka på det faktiska utgångsdatumet.
Kasko och Minikasko: Vad de tillför utöver minimikravet
TPL skyddar andra människor. Kasko och Minikasko skyddar din bil, och de fungerar väldigt olika från varandra.
Full Kasko täcker ditt eget fordon för skador vid olyckor oavsett skuld, plus vanligtvis stöld, brand och skadegörelse, beroende på policyvillkoren. Det är det närmaste man kommer omfattande täckning på den albanska marknaden. Minikasko är en nedskalad version, som vanligtvis täcker en smalare uppsättning risker (ofta stöld och specifika skadetyp) till en lägre premie, med en begränsad utbetalning.
Fällan med full Kasko är berättigande. De flesta försäkringsgivare skriver inte en Kasko-policy om inte bilen uppfyller ett minimalt marknadsvärde, ofta runt €5,000, och ligger inom ungefär ett 10-årigt åldersfönster. Kör en äldre begagnad bil, och Kasko kanske helt enkelt inte erbjuds till dig, oavsett hur mycket du skulle betala.
Det är exakt där Minikasko får sin plats. Den är byggd för bilar som inte klarar Kasko-kraven, eller för ägare som vill ha viss skydd utan den högre premien. Vissa Minikasko-produkter begränsar ersättningen till nivåer som 1,000,000 Lekë, ett tak värt att kolla innan du antar att du är helt täckt.
- Full Kasko: bredare skydd, skuldoberoende, strikta krav.
- Minikasko: delvis skydd, lägre kostnad, färre begränsningar på fordonets ålder eller värde.
- Båda exkluderar allmän slitage, mekaniskt fel och ofta skador från att köra under påverkan.
Proffstips: Köp inte full Kasko bara för att det låter säkrare. Om din bil är äldre än 10 år eller värd under ungefär €5,000, kan försäkringsgivare ändå neka det, så Minikasko är det realistiska alternativet och ofta det smartare ekonomiskt.
Hur försäkringsgivare beräknar din premie
Ditt pris är inte ett fast nummer draget från en tabell. Försäkringsgivare väger flera faktorer, och att förstå dem låter dig faktiskt förhandla eller handla smartare istället för att acceptera det första erbjudandet.
De huvudsakliga variablerna som påverkar din premie:
- Motoreffekt och storlek. Större motorer innebär statistiskt sett större krav, så TPL och Kasko ökar båda med hästkrafter eller cylindervolym.
- Förarens ålder och erfarenhet. Nyare förare, särskilt under 25, tenderar att betala mer hos nästan varje försäkringsgivare.
- Skadehistorik. En ren historik ger en rabatt för skadefria år; nyligen inträffade olyckor höjer din förnyelsekostnad.
- Fordonets värde och ålder. Detta är viktigast för Kasko, där utbetalningstaket är kopplat till vad bilen faktiskt är värd.
- Stad eller region. Storstadsområden som Tirana har tätare trafik och högre olycksfrekvenser, vilket försäkringsgivare tar hänsyn till i prissättningen.
- Territorium och tillägg. Att utöka täckningen till Europa, lägga till vägassistans eller sänka din självrisk ökar alla baspriset.
Selvrisk fungerar som du skulle förvänta dig: välj en högre självrisk och din premie sjunker, men du betalar mer ur fickan om du faktiskt gör en skadeanmälan. Det är en verklig avvägning, inte en formalitet på pappret.
För grov budgetering ligger en liten stadsbil med en grundläggande TPL-policy i den låga änden av kostnadsspektrumet, medan ett nyare, högre värde fordon med full Kasko och europeisk tillägg och vägassistans kan kosta flera gånger den baslinjen. Totala ägandekostnader för fordon i Albanien inkluderar försäkring tillsammans med bränsle, underhåll och skatter, så det hjälper att planera premien som en post i en större årlig budget snarare än isolerat.
Om du försäkrar en bil du just har köpt, att kontrollera viktiga underhållsvanor för albanska vägar tillsammans med din försäkringsshopping tenderar att fånga små problem innan de blir dyra krav.
Köra utomlands: Grönt kort och gränsförsäkringsregler
Albansk TPL följer inte automatiskt med dig över varje gräns. Två dokument hanterar luckan: Karton Jeshil (Grönt kort) och Polica Kufitare (gränspolicy).
Om du är en albansk förare som åker utomlands, behöver du Karton Jeshil för att garantera täckning för tredjepartsansvar i de länder du besöker. Utan det kör du oförsäkrad i det ögonblick du korsar in i ett land som kräver det. Åker du åt andra hållet, behöver utländska registrerade bilar som kommer in i Albanien en Polica Kufitare, en gränspolicy som fyller samma roll för besökare.
Giltighetsalternativ för gränspolicys sträcker sig vanligtvis från korta resor till ett helt år:
- 15 dagar för en snabb gränsövergång eller transit.
- 30 till 90 dagar för längre resor eller säsongsbesök.
- Upp till 1 år för förare som regelbundet korsar gränser.
Innan du reser, gå igenom denna checklista:
- Bekräfta att din Karton Jeshil är giltig för varje land på din rutt, inte bara din slutdestination.
- Ha med dig din fordonsregistrering, ditt nationella ID eller pass, och det fysiska Grönt kort-dokumentet.
- Köp gränstäckning några dagar före resan snarare än vid övergången, eftersom köer och pappersarbete är vanliga vid hektiska kontrollpunkter.
Var och hur man köper bilförsäkring i Albanien
Du har tre praktiska vägar för att köpa täckning: försäkringsgivares kontor, auktoriserade agenter eller mäklare, och digitala kanaler genom bank- eller fintech-appar. Alla tre säljer samma underliggande produkter, TPL, Kasko och Minikasko, men upplevelsen skiljer sig mycket.
Att gå in i en försäkringsgivares kontor fungerar fortfarande bra om du vill ha någon som förklarar villkoren ansikte mot ansikte. Agenter och mäklare kan vara användbara för att jämföra flera försäkringsgivare på en gång istället för att besöka varje enskilt. Men digitala köp har verkligen förändrat processen för många förare. Lokal rapportering noterar att försäkringsköpupplevelsen i Albanien har skiftat från en pappersbörda till något mycket mer bekvämt, drivet till stor del av mobilappar.
Den typiska köpprocessen ser ut så här:
- Samla din fordonsregistrering, ID och nuvarande policynummer om du förnyar.
- Få en offert, antingen personligen, genom en mäklare, eller via en app.
- Välj din täckningsnivå och eventuella tillägg (vägassistans, europeisk tillägg).
- Betala, antingen i sin helhet eller genom en avbetalningsplan.
- Ta emot din policy, ofta som en PDF omedelbart genom digitala kanaler, eller på papper om den köptes på ett fysiskt kontor.
Vid betalning låter appar som Myiute nu förare köpa TPL och dela kostnaden i 4 avbetalningar med 0% ränta, vilket är viktigt om du hellre inte vill betala ett helt år på förhand. Det alternativet för avbetalning har också hjälpt till att minska oavsiktliga luckor, eftersom digital förnyelse tar minuter istället för en resa till ett kontor.
Proffstips: Om du just har köpt en begagnad bil genom en plattform som CarPulse, försäkra den innan du kör hem den, inte efter. En lucka på även en dag utan TPL är ett lagbrott, och återförsäljare kommer inte att täcka den risken för dig.
Vad man ska göra efter en olycka
Minuterna precis efter en kollision avgör hur smidigt din kravprocess går senare. Håll dig lugn, och arbeta igenom detta i ordning:
- Kontrollera först om det finns skador. Ring nödnummer om någon är skadad, inga undantag.
- Flytta fordonen ur trafiken om det är säkert att göra det, och sätt på varningsblinkers.
- Byt uppgifter med den andra föraren: namn, registreringsnummer, försäkringsgivare och policynummer.
- Fotografera platsen, skadorna och positionen för båda fordonen innan något flyttas.
- Ring polisen för allt som går utöver mindre repor, eftersom en polisanmälan ofta blir nödvändig dokumentation för ditt krav.
När du är säker, meddela din försäkringsgivare så snart som möjligt. Du kommer vanligtvis att behöva:
- Polisanmälan (om en sådan har upprättats).
- Fotografier av skadorna och olycksplatsen.
- Ditt policynummer och ID.
- Den andra förarens försäkringsuppgifter.
Respons- och betalningstider varierar beroende på försäkringsgivare och kravets komplexitet, men enkla TPL-krav tenderar att gå snabbare än omtvistade Kasko-krav som involverar skuldfrågor. En sak värt att skydda: att lämna in små krav kan successivt påverka din rabatt för skadefria år över tid, så överväg om en mindre reparation är värd att hantera ur fickan kontra att lämna in genom försäkringen, särskilt om din självrisk skulle äta upp det mesta av utbetalningen ändå.
Hur man väljer rätt policy utan att överbetala
Att matcha täckning med din faktiska situation, snarare än att köpa vad en agent trycker på, sparar verkliga pengar. Arbeta igenom detta innan du skriver under något:
- Lista hur du faktiskt använder bilen: daglig stads körning, tillfälliga långresor eller regelbundna resor utomlands.
- Kontrollera om din bil kvalificerar sig för full Kasko eller om Minikasko är det realistiska alternativet.
- Verifiera de territoriella gränserna. Täcker policyn bara Albanien, eller Albanien och Europa?
- Bekräfta självriskens belopp och hur det påverkar en verklig kravutbetalning.
- Fråga om kravnätverket. Har försäkringsgivaren reparationspartners nära dig, eller kommer du att skickas över hela staden?
När du pratar med en försäkringsgivare eller agent, fråga direkt:
- Vad är den exakta ersättningsgränsen för kroppsskada, materiell skada och ekonomisk förlust?
- Vad är specifikt uteslutet? Be om uteslutningslistan, inte en sammanfattning.
- Hur fungerar kravprocessen från början till slut, och vad är den typiska betalningstiden?
Var uppmärksam på några röda flaggor: vag uteslutningsspråk som ingen kan förklara tydligt, löften om snabba krav utan namngivna lokala reparationspartners, och premier som ser misstänkt låga ut jämfört med konkurrenter som erbjuder samma täckningsnivå. Om en offert verkar för bra för att vara sann, är den vanligtvis det, och bristen visar sig senare i det finstilta.
Varför denna guide finns
Att köpa min första policy i Albanien innebar att sitta igenom jargong jag inte helt förstod, och jag byggde denna guide för att spara andra förare från det. Carpulse kopplar redan samman köpare, säljare och återförsäljare över hela landet, så att vägleda läsare genom nästa steg, att försäkra bilen de just köpt eller sålt, kändes som en naturlig förlängning av det arbetet.
Vanliga frågor
Vad kostar bilförsäkring i Albanien?
Kostnaden beror på täckningstyp, fordonskraft, förarens ålder, skadehistorik och stad. En grundläggande TPL-policy för en liten bil ligger i den låga änden; full Kasko på ett nyare, högre värde fordon med europeisk täckning kostar betydligt mer, ofta flera gånger baslinjen för TPL-priset.
Är TPL samma som full bilförsäkring?
Nej. TPL betalar endast för skador du orsakar andra människor eller deras egendom. Den betalar ingenting för att reparera din egen bil efter en olycka, stöld eller brand, vilket är där Kasko eller Minikasko kommer in.
Kan jag försäkra en äldre begagnad bil med Kasko?
Ofta inte. De flesta försäkringsgivare sätter ett tak för Kasko-berättigande runt en fordonålder på 10 år och ett minimalt marknadsvärde nära €5,000. Om din bil faller utanför dessa gränser är Minikasko vanligtvis det realistiska alternativet.
Behöver jag ett Grönt kort för att köra i Kosovo?
Inhemska TPL-policyer i Albanien sträcker sig vanligtvis till Kosovo utan ett separat Grönt kort, eftersom de två marknaderna delar den täckningszonen. Kontrollera dina specifika policyvillkor för att bekräfta, eftersom täckningsdetaljer varierar beroende på försäkringsgivare.
Vad händer om jag kör utan giltig TPL?
Du bryter mot albansk lag, vilket kan innebära böter och fordonets beslag vid en kontrollpunkt. Det innebär också att du personligen är ansvarig för eventuella skador du orsakar, utan att någon försäkringsgivare täcker kostnaden.
Kan jag betala för bilförsäkring i avbetalningar i Albanien?
Ja. Flera digitala kanaler, inklusive bank- och fintech-appar, erbjuder nu avbetalningsplaner, vissa med 0% ränta över fyra betalningar, vilket gör den årliga kostnaden lättare att hantera utan att betala hela premien på förhand.
Denna artikel är allmän information, inte en ersättning för råd från en kvalificerad finansiell rådgivare. Konsultera en kvalificerad finansiell professionell om dina egna omständigheter innan du agerar på något här.
Källor
- iute – Siguracioni i makinës (Myiute app och avbetalningsalternativ)
- Albsig – Kasko eller full Kasko: vilken ska man välja?
- SIGAL – Online motorförsäkringspriser och tillägg
- SIGMA VIG – Motorförsäkringsprodukter (TPL & gränsöverskridande)