
Guider
Modern Biluthyrning Förklarad: Din Guide för 2026
Modern biluthyrning förklarad: Din guide för 2026
TL;DR:
- Modern biluthyrning gör det möjligt att köra ett nytt fordon under en fast period utan ägande. Det erbjuder lägre månadskostnader men bygger ingen egenkapital, vilket gör det idealiskt för korttidsförare. Att köpa är mer kostnadseffektivt över tid, särskilt för långdistansförare med hög körsträcka.
Modern biluthyrning är ett finansiellt avtal som låter dig köra ett nytt fordon under en bestämd period utan att äga det. Du betalar månadsvis för den del av bilens värde som du använder, inte det fulla inköpspriset. Leasingkontrakt löper vanligtvis 24–39 månader med årliga körsträcksgränser mellan 10 000 och 15 000 miles. Märken som Toyota, BMW, Honda och Ford erbjuder alla leasingprogram genom sina återförsäljarnätverk. Att förstå vad modern biluthyrning är innan du skriver under sparar dig från dyra överraskningar vid kontraktets slut.
Vad är modern biluthyrning och hur beräknas betalningarna?
En leasingbetalning täcker tre saker: den kapitaliserade kostnaden, det residuala värdet och pengafaktorn. Den kapitaliserade kostnaden är det förhandlade priset på fordonet. Det residuala värdet är vad bilen förväntas vara värd när leasingperioden slutar. Pengafaktorn är leasingens motsvarighet till en ränta, uttryckt som ett litet decimaltal som 0,00125.
Så här fungerar matematiken i praktiken. Du subtraherar det residuala värdet från den kapitaliserade kostnaden för att få den avskrivning du är skyldig. Sedan lägger du till pengafaktorns avgift ovanpå. Den kombinerade siffran, delad med antalet månader, ger din grundläggande månadsbetalning. Leasingbetalningar ligger 30–40% lägre än att finansiera samma fordon eftersom du bara betalar för avskrivningen under leasingperioden, inte det fulla bilpriset.
Var försiktig med återförsäljarens påslag på pengafaktorn. Påslag kan kosta dig $1 500–$2 500 över en 36-månaders leasing på ett fordon som kostar $35 000. Det är pengar du förlorar utan att inse det eftersom påslaget är dolt i en decimalfigur som de flesta konsumenter aldrig ifrågasätter.
Kontrakt kommer också med förskottsavgifter vid signering, inklusive en förvärvsavgift, registrering och den första månadens betalning. Dessa kostnader ökar din verkliga utlägg utöver den annonserade månadskostnaden. Beräkna alltid din totala kostnad innan du jämför erbjudanden.
Viktiga leasingvillkor att känna till innan du skriver under:
- Kapitaliserad kostnad: Det förhandlade priset på fordonet. Lägre är bättre.
- Residualvärde: Det förväntade slutvärdet vid leasingens slut. Högre residual innebär lägre betalningar.
- Pengafaktor: Leasingens ränta. Multiplicera med 2 400 för att omvandla till en ungefärlig APR.
- Körsträcksgräns: Vanligtvis 10 000–15 000 miles per år. Överskridanden kostar $0,15–$0,30 per mile.
- Slitagepolicy: Kontrakt kräver underhåll, försäkring och skatter under hela perioden.
Proffstips: Fråga återförsäljaren om den grundläggande pengafaktorn innan du förhandlar. Återförsäljare är inte skyldiga att avslöja den, men du kan verifiera den mot publicerade räntor från källor som Edmunds. Att förhandla ner kapitaliserad kostnad med $1 000 sparar dig mer än $27 per månad på en 36-månaders leasing.
Biluthyrning vs köp: vilken kostar faktiskt mindre?
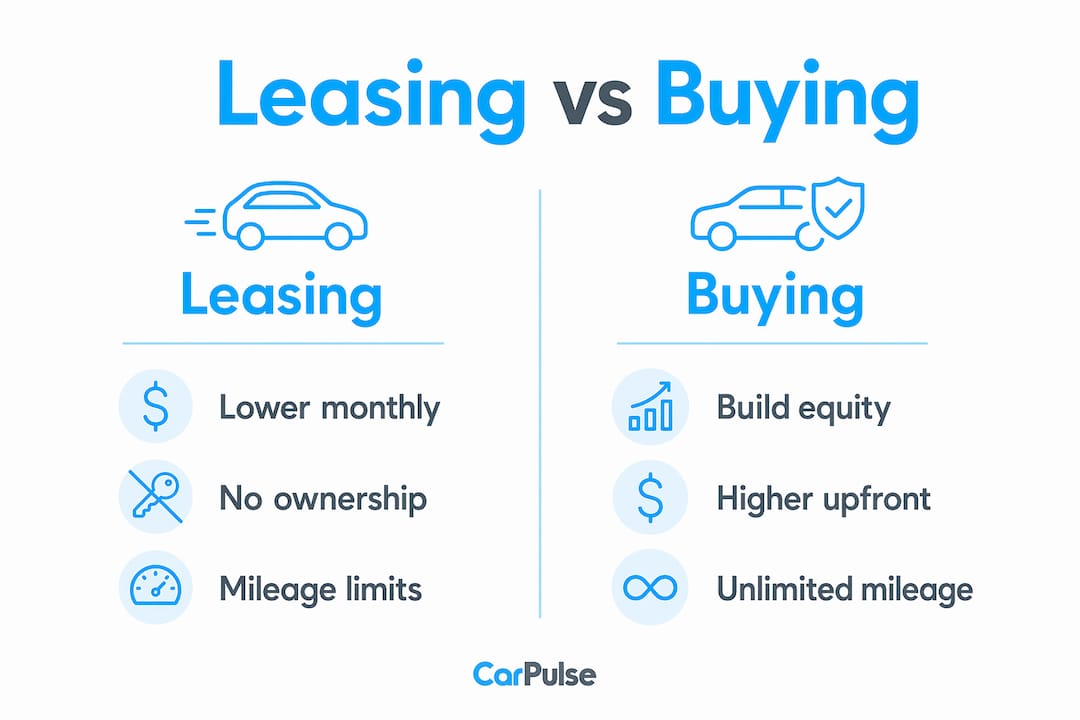
Det är ärliga svaret att köp vanligtvis kostar mindre på lång sikt. Att leasa en $35 000 Toyota RAV4 XLE under tre år kostar $21 583, medan att köpa samma fordon kostar $17 532 efter att ha tagit hänsyn till eget kapital. Den skillnaden finns eftersom leasing inte bygger något ägande. Du betalar för snabb avskrivning och lämnar tillbaka bilen utan något att visa för det.
Det sagt, jämförelser av månadsbetalningar gynnar leasing betydligt. Den lägre betalningen är verklig. Frågan är vad du får för det.
| Kategori | Leasing | Köp |
|---|---|---|
| Månadsbetalning | Lägre (30–40% mindre) | Högre |
| Byggt eget kapital | Inget | Ja, växer över tid |
| Körsträcksfrihet | Begränsad (10 000–15 000/år) | Obegränsad |
| Reparationsrisk | Låg (under garanti) | Högre efter garantin går ut |
| 3-årig total kostnad (exempel) | $21 583 | $17 532 (efter eget kapital) |
| Flexibilitet vid periodens slut | Återlämna, köpa eller leasa om | Sälja eller behålla |
Leasing vinner på specifika fördelar:
- Lägre månadsbetalningar frigör kontanter för andra utgifter.
- Garant täckning under hela leasingperioden innebär färre överraskande reparationskostnader.
- Ny bil var 2–3 år ger dig tillgång till den senaste säkerhetstekniken, bränsleeffektiviteten och infotainmentsystemen.
- Du undviker besväret med att sälja en begagnad bil.
Köp vinner när du kör mycket, planerar att behålla fordonet längre än fem år, eller vill bygga en tillgång. Många konsumenter misstar låga månadsbetalningar för totala besparingar, men leasing bygger inget eget kapital. Du hyr i praktiken bilens avskrivningskurva. Det är en rimlig affär för vissa förare och en dålig för andra.
Vad händer vid leasingens slut och vilka extra kostnader bör du förvänta dig?
När din leasingperiod tar slut har du tre val. Du kan återlämna bilen och gå därifrån. Du kan köpa fordonet till det förutbestämda residualvärdet. Eller så kan du börja en ny leasing på en annan modell. De flesta förare som gillar leasing går direkt in i ett nytt fordon vid denna tidpunkt.
Återlämningsalternativet verkar enkelt, men det medför verklig finansiell risk om du inte har hanterat kontraktet noggrant. Överskridande avgifter samlas snabbt. Att överskrida din gräns med 5 000 miles under en treårig leasing kostar $750–$1 500 vid $0,15–$0,30 per mile. Det raderar månader av besparingar i betalningar med en enda check.
Slitageavgifter är den andra stora fällan. Leasingföretag definierar normalt slitage annorlunda än vad de flesta förare förväntar sig. En liten dörrbuckla, en sprucken vindruta eller slitna däck kan alla generera avgifter vid återlämning. Schemalägg en inspektion före återlämning genom leasingföretaget, vanligtvis tillgänglig 60–90 dagar före slutdatumet. Detta ger dig tid att åtgärda problem själv till en lägre kostnad än återförsäljarens pris.
Tidig uppsägning är det dyraste misstaget du kan göra. Leasingavtal låser dig till hela perioden med betydande straffavgifter för att bryta kontraktet tidigt. Till skillnad från ett billån kan du inte helt enkelt sälja fordonet för att täcka saldot. Om dina omständigheter kan förändras kan en kortare leasingperiod eller ett köp vara det säkrare valet.
En snabb checklista innan du återlämnar ditt leasade fordon:
- Schemalägg den officiella inspektionen före återlämning minst 60 dagar i förväg.
- Kontrollera din mätare mot din kontrakterade körsträcksgräns.
- Reparera eventuell skada som överstiger normala slitagekrav.
- Samla all originalutrustning, inklusive golvmattor och laddningskablar.
- Granska dina leasingkontraktvillkor för eventuella märkspecifika återlämningskrav.
Är leasing rätt för din livsstil och dina ekonomiska mål?
Det bästa sättet att svara på detta är att titta på dina faktiska körvanor innan du ser på något betalningserbjudande. Consumer Reports rekommenderar leasing för förare som vill ha förutsägbara kostnader och en ny bil var 2–3 år, medan köp passar dem som kör över 12 000 miles per år eller planerar att behålla fordonet på lång sikt. Det är en tydlig ram, men din personliga situation tillför nyanser.
Arbeta igenom dessa fyra frågor innan du bestämmer dig:
- Hur många miles kör du årligen? Om du konsekvent överskrider 15 000 miles per år kommer leasing att kosta dig mer i överskridande avgifter än vad besparingarna i betalningar är värda.
- Hur länge behåller du fordon? Förare som behåller bilar i sex år eller mer kommer nästan alltid ut bättre genom att köpa. Förare som byter varannan till var tredje år kan tycka att leasing är mer bekvämt.
- Använder du fordonet för affärer? Affärsanvändare med skatteavdrag kan dra mer nytta av leasing eftersom leasingbetalningar kan dras av som en affärskostnad. Personliga förare får inte denna fördel.
- Prioriterar du månadsvis kassaflöde eller långsiktig nettoförmögenhet? Leasing optimerar för lägre månadsbetalningar. Köp optimerar för tillgångsackumulering. Ingen av dem är fel. De tjänar olika ekonomiska prioriteringar.
Proffstips: Använd en leasing vs köp-kalkylator för att jämföra totala ägandekostnader sida vid sida, inte bara månadsbetalningar. En skillnad på $150 i månadsbetalning ser lockande ut tills du tar hänsyn till noll eget kapital, körsträcksavgifter och kostnaden för eviga leasingcykler.
Du kan också utforska finansieringsalternativ för fordon i Albanien för att förstå hur leasing jämförs med lokala låneprodukter innan du förbinder dig till något av alternativen.
Viktiga punkter
Modern biluthyrning kostar mindre per månad än att köpa men bygger inget eget kapital, vilket gör den totala ägandekostnaden till det enda pålitliga måttet på vilket alternativ som är smartare för din situation.
| Poäng | Detaljer |
|---|---|
| Leasingbetalningar täcker avskrivning | Du betalar för bilens värdeförlust under din period, inte det fulla inköpspriset. |
| Pengafaktorns påslag läggs ihop | Återförsäljarens påslag på pengafaktorn kan kosta $1 500–$2 500 över en 36-månaders leasing. |
| Köp överträffar leasing på lång sikt | Över tre år sparar köp av ett $35 000 fordon ungefär $4 000 efter eget kapital. |
| Körsträcksgränser medför verkliga straff | Att överskrida gränser med 5 000 miles kan kosta $750–$1 500 i överskridande avgifter. |
| Matcha valet med dina vanor | Leasing passar lågmilagelösa, frekventa uppgraderare; köp passar högmilagelösa, långsiktiga förare. |
Varför jag tycker att de flesta människor närmar sig leasing baklänges
De flesta förare går in i en återförsäljare med fokus på månadsbetalningen. Det är fel utgångspunkt. Månadsbetalningen är det minst användbara talet i en leasingförhandling eftersom det döljer pengafaktorns påslag, den kapitaliserade kostnaden och det residuala värdet på en gång.
Jag har sett människor fira en betalning på $299 per månad för ett fordon där återförsäljaren blåste upp pengafaktorn med 0,00060. Det enda påslaget lade till över $1 800 till den totala leasingkostnaden. Betalningen såg bra ut. Affären var inte det.
Den smartare metoden är att behandla en leasing som vilken annan finansiell produkt som helst. Förhandla den kapitaliserade kostnaden först, precis som du skulle förhandla ett inköpspris. Verifiera sedan pengafaktorn mot publicerade räntor. Endast efter att dessa två siffror är låsta bör du beräkna månadsbetalningen. Sekvensen spelar roll.
Leasing är verkligen meningsfullt för en specifik typ av förare: någon som kör under 12 000 miles per år, värdesätter garant täckning och vill ha ett nytt fordon varannan till var tredje år utan besväret med återförsäljning. För den personen är leasing inte en kompromiss. Det är rätt verktyg. För alla andra gör den eviga betalningscykeln och noll eget kapital köp till det starkare långsiktiga valet.
Marknaden för avslutade leasingfordon är också värt att överväga. När leasingreturer översvämmer marknaden för begagnade bilar kan köpare ofta köpa ett två till tre år gammalt fordon med låga mil och full servicehistorik till ett betydande rabatterat pris. Det är en tredje väg som de flesta konsumenter helt förbiser.
— Henri
Hitta ditt nästa fordon på Carpulse

Carpulse är Albaniens största online bilmarknad, som kopplar samman individuella köpare med verifierade återförsäljare och privata säljare över hela landet. Oavsett om du väger en leasing mot ett köp eller helt enkelt vill jämföra vad som finns tillgängligt i din prisklass, ger Carpulse dig verktygen för att filtrera efter märke, modell, år, körsträcka, bränsletyp och pris på ett ställe. Plattformens VIN-baserade listsystem innebär att varje fordonsdetalj är korrekt och verifierad innan du ser den. Bläddra bland nyheter, spara dina sökningar och kontakta säljare direkt genom Carpulse-marknaden på skrivbordet eller genom iOS- och Android-appen.
Vanliga frågor
Vad är skillnaden mellan leasing och finansiering av en bil?
Leasing innebär att du betalar för att använda ett fordon under en fast period och återlämnar det i slutet. Finansiering innebär att du lånar pengar för att köpa fordonet och äger det helt när lånet är återbetalt.
Hur påverkar pengafaktorn min leasingbetalning?
Pengafaktorn är leasingens motsvarighet till en ränta. Multiplicera den med 2 400 för att uppskatta APR, och fråga alltid återförsäljaren om den grundläggande räntan för att kontrollera för påslag.
Vad händer om jag överskrider min körsträcksgräns på en leasing?
Överskridande avgifter ligger vanligtvis på $0,15–$0,30 per mile. Att överskrida din gräns med 5 000 miles under en treårig leasing kan kosta $750–$1 500 vid kontraktets slut.
Kan jag avsluta en billeasing tidigt?
Tidig uppsägning är möjlig men dyr. De flesta leasingavtal tar ut betydande straffavgifter, och du kan inte helt enkelt sälja bilen för att täcka det återstående saldot på samma sätt som du kan med ett lån.
Är leasing av en bil värt det 2026?
Leasing är värt det om du kör under 12 000–15 000 miles per år, vill ha ett nytt fordon var 2–3 år och prioriterar lägre månadsbetalningar framför att bygga eget kapital. För förare med hög körsträcka eller långsiktiga ägare ger köp bättre totalt värde.
Rekommenderat
- Finansiering av fordon i Albanien: Lån & Leasing |… | CarPulse Albanien
- Finansiering av fordon i Albanien: Lån & Leasing |… | CarPulse Albanien
- Bilar till salu: Den kompletta guiden för köp/försäljning i… | CarPulse Albanien
- Köp bilar i Albanien: Den kompletta guiden | CarPulse.al | CarPulse Albanien