
Guider
Leasa eller Köpa Bil i Albanien: Gör Rätt Val
Leasing vs Köp av Bil i Albanien: Gör det Rätta Valet
TL;DR:
- Att välja mellan att leasa eller köpa en bil i Albanien beror på din användning, ekonomiska mål och förståelse av totala kostnader. Leasing erbjuder lägre månatliga betalningar men begränsar ägande och lägger till körsträcka och slitagebegränsningar, medan köp innebär högre initiala kostnader men bygger eget kapital över tid. En noggrann jämförelse av totala ägandekostnader och noggrann granskning av kontrakt är nyckeln till att fatta rätt beslut.
Att välja mellan leasing och köp av bil i Albanien kan kännas som att navigera i en labyrint medan någon hela tiden flyttar väggarna. Du ser en leasingannons med låga månatliga betalningar och tänker att det ser bra ut, sedan undrar du vad som händer i slutet av kontraktet och om du går därifrån med ingenting. Eller så överväger du att köpa direkt och plötsligt står du inför en stor handpenning, finansieringsräntor och det långsiktiga ansvaret för att äga en tillgång som tappar värde så fort du kör iväg med den. Denna guide skär igenom förvirringen genom att gå igenom jämförelser av totala kostnader, kontraktets finstilta och en praktisk beslutsram byggd kring de albanska marknadsrealiteterna.
Innehållsförteckning
- Förstå skillnaden: Leasing vs köp
- Vad du behöver jämföra: Total kostnadsberäkning
- Steg-för-steg: Besluta för albanska bilköpare
- Felsökning och vanliga misstag att undvika
- Vår syn: Leasing vs köp i Albanien är inte ett universellt svar
- Utforska dina alternativ med CarPulse
- Vanliga frågor
Viktiga punkter
| Punkt | Detaljer |
|---|---|
| Totala kostnader är viktigast | Jämför alla initiala, månatliga och kostnader vid kontraktets slut för att välja det bästa alternativet. |
| Kontraktets finstilta räknas | Läs leasingavtal noggrant för körsträcka och avgifter som påverkar det totala värdet. |
| Eget kapital och flexibilitet | Köp bygger långsiktigt eget kapital och tillåter flexibel användning utöver leasingvillkoren. |
| Lokala marknadsrealiteter | Använd kalkylatorer och stress-test antaganden med albanska räntor och användningsmönster. |
Förstå skillnaden: Leasing vs köp
Innan du kan fatta ett smart beslut måste du veta exakt vad du jämför. Leasing och köp är fundamentalt olika finansiella arrangemang, även om båda sätter dig bakom ratten på ett fordon.
När du köper en bil äger du den helt och hållet, antingen genom att betala kontant eller ta ett lån. När lånet är betalt är bilen din utan ytterligare betalningar. Du kan modifiera den, sälja den eller behålla den så länge den fungerar. När du leasar en bil hyr du i praktiken den under en fast period, vanligtvis två till fyra år. Du gör månatliga betalningar, returnerar bilen i slutet av perioden och börjar om. Eftersom leasing och köp skiljer sig avsevärt i ägande, initiala betalningar, månatlig betalningsstruktur, användningsbegränsningar och uppbyggnad av eget kapital, leder de två vägarna till mycket olika finansiella resultat.
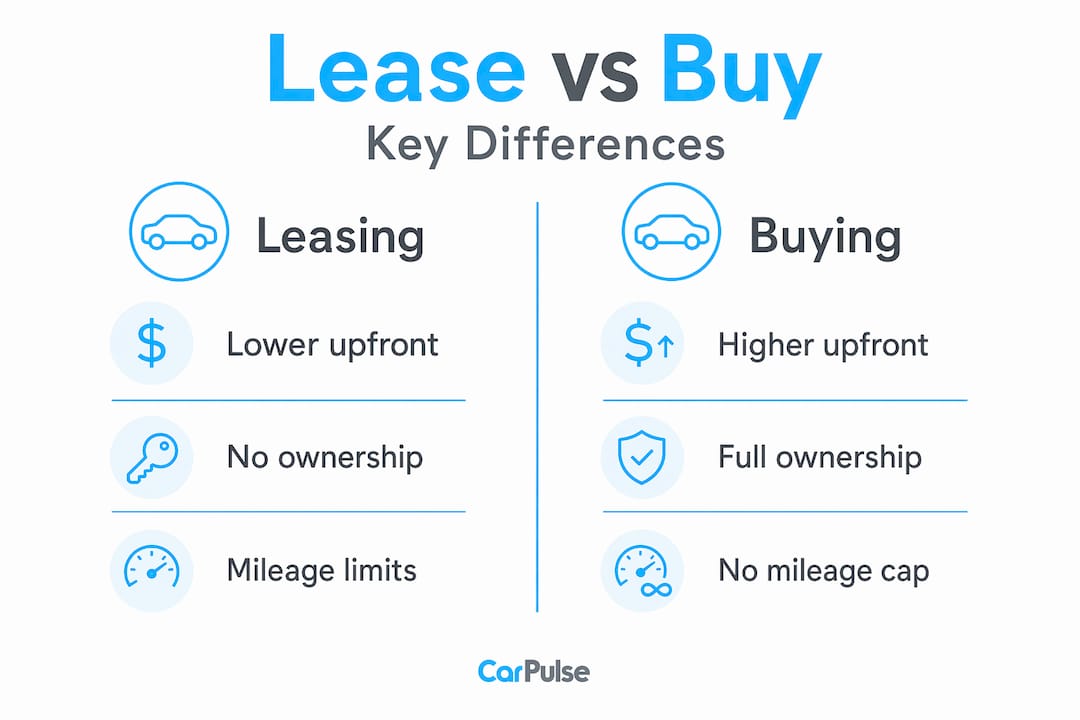
Här är en snabb jämförelse för att konkretisera dessa skillnader:
| Faktor | Leasing | Köp |
|---|---|---|
| Ägande vid periodens slut | Nej (returnera bilen) | Ja (helt din) |
| Initiala kostnader | Lägre (första betalning, avgifter) | Högre (handpenning, skatter) |
| Månatliga betalningar | Lägre | Högre |
| Körsträcka begränsningar | Ja (typiskt: 15 000 km/år) | Inga |
| Byggt eget kapital | Inget | Ja, när lånet betalas av |
| Modifieringar tillåtna | Vanligtvis inte | Ja |
| Flexibilitet vid periodens slut | Begränsad | Full |
Månatliga betalningsskillnader mellan leasing och köp är ofta mer dramatiska än köpare förväntar sig. Att förstå skillnader i bilånebetalningar tidigt förhindrar att du jämför siffror som inte mäter samma sak. För albanska köpare som utforskar bilfinansiering i Albanien är det värt att notera att den lokala finansieringslandskapet för leasing fortfarande mognar, vilket innebär att kontraktsvillkoren kan variera kraftigt mellan återförsäljare.
Viktiga leasingbegränsningar du måste känna till innan du skriver under:
- Körsträcka begränsningar: De flesta leasingavtal sätter en maximal årlig körsträcka, och att överskrida den utlöser avgifter per kilometer.
- Slitage standarder: Normalt slitage förväntas, men skadad klädsel, repor eller slitna däck utöver definierade gränser kostar dig pengar vid återlämnandet.
- Avgifter för tidig uppsägning: Att avsluta en leasing innan den avtalade perioden är dyrt och ibland ens inte tillåtet utan betydande avgifter.
- Modifieringsbegränsningar: Toning, tillbehör eller mekaniska modifieringar ogiltigförklarar vanligtvis leasingvillkoren.
Vad du behöver jämföra: Total kostnadsberäkning
Med de grundläggande skillnaderna i åtanke är det dags att fokusera på vad som verkligen betyder något: att jämföra den totala kostnaden för leasing kontra köp. Många albanska köpare gör misstaget att bara jämföra den månatliga betalningen, vilket är som att jämföra två restaurangmåltider genom att bara titta på förrättens pris.
En riktig jämförelse kräver att du tar hänsyn till varje kostnadskategori över hela ägar- eller leasingperioden. Här är en strukturerad sammanställning:
| Kostnadskategori | Leasing | Köp |
|---|---|---|
| Initialt kapital | Lägre (1:a månaden + avgifter) | Högre (handpenning + skatter) |
| Månatliga betalningar | Lägre | Högre |
| Finansieringsavgifter | Inbäddade i leasingfaktorn | Explicit APR på lånet |
| Avskrivningsrisk | Åligger leasinggivaren | Åligger köparen |
| Körsträcka/slitageavgifter | Potentiellt betydande | Inga |
| Restvärdesrisk | Inget (returnera bilen) | Marknadsberoende vid försäljning |
| Tillgång vid periodens slut | Inget | Fordon med återförsäljningsvärde |
| Alternativkostnad för kapital | Lägre (mindre bundet) | Högre (mer kapital använt) |
För en korrekt finansiell jämförelse måste du räkna på siffrorna. Etablerade kalkylatorer modellerar både leasing och köp med hjälp av ingångar som APR, leasingränta, avskrivning, restvärde, avgifter och initialt kapital, vilket ger dig en sann total kostnad för varje väg. Detta är mycket mer tillförlitligt än att förlita sig på återförsäljarens matematik.
Så här närmar du dig beräkningen steg för steg:
- Samla leasingofferten: månatlig betalning, kapitaliserad kostnad (fordonspris i leasing), restvärde, pengafaktor (leasingräntan) och alla avgifter.
- Samla låneofferten: fordonspris, handpenning, låne-APR och lånetid i månader.
- Lägg till alla anskaffningskostnader (skatter, registrering, försäkring) för båda scenarierna.
- Projektera totala kontantutlägg över samma period för båda. För köp, dra av det uppskattade återförsäljningsvärdet i slutet av leasingjämförelseperioden.
- Ta hänsyn till körsträcka: hur många kilometer kör du faktiskt per år? Multiplicera din överskjutande körsträcka med avgiftsnivån.
- Fyll i allt i en tillförlitlig bilånekalkylator eller leasing-vs-köp kalkylator och jämför nettosummorna.
Pro Tips: Gör beräkningen två gånger. En gång med din realistiska körsträcka, och en gång med en siffra som är 25% högre. Albanska vägar och körvanor kan öka den årliga körsträckan avsevärt, särskilt för köpare utanför större stadsområden. Om siffrorna svänger dramatiskt i det högre körsträkningsscenariot är köp förmodligen det säkrare finansiella valet.
För mer kontext om finansieringsstrukturer täcker den kompletta guiden för bilfinansiering albanska specifika överväganden. Och om du redan tänker på köpsidan, går guiden för att köpa bil i Albanien igenom processen i detalj.
Steg-för-steg: Besluta för albanska bilköpare
Efter att ha klargjort hur man jämför kostnader, låt oss gå igenom de exakta stegen som albanska köpare bör ta när de fattar sitt val. Medan de flesta beslutsramar är skrivna med västeuropeiska eller nordamerikanska marknader i åtanke, gäller samma logik lokalt. Eftersom internationella källor fortfarande är de starkaste mekaniskt för leasing-vs-köp-ramverket, är nyckeln att anpassa dessa ingångar till albanska priser, körsträkningsnormer och tillgängliga finansieringsvillkor.
Steg 1: Lista dina faktiska användningsbehov
Var ärlig. Hur många kilometer kör du per år? Är detta din dagliga pendlarbil, ett familjefordon eller en andra bil som används ibland? Behöver du transportera utrustning för arbete? Hur länge planerar du att behålla fordonet? Om dina svar pekar på hög körsträcka, lång ägande eller tung användning, är köp nästan alltid mer praktiskt.
Steg 2: Beräkna totala initiala och återkommande kostnader med lokala priser
Förlita dig inte på annonserade priser. Be återförsäljaren om en skriftlig sammanställning av alla avgifter. I Albanien kan ytterligare kostnader som tullavgifter på importerade fordon, registreringsavgifter och vägskatt tillföra betydande kostnader till den totala initiala kostnaden för köp. Leasing kan eller kanske inte inkludera dessa beroende på kontraktet.
Steg 3: Granska kontraktets finstilta
Detta steg kan ensamt förändra ditt beslut. Titta specifikt efter:
- Den årliga körsträcka och avgift per överskriden kilometer
- Definitioner av slitage och hur de bedöms vid återlämnandet
- Villkor för tidig uppsägning och tillhörande avgifter
- Om leasingavtalet inkluderar någon köpalternativ vid periodens slut och till vilket pris
Steg 4: Använd en kalkylator och stress-test dina antaganden
Fyll i dina verkliga siffror. Ändra dem sedan. Behandla beslutet som ett horisontbaserat totalkostnadsproblem som tar hänsyn till initialt kapital, finansieringsavgifter, avskrivnings- eller restvärdesrisk, avgifter, körsträkningsavgifter och alternativkostnad för kapital. Fråga: vad händer om bilen tappar värde snabbare än antaget? Vad händer om du kör 20% mer än planerat?
Steg 5: Fatta ditt beslut baserat på din tidsram och prioriteringar
Om du vill köra en ny bil varannan till var tredje år, alltid ha garant täckning och prioritera lägre månatliga betalningar framför långsiktig tillgångsuppbyggnad, kan leasing fungera. Om du planerar att behålla bilen i fem eller fler år och vill bygga eget kapital samtidigt som du undviker kontraktsbegränsningar, vinner köp på totalkostnad i de flesta realistiska scenarier.
“Det smartaste bilbeslutet är inte det med den lägsta månatliga betalningen. Det är det där den totala kostnaden under din faktiska ägarperiod passar dina ekonomiska mål.”
För ytterligare kontext om att navigera köp säkert, kolla in guiden för att köpa begagnade bilar i Albanien.
Felsökning och vanliga misstag att undvika
När du har gått igenom jämförelsen och beslutsstegen är det avgörande att undvika misstag som ofta överraskar köpare. Dessa är inte sällsynta undantagsfall. De är de vanligaste fällorna som albanska bilköpare faller i, och de är helt undvikbara med rätt förberedelse.
Misstag 1: Fokusera endast på månatliga betalningar
När återförsäljare annonserar lägre månatliga betalningar för leasing, är den viktiga nyansen att månatlig betalning inte är hela historien: du har vanligtvis körsträcka och slitagevillkor, och du kan sluta med inget fordonseget kapital. En leasingbetalning på 20 000 ALL per månad ser bra ut tills du inser att du under tre år har betalat 720 000 ALL och äger ingenting.
Misstag 2: Hoppa över finstilt om körsträcka och slitage
Körsträkningsavgifter är där leasingavtal kompenserar för sina låga månatliga priser. Ett avtal som tar 0,05 EUR per överskriden kilometer låter litet tills du har kört 8 000 kilometer över gränsen. Det blir 400 EUR extra vid kontraktets slut, ibland mer. Om du vill ha lägre komplexitet och lägre risk för överraskningar vid kontraktets slut, prioritera att läsa leasingens finstilta: körsträkningsgräns, avgifter för slitage, dispositionsavgifter och vad som händer om marknadsvärdet skiljer sig från restvärdesantagandet.
Misstag 3: Missförstå eget kapital
Köpare antar ibland att efter att ha betalat månatliga leasingavgifter i tre år, har de byggt upp någon form av finansiellt kredit mot nästa bil. Så fungerar inte leasing. Om inte ditt avtal inkluderar ett köpalternativ som du utnyttjar, avslutar du leasing med noll eget kapital och börjar om.
Misstag 4: Ignorera risken för tidig uppsägning
Livet förändras. Jobb förändras. Familjesituationer förändras. Om du behöver avsluta en leasing tidigt på grund av ekonomiska svårigheter eller en förändring i omständigheterna, kan uppsägningsavgifterna vara allvarliga. Vissa avtal kräver att du betalar alla återstående månatliga betalningar oavsett.
Pro Tips: Be alltid återförsäljaren att visa dig hela återbetalningsschemat vid månaderna 12, 24 och 36. Detta berättar exakt vad det skulle kosta att avsluta tidigt och hjälper dig att utvärdera verklig flexibilitet innan du skriver under.
Vanliga frågor att ställa innan du slutför någon leasing eller köp täcks grundligt i viktiga frågor för bilfinansiering. Och för förstaköpare i Albanien erbjuder bilköpstips för nybörjare guiden praktisk, lokal kontext, medan guiden för köp och försäljning av bilar täcker hela transaktionsprocessen.
“Att skriva under ett leasingavtal utan att läsa körsträcka och slitageklausulerna är som att godkänna ett hyresavtal utan att kontrollera villkoren för skadedepositum. Överraskningen kostar nästan alltid pengar.”
Vår syn: Leasing vs köp i Albanien är inte ett universellt svar
Efter allt vi har sett på den albanska bilmarknaden, framträder ett mönster tydligt: köpare som ångrar sitt leasingbeslut har nästan alltid fattat det baserat på månatlig betalningssiffra ensam. De har inte räknat på totalkostnaden, de har inte stress-testat körsträkningsantagandena, och de har inte läst den finstilta innan de skrev under.
Narrativet om “lägre månatlig betalning” som leasingåterförsäljare använder är matematiskt korrekt men finansiellt ofullständigt. Ja, din månatliga utgift är lägre. Men du betalar också för att använda en tillgång som du aldrig kommer att äga, och om du konsekvent leasar var tredje år, är du i en ständig betalningscykel utan eget kapitaluppbyggnad. Under en 10-årsperiod kommer en köpare som köper och behåller ett pålitligt fordon nästan alltid att komma ut betydligt bättre i nettovärdesvillkor jämfört med någon som leasar kontinuerligt.
Det sagt, leasing är inte irrationellt. För köpare som verkligen värderar att köra ett nyare fordon med garanti utan besväret med återförsäljning, och som kör förutsägbara, måttliga årliga körsträckor, kan leasing vara ett rimligt livsstilsval. Den albanska marknaden ser också fler konkurrenskraftiga leasingalternativ när lokala återförsäljare expanderar sina finansieringspartnerskap, vilket innebär att villkoren förbättras. Du kan utforska det föränderliga landskapet genom vår sammanställning av leasingfördelar och nackdelar i den albanska kontexten.
Vår ärliga åsikt: för majoriteten av albanska köpare, särskilt de utanför Tirana som tenderar att köra längre sträckor, är det finansiellt överlägset att köpa ett pålitligt begagnat eller nytt fordon med ett lån och behålla det i fem eller fler år. Men det rätta svaret beror på din användning, dina prioriteringar och din vilja att engagera dig i kontraktsdetaljerna. Kalkylatorn ljuger inte. Kör den, stress-test den, och låt siffrorna berätta vad jämförelsen av månatliga betalningar inte kommer att.
Utforska dina alternativ med CarPulse
Du har arbetat igenom ramverket. Nu är det dags att sätta det i praktiken.

CarPulse är Albaniens dedikerade bilmarknadsplats, där du kan bläddra bland hundratals nya och begagnade fordonsannonser filtrerade efter märke, modell, år, pris, körsträcka och bränsletyp. Oavsett om du lutar åt att köpa din nästa bil direkt eller utvärdera leasingerbjudanden från återförsäljare, kopplar CarPulse dig direkt till verifierade återförsäljare och privata säljare som kan ge dig verkliga, jämförbara alternativ. Om du redan äger ett fordon och vill uppgradera kan du sälja din bil snabbt genom plattformen med hjälp av VIN-baserad annonsering som automatiskt fyller i alla detaljer. CarPulse mobilapp för iOS och Android gör hela processen tillgänglig var du än är, vilket gör ditt nästa bilbeslut enklare och mer informerat.
Vanliga frågor
Är leasing eller köp av bil mer kostnadseffektivt i Albanien?
Leasing har vanligtvis lägre månatliga betalningar, men köp bygger eget kapital och kan vara mycket mer kostnadseffektivt på lång sikt om du behåller bilen efter att den är helt betald.
Hur påverkar körsträkningsgränser leasing i Albanien?
Leasingavtal inkluderar fastställda körsträkningsgränser, och att överskrida dessa gränser utlöser avgifter per kilometer vid kontraktets slut, vilket kan leda till betydande oväntade kostnader.
Vad är de viktigaste ingångarna för leasing-vs-köp kalkylatorer?
De mest kritiska ingångarna är APR eller leasingpengafaktor, restvärde och avskrivning, initialt kapital, månatliga avgifter, förväntad körsträcka och eventuella avgifter vid periodens slut.
Kan jag förhandla om kontraktsvillkor för leasing i Albanien?
Ja. Innan du skriver under kan du förhandla om körsträkningsgränsen, beloppet för initial betalning, priset för köpalternativ vid periodens slut och avgifter. Att läsa leasingens finstilta noggrant innan dessa samtal sätter dig i en mycket starkare position.