
Guider
Bilfinansiering förklarad: din guide till smarta bilköp
Bilfinansiering förklarad: din guide till smarta bilköp
TL;DR:
- Albanien erbjuder olika bilfinansieringsalternativ inklusive banklån, icke-banklån, leasing och kontantköp.
- Att förstå viktiga termer som NEI, kapital, räntesats och säkerhet är avgörande när man jämför lån.
- Att förhandla om räntor, öka handpenningen och jämföra flera erbjudanden kan spara köpare betydande pengar.
Att köpa en bil i Albanien är spännande tills finansieringskonversationen börjar. Många köpare antar att man behöver perfekt kredit, en stor lön eller en lång relation med en stor bank bara för att kvalificera sig för ett lån. Den antagandet lämnar många människor antingen med att överbetala kontant när de inte behöver, eller att gå bort från ett avtal de kunde ha säkrat. Verkligheten är att den albanska lånemarknaden har expanderat avsevärt, med både bank- och icke-bankalternativ nu tillgängliga för en bredare grupp köpare. Denna guide bryter ner varje alternativ, varje nyckelterm och varje steg så att du kan gå in på vilken långivare som helst med självförtroende.
Innehållsförteckning
- Förstå grunderna i bilfinansiering
- Jämföra finansieringsalternativ i Albanien
- Steg-för-steg-processen för att säkra ditt billån
- Smart tips för att få det bästa erbjudandet
- Varför de flesta köpare förbiser den verkliga kostnaden och hur man undviker det
- Hitta din idealiska bil och finansiering på ett ställe
- Vanliga frågor
Viktiga punkter
| Punkt | Detaljer |
|---|---|
| Känn dina alternativ | Bilfinansiering i Albanien inkluderar banker, icke-banklångivare och leasing, var och en med unika fördelar och kostnader. |
| Kontrollera NEI-räntan | Jämför alltid den fulla NEI:n—inte bara den annonserade räntesatsen—för att förstå de verkliga lånekostnaderna. |
| Dokumentberedskap | Samla ID, inkomstbevis och köpinformation innan du ansöker för en smidig godkännandeprocess. |
| Förhandla och jämför | Handla med flera långivare, kontrollera säkerhetsfördelar och förhandla alltid för det bästa erbjudandet. |
Förstå grunderna i bilfinansiering
Bilfinansiering betyder helt enkelt att låna pengar för att köpa ett fordon och betala tillbaka det över tid, vanligtvis med ränta. Istället för att överlämna hela köpesumman på en gång, går du med på en strukturerad återbetalningsplan. I Albanien tar detta tre huvudsakliga former: traditionella banklån, icke-bankpersonallån och leasingarrangemang.
Innan du jämför några erbjudanden, behöver du veta termer som långivare kommer att använda:
- Kapital: Det belopp du faktiskt lånar, utan att räkna med räntan.
- Räntesats: Den procentandel långivaren tar ut på ditt kapital varje år.
- Lånetid: Hur många månader du har på dig att återbetala lånet.
- NEI (Norma Efektive e Interesit): Den effektiva årliga räntan, som inkluderar alla avgifter och kostnader, inte bara den grundläggande räntan. Detta är siffran som berättar den verkliga kostnaden för ditt lån.
- Handpenning: Det belopp du betalar i förskott innan lånet träder i kraft.
- Säkerhet: En tillgång (som egendom eller en sparkonto) som du lovar långivaren som säkerhet.
För en bredare bild av hur dessa delar passar ihop, är översikten över fordonsfinansiering på CarPulse en bra utgångspunkt.
En av de största missuppfattningarna i Albanien är att icke-banklångivare är riskabla eller oreglerade. Det är inte korrekt. Icke-bankfinansiella institutioner verkar under albansk lag och övervakas av Albaniens centralbank. Faktum är att icke-banklån upp till 600,000 ALL i upp till 60 månader är tillgängliga och kan användas direkt för bilköp, reparationer eller relaterade tjänster, med NEI som når upp till 54.65% för högre riskprofiler.
Typiska krav för berättigande hos de flesta långivare inkluderar:
- Bevis på stadig inkomst (anställningsavtal eller företagsdokumentation)
- Giltig albansk ID
- En minimi handpenning, ofta 10 till 30% av fordonets värde
- Säkerhet för större lånebelopp eller lägre räntor
- En ren eller acceptabel kredit historia
Tänk på: NEI är det viktigaste numret att jämföra mellan långivare. Två lån med samma räntesats men olika avgifter kan ha mycket olika NEI-värden, och det med högre NEI kommer att kosta dig mer totalt.
Den fullständiga finansieringsguiden på CarPulse går igenom varje alternativ i detalj om du vill gå djupare efter att ha läst detta.
Jämföra finansieringsalternativ i Albanien
Nu när du förstår grunderna och terminologin, låt oss undersöka hur de olika bilfinansieringsvägarna jämförs.
| Finansieringstyp | Typisk NEI | Lånebelopp | Term | Säkerhet behövs |
|---|---|---|---|---|
| Banklån | 6% till 14% | Upp till 5,000,000 ALL | Upp till 84 månader | Ofta krävs |
| Icke-banklån | Upp till 54.65% | 20,000 till 600,000 ALL | 2 till 60 månader | Inte alltid krävs |
| Leasing | Varierar | Baserat på fordonets värde | 12 till 60 månader | Fordonet självt |
| Kontantköp | N/A | N/A | N/A | N/A |
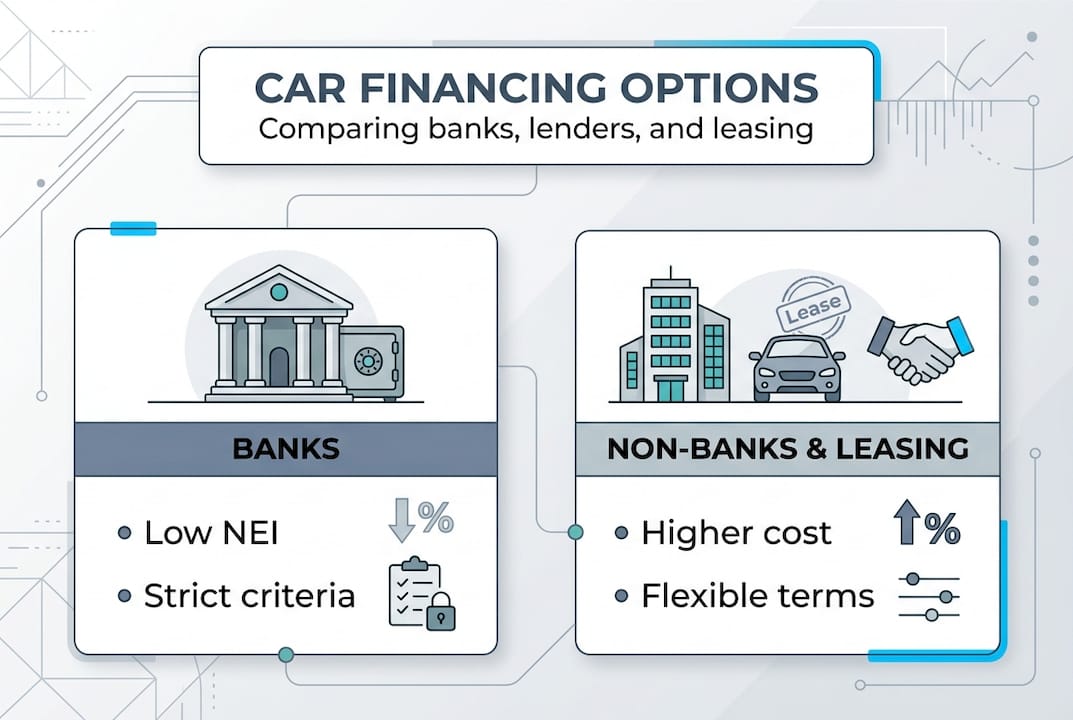
Banklån erbjuder vanligtvis den lägsta NEI:n, men de kommer med strängare godkännandekriterier. Du behöver vanligtvis en stark inkomsthistorik, en bra kreditrekord och ofta säkerhet. Om du kvalificerar dig är ett banklån vanligtvis det mest prisvärda sättet att finansiera en bil på lång sikt.
Icke-banklångivare fyller luckan för köpare som inte uppfyller bankernas krav. Avvägningen är kostnaden. Icke-bank NEI-räntor kan nå upp till 54.65% för högre risklåntagare, vilket innebär att du betalar betydligt mer under lånets livslängd. Men godkännandeprocessen är snabbare, dokumentationskraven är lättare, och säkerhet är ofta valfritt.
Leasing fungerar annorlunda. Du hyr i praktiken fordonet under en fast period, med en möjlighet att köpa i slutet. Månatliga betalningar är vanligtvis lägre än ett traditionellt lån eftersom du inte betalar av hela fordonets värde. Men du äger inte bilen under leasingperioden, vilket påverkar försäkring, modifieringar och körsträcksgränser.
Kontantköp ger dig mest förhandlingskraft. Säljare, särskilt privata, är ofta villiga att sänka priset för ett omedelbart, utan finansiering-avtal. Om du kan betala kontant, undviker du också alla räntekostnader helt.
Säkerhet förändrar allt. Till exempel, insättnings-säkerhetsfinansiering på UBA erbjuder räntor så låga som insättningsräntan plus 2%, vilket är en av de mest prisvärda strukturerna som finns. Att pantsätta en sparkonto som säkerhet sänker dramatiskt din ränta och förbättrar dina godkännandemöjligheter.
Pro Tip: Om du är osäker mellan ett bank- och ett icke-banklån, ansök till båda samtidigt. Godkännandebeslut kommer ofta snabbare än förväntat, och att ha två erbjudanden låter dig förhandla.
För en jämförelse av de två vanligaste vägarna, täcker bilån vs. leasing i Albanien guiden de viktigaste skillnaderna i tydliga termer.
Steg-för-steg-processen för att säkra ditt billån
När du har jämfört dina alternativ är det dags att agera. Här är hur du går från ansökan till att köra iväg.
- Ställ in din budget först. Innan du kontaktar någon långivare, vet din maximala månatliga betalning och totala lånebelopp. Ta hänsyn till försäkring, registrering och underhåll.
- Välj din långivartyp. Baserat på din kreditprofil och inkomst, bestäm om en bank, icke-bank eller leasingföretag passar bäst.
- Samla dina dokument. De flesta långivare kräver: giltig ID, inkomstbevis (lönebesked eller skattedeklarationer), ett undertecknat bilköpeavtal eller proformafaktura, bevis på adress och säkerhetsdokumentation om tillämpligt.
- Skicka in din ansökan. Icke-banklångivare behandlar ofta ansökningar online inom 24 till 48 timmar. Banker kan ta längre tid.
- Granska låneerbjudandet noggrant. Kontrollera NEI, det totala återbetalningsbeloppet, månatlig avbetalning och eventuella avgifter för tidig återbetalning.
- Signera och slutför. När du accepterar, betalas medlen direkt till säljaren eller bilhandlaren i de flesta fall.
- Registrera fordonet. Slutför ägaröverföringen och försäkringen innan du kör.
Här är ett verkligt exempel på vad ett icke-banklån faktiskt kostar. Ett lån på 300,000 ALL över 60 månader med 34.09% NEI resulterar i en månatlig betalning på cirka 9,361 ALL. Det betyder att du kommer att betala ungefär 561,660 ALL totalt, vilket innebär cirka 261,660 ALL i ränta över fem år.
| Lånebelopp (ALL) | Term (månader) | NEI | Månatlig betalning (ALL) | Totalt återbetalat (ALL) |
|---|---|---|---|---|
| 150,000 | 36 | 34.09% | ~6,200 | ~223,200 |
| 300,000 | 60 | 34.09% | ~9,361 | ~561,660 |
| 500,000 | 60 | 20% | ~13,200 | ~792,000 |
Pro Tip: Fråga alltid långivaren om det totala återbetalningsbeloppet, inte bara den månatliga betalningen. Det enda numret berättar exakt hur mycket bilen verkligen kostar dig.
Den steg-för-steg-bilåneprocessen och Albanien bilköpsguide på CarPulse är båda värda att bokmärka innan ditt första möte med långivaren.
Smart tips för att få det bästa erbjudandet
Med ditt bilånerbjudande i handen, här är hur du säkerställer att du verkligen får det bästa värdet och inte överbetalar över tid.
Var uppmärksam på dolda avgifter. Långivare tar ibland ut ansökningsavgifter, kostnader för filbehandling, obligatoriska försäkringstillägg eller avgifter för tidig återbetalning. Fråga alltid efter en fullständig avgiftslista innan du skriver under något.
Förhandla innan du åtar dig. Räntesatsen, lånetiden och förskottsavgifterna är ofta förhandlingsbara, särskilt om du har ett konkurrerande erbjudande. Långivare vill ha din verksamhet. En lägre NEI på även 2 till 3 procentenheter kan spara dig tiotusentals ALL över en 48 eller 60 månaders period.
Använd säkerhet strategiskt. Om du har en sparkonto, egendom eller en annan tillgång, kan det att pantsätta den som säkerhet låsa upp betydligt bättre räntor. Detta gäller särskilt hos traditionella banker.
Öka din handpenning. En större förskottsbetalning minskar ditt kapital, vilket sänker både din månatliga betalning och totala ränta. Även en extra 50,000 ALL i förskott kan meningsfullt minska din totala kostnad.
Här är de vanligaste fallgroparna som förstahandsköpare i Albanien faller i:
- Fokusera endast på den månatliga betalningen utan att kontrollera det totala återbetalningsbeloppet
- Hoppa över det finstilta om försäkringskrav kopplade till lånet
- Acceptera det första erbjudandet utan att få minst ett konkurrerande citat
- Underskatta löpande kostnader som bränsle, underhåll och registreringsförnyelser
Nyckelstatistik: NEI-räntor för högre riskprofiler kan nå upp till 54.65%, vilket innebär att ett lån på 300,000 ALL kan kosta dig nästan dubbelt så mycket över fem år om du inte är försiktig med vilket produkt du väljer.
Pro Tip: Använd en online lånekalkylator innan ditt första möte med långivaren. Skriv in olika NEI-värden och villkor för att se hur den totala kostnaden förändras. Det tar fem minuter och kan spara dig år av överbetalning.
Guiden tips för bilköpsmarknaden på CarPulse täcker också förhandlingstaktik specifika för den albanska marknaden.
Varför de flesta köpare förbiser den verkliga kostnaden och hur man undviker det
Här är den obekväma sanningen: de flesta bilköpare i Albanien fokuserar nästan helt på den månatliga betalningen. Det är förståeligt. Ett nummer som 9,000 ALL per månad känns hanterbart. Men den fokus kan blinda dig för hela bilden.
När du bara tittar på den månatliga avbetalningen, ignorerar du hur mycket du faktiskt betalar för bilen under hela lånets livslängd. Ett lån med en något lägre månatlig betalning men en längre term eller högre NEI kan kosta dig 200,000 ALL mer än ett bättre strukturerat lån.
Den verkliga möjligheten är innan du skriver under. Att förhandla ner NEI med även 1 procentenhet, förkorta termen med 12 månader, eller eliminera en behandlingsavgift kan var och en spara betydande pengar. De flesta köpare försöker aldrig eftersom de antar att erbjudandet är fast. Det är sällan så.
Att få två eller tre konkurrerande erbjudanden innan du åtar dig är det mest effektiva du kan göra. Gå in till en långivare med ett bättre erbjudande i handen, och du kommer ofta att se räntorna förändras. Var inte rädd för att gå bort. Det finns tillräckligt med långivare i Albanien nu så att gå bort från ett avtal vanligtvis betyder att ett bättre är tillgängligt.
Den fullständiga köpguiden på CarPulse täcker detta förhandlingssätt i detalj, och det är värt att läsa innan du påbörjar några seriösa samtal med långivare eller återförsäljare.
Hitta din idealiska bil och finansiering på ett ställe
Redo att jämföra riktiga erbjudanden och hitta bilen som är rätt för dig? CarPulse gör det enklare att gå från forskning till beslut utan att hoppa mellan ett dussin webbplatser.

På CarPulse-marknaden kan du bläddra bland hundratals nya och begagnade fordonsannonser filtrerade efter märke, modell, år, pris, körsträcka och bränsletyp. Verifierade bilhandlare och privata säljare listar båda på plattformen, så du får en verklig bild av vad som finns tillgängligt och till vilket pris. Tillsammans med annonserna publicerar CarPulse uppdaterade finansieringsguider anpassade till den albanska marknaden, så att du kan matcha rätt bil med rätt lånestruktur innan du kontaktar en säljare.
Vanliga frågor
Vilka dokument behöver jag för att ansöka om ett bilån i Albanien?
De flesta långivare kräver en giltig ID, inkomstbevis, ett bilköpeavtal, och i vissa fall säkerhetsdokumentation eller bevis på adress. Kraven varierar något mellan banker och icke-banklångivare.
Kan jag få ett bilån i Albanien utan säkerhet?
Ja. Icke-banklångivare erbjuder lån upp till 600,000 ALL utan att kräva säkerhet, även om låntagare med högre riskprofiler kommer att möta högre NEI-räntor.
Hur skiljer sig NEI från den enkla räntesatsen?
NEI representerar den totala årliga kostnaden för att låna, inklusive alla avgifter och kostnader, inte bara den grundläggande räntesatsen. Det är det mest exakta numret att använda när man jämför låneerbjudanden från olika långivare.
Vad är det typiska lånebeloppet och termen för att finansiera en bil i Albanien?
Icke-banklån ligger vanligtvis mellan 20,000 och 600,000 ALL med terminer mellan 2 och 60 månader, beroende på din inkomst och riskprofil.