
Gidsen
Waarom Leaseopties voor Auto's Overwegen: Gids voor Kopers & Verkopers
Waarom Lease-opties voor Auto's Overwegen: Gids voor Kopers & Verkopers
TL;DR:
- Een voertuig lease-optie stelt kopers in staat om een aankoopprijs vast te leggen, terwijl verkopers vooraf inkomen en flexibiliteit krijgen. Het verschilt van een lease-aankoop, die de koper wettelijk verplicht om te kopen, en vereist duidelijke contracttaal om juridische risico's te vermijden. Kopers moeten de voertuiggeschiedenis grondig verifiëren, belangrijke voorwaarden onderhandelen en professionals raadplegen voordat ze dergelijke overeenkomsten aangaan.
Een voertuig lease-optie is een praktische manier voor Amerikaanse autokopers en verkopers om nu flexibele gebruiksmogelijkheden vast te leggen, terwijl ze een afgesproken pad naar een toekomstige verkoop behouden. Kopers krijgen tijd om hun krediet te herstellen en zich in te dekken tegen prijsstijgingen; verkopers ontvangen een voorafgaande optievergoeding en een stabiel maandelijks inkomen. Volgens de richtlijnen van de National Association of Realtors geeft een lease-optie de koper een recht om te kopen, niet een verplichting, wat het cruciale juridische onderscheid is.
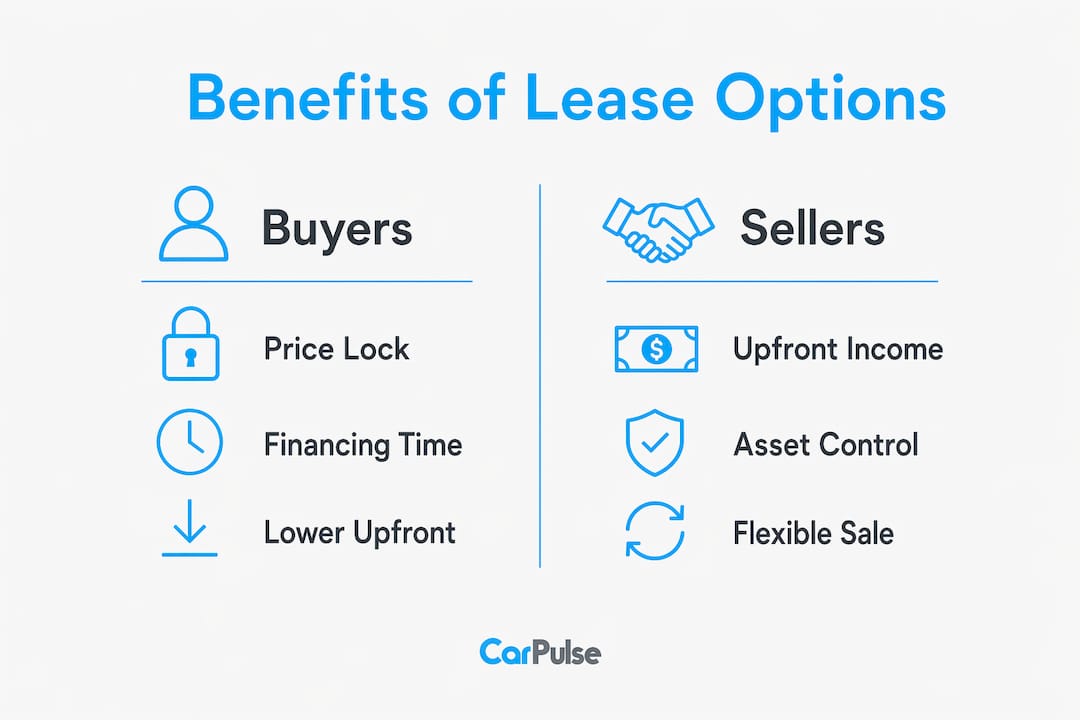
Voor kopers zijn de belangrijkste redenen om een lease-optie te overwegen:
- Vastleggen van de aankoopprijs van vandaag tegen toekomstige prijsstijgingen
- Gebruik de leaseperiode om krediet te verbeteren voordat je een financiering aanvraagt
- Rijd met het voertuig voordat je je ertoe verbindt het te kopen
Voor verkopers zijn de belangrijkste voordelen:
- Verzamel een niet-terugvorderbare optievergoeding vooraf
- Verdien premium maandelijkse betalingen tijdens de termijn
- Behoud het activum en de vergoeding als de koper afhaakt
Conclusie: Een lease-optie is het meest zinvol voor kopers die tijd nodig hebben om in aanmerking te komen voor conventionele financiering, en voor verkopers met moeilijk te verkopen voorraad die inkomen willen terwijl ze wachten op de juiste koper. Sla het over als je vandaag standaardfinanciering kunt verkrijgen of als je echt niet zeker weet of je de auto wilt.
Inhoudsopgave
- Wat is precies een lease-optie en hoe verschilt het van een lease-aankoop?
- Hoe een voertuig lease-optie werkt van ondertekening tot vervaldatum
- Concrete voordelen voor kopers en verkopers
- Risico's en nadelen die je moet weten
- Contractvoorwaarden om te onderhandelen voordat je ondertekent
- Hoe te berekenen of een voertuig lease-optie een goede deal is
- Praktische stappen voor en tijdens een voertuig lease-optie
- Wanneer een lease-optie te vermijden en wat in plaats daarvan te gebruiken
- Belangrijkste punten
- De lease-optie kloof die de meeste kopers missen
- Nuttige bronnen en waar je staat-specifieke regels kunt vinden
Wat is precies een lease-optie en hoe verschilt het van een lease-aankoop?
Een lease-optie combineert twee overeenkomsten: een standaard voertuiglease en een aparte optieovereenkomst die de koper het exclusieve recht geeft om de auto tegen een vaste prijs binnen een gedefinieerd tijdsbestek te kopen. De koper is niet verplicht om te kopen. Een lease-aankoop bindt daarentegen de koper wettelijk om de aankoop aan het einde van de termijn te voltooien. Dat ene woordverschil, “optie” versus “aankoop,” verandert alles over je exitrechten.
Rechters en regelgevers herclassificeren soms slecht opgestelde overeenkomsten. Volgens de investeerdersgids van CapRateCity kan een contract dat eruitziet als verkopersfinanciering of een vermomde verkoop, regelgevingsrisico's met zich meebrengen en de bescherming die beide partijen verwachtten ongeldig maken. De staatswet varieert aanzienlijk in de VS, dus wat werkt in Texas, werkt misschien niet in Californië.
Pro Tip: Verplicht dat het contract zichzelf expliciet labelt als een “lease met optie om te kopen,” een zelfstandige optieclausule bevat met een duidelijke uitoefendatum, en precies uitlegt hoe de optievergoeding wordt behandeld (terugvorderbaar, niet-terugvorderbaar, of gecrediteerd op de aankoopprijs). Onderteken nooit een document dat “lease-aankoop” taal gebruikt wanneer je een lease-optie bedoelt.
Hoe een voertuig lease-optie werkt van ondertekening tot vervaldatum
- Onderhandel over voorwaarden. Koper en verkoper komen overeen over de optievergoeding, maandelijkse betaling, eventuele huurkredieten, de vaste uitoefenprijs en de optie-uitoefenperiode. Beide partijen ondertekenen de lease en een aparte optieovereenkomst.
- Betaal de optievergoeding. De koper betaalt een voorafgaande, doorgaans niet-terugvorderbare vergoeding. Optievergoedingen in voertuig lease-opties zijn meestal 1–5% van de aankoopprijs, in overeenstemming met de normen voor huurkoop onroerend goed.
- Neem bezit en maak maandelijkse betalingen. De koper rijdt met de auto en betaalt maandelijkse huur. Een deel kan worden gecrediteerd op de aankoopprijs als het contract een huurkrediet specificeert.
- Onderhoud het voertuig en de verzekering. Het contract moet duidelijk maken wie verantwoordelijk is voor routineonderhoud, reparaties en verzekering gedurende de termijn.
- Volg de optie-uitoefenperiode. De koper houdt de deadline in de gaten en begint met de voorbereiding van de financiering lang voordat deze arriveert, doorgaans 60–90 dagen van tevoren.
- Uitoefenen of afzien. Op of voor de deadline zorgt de koper ofwel voor financiering en sluit de aankoop af tegen de afgesproken prijs, of weigert en verliest de optievergoeding. De verkoper behoudt de vergoeding en het voertuig.
Checklist voor verkopers tijdens de termijn: documenteer de ontvangst van de optievergoeding, bevestig dat de titel en registratie op jouw naam blijven staan, houd eventuele huurkredieten bij die verschuldigd zijn, en heb een herverkoopplan klaar als de koper niet uitoefent.
Concrete voordelen voor kopers en verkopers
Voordelen voor kopers
- Prijsbescherming. Het vastleggen van de uitoefenprijs beschermt tegen marktwaardestijging, vooral relevant voor verzamelobjecten, voertuigen met een lage productie of voertuigen met een hoge vraag waar waarden snel kunnen stijgen.
- Kredietherstelperiode. Een koper die recentelijk een baanverlies of medische gebeurtenis heeft meegemaakt, kan een termijn van 12–24 maanden gebruiken om zijn kredietscore te herstellen voordat hij een conventionele autolening aanvraagt.
- Proberen voordat je koopt. In tegenstelling tot een standaard aankoop, leef je dagelijks met de auto voordat je je verbindt. Lange woon-werkverkeer, gezinsbehoeften en brandstofkosten worden allemaal duidelijk voordat je vastligt.
- Lagere initiële kosten. Geen grote aanbetaling op de eerste dag. De optievergoeding is meestal 1–5% van de aankoopprijs, wat veel kleiner is dan een conventionele aanbetaling.
Voordelen voor verkopers
- Niet-terugvorderbare optievergoeding. Verkopers behouden deze vergoeding als de koper afhaakt, waardoor een stilstaand activum in onmiddellijk inkomen verandert.
- Premium maandelijkse betalingen. Verkopers kunnen vaak bovenmarkthuur tijdens de termijn vragen, aangezien de koper betaalt voor het exclusieve aankooprecht.
- Behoud van activa. Als de koper afziet, bezit de verkoper nog steeds het voertuig en kan het opnieuw te koop aanbieden of opnieuw als optie aanbieden.
Wanneer het voordeel het sterkst is: snel depreciërende modellen zijn beter geschikt voor kortere leaseperiodes (minder dan drie jaar) om langdurige onderhouds- en doorverkooplasten te vermijden. Verzamelobjecten of klassieke voertuigen, waar waarden behouden blijven of stijgen, zijn betere kandidaten voor het vastleggen van een prijs via een lease-optie.
Risico's en nadelen die je moet weten
Risico's voor kopers
- Verlies van optievergoeding. Als je geen financiering kunt verkrijgen of van gedachten verandert, is de vergoeding weg. Behandel het vanaf dag één als een verloren kost.
- Boven marktprijs betalen. Als de voertuigwaarden tijdens de termijn dalen, ben je nog steeds gebonden aan de oorspronkelijke uitoefenprijs. Marktveranderingen kunnen ervoor zorgen dat je te veel betaalt.
- Onduidelijke onderhoudsverantwoordelijkheid. Onduidelijke contracten creëren geschillen over wie betaalt voor reparaties. Een koper die aanneemt dat de verkoper de grote reparaties dekt en dat niet doet, wordt geconfronteerd met een dure verrassing.
- Risico van vermomde verkoop. Een slecht opgesteld contract kan door een rechtbank worden herclassificeerd, waardoor de koper zijn bescherming als optiehouder verliest.
Risico's voor verkopers
- Onder-marktverkoop. Als het voertuig aanzienlijk in waarde stijgt, is de verkoper gebonden aan de oorspronkelijke prijs.
- Kosten van wanbetaling en terugvordering. Als de koper stopt met betalen en het voertuig niet teruggeeft, kan het herstel duur en tijdrovend zijn.
- Juridische misclassificatie. Een contract dat leest als een voorwaardelijke verkoop in plaats van een echte optie kan regelgevingsrisico's met zich meebrengen, vooral als er een bestaande hypotheek op het voertuig is.
Contractvoorwaarden om te onderhandelen voordat je ondertekent
Elke voertuig lease-optieovereenkomst moet deze voorwaarden duidelijk dekken:
| Voorwaarde | Wat je moet vastleggen |
|---|---|
| Optievergoeding | Bedrag, niet-terugvorderbare status en of het wordt gecrediteerd op de aankoopprijs |
| Huurkrediet | Exact dollarbedrag per maand dat wordt gecrediteerd, en voorwaarden voor verlies |
| Vaste aankoopprijs | Vastgelegde uitoefenprijs of een duidelijke prijsformule gekoppeld aan een index |
| Termijnlengte | Startdatum, einddatum en uitoefenperiode (bijv. 30 dagen voor vervaldatum) |
| Inspectierechten | Het recht van de koper op een professionele inspectie vóór ondertekening en bij uitoefening |
| Titel en registratie | Bevestig dat de verkoper de titel behoudt; verantwoordelijkheden van de koper voor registratie en kentekenplaten |
| Wanbetaling en beëindiging | Wat wanbetaling triggert, herstelperiodes en remedies voor elke partij |
| Verzekering | Wie aansprakelijkheid, uitgebreide en botsingsdekking draagt |
| Onderhoud | Duidelijke splitsing tussen routineonderhoud (koper) en grote reparaties (verkoper of gedeeld) |
Waarschuwingssignalen in contracttaal: vage “as-is” clausules zonder inspectierecht, ontbrekende uitoefendatums, en enige taal die de overeenkomst een “voorwaardelijke verkoop” noemt in plaats van een lease met een optie.
Onderhandelingstips: vraag of de optievergoeding door een neutrale derde partij kan worden beheerd, drijf op een financieringsvoorwaarde die de uitoefenperiode verlengt als je lening goedkeuring vertraagd is, en vraag of huurkredieten maandelijks schriftelijk worden gedocumenteerd.
Hoe te berekenen of een voertuig lease-optie een goede deal is
Voer deze snelle controle uit voordat je ondertekent:
| Variabele | Jouw nummer |
|---|---|
| Optievergoeding (niet-terugvorderbaar) | $X |
| Maandelijkse betaling × termijn maanden | $Y |
| Totaal huurkredieten verdiend | $Z |
| Netto kosten voor aankoop (uitoefenprijs min kredieten) | $A |
| Geprojecteerde marktwaarde aan het einde van de termijn | $B |
Als A minder is dan B, is de deal waarschijnlijk gunstig voor de koper. Als B onder A is gedaald, kun je beter afzien en alleen de optievergoeding verliezen in plaats van te sluiten tegen een slechte prijs.
Korte voorbeeld: Optievergoeding van $1.500, maandelijkse betaling van $600 voor 24 maanden ($14.400 totaal), huurkrediet van $100/maand ($2.400 totaal), uitoefenprijs van $22.000. Netto aankoopkosten: $22.000 min $2.400 = $19.600. Als de marktwaarde van de auto na 24 maanden $21.000 is, bespaart de koper ongeveer $1.400 in vergelijking met kopen tegen de marktprijs, zelfs na rekening houden met de premium maandelijkse betalingen.
Pro Tip: De inflatiebescherming werkt alleen als het voertuig waarde behoudt of wint. Voor modellen met hoge afschrijving, reken de cijfers door met een waarde-daling van 15–20% over de termijn voordat je beslist of het vastleggen van de prijs je daadwerkelijk helpt.
Praktische stappen voor en tijdens een voertuig lease-optie
- Voer een VIN-geschiedeniscontrole uit. Gebruik een platform zoals Carpulse dat VIN-gebaseerde voertuiggeschiedenis integreert om ongevallen, titelproblemen en kilometerstandafwijkingen aan het licht te brengen voordat je je verbindt.
- Krijg een professionele inspectie. Een rapport van een onafhankelijke monteur beschermt beide partijen en geeft de koper de mogelijkheid om de prijs te onderhandelen of schoon af te zien.
- Bevestig de titelstatus en hypotheekonderzoek. Verifieer dat de verkoper een duidelijke titel heeft. Een bestaande hypotheek kan de optie compliceren of ongeldig maken.
- Escrow of documenteer de optievergoeding. Laat een neutrale partij de vergoeding vasthouden, of krijg op zijn minst een ondertekende ontvangst die de niet-terugvorderbare status en kredietbehandeling specificeert.
- Leg verzekering en onderhoud schriftelijk vast. Mondelinge overeenkomsten vervallen in geschillen. Elke verantwoordelijkheid moet een regel in het contract hebben.
- Tijdens de termijn: houd betalingsrecords bij. Documenteer elke betaling en huur-kredietaccumulatie. Geschillen bij de uitoefeningstijd gaan bijna altijd over ontbrekende records.
- Begin vroeg met de voorbereiding van de financiering. Vraag minstens 60–90 dagen voor de deadline voor de uitoefening van de optie om goedkeuring voor een autolening aan.
- Raadpleeg een advocaat en CPA. Staatsregels over de behandeling van optievergoedingen, omzetbelasting bij uitoefening en contractclassificatie variëren. Een juridische beoordeling van een uur is goedkope verzekering.
Wanneer een lease-optie te vermijden en wat in plaats daarvan te gebruiken
Een lease-optie is niet altijd het juiste hulpmiddel. Hier is een snelle vergelijking:
- Traditionele gefinancierde aankoop: Het beste wanneer je al in aanmerking komt voor een concurrerende lening en weet dat je de auto wilt. Geen optievergoeding, geen premium huur, lagere totale kosten als je vandaag kredietwaardig bent.
- Standaard lease: Beter voor kopers die voorspelbare betalingen, kilometerbeperkingen en geen verplichting om te kopen willen. Leases bieden voorspelbare maandelijkse betalingen en vermijden doorverkoopproblemen, maar geven je geen pad naar eigendom.
- Korte termijn huur of abonnement: Geschikt voor kopers die een auto nodig hebben voor minder dan zes maanden of die echt onzeker zijn over het model. Geen verplichting, maar ook geen eigendom.
Gebruik een lease-optie wanneer: je tijd nodig hebt om in aanmerking te komen voor financiering, je een prijs wilt vastleggen in een stijgende markt, of je een verkoper bent met voorraad die niet door conventionele kanalen beweegt.
Vermijd het wanneer: je nu conventionele financiering kunt verkrijgen tegen een redelijke rente, je niet zeker weet of je het specifieke voertuig wilt, of de contractvoorwaarden vaag zijn en de verkoper niet wil onderhandelen.
Verkopers zouden de voorkeur moeten geven aan een directe verkoop wanneer de markt sterk is en ze snel kunnen sluiten. Een lease-optie vertraagt de liquiditeit en introduceert het risico van wanbetaling.
Belangrijkste punten
Een voertuig lease-optie geeft kopers het recht om te kopen tegen een vastgelegde prijs, terwijl verkopers vooraf inkomen en behoud van activa krijgen als de koper afhaakt.
| Punt | Details |
|---|---|
| Lease-optie vs. lease-aankoop | Een lease-optie is een recht om te kopen, geen verplichting; een lease-aankoop bindt de koper om de verkoop te voltooien. |
| Optievergoeding is niet-terugvorderbaar | Kopers moeten de optievergoeding behandelen als een verloren kost, tenzij het contract expliciet anders vermeldt. |
| Bereken de cijfers voordat je ondertekent | Vergelijk netto aankoopkosten (uitoefenprijs min huurkredieten) met de geprojecteerde marktwaarde aan het einde van de termijn. |
| Inspectie en VIN-controle zijn niet-onderhandelbaar | Krijg altijd een professionele inspectie en een VIN-geschiedenisrapport voordat je een lease-optieovereenkomst ondertekent. |
| Juridische en belastingbeoordeling zijn belangrijk | Staatsregels over optievergoedingen, omzetbelasting en contractclassificatie variëren; raadpleeg een advocaat en CPA voordat je ondertekent. |
Voordat je een voertuig lease-optie ondertekent, verifieer je de geschiedenis en staat van de auto via de VIN-gebaseerde lijsten en AI-prijsgereedschappen van Carpulse, en bevestig je de contractvoorwaarden met een gekwalificeerde advocaat en CPA voor jouw staat.
De lease-optie kloof die de meeste kopers missen
De meeste artikelen over lease-opties richten zich op het voordeel van prijsbevriezing en stoppen daar. Het echte voordeel, voor zowel kopers als verkopers, zit in de contracttaal, niet in het concept.
Kopers die een lease-optie aangaan zonder een financieringsvoorwaarde gokken. Als je krediet niet klaar is op de uitoefendatum, verlies je de optievergoeding en ga je met lege handen weg. De oplossing is eenvoudig: onderhandel over een verlengingsclausule van 30 dagen die is gekoppeld aan een gedocumenteerde leningaanvraag. Bijna geen sjablooncontract bevat dit standaard, en bijna geen koper denkt eraan om erom te vragen.
Voor verkopers is het ondergewaardeerde risico het hypotheekprobleem. Als je nog geld verschuldigd bent op het voertuig wanneer je een lease-optie ondertekent, kan de hypotheekclausule van de kredietgever technisch gezien worden geactiveerd door de optieovereenkomst zelf. Dat is een juridische blootstelling die de meeste verkopers pas ontdekken wanneer er iets misgaat.
De praktische conclusie: behandel een lease-optie met dezelfde zorgvuldigheid als je een contante aankoop zou doen. Voer de VIN-controle uit, krijg de inspectie, escrow de optievergoeding en laat een advocaat het contract beoordelen voordat je ondertekent. De flexibiliteit die een lease-optie biedt, is alleen zo goed als de documentatie erachter.
Nuttige bronnen en waar je staat-specifieke regels kunt vinden
- National Association of Realtors: Lease-Optie Aankopen — gezaghebbend onderscheid tussen lease-optie en lease-aankoop, met juridische waarschuwingen
- Investopedia: Definitie van Lease-optie — mechanica, behandeling van optievergoeding en toepassingen in verschillende sectoren
- Marketopia: Leases 101 — praktische overzicht van leasevoorwaarden, voertuig-specifieke kenmerken en overwegingen voor lessee/lessor
- Wealthvieu: Huurkoopgids — reeksen van optievergoeding, mechanica van huurkrediet en framing van inflatiebescherming
- CapRateCity: Lease-opties Investeerdersgids — contractstructuur, herclassificatierisico en parallel-overeenkomstmodel
Voorgestelde zoektermen voor staat-specifieke regels:
"lease-optie voertuigwet [jouw staat]""behandeling van optievergoeding auto [jouw staat]""huurkoop auto contract [jouw staat] advocaat"
Staatsregels over de belasting van optievergoedingen, contractclassificatie en consumentenbescherming verschillen aanzienlijk. Raadpleeg een erkende advocaat en CPA in jouw staat voordat je ondertekent. Dit artikel is algemene informatie, geen juridische of financiële advies.