
Gidsen
Voertuigfinanciering in Albanië: lening- en leasinggids
Voertuigfinanciering in Albanië: leningen en leasinggids
TL;DR:
- Voertuigfinanciering is nu breed toegankelijk in Albanië via autoleningen en leasing van grote banken.
- Een auto kopen met financiering maakt betere voertuigen, liquiditeit en voorspelbaarheid van maandlasten mogelijk, met specifieke geschiktheidseisen en bescherming door regelgeving.
- Leasing biedt flexibiliteit en lagere maandlasten, ideaal voor kopers die upgrades willen, terwijl leningen geschikt zijn voor degenen die van plan zijn om op lange termijn eigenaar te zijn.
Veel Albanese autobezitters gaan ervan uit dat als ze de volledige prijs niet vooraf kunnen betalen, ze gewoon niet kunnen kopen. Dat is niet meer hoe het werkt. Voertuigfinanciering, wat betekent dat je een banklening of financiële lease gebruikt om de kosten van een auto in de tijd te spreiden, is een gangbare optie in Albanië voor zowel nieuwe als gebruikte voertuigen. Autoleningen en financiële leasing van grote banken zijn nu de belangrijkste routes die individuen gebruiken om achter het stuur te komen zonder hun spaargeld uit te putten. Deze gids leidt je door hoe financiering werkt, wat banken eisen en hoe je kunt kiezen tussen een lening en een lease.
Inhoudsopgave
- Hoe voertuigfinanciering werkt in Albanië
- Autoleningen vs. financiële leasing: Belangrijke verschillen
- Geschiktheid en goedkeuring: Wie kan voertuigfinanciering krijgen?
- Regels, bescherming en tips voor het kiezen van de juiste financiering
- Onze visie: Wat de meeste kopers missen over autofinanciering in Albanië
- Vind je volgende auto met vertrouwen
- Veelgestelde vragen
Belangrijkste punten
| Punt | Details |
|---|---|
| Twee hoofd financieringsopties | Autoleningen en financiële leasing zijn de primaire manieren om een voertuig aankoop in Albanië te financieren. |
| Geschiktheid is strikt | Alleen Albanese inwoners met volledig verklaard inkomen komen meestal in aanmerking voor bankfinanciering. |
| Transparantie is beschermd | Banken moeten alle werkelijke kosten en tarieven bekendmaken volgens de regelgeving van de Bank van Albanië. |
| Ken de leninglimieten | Leningen en leasebedragen zijn hoger voor nieuwe auto's dan voor gebruikte auto's. |
| Vergelijk voordat je ondertekent | Vergelijk altijd zowel lening- als leasingaanbiedingen op kosten, flexibiliteit en persoonlijke financiële impact. |
Hoe voertuigfinanciering werkt in Albanië
Voertuigfinanciering betekent simpelweg dat een bank of leasingmaatschappij voor je auto betaalt, en jij hen terugbetaalt in maandelijkse termijnen over een afgesproken periode. Je krijgt nu de auto. Je betaalt in de tijd. Het is een eenvoudig concept, maar de details zijn erg belangrijk.
In Albanië zijn de twee belangrijkste financieringspaden autoleningen en financiële leasing. Intesa Sanpaolo Bank Albanië en Raiffeisen Bank Albanië behoren tot de toonaangevende aanbieders die beide producten aanbieden voor nieuwe en gebruikte voertuigen. Andere commerciële banken doen ook mee, maar deze twee domineren de markt. Om de schaal in perspectief te plaatsen, Raiffeisen Leasing financierde 26,33 miljoen EUR in 2024, waarbij voertuigen 89% van die portefeuille uitmaakten. Dat is geen nicheproduct. Dat is een volwassen markt.
Hier is een snelle blik op de belangrijkste financieringslimieten die je zult tegenkomen:
| Voertuigtype | Maximale leningbedrag (LEK) | Maximale leningbedrag (EUR) |
|---|---|---|
| Nieuwe auto (van dealer) | 6.000.000 LEK | 40.000 EUR |
| Gebruikte auto | 2.800.000 LEK | 20.000 EUR |
De voordelen van financiering gaan verder dan alleen het spreiden van betalingen. Je kunt eerder een beter voertuig kopen, je contanten liquide houden voor noodgevallen, en vaak verzekering in de maandlasten bundelen. Leasing vereist in veel gevallen geen grote aanbetaling.
Het algemene aanvraagproces ziet er als volgt uit:
- Dien je aanvraag in bij de bank of online
- Lever inkomensdocumentatie en bewijs van verblijf in
- De bank beoordeelt je kredietwaardigheid
- Goedkeuring wordt verleend met een specifiek leningbedrag en tarief
- De fondsen worden vrijgegeven aan de dealer of verkoper
Voordat je begint met het bekijken van auto's, lees de volledige autokoopgids van CarPulse om het volledige aankoopproces te begrijpen. Als je overweegt een specifiek merk, is de gids voor het kopen van Fiat in Albanië een goed startpunt voor merk specifieke onderzoek.
Pro Tip: Laat je vooraf goedkeuren voor financiering voordat je begint met winkelen. Weten wat je budget is, maakt onderhandelingen sneller en verwijdert de stress van het uitzoeken van betaalbaarheid tijdens de zoektocht.
Autoleningen vs. financiële leasing: Belangrijke verschillen
Kiezen tussen een lening en leasing vormt je hele autofinancieringservaring, van hoeveel je vooraf betaalt tot wie juridisch eigenaar is van het voertuig terwijl je het rijdt.
Met een autolening ben je vanaf dag één eigenaar van de auto. De bank leent je geld, je koopt de auto, en de auto zelf dient als onderpand. Als je stopt met betalen, kan de bank deze terugvorderen. Maar juridisch en praktisch gezien is het jouw voertuig.
Met financiële leasing is de bank of leasingmaatschappij eigenaar van de auto gedurende het contract. Je betaalt maandelijks om deze te gebruiken. Aan het einde van de leaseperiode heb je meestal de optie om de auto te kopen tegen een restwaarde. Leasing biedt liquiditeit, vaste kosten en een optionele toekomstige koop, wat het aantrekkelijk maakt voor kopers die voorspelbaarheid willen zonder een grote contante verplichting.
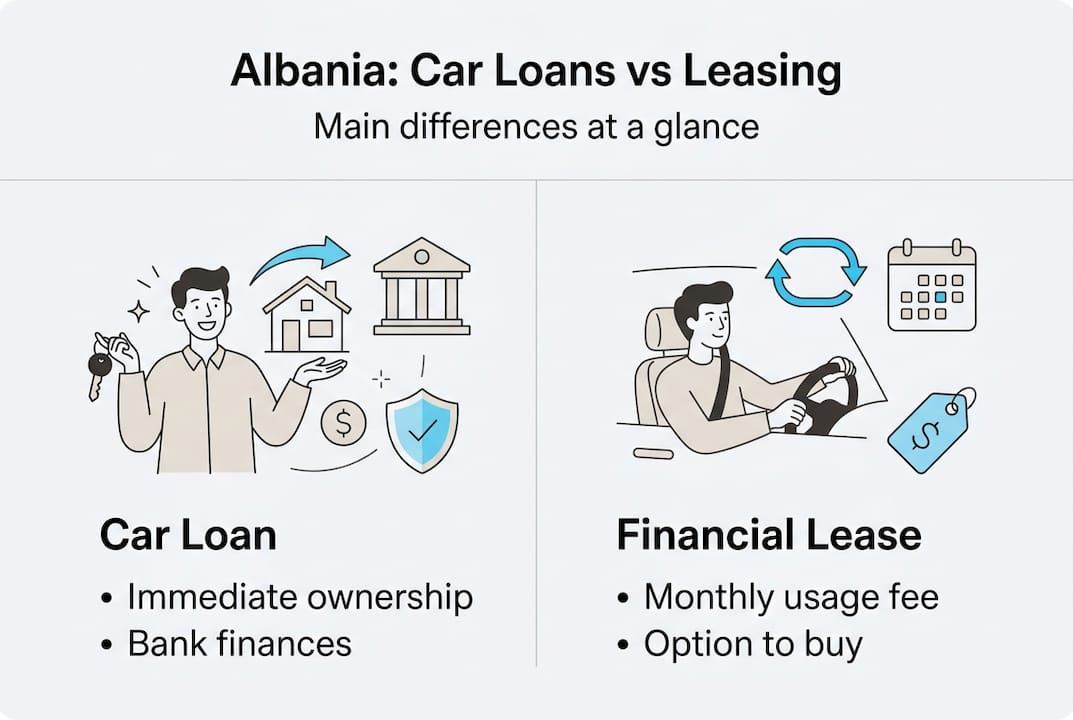
Hier is een zij-aan-zij vergelijking:
| Kenmerk | Autolening | Financiële leasing |
|---|---|---|
| Eigendom | Van jou vanaf dag één | Van de bank tot de koop |
| Aanbetaling | Meestal vereist | Vaak lager of geen |
| Maandlasten | Typisch hoger | Vaak lager |
| Flexibiliteit | Minder flexibel om te upgraden | Gemakkelijker om van auto te wisselen |
| Verzekering | Optioneel (maar aanbevolen) | Vaak inbegrepen of vereist |
| Het beste voor | Lange termijn eigenaren | Degenen die vaak upgraden |
Enkele belangrijke overwegingen bij het beslissen:
- Hoe lang ben je van plan de auto te houden?
- Wil je deze over een paar jaar privé verkopen?
- Is een voorspelbare maandlast belangrijker dan eigendom?
- Kun je een aanbetaling betalen, of moet je contanten behouden?
Voor een breder overzicht van wat er beschikbaar is op de Albanese markt, bekijk auto's te koop in Albanië om prijsranges te begrijpen voordat je je aan een financieringsstructuur verbindt. En als je meer details wilt over de aankoopbeslissing zelf, de autokooptipsbron dekt het volledige plaatje.
Pro Tip: Leasing werkt meestal het beste voor kopers die lagere maandlasten willen en de vrijheid om elke paar jaar te upgraden. Als je van plan bent de auto een decennium te houden, is een lening meestal financieel verstandiger.
Geschiktheid en goedkeuring: Wie kan voertuigfinanciering krijgen?
Beslissen tussen een lening en lease is belangrijk, maar in aanmerking komen is essentieel voordat je de volgende stap kunt zetten. Albanese banken zijn specifiek over wie in aanmerking komt, en het begrijpen van de criteria vooraf bespaart je tijd.
De kernvereisten voor geschiktheid omvatten Albanese verblijf, regelmatig inkomen dat 100% is verklaard, en inkomen dat via het banksysteem wordt ontvangen (niet contant). Banken kijken ook naar je kredietgeschiedenis, bestaande schulden en het type voertuig dat je financiert.
Het stapsgewijze goedkeuringsproces werkt meestal als volgt:
- Initiële aanvraag: Dien je persoonlijke gegevens, inkomensdocumenten en voertuiginformatie in bij de bank
- Kredietbeoordeling: De bank beoordeelt je financiële geschiedenis en berekent je schuldendienstratio
- Voertuigwaardering: Voor gebruikte auto's kan de bank een taxatie vereisen om de marktwaarde van het voertuig te bevestigen
- Aanbieding: Als goedgekeurd, ontvang je een formele aanbieding met de rente, looptijd en maandlast
- Contractondertekening: Je ondertekent de lening- of leaseovereenkomst en de fondsen worden vrijgegeven
- Voertuigregistratie: De auto wordt geregistreerd, met de bank als hypotheekhouder (voor leningen) of eigenaar (voor leasing)
Het toezichtskader van de Bank van Albanië handhaaft limieten voor de schuldendienstratio om overmatige schulden te voorkomen, vooral voor eerste leners. Dit betekent dat zelfs als een bank je meer wil lenen, regelgeving beperkt hoeveel van je inkomen naar schuldaflossing kan gaan.
“Banken zijn verplicht een grondige financiële analyse van leners uit te voeren om de terugbetalingscapaciteit van leningen te waarborgen en overmatige schulden te voorkomen, in overeenstemming met de toezichtnormen van de Bank van Albanië.”
Als je wordt afgewezen, is het meestal vanwege niet-verklaard inkomen, een bestaande schuldenlast die de regelgeving overschrijdt, of een voertuig dat niet voldoet aan de onderpandcriteria van de bank. In die gevallen is het verminderen van bestaande schulden of het verhogen van verklaard inkomen voordat je opnieuw aanvraagt de meest praktische weg vooruit. Als je overweegt een compacte auto zoals de Audi A1 koopgids, controleer dan of de prijs van het voertuig binnen de financieringslimieten voor gebruikte auto's past.
Regels, bescherming en tips voor het kiezen van de juiste financiering
Als je zeker weet dat je in aanmerking komt, is het van vitaal belang om je rechten te begrijpen voordat je een lening- of leaseovereenkomst ondertekent. De Albanese bankregels bieden echte bescherming, en het kennen ervan helpt je om vanuit een sterke positie te onderhandelen.
De Bank van Albanië vereist transparantie in alle bankmarketing en -leningen. Dit betekent dat banken de effectieve rente (ook wel APR genoemd, of de jaarlijkse percentage rente) en de totale kosten van de lening moeten bekendmaken, niet alleen het hoofdtarief. Als een bank je alleen het nominale tarief laat zien, vraag dan om de volledige APR-uitsplitsing.
Belangrijke bescherming die je hebt als lener:
- Banken moeten alle kosten, vergoedingen en het totale terugbetalingsbedrag bekendmaken voordat je ondertekent
- Marketingmaterialen mogen niet misleidend zijn over tarieven of voorwaarden
- Limieten voor de schuldendienstratio voorkomen dat banken je meer lenen dan je realistisch kunt terugbetalen
- Je hebt recht op een gestandaardiseerd informatieblad voordat je ondertekent
- Vroegtijdige terugbetalingsopties moeten duidelijk worden uitgelegd
De Albanese voertuigfinancieringssector groeit snel. De voertuigleasingportefeuille van Raiffeisen groeide in 2024 met 7,4% jaar op jaar, wat wijst op sterke vraag en toenemende concurrentie onder kredietverstrekkers. Meer concurrentie betekent over het algemeen betere voorwaarden voor leners die rondkijken.
Waarschuwingssignalen om op te letten in contracten:
- Variabele rentetarieven zonder limiet
- Verborgen administratiekosten die niet vooraf worden vermeld
- Boetes voor vroegtijdige terugbetaling die onevenredig lijken
- Onheldere voorwaarden rond verzekeringsverplichtingen in leasingovereenkomsten
Als je benieuwd bent naar hoe financieringstrends verband houden met nieuwere voertuigtypes, laat het artikel over EV-aankooptrends in Albanië zien hoe elektrische voertuigen het koopgedrag en financieringspatronen veranderen. Je kunt ook de consumentenleningregels rechtstreeks van de Bank van Albanië bekijken om je volledige rechten te begrijpen.
Pro Tip: Vergelijk altijd de APR tussen ten minste twee of drie banken, niet alleen de maandlast. Een lagere maandlast kan soms betekenen dat de looptijd langer is en dat er in totaal aanzienlijk meer rente wordt betaald.
Onze visie: Wat de meeste kopers missen over autofinanciering in Albanië
De meeste Albanese autobezitters gaan een bank binnen met de focus op één getal: de maandlast. Dat is begrijpelijk. Maar het is ook waar de meeste financieringsfouten gebeuren.
De maandlast vertelt je bijna niets over de werkelijke kosten van de deal. Het vertelt je niet hoeveel je in totaal aan rente betaalt, of je verzekering gebundeld of apart is, of je vastzit aan een contract dat niet past bij je leven over twee jaar.
Hier is onze eerlijke mening: leasing maakt vaak meer praktische zin voor kopers die flexibiliteit waarderen of verwachten dat hun situatie verandert. Het liquiditeitsvoordeel is echt. Contanten beschikbaar houden is belangrijker dan de meeste kopers zich realiseren, vooral in de economische omgeving van Albanië waar inkomen kan verschuiven.
Dat gezegd hebbende, leningen hebben een oprechte voordeel voor kopers die langdurig eigendom willen en van plan zijn de auto goed na de looptijd van de lening te houden. De sleutel is om het product af te stemmen op je werkelijke levensplan, niet alleen op je huidige maandbudget.
Voordat je iets ondertekent, gebruik de gedetailleerde autokoopgids van CarPulse om je volledige aankoopbeslissing in kaart te brengen.
Pro Tip: Denk drie tot vijf jaar vooruit. Als er enige kans is dat je voor de lening is afbetaald een andere auto wilt, biedt leasing je een schonere uitgang.
Vind je volgende auto met vertrouwen
Nu je begrijpt hoe voertuigfinanciering werkt in Albanië, wat banken eisen en hoe je leningen kunt vergelijken met leasing, ben je klaar om een echt geïnformeerde beslissing te nemen. Kennis is alleen nuttig als je er iets mee doet.

CarPulse is de speciale automarkt van Albanië, waar je honderden nieuwe en gebruikte voertuigvermeldingen kunt doorbladeren, gefilterd op prijs, merk, model, jaar, kilometerstand en brandstoftype. Of je nu financiert via een banklening of een lease, het kennen van de exacte details van het voertuig is belangrijk. De VIN-gebaseerde vermeldingen van CarPulse geven je nauwkeurige, geverifieerde informatie over elke auto. Leer meer over hoe het platform werkt door over CarPulse te bezoeken, en begin je zoektocht met het vertrouwen dat voortkomt uit volledig geïnformeerd zijn.
Veelgestelde vragen
Welke soorten voertuigfinanciering zijn beschikbaar in Albanië?
De belangrijkste financieringstypes zijn autoleningen en financiële leasing, beide aangeboden door grote Albanese banken voor nieuwe en gebruikte voertuigen. Elk heeft verschillende eigendomsstructuren en kostenprofielen.
Welke documenten heb ik nodig om een autolening of lease aan te vragen?
Je hebt meestal bewijs van Albanese verblijf, verklaarde inkomensdocumentatie, werkverificatie en een bankafschrift nodig. De vereisten van Intesa Sanpaolo specificeren dat het inkomen 100% verklaard moet zijn en via het banksysteem moet worden ontvangen.
Zijn er bescherming voor autobezitters in Albanië?
Ja. De Bank van Albanië handhaaft limieten voor de schuldendienstratio en vereist dat banken een volledige financiële analyse uitvoeren voordat ze leningen goedkeuren, ter bescherming van leners tegen overmatige schulden en om transparante marketing te waarborgen.
Wat zijn de leninglimieten voor nieuwe versus gebruikte auto's?
Voor nieuwe auto's gekocht bij dealers gaat de financiering tot 6.000.000 LEK of 40.000 EUR. Gebruikte auto's worden gefinancierd tot 2.800.000 LEK of 20.000 EUR.
Kunnen niet-inwoners of niet-verklaarde werknemers in Albanië voertuigfinanciering aanvragen?
Nee. Geschiktheid vereist Albanese verblijf en regelmatig inkomen dat volledig is verklaard en via het banksysteem wordt betaald. Niet-verklaard of alleen contant inkomen sluit aanvragers uit bij de meeste banken.