
Gidsen
Wat is voertuig betaalbaarheid: een gids voor autobezitters in Albanië
Wat is voertuig betaalbaarheid: een gids voor autobezitters in Albanië
TL;DR:
- De meeste Albanese kopers richten zich op maandlasten, maar echte voertuig betaalbaarheid hangt af van de totale eigendomskosten in de loop van de tijd. De weken-van-inkomen maatstaf biedt een realistische maatstaf door voertuigkosten te relateren aan werkelijke verdiensten, wat vooral belangrijk is in de lagere lonen economie van Albanië. Het overwegen van afschrijving, verzekering, brandstof, onderhoud en financiering biedt een uitgebreid overzicht voor het nemen van slimmere autokoopbeslissingen.
De meeste Albanese autobezitters komen een dealer binnen met één gedachte: kan ik deze maandlasten aan? Die vraag lijkt logisch, maar vertelt slechts een fractie van het verhaal. Begrijpen wat voertuig betaalbaarheid is, betekent verder kijken dan de leningstermijn en rekening houden met alles wat een voertuig je in de loop van de tijd daadwerkelijk kost. Deze gids legt uit hoe betaalbaarheid goed wordt gemeten, hoe de totale eigendomskosten eruitzien, hoe financiering je werkelijke last beïnvloedt en hoe je deze principes kunt toepassen bij het winkelen voor een nieuwe of gebruikte auto in Albanië vandaag.
Inhoudsopgave
- Wat is voertuig betaalbaarheid en hoe wordt het gemeten?
- De totale kosten van het bezitten van een voertuig: verder dan de aankoopprijs
- Hoe financiering voertuig betaalbaarheid beïnvloedt
- Vergelijken van betaalbaarheid: nieuwe vs. gebruikte voertuigen en verschillende types
- Toepassen van voertuig betaalbaarheid concepten op je autokoopbeslissing in Albanië
- Waarom alleen focussen op maandlasten je beoordeling van voertuig betaalbaarheid kan misleiden
- Vind je betaalbare voertuig met CarPulse in Albanië
- Veelgestelde vragen
Belangrijkste punten
| Punt | Details |
|---|---|
| Betaalbaarheid betekent weken van inkomen | Voertuig betaalbaarheid meet hoeveel weken van het inkomen van een gemiddelde verdiener nodig zijn om een mediane prijs auto te kopen, niet alleen maandlasten. |
| Totale kosten van eigendom zijn belangrijk | Overweeg afschrijving, verzekering, brandstof, onderhoud, belastingen en financiering om de werkelijke voertuig betaalbaarheid over 5 jaar te begrijpen. |
| Financiering beïnvloedt de totale kosten | Rentepercentages, leningstermijnen en incentives combineren om de totale financieringskosten en voertuig betaalbaarheid te bepalen. |
| Vergelijk nieuwe en gebruikte modellen zorgvuldig | Afschrijving en operationele kosten verschillen sterk tussen voertuigtypes, wat de langetermijn betaalbaarheid beïnvloedt. |
| Plan en budgeteer lokaal | Gebruik lokale marktgegevens, realistische budgetten en vertrouwde tools om voertuig betaalbaarheid te evalueren die is afgestemd op Albanese kopers. |
Wat is voertuig betaalbaarheid en hoe wordt het gemeten?
Voertuig betaalbaarheid is niet wat de meeste mensen denken dat het is. De stickerprijs misleidt. De maandlasten misleidt. Zelfs een “goede deal” kan je financieel onder druk zetten als je betaalbaarheid niet op de juiste manier meet.
De meest betekenisvolle manier om betaalbaarheid te meten is de weken-van-inkomen maatstaf. Volgens Cox Automotive, voertuig betaalbaarheid meet hoeveel weken inkomen een gemiddelde verdiener nodig heeft om het mediane gefinancierde voertuig te kopen. Dit kadert betaalbaarheid in termen van je werkelijke verdienvermogen, niet in ruwe cijfers die gemanipuleerd kunnen worden door leningstermijnen te verlengen of aanbetalingen aan te passen.
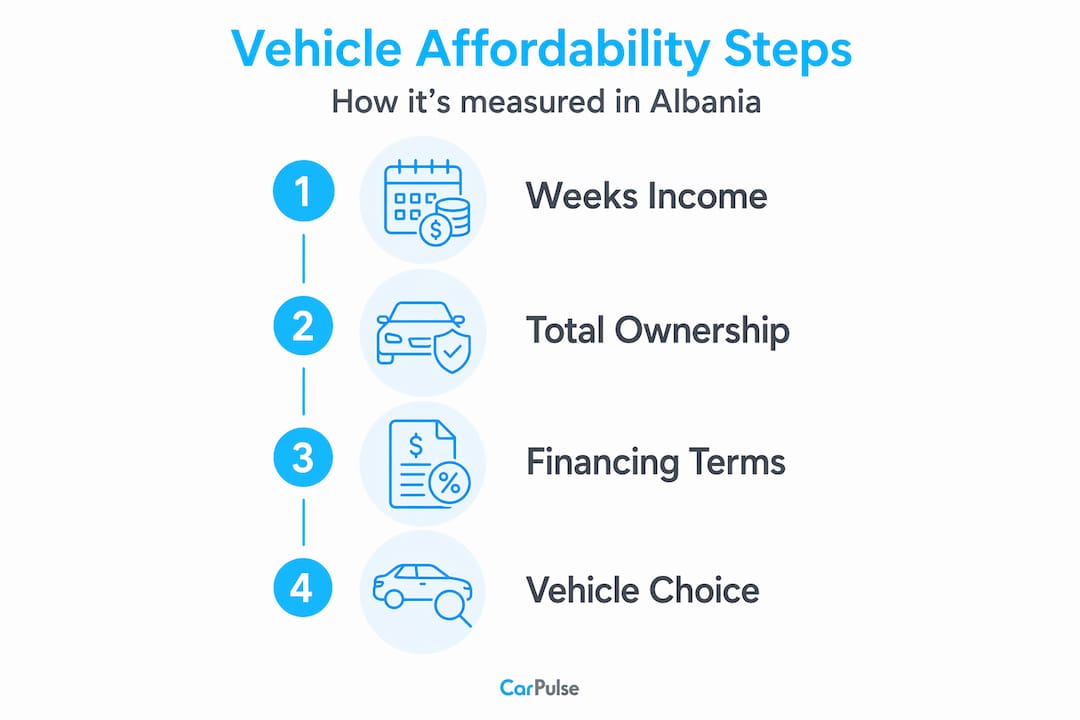
Begin 2026 in de Verenigde Staten hadden kopers ongeveer 35 weken inkomen nodig om een mediane prijs nieuwe auto te kunnen betalen. Dat is een echte benchmark. Voor Albanese kopers met lagere gemiddelde lonen zou dit cijfer aanzienlijk hoger zijn voor vergelijkbare voertuigen, wat betekent dat het weken-van-inkomen kader nog crucialer is om lokaal toe te passen.
Waarom is deze maatstaf belangrijk? Overweeg twee scenario's:
- Koper A verdient 80.000 ALL per maand en richt zich op een gebruikte sedan van 800.000 ALL.
- Koper B verdient 50.000 ALL per maand en richt zich op dezelfde auto.
Voor Koper A is dat 10 weken inkomen. Voor Koper B is het 16 weken. Zelfde auto, heel ander betaalbaarheidsbeeld. De stickerprijs vertelde je niets nuttigs.
Belangrijke dingen die de weken-van-inkomen maatstaf verduidelijkt:
- Het houdt rekening met je werkelijke inkomen, niet alleen de geadverteerde prijs.
- Het verwijdert de illusie die wordt gecreëerd door uitgerekte leningstermijnen.
- Het biedt je een consistente manier om betaalbare auto-opties te vergelijken over verschillende voertuigtypes en prijsklassen.
- Het weerspiegelt hoe factoren van auto betaalbaarheid interageren met je persoonlijke financiële situatie.
Nu we de kerndefinitie en meting begrijpen, laten we onderzoeken wat totale eigendomskosten betekenen verder dan de initiële aankoop.
De totale kosten van het bezitten van een voertuig: verder dan de aankoopprijs
Hier is wat de meeste eerste kopers choqueert: de aankoopprijs is vaak niet de grootste kostenpost van het bezitten van een auto. Over vijf jaar omvatten totale voertuigkosten afschrijving, brandstof, verzekering, financiering, staatskosten en onderhoud, samengevoegd tot wat Kelley Blue Book “Kosten om te bezitten” noemt. De meeste kopers budgetteren voor de lening. Ze vergeten alles wat daarbuiten valt.
Afschrijving alleen is goed voor ongeveer 55% van de verloren voertuigwaarde over vijf jaar. Dat betekent dat een auto die vandaag voor 1.500.000 ALL is gekocht, over vijf jaar ongeveer 675.000 ALL waard kan zijn. Je hebt voor dat gat betaald, of je het nu opmerkte of niet.
De andere kosten stapelen zich snel op:
- Verzekering varieert aanzienlijk afhankelijk van de leeftijd van het voertuig, model en de dekking.
- Brandstof hangt af van de motorinhoud, brandstoftype en hoeveel kilometers je jaarlijks rijdt.
- Onderhoud omvat geplande service, banden en onverwachte reparaties. Het kosten om te bezitten kader herinnert ons eraan dat elektronische reparaties in moderne voertuigen verrassend duur kunnen zijn.
- Registratie en wegenbelasting zijn terugkerend en vaak over het hoofd gezien.
- Financieringskosten (rente betaald over de leningstermijn) kunnen 10% tot 20% bovenop de voertuigprijs toevoegen.
Twee voertuigen met identieke aankoopprijzen kunnen duizenden verschillen in totale kosten over vijf jaar. Een compacte sedan met een lager brandstofverbruik en voorspelbaar onderhoud zal bijna altijd minder kosten om te bezitten dan een groter voertuig met dezelfde stickerprijs. Dit is precies hoe slimme voertuig kostenanalyse er in de praktijk uitziet.
Pro Tip: Voordat je je aan een voertuig verbindt, schat je totale kosten over vijf jaar, niet alleen de maandlasten. Een snelle berekening van verwachte afschrijving, verzekering, brandstof en onderhoud zal het ware financiële plaatje onthullen.
Het begrijpen van deze meerjarige kosten verduidelijkt waarom alleen kijken naar prijs of betaling misleidend is. Vervolgens onderzoeken we hoe financiering betaalbaarheid vormgeeft.
Hoe financiering voertuig betaalbaarheid beïnvloedt
Financiering is waar voertuig betaalbaarheid snel kan instorten, of waar een slimme koper een echt voordeel kan behalen. De leningstermijnen die je accepteert, beïnvloeden je maandbudget, je totale uitgaven en zelfs je psychologische relatie met het voertuig dat je rijdt.
Hier is hoe de belangrijkste financieringsvariabelen interageren:
- Rentepercentage. Een lager percentage betekent minder totaal geld dat over de levensduur van de lening wordt betaald. Zelfs een verschil van 2% op een lening van 1.000.000 ALL over vier jaar vertaalt zich in een betekenisvol bedrag dat bespaard of verloren gaat.
- Lengte van de leningstermijn. Een lening van 60 maanden versus een lening van 36 maanden kan je maandlasten verlagen, maar je betaalt rente voor twee extra jaren. Het voertuig waardeert ook verder af voordat je het volledig bezit.
- Grootte van de aanbetaling. Grotere aanbetalingen verlagen het gefinancierde bedrag, verlagen de rente en bouwen vanaf dag één eigen vermogen op.
- Dealer incentives. Deze kunnen de effectieve kosten van lenen verlagen, maar komen vaak met voorwaarden die niet altijd voor de hand liggen.
- Je kredietprofiel. Geldverstrekkers in Albanië, zoals elders, wijzen rentepercentages toe op basis van waargenomen risico. Een sterker kredietverleden ontgrendelt doorgaans betere voertuig financieringsopties en lagere tarieven.
Cox Automotive merkt op dat betaalbaarheid een gecombineerde uitkomst is van voertuigprijs, incentives, inkomen van de lener en kredietkosten, niet van een enkele factor alleen. Dit is cruciaal. Een lage maandlast die voortkomt uit een lange leningstermijn maakt een voertuig niet betaalbaarder. Het maakt het totaal duurder en moeilijker om te verkopen of in te ruilen zonder meer te moeten betalen dan de auto waard is.
Pro Tip: Bij het vergelijken van financieringsaanbiedingen, bereken altijd het totaal terugbetaald bedrag, niet alleen het maandcijfer. Vermenigvuldig de maandlasten met het aantal maanden, voeg vervolgens de aanbetaling toe. Dat is wat het voertuig je daadwerkelijk kost.
We zien nu hoe de complexiteit van financiering interageert met totale kosten. Laten we betaalbaarheid in de loop van de tijd en over voertuigtypes vergelijken.
Vergelijken van betaalbaarheid: nieuwe vs. gebruikte voertuigen en verschillende types
Kiezen tussen een nieuw en een gebruikt voertuig is een van de meest ingrijpende betaalbaarheidsbeslissingen die een Albanese koper kan maken. Het antwoord is niet altijd “gebruikte is goedkoper.” Het hangt af van voertuigtype, brandstofkosten, verwachte betrouwbaarheid en hoe lang je van plan bent het te houden.
| Voertuigtype | Afschrijvingspercentage | Brandstofkosten (jaarlijks) | Onderhoudskosten | Het beste voor |
|---|---|---|---|---|
| Nieuwe kleine sedan | Hoog (eerste 3 jaar) | Laag tot gematigd | Laag in het begin | Kopers die garantie willen |
| Gebruikte kleine sedan | Geabsorbeerd door de vorige eigenaar | Laag tot gematigd | Gemiddeld | Budgetgerichte kopers met technische kennis |
| Nieuwe pickup/SUV | Hoog | Hoog | Gemiddeld | Kopers met specifieke laadbehoeften |
| Gebruikte pickup/SUV | Gemiddeld na jaar 3 | Hoog | Hoog | Degenen die capaciteit nodig hebben tegen lagere instapkosten |
| Nieuwe elektrische auto | Gemiddeld | Zeer laag | Laag | Rijders met hoge kilometerstand met toegang tot opladen |
| Gebruikte elektrische auto | Significante vroege daling | Zeer laag | Laag tot gematigd | Technologisch vooruitstrevende kopers in stedelijke gebieden |
Volgens AAA, afschrijving is de meest significante eigendomskosten, en pickups kosten aanzienlijk meer per jaar om te bezitten dan kleine sedans vanwege hogere brandstof- en onderhoudskosten. Dat is een nuttige referentie voor Albanese kopers die een robuust voertuig afwegen tegen een praktische stadsauto.
Enkele aanvullende punten die het waard zijn om te weten:
- Elektrische voertuigen besparen op brandstof en mechanische service (geen olieverversingen, minder remvervangingen), maar de upfront prijzen blijven hoger in de Albanese markt.
- Oudere gebruikte auto’s kunnen betaalbaar lijken op de sticker, maar dragen hogere reparatierisico's, vooral zonder servicegeschiedenis.
- De wederverkoopwaarde verschilt scherp per model. Een voertuig met sterke lokale vraag behoudt zijn waarde beter, wat de totale betaalbaarheid direct verbetert.
- Het begrijpen van prijsfactoren van gebruikte auto’s in Albanië helpt je om afschrijving te voorspellen en voertuigen te kopen met betere wederverkooptrajecten.
Het juiste voertuig voor je budget is degene die de totale kosten minimaliseert voor jouw specifieke rijpatroon, niet degene met het laagste prijskaartje op de lijst. Verken bewezen strategieën voor voertuig reparatiekosten om de langetermijnkosten na aankoop verder te verlagen.
Nu we de betaalbaarheidsfactoren hebben vergeleken, richten we ons op het praktisch toepassen van deze inzichten voor Albanese autobezitters.
Toepassen van voertuig betaalbaarheid concepten op je autokoopbeslissing in Albanië
De theorie kennen is nuttig. Het toepassen ervan in de Albanese markt is waar het waardevol wordt. De voertuigmarkt in Albanië heeft zijn eigen dynamiek: een sterke voorkeur voor Europese merken, een aanzienlijk aandeel van gebruikte import, beperkte nieuwe autokredietproducten in vergelijking met West-Europa, en inkomensniveaus die de weken-van-inkomen maatstaf bijzonder belangrijk maken.
Hier is een praktisch proces om te beoordelen wat betaalbaar voor je is:
- Bereken je realistische budget. Gebruik de weken-van-inkomen methode. Bepaal hoeveel weken van je netto-inkomen het voertuig vertegenwoordigt. Wees eerlijk over wat je kunt absorberen zonder stress.
- Schat de totale eigendomskosten. Houd rekening met verzekering, brandstof voor je typische wekelijkse kilometrage, service-intervallen en eventuele verwachte reparaties op basis van de leeftijd en staat van het voertuig.
- Onderzoek lokale prijzen en afschrijving. Kijk naar prijs trends van gebruikte auto’s in Albanië om te begrijpen welke modellen waarde behouden en welke snel dalen.
- Vergelijk financieringsopties zorgvuldig. Controleer aanbiedingen van meerdere kredietverstrekkers. Bekijk de autofinancieringsopties die beschikbaar zijn in Albanië, inclusief bankleningen, dealerfinanciering en leasing.
- Stem het voertuig af op je werkelijke behoeften. Een koper die dagelijks 20 km in Tirana pendelt, heeft een ander voertuig nodig dan een koper die landelijke wegen in het noorden aflegt. Behoeften bepalen de echte betaalbaarheid.
- Onderhandel prijs en financiering afzonderlijk. Dit houdt de transactie transparant en voorkomt dat de maandlasten worden gebruikt om een opgeblazen aankoopprijs te verdoezelen.
Gegevens van Cox Automotive bevestigen dat inkomensgroei en incentives stijgende prijzen kunnen compenseren, waardoor de betaalbaarheid zelfs in uitdagende markten verbetert. Dit is bemoedigend voor Albanese kopers: het begrijpen van deze hefboom geeft je echte onderhandelingskracht.
Nu je weet hoe je betaalbaarheidsprincipes kunt toepassen, laten we een perspectief verkennen op de meest voorkomende fout die kopers maken.
Waarom alleen focussen op maandlasten je beoordeling van voertuig betaalbaarheid kan misleiden
Hier is de ongemakkelijke waarheid die de meeste gesprekken bij dealers proberen te vermijden. De maandlast is het enige meest manipuleerbare cijfer in elke autodeal. Rek de lening op tot 72 maanden. Pas de rente iets aan. Neem een inruil mee tegen onder marktwaarde. Elk van deze stappen kan een wild onbetaalbaar voertuig op papier perfect redelijk doen lijken.
Gegevens van Cox Automotive maken dit expliciet: dealers kunnen deals betaalbaar laten voelen door maandlasten aan te passen, maar als de prijzen stijgen of incentives krimpen, verslechtert de echte betaalbaarheid, vaak met verrassingen voor kopers maanden later.
De kopers die worden benadeeld zijn niet naïef. Ze gebruiken gewoon de verkeerde meetinstrument. Focussen op maandlasten is als een restaurant beoordelen op de lengte van het menu. Het vertelt je bijna niets over wat je daadwerkelijk krijgt.
Wat echt telt, is het totale geld dat je rekening verlaat over de eigendomperiode. Dat cijfer omvat betaalde rente, geabsorbeerde afschrijving, geabsorbeerde reparaties, verbruikte brandstof en betaalde verzekering. Een koper die de dynamiek van gebruikte autoprijzen begrijpt en deze werkelijke kosten in overweging neemt, zal bijna altijd een slimmere beslissing nemen dan iemand die gefocust is op het onder een bepaalde drempel houden van het maandcijfer.
De praktische oplossing is eenvoudig. Voordat je gaat onderhandelen, kom binnen met je maximale totale voertuigbudget over vijf jaar, niet alleen je maandelijkse plafond. Onderhandel dan eerst over de voertuigprijs, vervolgens over de financieringsvoorwaarden en als laatste over de inruilwaarde. Het gescheiden houden van deze drie gesprekken voorkomt dat de dealer cijfers over alle drie in balans brengt om een illusie van betaalbaarheid te creëren.
Vind je betaalbare voertuig met CarPulse in Albanië
Als je klaar bent om deze betaalbaarheidsprincipes in de praktijk te brengen, is CarPulse speciaal gebouwd voor Albanese kopers die transparantie, keuze en echte prijsgegevens op één plek willen.

De CarPulse voertuigmarktplaats laat je nieuwe en gebruikte aanbiedingen doorbladeren met filters op merk, model, jaar, kilometerstand, brandstoftype en prijs, zodat je direct zicht hebt op welke budgetvriendelijke voertuigen er zijn op jouw doelprijsniveau. Aanbiedingen van geverifieerde dealers bevatten nauwkeurige voertuigdetails die via VIN zijn ingevuld, zodat je de werkelijke staat kunt beoordelen voordat je contact opneemt met een verkoper. Of je nu een gebruikte sedan vergelijkt met een instap crossover, of financieringsvoorwaarden over modellen evalueert, CarPulse geeft je de informatie om een duidelijke beoordeling van betaalbaarheid te maken. En als je ook verkoopt, kun je je auto snel op CarPulse vermelden met hetzelfde VIN-gebaseerde systeem dat kopers vertrouwen.
Veelgestelde vragen
Hoe wordt voertuig betaalbaarheid gemeten?
Voertuig betaalbaarheid wordt gemeten aan de hand van het aantal weken van het inkomen van een gemiddelde verdiener dat nodig is om het mediane gefinancierde voertuig te kopen, waardoor het een nauwkeurigere maatstaf is dan alleen de stickerprijs of maandlasten.
Welke kosten moet ik overwegen naast de prijs van de auto bij het beoordelen van betaalbaarheid?
Naast de aankoopprijs moet je rekening houden met afschrijving, verzekering, brandstof, onderhoud en financieringskosten, die Kelley Blue Book opneemt in zijn vijfjarige kosten om te bezitten kader voor een compleet beeld.
Hoe beïnvloeden financieringsvoorwaarden voertuig betaalbaarheid?
Betaalbaarheid wordt gevormd door de combinatie van voertuigprijs, incentives, inkomen van de lener en rentepercentages, dus het evalueren van het totale terugbetaalde bedrag in plaats van het maandcijfer geeft je een nauwkeuriger beoordeling.
Zijn elektrische voertuigen betaalbaarder om te bezitten dan benzineauto's?
Elektrische voertuigen bieden doorgaans lagere brandstof- en onderhoudskosten, maar de jaarlijkse eigendomskosten zijn afhankelijk van je rijgewoonten, lokale elektriciteitsprijzen en hoe goed het voertuig zijn wederverkoopwaarde behoudt in de Albanese markt.
Hoe kan ik voertuig betaalbaarheid in de Albanese markt beoordelen?
Begin met het berekenen van je weken-van-inkomen budget, onderzoek vervolgens lokale prijzen, vergelijk financieringsaanbiedingen en gebruik tools zoals CarPulse om aanbiedingen met echte gegevens te vinden. Zoals Cox Automotive opmerkt, kan inkomensgroei en incentives je betaalbaarheidssituatie aanzienlijk verbeteren, zelfs wanneer de voertuigprijzen stijgen.
Aanbevolen
- Financimi i Automjeteve në Shqipëri: Kredi & Leasing |… | CarPulse Albania
- Financimi i automjeteve në Shqipëri: Kredi & Leasing |… | CarPulse Albania
- Blej Makina në Shqipëri: Udhëzuesi i Plotë | CarPulse.al | CarPulse Albania
- Makina ne Shitje Shqipëri - Udhëzuesi i Plotë për Blerje | CarPulse Albania