
Gidsen
Het Auto Leasing Proces in Albanië: Gids 2026
Het Auto Leasing Proces in Albanië: 2026 Gids
TL;DR:
- De meeste mensen geloven ten onrechte dat autoleasing inhoudt dat je de auto bezit, maar het geeft alleen het recht om deze tijdelijk te gebruiken. Leasingbetalingen dekken afschrijving en financieringskosten zonder eigen vermogen op te bouwen, en het overschrijden van kilometerlimieten resulteert in kostbare boetes. Albanese leasehouders over het hoofd zien vaak verzekeringshiaten en wanbetalingsclausules, wat leidt tot aanzienlijke financiële risico's als ze hun contracten niet zorgvuldig lezen.
De meeste mensen die vragen stellen over het auto leasing proces gaan ervan uit dat ze werken aan het bezitten van de auto. Dat is niet zo. Begrijpen wat autoleasing werkelijk is, verandert hoe je elk cijfer op het contract evalueert. Leasing is betalen voor het gebruik van een voertuig gedurende een bepaalde periode, niet het kopen ervan in termijnen. Je geeft de auto terug aan het einde, tenzij er een aankoopoptie bestaat en je ervoor kiest deze te gebruiken. Deze gids legt elke stap van het autoleasingproces uit, de werkelijke kosten die erbij komen kijken, en wat Albanese leasehouders specifiek moeten weten voordat ze iets ondertekenen.
Inhoudsopgave
- Belangrijkste punten
- Wat het auto leasing proces werkelijk betekent
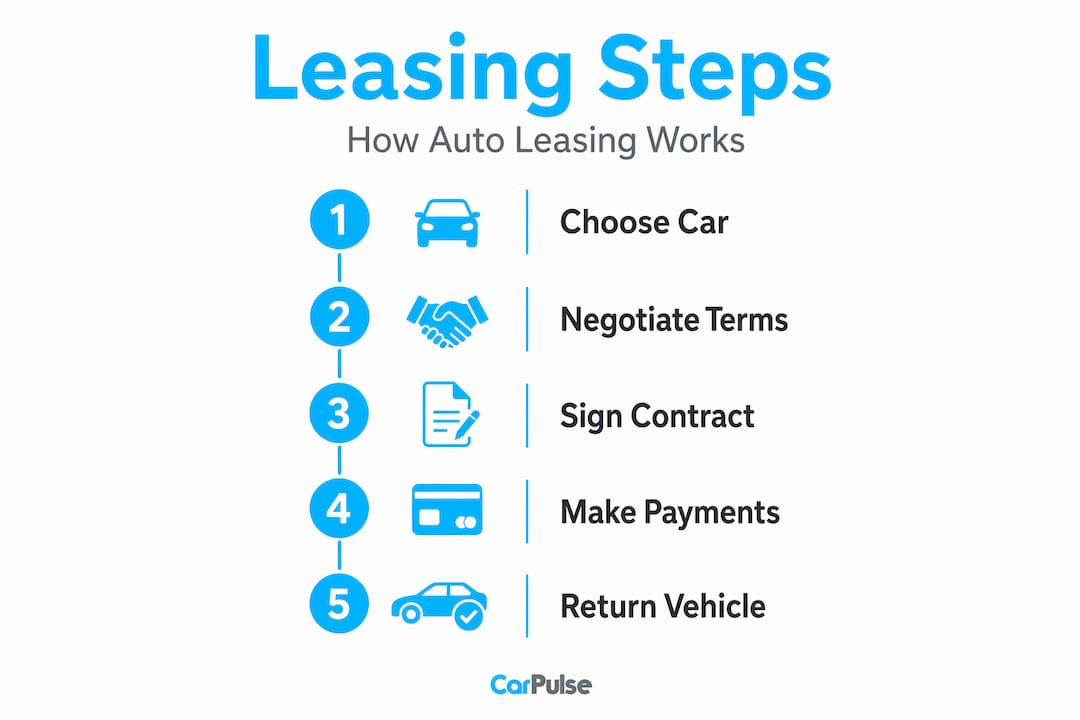
- Hoe het leasingproces werkt, stap voor stap
- De werkelijke kosten van leasing begrijpen
- Verzekeringseisen voor geleasede voertuigen in Albanië
- Mijn mening over wat Albanese leasehouders verkeerd doen
- Vind je volgende voertuig op Carpulse
- FAQ
Belangrijkste punten
| Punt | Details |
|---|---|
| Leasing is geen aankoop | Je betaalt voor het gebruik van het voertuig gedurende een vaste termijn, niet voor uiteindelijk eigendom. |
| Kilometerlimieten zijn het belangrijkst | Het overschrijden van je jaarlijkse limiet activeert per-kilometer boetes die snel oplopen. |
| Voorafgaande kosten zijn reëel | Aankoopkosten, aanbetalingen en betalingen voor de eerste maand zijn verschuldigd voordat je gaat rijden. |
| Albaanse verzekering heeft hiaten | Verplichte TPL-verzekering dekt derden, niet schade aan je geleasede auto. |
| Lees het contract zorgvuldig | Wanbetalingen kunnen leiden tot onmiddellijke volledige betaling van alle resterende termijnen. |
Wat het auto leasing proces werkelijk betekent
Voertuigleasing, ook wel consumentenleasing of contractverhuur genoemd in sommige markten, is een financieringsregeling waarbij je betaalt om een auto te gebruiken voor een bepaalde periode zonder eigendom te verwerven. De meeste leases lopen van 24 tot 36 maanden, en je maandelijkse betalingen dekken de geschatte afschrijving van het voertuig gedurende die periode plus een financieringskost. Je betaalt niet de volledige waarde van de auto af. Dat is het fundamentele verschil tussen leasing en een standaard autolening.
Wanneer je een auto rechtstreeks koopt of financiert, bouw je eigen vermogen op. Met een lease is er geen eigen vermogen. Wat je in plaats daarvan krijgt, zijn lagere maandlasten, de mogelijkheid om vaker in een nieuwer voertuig te rijden, en geen lange termijn eigendomsverantwoordelijkheid. De auto behoort gedurende de hele termijn toe aan de verhuurder (de leasingmaatschappij of dealer).
Een paar termen die het waard zijn om te kennen voordat je verder gaat:
- Restwaarde: De verwachte waarde van de auto aan het einde van de lease. Een hogere restwaarde verlaagt je maandlasten omdat er minder afschrijving gedekt hoeft te worden.
- Money factor: De financieringsrente op een lease, uitgedrukt als een klein decimaal. Vermenigvuldig het met 2.400 om de ruwe jaarlijkse percentage-equivalent te krijgen.
- Gecapitaliseerde kosten: De overeengekomen prijs van het voertuig. Dit naar beneden onderhandelen verlaagt je betalingen direct.
- Aankoopkosten: Een leningvergoeding, meestal tot $1.000, die zelden onderhandelbaar is en vaak in de lease wordt opgenomen.
- Kilometerlimiet: Leasehouders stemmen in met een jaarlijkse limiet die meestal tussen de 10.000 en 15.000 mijl ligt. Overschrijding activeert per-kilometer kosten.
De meeste consumentenleases zijn gesloten leases, wat betekent dat het risico van de restwaarde bij de verhuurder blijft. Als de auto aan het einde van de lease minder waard is dan verwacht, is dat hun probleem, niet het jouwe, zolang je je aan de contractvoorwaarden houdt.
Hoe het leasingproces werkt, stap voor stap
Het kernleasingproces loopt van het selecteren van voorwaarden tot het teruggeven of kopen van het voertuig aan het einde van het contract. Hier is hoe dat er in de praktijk uitziet:
- Controleer je krediet en stel een budget vast. Leasingmaatschappijen bekijken kredietscores nauwkeurig. Een sterkere score ontgrendelt betere money factors. Ken je maandelijkse limiet voordat je een dealership binnenloopt.
- Kies een leaseperiode. Termijnen lopen meestal van twee tot vier jaar. Kortere termijnen betekenen hogere maandlasten maar meer flexibiliteit. Langere termijnen spreiden de betalingen uit maar verplichten je om langer aan het voertuig gebonden te zijn.
- Schat je jaarlijkse kilometerstand eerlijk in. Dit is waar de meeste mensen de fout ingaan. Denk aan je dagelijkse woon-werkverkeer, weekenduitstapjes en eventuele seizoensgebonden reizen. Onderschatten en je zult boetes betalen bij terugkeer.
- Onderhandel over de gecapitaliseerde kosten. De voertuigprijs is onderhandelbaar, net als bij een aankoop. Een lagere cap cost betekent lagere maandlasten. Sla deze stap niet over omdat het ongemakkelijk aanvoelt.
- Bekijk alle kosten en de money factor. Vraag de dealer om je de money factor expliciet te tonen. Vergelijk het met de huidige markttarieven. Aankoopkosten en afhandelingskosten (in rekening gebracht aan het einde van de lease) moeten vooraf worden bekendgemaakt.
- Onderteken het leasecontract zorgvuldig. Lees elke clausule, vooral de secties over kilometeroverschrijdingen, slijtage- en schadecriteria, boetes voor voortijdige beëindiging, en wat er gebeurt als je in gebreke blijft. Leases zijn bindende contracten en het overdragen of verkopen van het voertuig is over het algemeen niet toegestaan.
- Betaal op tijd, elke maand. Te late betalingen zijn geen kleine overlast bij een lease. Meer hierover in de kostensectie.
- Kies je optie aan het einde van de lease. Geef de auto terug, koop deze tegen de vooraf bepaalde restwaarde als het contract dit toestaat, of in sommige gevallen, ga door naar een nieuwe lease.
Pro Tip: Vraag de dealer voordat je ondertekent om je door een volledige leasewerkblad te leiden met de cap cost, restwaarde, money factor en alle kosten. Elke dealer die niet bereid is je deze uitsplitsing te tonen, is een dealer die je beter kunt vermijden.
De werkelijke kosten van leasing begrijpen
Leasing kan in eerste instantie goedkoop lijken. Maandelijkse betalingen zijn bijna altijd lager dan een lening voor dezelfde auto. Maar het volledige plaatje omvat een reeks kosten die nieuwe leasehouders verrassen.
Voorafgaande kosten zijn aanzienlijk. Initiële kosten kunnen een borg, betaling voor de eerste maand, aankoopkosten, belastingen en registratiekosten omvatten. In sommige deals is een verlaging van de gecapitaliseerde kosten (in wezen een aanbetaling) vereist of aanbevolen om de maandlasten te verlagen. Voordat je de showroom verlaat, schrijf je misschien een cheque ter waarde van enkele duizenden dollars.
Maandlasten worden berekend op basis van afschrijving plus de financieringskosten. Een voertuig met een sterke restwaarde en een lage money factor genereert de meest gunstige betalingen. Dit is waarom sommige modellen veel beter leasen dan andere, zelfs wanneer hun stickerprijzen vergelijkbaar zijn.
De kosten die mensen het meest verrassen zijn de boetes:
- Kilometeroverschrijdingen: Het overschrijden van je limiet kost meestal 15 tot 25 cent per mijl, afhankelijk van het contract. Rijd 5.000 mijl over een lease van 36 maanden en je zou $750 tot $1.250 kunnen verschuldigd zijn bij terugkeer.
- Slijtage: Normale slijtage is meestal acceptabel. Krassen, deuken, versleten banden en interne schade die de standaarddrempel overschrijdt, worden in rekening gebracht bij terugkeer.
- Vroegtijdige beëindiging: Boetes voor het vroegtijdig beëindigen van een lease zijn aanzienlijk. De verhuurder brengt meestal de resterende betalingen, kosten en een beëindigingsboete in rekening. Er is geen schone exit uit een leasecontract halverwege.
Pro Tip: Als je weet dat je rijpatronen vaak hoog zijn, onderhandel dan vooraf over een hogere kilometerlimiet. Het per-kilometer tarief in het contract is bijna altijd goedkoper dan de boete voor overschrijding die bij terugkeer in rekening wordt gebracht.
Voor een breder overzicht van autofinancieringsopties in Albanië, inclusief hoe leasing zich verhoudt tot traditionele leningen, heeft CarPulse een gedetailleerde lokale gids die het lezen waard is voordat je je verbindt.
Verzekeringseisen voor geleasede voertuigen in Albanië
Deze sectie is belangrijker dan de meeste Albanese leasehouders zich realiseren. Het standaardverzekeringskader van het land beschermt je niet volledig wanneer je een geleasede auto rijdt.
Motor aansprakelijkheidsverzekering (TPL) is verplicht voor alle voertuigen in Albanië. Het dekt materiële en gezondheidschade aan derden als je een ongeluk veroorzaakt. Wat het niet dekt, is schade aan je eigen voertuig, de geleasede auto zelf. Als je een ongeluk krijgt, betaalt TPL de andere partij. De reparatiefactuur van het geleasede voertuig komt op jou.
Dit creëert een reëel financieel risico. Aangezien de auto toebehoort aan de leasingmaatschappij, is schade eraan tijdens jouw termijn jouw contractuele verantwoordelijkheid. De meeste leasecontracten vereisen dat je naast TPL ook uitgebreide en aanrijdingsdekking hebt. Controleer dit in je contract voordat je ondertekent.
Een paar andere dingen om te weten:
- Rapporteer ongevallen onmiddellijk. Schade aan een geleased voertuig vereist een snelle melding aan de verhuurder en meestal een politierapport. Ongeautoriseerde reparaties kunnen leiden tot contractschendingen en boetes.
- Claims hebben een termijn. Volgens de Albanese wet moeten motor aansprakelijkheidsclaims binnen twee jaar na het voorval worden ingediend.
- Grensoverschrijdend rijden. Veel Albanese leasecontracten bevatten beperkingen op het rijden met het voertuig buiten het land. Als je grenzen moet oversteken, controleer dan of het contract voorafgaande toestemming vereist en welke aanvullende verzekering nodig is.
Als je leasecontract niet specificeert welke dekking vereist is bovenop TPL, vraag dan schriftelijk voordat je ondertekent. Een hiaten in de dekking voor een voertuig dat je niet bezit, is een risico dat je niet kunt negeren.
Mijn mening over wat Albanese leasehouders verkeerd doen
Ik heb veel mensen gezien die een lease binnenlopen met de verwachting van flexibiliteit en er weer uitkomen met het gevoel vast te zitten. De meeste frustratie is terug te voeren op twee dingen: kilometerberekeningen en het niet lezen van de wanbetalingsclausules.
Uit mijn ervaring schatten mensen hun jaarlijkse kilometerstand in op basis van hun beste rijgewoonten, niet hun werkelijke gewoonten. Dan komen ze in maand 30 van een lease van 36 maanden en realiseren ze zich dat ze al 4.000 mijl over zijn. De rekensom op dat moment is pijnlijk en onvermijdelijk.
De financiële schok die gepaard gaat met een wanbetaling is nog erger. Wanbetalingen in Albanië kunnen een clausule activeren die onmiddellijke volledige betaling van alle resterende termijnen vereist. Dat is geen waarschuwingbrief. Dat is het volledige resterende saldo dat in één keer verschuldigd is. De meeste mensen lezen die bepaling niet totdat deze op hen van toepassing is.
Wat ik iedereen vertel die naar een lease kijkt: beschouw de kilometerlimiet als je harde plafond en bouw een buffer in je budget voor de eerste maand van de overlap met de volgende lease. De Albanese markt groeit op dit gebied, maar lokale contracten zijn niet altijd geschreven met het onderwijs van de leasehouder in gedachten. Je moet voor jezelf opkomen aan de onderhandelingstafel.
Het afstemmen van leasevoorwaarden op je werkelijke gewoonten is geen optionele raad. Het is de belangrijkste beslissing die je in het hele proces maakt.
— Henri
Vind je volgende voertuig op Carpulse
Of je nu klaar bent om te leasen of nog steeds je opties vergelijkt, CarPulse maakt het gemakkelijker om te zien wat er op dit moment beschikbaar is in Albanië.

CarPulse is de grootste automarkt van Albanië, die kopers en leasehouders verbindt met geverifieerde dealers en particuliere verkopers in het hele land. Je kunt filteren op merk, model, jaar, prijs en brandstoftype om voertuigen te vinden die passen bij je budget en leasevoorkeuren. Dealers op het platform zijn geverifieerd, de aanbiedingen zijn gedetailleerd, en de mobiele app betekent dat je overal kunt bladeren, opslaan en vergelijken. Als je werkt aan de beslissing tussen leasen en kopen, doorloopt de autofinancieringsgids op CarPulse de volledige vergelijking met de context van de Albanese markt ingebouwd.
FAQ
Wat is het auto leasing proces in eenvoudige termen?
Het auto leasing proces omvat het selecteren van een voertuig en leaseperiode, het onderhandelen over prijzen, het ondertekenen van een contract, het maken van maandelijkse betalingen en het teruggeven of kopen van het voertuig aan het einde van de termijn. Je betaalt voor het gebruik van de auto, niet voor eigendom.
Hoe verschilt het autoleasingproces van kopen?
Wanneer je koopt, bouw je eigen vermogen op en bezit je uiteindelijk het voertuig. Met een lease dekken de betalingen alleen de afschrijving en financieringskosten, en de auto gaat aan het einde van de termijn terug naar de verhuurder.
Wat gebeurt er als ik mijn kilometerlimiet overschrijd?
Het overschrijden van de kilometerlimiet activeert per-kilometer boetes die in het leasecontract zijn vastgesteld, meestal tussen de 15 en 25 cent per mijl. Deze kosten worden berekend en geïnd bij de terugkeer van het voertuig.
Heb ik meer dan TPL-verzekering nodig voor een geleasede auto in Albanië?
Ja. TPL is verplicht, maar dekt alleen schade aan derden. Leasehouders hebben meestal aanvullende dekking nodig voor schade aan het geleasede voertuig zelf, aangezien het contract meestal uitgebreide en aanrijdingsverzekering vereist.
Kan ik een autolease vroegtijdig beëindigen in Albanië?
Vroegtijdige beëindiging is technisch mogelijk maar kostbaar. Vroegtijdig beëindigen betekent meestal het betalen van resterende termijnen, kosten en een beëindigingsboete. In sommige gevallen kunnen wanbetalingsclausules het volledige resterende saldo onmiddellijk verschuldigd maken.