
Gidsen
Autoverzekering in Albanië: Dekkingstypes en Kosten
Autoverzekering in Albanië: Dekkingstypes en wat ze kosten
Elk geregistreerd voertuig in Albanië heeft wettelijk TPL (aansprakelijkheid voor derden) verzekering nodig, terwijl Kasko en Minikasko optionele aanvullingen zijn die je eigen auto beschermen. Autoverzekering kosten Albanië hangt voornamelijk af van vijf factoren: het motorvermogen van je auto, je leeftijd en rijgeschiedenis, de stad waar je geregistreerd bent, de marktwaarde van het voertuig en of je extra's toevoegt zoals pechhulp of Europese dekking. Een basis TPL-polis voor een kleine stadsauto is goedkoop; een volledige Kasko voor een nieuwere auto kost meerdere keren meer.
Voordat je iets anders doet:
- Controleer de vervaldatum van je huidige polis. Je kunt een verlenging kopen tot 15 dagen voordat deze vervalt, zonder dat er een onderbreking vereist is.
- Koop TPL online via een verzekeraar of app als je auto geregistreerd is in Albanië. Het is verplicht, ongeacht hoe vaak je rijdt.
- Overweeg Kasko alleen als je auto voldoet aan de waarde- en leeftijdseisen die verzekeraars stellen. Anders past Minikasko meestal beter.
Belangrijkste punten
TPL is verplicht en dekt alleen derden, terwijl Kasko en Minikasko optionele aanvullingen zijn die je eigen voertuig beschermen en echte geschiktheidsbeperkingen hebben.
| Punt | Details |
|---|---|
| TPL is niet onderhandelbaar | Elke in Albanië geregistreerde auto heeft het wettelijk nodig; rijden zonder het risico op boetes en inbeslagname. |
| Kasko heeft strikte geschiktheid | Verzekeraars vereisen vaak een marktwaarde van ongeveer €5.000 en een voertuigleeftijd van minder dan ongeveer 10 jaar. |
| Minikasko vult de kloof | Het is geschikt voor oudere of lagere waarde auto’s die niet in aanmerking komen voor volledige Kasko-dekking. |
| Verleng tot 15 dagen van tevoren | Een vervangingspolis kopen vóór de vervaldatum voorkomt een onderbreking in de dekking. |
| Digitaal kopen versnelt het proces | Apps bieden nu directe TPL-aankopen met betalingsplannen, sommige met 0% rente. |
Inhoudsopgave
- Wat is TPL en waarom is het verplicht
- Kasko en Minikasko: Wat ze toevoegen boven het minimum
- Hoe verzekeraars je premie berekenen
- Rijden in het buitenland: Groene kaart en grensverzekeringsregels
- Waar en hoe autoverzekering te kopen in Albanië
- Wat te doen na een ongeluk
- Hoe de juiste polis te kiezen zonder te veel te betalen
- Veelgestelde vragen
- Bronnen
Wat is TPL en waarom is het verplicht
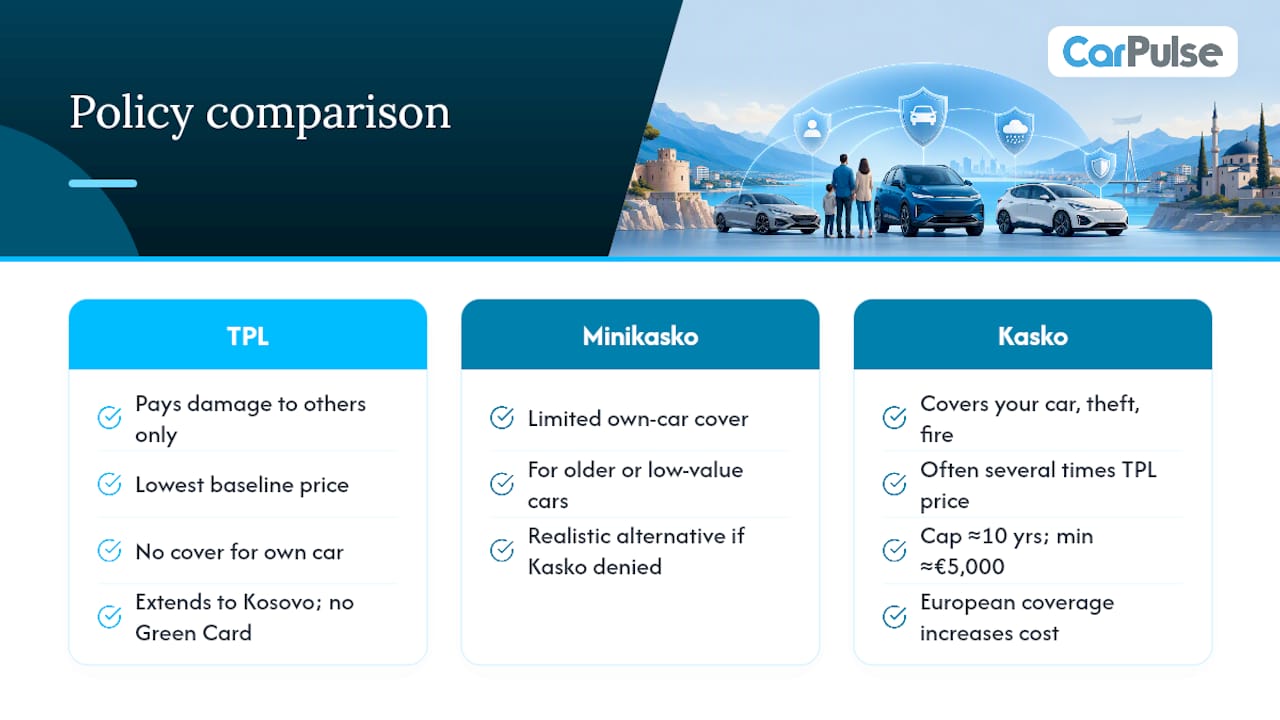
TPL staat voor aansprakelijkheid voor derden, en het is het enige type verzekering dat de Albanese wet daadwerkelijk vereist. Het betaalt voor schade die je aan andere mensen toebrengt, in drie categorieën: materiële schade aan hun voertuig of eigendommen, lichamelijk letsel en vermogensverlies (verloren inkomen, medische rekeningen die direct aan het ongeluk zijn verbonden). Het betaalt geen cent voor je eigen auto.
Polissen lopen voor een jaar en dekken doorgaans Albanië samen met Kosovo, aangezien de twee landen een gemeenschappelijke verzekeringszone voor binnenlandse TPL delen. Dit is een detail dat veel bestuurders missen wanneer ze aannemen dat de polis stopt bij de Albanese grens.
Als je dit overslaat, zijn de gevolgen onmiddellijk. Rijden zonder geldige TPL is een wettelijke overtreding die boetes met zich meebrengt en kan betekenen dat je auto bij een controle in beslag wordt genomen. Verzekeraars die bevoegd zijn om TPL in Albanië te verkopen zijn onder andere SIGAL UNIQA, SIGMA (VIG) en anderen die opereren onder het verzekeringskader van het land, dus rondkijken tussen geregistreerde bedrijven is eenvoudig.
Een paar cijfers die het waard zijn om te weten:
- De TPL-vergoedingslimieten zijn vastgesteld in Lekë en variëren per verzekeraar en polistype, waarbij lichamelijk letsel, materiële schade en vermogensverlies afzonderlijk worden gedekt.
- Extra's zoals AutoSOS pechhulp en Europese territoriale uitbreidingen worden vaak verkocht naast de basis TPL-polis, niet automatisch gebundeld.
- De standaardtermijn is één jaar; er is geen maandelijkse TPL-product in de Albanese markt zoals sommige landen aanbieden.
Pro Tip: Stel een kalenderherinnering in 20 dagen voordat je TPL verloopt. Dat geeft je een buffer om prijzen te vergelijken zonder het risico op een dekkingstekort op de werkelijke vervaldatum.
Kasko en Minikasko: Wat ze toevoegen boven het minimum
TPL beschermt andere mensen. Kasko en Minikasko beschermen je auto, en ze werken heel anders dan elkaar.
Volledige Kasko dekt je eigen voertuig voor schade door ongevallen, ongeacht schuld, plus doorgaans diefstal, brand en vandalisme, afhankelijk van de polisvoorwaarden. Het is het dichtstbijzijnde dat je krijgt bij uitgebreide dekking in de Albanese markt. Minikasko is een verkleinde versie, die meestal een smallere set risico's dekt (vaak diefstal en specifieke schade) tegen een lagere premie, met een capped uitbetaling.
Het probleem met volledige Kasko is de geschiktheid. De meeste verzekeraars schrijven geen Kasko-polis tenzij de auto voldoet aan een minimale marktwaarde, vaak rond de €5.000, en binnen ongeveer een leeftijdsvenster van 10 jaar valt. Rijd je in een oudere tweedehands auto, dan wordt Kasko je misschien gewoon niet aangeboden, ongeacht hoeveel je zou betalen.
Dat is precies waar Minikasko zijn plaats verdient. Het is gebouwd voor auto’s die niet aan de Kasko-norm voldoen, of voor eigenaren die enige bescherming willen zonder de hogere premie. Sommige Minikasko-producten capteren de compensatie op niveaus zoals 1.000.000 Lekë, een plafond dat het waard is om te controleren voordat je aanneemt dat je volledig gedekt bent.
- Volledige Kasko: bredere bescherming, schuldonafhankelijk, strikte geschiktheid.
- Minikasko: gedeeltelijke bescherming, lagere kosten, minder beperkingen op voertuigleeftijd of waarde.
- Beiden sluiten algemene slijtage, mechanische defecten en vaak schade door rijden onder invloed uit.
Pro Tip: Koop geen volledige Kasko alleen omdat het veiliger klinkt. Als je auto ouder is dan 10 jaar of minder dan ongeveer €5.000 waard is, kunnen verzekeraars het toch weigeren, dus Minikasko is de realistische optie en vaak de financieel slimste.
Hoe verzekeraars je premie berekenen
Je prijs is geen vast bedrag dat uit een tabel is gehaald. Verzekeraars wegen verschillende factoren, en het begrijpen ervan stelt je in staat om daadwerkelijk te onderhandelen of slimmer te winkelen in plaats van het eerste aanbod te accepteren.
De belangrijkste variabelen die je premie beïnvloeden:
- Motor grootte en vermogen. Grotere motoren betekenen statistisch grotere claims, dus TPL en Kasko schalen beide met pk of cilinderinhoud.
- Leeftijd en ervaring van de bestuurder. Nieuwe bestuurders, vooral onder de 25, betalen doorgaans meer bij bijna elke verzekeraar.
- Claims geschiedenis. Een schoon record verdient een no-claims korting; recente ongevallen verhogen je verlengingsprijs.
- Waarde en leeftijd van het voertuig. Dit is het belangrijkst voor Kasko, waar het uitbetalingsplafond is gekoppeld aan wat de auto daadwerkelijk waard is.
- Stad of regio. Stedelijke gebieden zoals Tirana zien dichter verkeer en hogere ongevallenpercentages, wat verzekeraars in de prijsstelling meenemen.
- Territorium en extra's. Dekking uitbreiden naar Europa, pechhulp toevoegen of je eigen risico verlagen verhoogt allemaal de basisprijs.
Eigen risico's werken zoals je zou verwachten: kies een hoger eigen risico en je premie daalt, maar je betaalt meer uit eigen zak als je daadwerkelijk een claim indient. Het is een echte afweging, geen formaliteit op het papier.
Voor ruwe budgettering zit een kleine stadsauto met een basis TPL-polis aan de onderkant van het kostenpectrum, terwijl een nieuwere, hogere waarde voertuig met volledige Kasko met Europese uitbreiding en pechhulp meerdere keren die basisprijs kan kosten. Totale voertuigbezitkosten in Albanië omvatten verzekering naast brandstof, onderhoud en belastingen, dus het helpt om de premie als één regelitem in een groter jaarlijks budget te plannen in plaats van in isolatie.
Als je een auto verzekert die je net hebt gekocht, kan het controleren van essentiële onderhoudsgewoonten voor Albanese wegen naast je verzekeringsaankopen kleine problemen opvangen voordat ze in dure claims veranderen.
Rijden in het buitenland: Groene kaart en grensverzekeringsregels
Albanees TPL volgt je niet automatisch over elke grens. Twee documenten vullen de kloof: Karton Jeshil (Groene Kaart) en Polica Kufitare (grenspolis).
Als je een Albanees bestuurder bent die naar het buitenland gaat, heb je de Karton Jeshil nodig om aansprakelijkheid voor derden te garanderen in de landen die je bezoekt. Zonder dit rijd je onverzekerd op het moment dat je een land binnenrijdt dat het vereist. In de andere richting hebben buitenlandse voertuigen die Albanië binnenkomen een Polica Kufitare nodig, een grenspolis die dezelfde rol vervult voor bezoekers.
De geldigheidsopties voor grenspolissen variëren doorgaans van korte reizen tot een volledig jaar:
- 15 dagen voor een snelle grensovergang of transit.
- 30 tot 90 dagen voor uitgebreide reizen of seizoensgebonden bezoeken.
- Tot 1 jaar voor bestuurders die regelmatig grenzen oversteken.
Voordat je reist, doorloop je deze checklist:
- Bevestig dat je Karton Jeshil geldig is voor elk land op je route, niet alleen je eindbestemming.
- Neem je voertuigregistratie, je nationale ID of paspoort en het fysieke Groene Kaart-document mee.
- Koop grensdekking een paar dagen voor de reis in plaats van bij de grens, aangezien wachttijden en vertragingen in de papierwerk gebruikelijk zijn bij drukke controlepunten.
Waar en hoe autoverzekering te kopen in Albanië
Je hebt drie praktische manieren om dekking te kopen: verzekeringskantoren, geautoriseerde agenten of makelaars, en digitale kanalen via bank- of fintech-apps. Alle drie verkopen dezelfde onderliggende producten, TPL, Kasko en Minikasko, maar de ervaring verschilt sterk.
Een verzekeringskantoor binnenlopen werkt nog steeds prima als je iemand wilt die de voorwaarden face-to-face uitlegt. Agenten en makelaars kunnen nuttig zijn om meerdere verzekeraars tegelijk te vergelijken in plaats van elke afzonderlijk te bezoeken. Maar digitaal kopen heeft het proces voor veel bestuurders echt veranderd. Lokale rapporten geven aan dat de ervaring van het kopen van verzekering in Albanië is verschoven van een papierlast naar iets veel handiger, grotendeels gedreven door mobiele apps.
De typische aankoopstroom ziet er als volgt uit:
- Verzamel je voertuigregistratie, ID en het huidige polisnummer als je verlengt.
- Krijg een offerte, hetzij persoonlijk, via een makelaar of via een app.
- Kies je dekkingsniveau en eventuele extra's (pechhulp, Europese uitbreiding).
- Betaal, hetzij in één keer of via een betalingsplan.
- Ontvang je polis, vaak als een PDF onmiddellijk via digitale kanalen, of op papier als je deze bij een fysiek kantoor hebt gekocht.
Bij betaling laten apps zoals Myiute bestuurders nu TPL kopen en de kosten splitsen in 4 termijnen met 0% rente, wat belangrijk is als je liever niet het volledige jaar vooraf betaalt. Die betalingsoptie heeft ook geholpen om onopzettelijke onderbrekingen te verminderen, aangezien digitaal verlengen minuten duurt in plaats van een reis naar een kantoor.
Pro Tip: Als je net een tweedehands auto hebt gekocht via een platform zoals CarPulse, verzeker deze dan voordat je hem naar huis rijdt, niet erna. Een onderbreking van zelfs één dag zonder TPL is een wettelijke overtreding, en dealers dekken dat risico niet voor jou.
Wat te doen na een ongeluk
De minuten direct na een ongeluk bepalen hoe soepel je claim later verloopt. Blijf kalm en werk dit in volgorde door:
- Controleer eerst op verwondingen. Bel de hulpdiensten als iemand gewond is, zonder uitzonderingen.
- Verplaats voertuigen uit het verkeer als het veilig is om dat te doen, en zet de waarschuwingslichten aan.
- Wissel gegevens uit met de andere bestuurder: naam, kenteken, verzekeraar en polisnummer.
- Maak foto's van de scène, de schade en de positie van beide voertuigen voordat er iets beweegt.
- Bel de politie voor alles wat verder gaat dan kleine krassen, aangezien een politieverslag vaak vereist is als documentatie voor je claim.
Als je veilig bent, meld je dit zo snel mogelijk aan je verzekeraar. Je hebt doorgaans nodig:
- Het politieverslag (als er een is ingediend).
- Foto's van de schade en de plaats van het ongeluk.
- Je polisnummer en ID.
- De verzekeringsgegevens van de andere bestuurder.
Reactie- en betalingstijdlijnen variëren per verzekeraar en complexiteit van de claim, maar eenvoudige TPL-claims bewegen doorgaans sneller dan betwiste Kasko-claims waarbij schuldvragen betrokken zijn. Eén ding dat het waard is om te beschermen: het indienen van kleine claims kan in de loop van de tijd je no-claims korting verminderen, dus weeg af of een kleine reparatie het waard is om uit eigen zak te betalen in plaats van via verzekering, vooral als je eigen risico de meeste uitbetaling toch zou opslokken.
Hoe de juiste polis te kiezen zonder te veel te betalen
Het afstemmen van dekking op je werkelijke situatie, in plaats van te kopen wat een agent aandringt, bespaart echt geld. Werk dit door voordat je iets ondertekent:
- Maak een lijst van hoe je de auto daadwerkelijk gebruikt: dagelijks stadsrijden, af en toe lange ritten of regelmatig reizen naar het buitenland.
- Controleer of je auto in aanmerking komt voor volledige Kasko of dat Minikasko de realistische optie is.
- Controleer de territoriale limieten. Deckt de polis alleen Albanië, of Albanië en Europa?
- Bevestig het eigen risico bedrag en hoe dit een echte claimuitbetaling beïnvloedt.
- Vraag naar het claimnetwerk. Heeft de verzekeraar reparatiepartners bij jou in de buurt, of word je naar de andere kant van de stad gestuurd?
Als je met een verzekeraar of agent praat, vraag dan direct:
- Wat is de exacte schadevergoedinglimiet voor lichamelijk letsel, materiële schade en vermogensverlies?
- Wat is specifiek uitgesloten? Vraag om de uitsluitingslijst, niet om een samenvatting.
- Hoe werkt het claimsproces van begin tot eind, en wat is de typische betalingstijdlijn?
Let op een paar rode vlaggen: vage uitsluitingsformuleringen die niemand duidelijk kan uitleggen, beloften van snelle claims zonder benoemde lokale reparatiepartners, en premies die verdacht laag lijken in vergelijking met concurrenten die dezelfde dekking aanbieden. Als een offerte te goed lijkt, is dat meestal zo, en het tekort komt later naar voren in de kleine lettertjes.
Waarom deze gids bestaat
Mijn eerste polis kopen in Albanië betekende dat ik door jargon moest zitten dat ik niet volledig begreep, en ik heb deze gids gemaakt om andere bestuurders dat te besparen. Carpulse verbindt al kopers, verkopers en dealers in het hele land, dus lezers door de volgende stap leiden, het verzekeren van de auto die ze net hebben gekocht of verkocht, voelde als een natuurlijke uitbreiding van dat werk.
Veelgestelde vragen
Wat kost autoverzekering in Albanië?
Kosten hangen af van het type dekking, voertuigvermogen, leeftijd van de bestuurder, claims geschiedenis en stad. Een basis TPL-polis voor een kleine auto zit aan de onderkant; volledige Kasko voor een nieuwere, hogere waarde voertuig met Europese dekking kost aanzienlijk meer, vaak meerdere keren de basis TPL-prijs.
Is TPL hetzelfde als volledige autoverzekering?
Nee. TPL betaalt alleen voor schade die je aan andere mensen of hun eigendommen toebrengt. Het betaalt niets voor het repareren van je eigen auto na een ongeluk, diefstal of brand, wat waar Kasko of Minikasko in beeld komt.
Kan ik een oudere tweedehands auto verzekeren met Kasko?
Vaak niet. De meeste verzekeraars stellen de geschiktheid voor Kasko vast rond een voertuigleeftijd van 10 jaar en een minimale marktwaarde van ongeveer €5.000. Als je auto buiten deze limieten valt, is Minikasko meestal het realistische alternatief.
Heb ik een Groene Kaart nodig om in Kosovo te rijden?
Binnenlandse TPL-polissen in Albanië strekken zich doorgaans uit tot Kosovo zonder een aparte Groene Kaart, aangezien de twee markten die dekkingszone delen. Controleer de specifieke polisvoorwaarden om dit te bevestigen, aangezien de details van de dekking per verzekeraar kunnen variëren.
Wat gebeurt er als ik zonder geldige TPL rijd?
Je overtreedt de Albanese wet, wat kan betekenen dat je boetes en inbeslagname van het voertuig bij een controle kunt krijgen. Het betekent ook dat je persoonlijk aansprakelijk bent voor eventuele schade die je veroorzaakt, zonder dat een verzekeraar de kosten dekt.
Kan ik in termijnen betalen voor autoverzekering in Albanië?
Ja. Verschillende digitale kanalen, waaronder bank- en fintech-apps, bieden nu betalingsplannen aan, sommige met 0% rente over vier betalingen, waardoor de jaarlijkse kosten gemakkelijker te beheren zijn zonder de volledige premie vooraf te betalen.
Dit artikel is algemene informatie, geen vervanging voor advies van een gekwalificeerde financiële adviseur. Raadpleeg een gekwalificeerde financiële professional over je eigen omstandigheden voordat je actie onderneemt op basis van iets hier.
Bronnen
- iute – Siguracioni i makinës (Myiute-app en betalingsopties)
- Albsig – Kasko of volledige Kasko: welke te kiezen?
- SIGAL – Online motorverzekering prijzen en extra's
- SIGMA VIG – Motorverzekeringsproducten (TPL & grensoverschrijdend)
Aanbevolen
- Financiering van voertuigen in Albanië: Krediet & Leasing |… | CarPulse Albanië
- Financiering van voertuigen in Albanië: Krediet & Leasing |… | CarPulse Albanië
- Hoe een auto te financieren in Albanië: jouw gids voor… | CarPulse Albanië
- Financiering van de auto in Albanië: de complete gids | CarPulse Albanië