
Gidsen
Moderne Autoleasing Uitleg: Jouw Gids voor 2026
Moderne Autoleasing Uitleg: Jouw Gids voor 2026
TL;DR:
- Moderne autoleasing stelt je in staat om een nieuw voertuig te rijden voor een vaste termijn zonder eigendom. Het biedt lagere maandlasten, maar bouwt geen eigen vermogen op, waardoor het ideaal is voor kortetermijnrijders. Kopen blijft op de lange termijn kosteneffectiever, vooral voor hoge kilometerstand, langetermijnrijders.
Moderne autoleasing is een financiële overeenkomst die je in staat stelt om een nieuw voertuig te rijden voor een bepaalde termijn zonder het te bezitten. Je betaalt maandelijks voor het deel van de waarde van de auto dat je gebruikt, niet de volledige aankoopprijs. Leasecontracten lopen doorgaans 24–39 maanden met jaarlijkse kilometerlimieten tussen 10.000 en 15.000 mijl. Merken zoals Toyota, BMW, Honda en Ford bieden allemaal leaseprogramma's aan via hun dealer netwerken. Begrijpen wat moderne autoleasing is voordat je ondertekent, voorkomt dure verrassingen aan het einde van het contract.
Wat is moderne autoleasing en hoe worden de betalingen berekend?
Een leasebetaling dekt drie dingen: de gecapitaliseerde kosten, de restwaarde en de geldfactor. De gecapitaliseerde kosten zijn de onderhandelde prijs van het voertuig. De restwaarde is wat de auto naar verwachting waard zal zijn wanneer de lease eindigt. De geldfactor is de lease-equivalent van een rentepercentage, uitgedrukt als een klein decimaal zoals 0.00125.
Hier is hoe de wiskunde in de praktijk werkt. Je trekt de restwaarde af van de gecapitaliseerde kosten om de afschrijving te krijgen die je verschuldigd bent. Vervolgens voeg je de geldfactor kosten daar bovenop toe. Dat gecombineerde bedrag, gedeeld door het aantal maanden, levert je basis maandlasten op. Leasebetalingen zijn 30–40% lager dan het financieren van hetzelfde voertuig omdat je alleen betaalt voor de afschrijving tijdens de leaseperiode, niet de volledige voertuigprijs.
Let op dealeropslagen op de geldfactor. Opslagen kunnen je $1.500–$2.500 kosten over een lease van 36 maanden op een voertuig van $35.000. Dat is geld dat je verliest zonder het te beseffen omdat de opslag verborgen is in een decimaal getal dat de meeste consumenten nooit in twijfel trekken.
Contracten komen ook met upfront kosten bij ondertekening, waaronder een acquisitiekosten, registratie en de betaling van de eerste maand. Deze kosten verhogen je werkelijke uitgaven boven het geadverteerde maandtarief. Bereken altijd je totale kosten voordat je aanbiedingen vergelijkt.
Belangrijke leasevoorwaarden om te weten voordat je ondertekent:
- Gecapitaliseerde kosten: De onderhandelde prijs van het voertuig. Hoe lager, hoe beter.
- Restwaarde: De verwachte waarde aan het einde van de lease. Hoe hoger de restwaarde, hoe lager de betalingen.
- Geldfactor: Het lease-rentepercentage. Vermenigvuldig met 2.400 om het om te rekenen naar een geschatte APR.
- Kilometerlimiet: Gewoonlijk 10.000–15.000 mijl per jaar. Overschrijdingen kosten $0.15–$0.30 per mijl.
- Slijtagebeleid: Contracten vereisen onderhoud, verzekering en belastingen gedurende de termijn.
Pro Tip: Vraag de dealer naar de basis geldfactor voordat je gaat onderhandelen. Dealers zijn niet verplicht deze bekend te maken, maar je kunt het verifiëren aan de hand van gepubliceerde tarieven van bronnen zoals Edmunds. Onderhandelen over de cap-kosten met $1.000 bespaart je meer dan $27 per maand op een lease van 36 maanden.
Autoleasing vs kopen: welke kost daadwerkelijk minder?
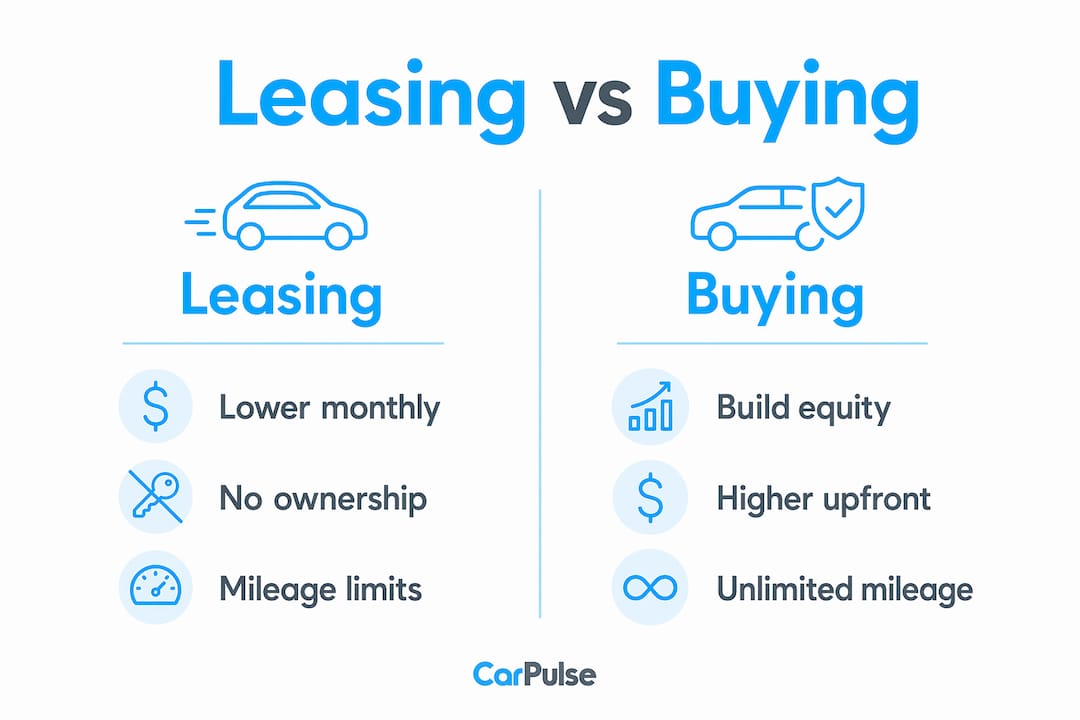
Het eerlijke antwoord is dat kopen meestal minder kost op de lange termijn. Leasen van een $35.000 Toyota RAV4 XLE over drie jaar kost $21.583, terwijl het kopen van hetzelfde voertuig $17.532 kost na rekening te houden met eigen vermogen. Die kloof bestaat omdat leasing geen eigendomsbelang opbouwt. Je betaalt voor snelle afschrijving en geeft de auto terug zonder iets te laten zien.
Dat gezegd hebbende, de vergelijkingen van maandlasten zijn aanzienlijk in het voordeel van leasing. De lagere betaling is echt. De vraag is wat je ervoor terugkrijgt.
| Categorie | Leasing | Kopen |
|---|---|---|
| Maandlasten | Lagere (30–40% minder) | Hogere |
| Opgebouwd eigen vermogen | Geen | Ja, groeit in de loop van de tijd |
| Kilometer vrijheid | Beperkt (10.000–15.000/jaar) | Onbeperkt |
| Herstelrisico | Laag (onder garantie) | Hoger na afloop van de garantie |
| Totaal kosten over 3 jaar (voorbeeld) | $21.583 | $17.532 (na eigen vermogen) |
| Flexibiliteit aan het einde van de termijn | Teruggeven, kopen of opnieuw leasen | Verkopen of houden |
Leasing wint op specifieke voordelen:
- Lagere maandlasten geven je meer cash voor andere uitgaven.
- Garantie dekking gedurende de leaseperiode betekent minder verrassingen met reparatiefacturen.
- Elke 2–3 jaar een nieuwe auto geeft je toegang tot de nieuwste veiligheidstechnologie, brandstofefficiëntie en infotainmentsystemen.
- Je vermijdt de rompslomp van het verkopen van een tweedehands auto.
Kopen wint wanneer je veel rijdt, van plan bent het voertuig langer dan vijf jaar te houden, of een actief wilt opbouwen. Veel consumenten verwarren lage maandlasten met totale besparingen, maar leases bouwen geen eigen vermogen op. Je huurt in wezen de afschrijvingscurve van de auto. Dat is een eerlijke ruil voor sommige bestuurders en een slechte voor anderen.
Wat gebeurt er aan het einde van de lease en welke extra kosten kun je verwachten?
Wanneer je leaseperiode eindigt, heb je drie keuzes. Je kunt de auto teruggeven en weggaan. Je kunt het voertuig kopen tegen de vooraf bepaalde restwaarde. Of je kunt een nieuwe lease starten op een ander model. De meeste bestuurders die genieten van leasen, rollen op dit punt direct in een nieuw voertuig.
De retouroptie klinkt eenvoudig, maar het brengt echt financieel risico met zich mee als je het contract niet zorgvuldig hebt beheerd. Overschrijdingskosten voor kilometers stapelen zich snel op. Het overschrijden van je limiet met 5.000 mijl over een lease van drie jaar kost $750–$1.500 bij $0.15–$0.30 per mijl. Dat wist maanden aan besparingen op betalingen in één keer te wissen.
Slijtagekosten zijn de andere grote valkuil. Leasingbedrijven definiëren normale slijtage anders dan de meeste bestuurders verwachten. Een kleine deuk in de deur, een gebroken voorruit of versleten banden kunnen allemaal kosten met zich meebrengen bij de retour. Plan een inspectie voor de retour via het leasingbedrijf, meestal beschikbaar 60–90 dagen voor de einddatum. Dit geeft je tijd om problemen zelf op te lossen tegen lagere kosten dan het tarief van de dealer.
Vroegtijdige beëindiging is de duurste fout die je kunt maken. Leaseovereenkomsten binden je aan de volledige termijn met aanzienlijke boetes voor het vroegtijdig beëindigen van het contract. In tegenstelling tot een autolening kun je het voertuig niet gewoon verkopen om het saldo te dekken. Als je omstandigheden kunnen veranderen, kan een kortere leaseperiode of een aankoop de veiligere keuze zijn.
Een snelle checklist voordat je je geleasede voertuig teruggeeft:
- Plan de officiële inspectie voor de retour minstens 60 dagen van tevoren.
- Controleer je kilometerstand tegen je contractuele kilometerlimiet.
- Repareer eventuele schade die de normen voor normale slijtage overschrijdt.
- Verzamel alle originele apparatuur, inclusief vloermatten en oplaadkabels.
- Bekijk je leasecontractvoorwaarden voor eventuele merk specifieke retourvereisten.
Is leasen geschikt voor jouw levensstijl en financiële doelen?
De beste manier om dit te beantwoorden is door naar je werkelijke rijgewoonten te kijken voordat je naar een betalingsquote kijkt. Consumer Reports raadt leasing aan voor bestuurders die voorspelbare kosten willen en elke 2–3 jaar een nieuwe auto willen, terwijl kopen geschikt is voor degenen die meer dan 12.000 mijl per jaar rijden of van plan zijn het voertuig op de lange termijn te houden. Dat is een helder kader, maar jouw persoonlijke situatie voegt nuance toe.
Werk deze vier vragen door voordat je beslist:
- Hoeveel mijlen rijd je jaarlijks? Als je consequent meer dan 15.000 mijl per jaar rijdt, zal leasen je meer kosten in overschrijdingskosten dan de besparingen op betalingen waard zijn.
- Hoe lang houd je voertuigen? Bestuurders die auto's zes jaar of langer houden, komen bijna altijd beter uit met kopen. Bestuurders die elke twee tot drie jaar ruilen, vinden leasing misschien handiger.
- Gebruik je het voertuig voor zakelijke doeleinden? Zakelijke gebruikers met belastingaftrekken kunnen meer profiteren van leasing omdat leasebetalingen als zakelijke kosten kunnen worden afgetrokken. Persoonlijke bestuurders krijgen dit voordeel niet.
- Geef je prioriteit aan maandelijkse cashflow of aan nettovermogen op lange termijn? Leasing optimaliseert voor lagere maandlasten. Kopen optimaliseert voor vermogensopbouw. Geen van beide is verkeerd. Ze dienen verschillende financiële prioriteiten.
Pro Tip: Gebruik een lease vs koop calculator om totale eigendomskosten naast elkaar te vergelijken, niet alleen maandlasten. Een verschil van $150 in maandlasten lijkt aantrekkelijk totdat je rekening houdt met nul eigen vermogen, kilometerboetes en de kosten van voortdurende leasecycli.
Je kunt ook financieringsopties voor voertuigen in Albanië verkennen om te begrijpen hoe leasing zich verhoudt tot lokale leningproducten voordat je je aan een van beide paden verbindt.
Belangrijkste Conclusies
Moderne autoleasing kost minder per maand dan kopen, maar bouwt geen eigen vermogen op, waardoor de totale eigendomskosten de enige betrouwbare maatstaf zijn voor welke optie slimmer is voor jouw situatie.
| Punt | Details |
|---|---|
| Leasebetalingen dekken afschrijving | Je betaalt voor het waardeverlies van de auto gedurende jouw termijn, niet de volledige aankoopprijs. |
| Geldfactor-opslagen stapelen zich op | Dealeropslagen op de geldfactor kunnen $1.500–$2.500 kosten over een lease van 36 maanden. |
| Kopen verslaat leasing op lange termijn | Over drie jaar bespaart het kopen van een voertuig van $35.000 ongeveer $4.000 na eigen vermogen. |
| Kilometerlimieten brengen echte boetes met zich mee | Het overschrijden van limieten met 5.000 mijl kan alleen al $750–$1.500 kosten aan overschrijdingskosten. |
| Stem de keuze af op jouw gewoonten | Leasing past bij laag-kilometer, frequente upgraders; kopen past bij hoog-kilometer, langetermijnrijders. |
Waarom ik denk dat de meeste mensen leasing verkeerd benaderen
De meeste bestuurders lopen een dealer binnen met de focus op de maandlasten. Dat is het verkeerde startpunt. De maandlasten zijn het minst nuttige getal in een leaseonderhandeling omdat het de geldfactor-opslag, de gecapitaliseerde kosten en de restwaarde allemaal tegelijk verbergt.
Ik heb mensen gezien die een betaling van $299 per maand vieren op een voertuig waarbij de dealer de geldfactor met 0.00060 had opgeblazen. Die enkele opslag voegde meer dan $1.800 toe aan de totale leasekosten. De betaling leek geweldig. De deal was dat niet.
De slimmere benadering is om een lease te behandelen als elk ander financieel product. Onderhandel eerst over de cap-kosten, precies zoals je een aankoopprijs zou onderhandelen. Verifieer vervolgens de geldfactor aan de hand van gepubliceerde tarieven. Pas nadat die twee getallen zijn vastgelegd, moet je de maandlasten berekenen. De volgorde is belangrijk.
Leasing maakt echt zin voor een specifiek type bestuurder: iemand die minder dan 12.000 mijl per jaar rijdt, waarde hecht aan garantie dekking, en elke twee tot drie jaar een nieuw voertuig wil zonder de rompslomp van doorverkoop. Voor die persoon is leasing geen compromis. Het is het juiste hulpmiddel. Voor iedereen die niet in die categorie valt, maken de voortdurende betalingscyclus en nul eigen vermogen kopen de sterkere keuze op lange termijn.
De markt voor voertuigen die van lease komen is ook het overwegen waard. Wanneer lease-retours de tweedehandsautomarkt overspoelen, kunnen kopers vaak een twee tot drie jaar oud voertuig met lage kilometers en volledige servicegeschiedenis kopen met een aanzienlijke korting. Dat is een derde pad dat de meeste consumenten volledig over het hoofd zien.
— Henri
Vind je volgende voertuig op Carpulse

Carpulse is de grootste online autoplatform van Albanië, dat individuele kopers verbindt met geverifieerde dealers en particuliere verkopers in het hele land. Of je nu een lease tegen een aankoop afweegt of gewoon wilt vergelijken wat er beschikbaar is in jouw prijsklasse, Carpulse biedt je de tools om te filteren op merk, model, jaar, kilometerstand, brandstoftype en prijs op één plek. Het VIN-gebaseerde listingsysteem van het platform betekent dat elk voertuigdetail nauwkeurig en geverifieerd is voordat je het ziet. Blader door nieuwe aankomsten, sla je zoekopdrachten op en neem rechtstreeks contact op met verkopers via de Carpulse-marktplaats op desktop of via de iOS- en Android-app.
FAQ
Wat is het verschil tussen leasen en financieren van een auto?
Leasen betekent dat je betaalt om een voertuig voor een vaste termijn te gebruiken en het aan het einde terug te geven. Financieren betekent dat je geld leent om het voertuig aan te kopen en het volledig bezit zodra de lening is afbetaald.
Hoe beïnvloedt de geldfactor mijn leasebetaling?
De geldfactor is de lease-equivalent van een rentepercentage. Vermenigvuldig het met 2.400 om de APR te schatten, en vraag altijd de dealer naar het basistarief om op zoek te gaan naar opslagen.
Wat gebeurt er als ik mijn kilometerlimiet op een lease overschrijd?
Overschrijdingskosten voor kilometers bedragen doorgaans $0.15–$0.30 per mijl. Het overschrijden van je limiet met 5.000 mijl over een lease van drie jaar kan $750–$1.500 kosten bij het einde van het contract.
Kan ik een autolease vroegtijdig beëindigen?
Vroegtijdige beëindiging is mogelijk maar duur. De meeste leaseovereenkomsten brengen aanzienlijke boetes in rekening, en je kunt de auto niet gewoon verkopen om het resterende saldo te dekken zoals je dat met een lening kunt doen.
Is leasen van een auto het waard in 2026?
Leasen is het waard als je minder dan 12.000–15.000 mijl per jaar rijdt, elke twee tot drie jaar een nieuw voertuig wilt, en lagere maandlasten prioriteit geeft boven het opbouwen van eigen vermogen. Voor bestuurders met hoge kilometerstand of langetermijnbezitters levert kopen betere totale waarde op.