
Gidsen
Leasen of Kopen van een Auto in Albanië: Maak de Juiste Keuze
Lease vs Koop een Auto in Albanië: Maak de Juiste Keuze
TL;DR:
- De keuze tussen leasen of kopen van een auto in Albanië hangt af van je gebruik, financiële doelen en begrip van de totale kosten. Leasen biedt lagere maandlasten maar beperkt eigendom en voegt kilometer- en slijtagebeperkingen toe, terwijl kopen hogere aanloopkosten met zich meebrengt maar in de loop van de tijd eigen vermogen opbouwt. Een grondige vergelijking van de totale eigendomskosten en een zorgvuldige contractbeoordeling zijn essentieel voor het maken van de juiste beslissing.
De keuze tussen leasen en kopen van een auto in Albanië kan aanvoelen als het navigeren door een doolhof terwijl iemand de muren blijft verschuiven. Je ziet een leaseadvertentie met lage maandlasten en denkt dat het er geweldig uitziet, dan vraag je je af wat er aan het einde van het contract gebeurt en of je met niets wegloopt. Of je overweegt om outright te kopen en komt plotseling voor een grote aanbetaling, financieringspercentages en de langetermijnverantwoordelijkheid van het bezitten van een activum dat in waarde daalt op het moment dat je het van de parkeerplaats rijdt. Deze gids snijdt door de verwarring door je door totale kostenvergelijkingen, contractkleinlettertjes en een praktisch beslissingskader te leiden dat is opgebouwd rond de realiteiten van de Albanese markt.
Inhoudsopgave
- Begrijp het verschil: Leasen vs kopen
- Wat je moet vergelijken: Totale kostenberekening
- Stap-voor-stap: Beslissen voor Albanese autobezitters
- Probleemoplossing en veelgemaakte fouten om te vermijden
- Onze visie: Lease vs koop in Albanië is geen one-size-fits-all antwoord
- Verken je opties met CarPulse
- Veelgestelde vragen
Belangrijkste Punten
| Punt | Details |
|---|---|
| Totaal kosten zijn het belangrijkst | Vergelijk alle aanloop-, maandelijkse en contract-eindkosten om de beste optie te kiezen. |
| Contractkleinlettertjes tellen | Lees leaseovereenkomsten zorgvuldig voor kilometerlimieten en vergoedingen die de totale waarde beïnvloeden. |
| Eigen vermogen en flexibiliteit | Kopen bouwt op de lange termijn eigen vermogen op en staat flexibele gebruiksmogelijkheden toe buiten de leasevoorwaarden. |
| Lokale marktrealiteiten | Gebruik rekenmachines en test aannames met Albanese tarieven en gebruikspatronen. |
Begrijp het verschil: Leasen vs kopen
Voordat je een slimme beslissing kunt nemen, moet je precies weten wat je vergelijkt. Leasen en kopen zijn fundamenteel verschillende financiële regelingen, ook al zorgen beide ervoor dat je achter het stuur van een voertuig zit.
Wanneer je een auto koopt, ben je er volledig eigenaar van, hetzij door contant te betalen of een lening af te sluiten. Zodra de lening is afbetaald, is de auto van jou zonder verdere betalingen. Je kunt het aanpassen, verkopen of het houden zolang het rijdt. Wanneer je een auto leaset, huur je deze in wezen voor een vaste periode, meestal twee tot vier jaar. Je doet maandelijkse betalingen, retourneert de auto aan het einde van de termijn en begint opnieuw. Aangezien leasen en kopen materieel verschillen in eigendom, aanloopbetalingen, maandelijkse betalingsstructuur, gebruiksbeperkingen en opbouw van eigen vermogen, leiden de twee paden tot zeer verschillende financiële uitkomsten.
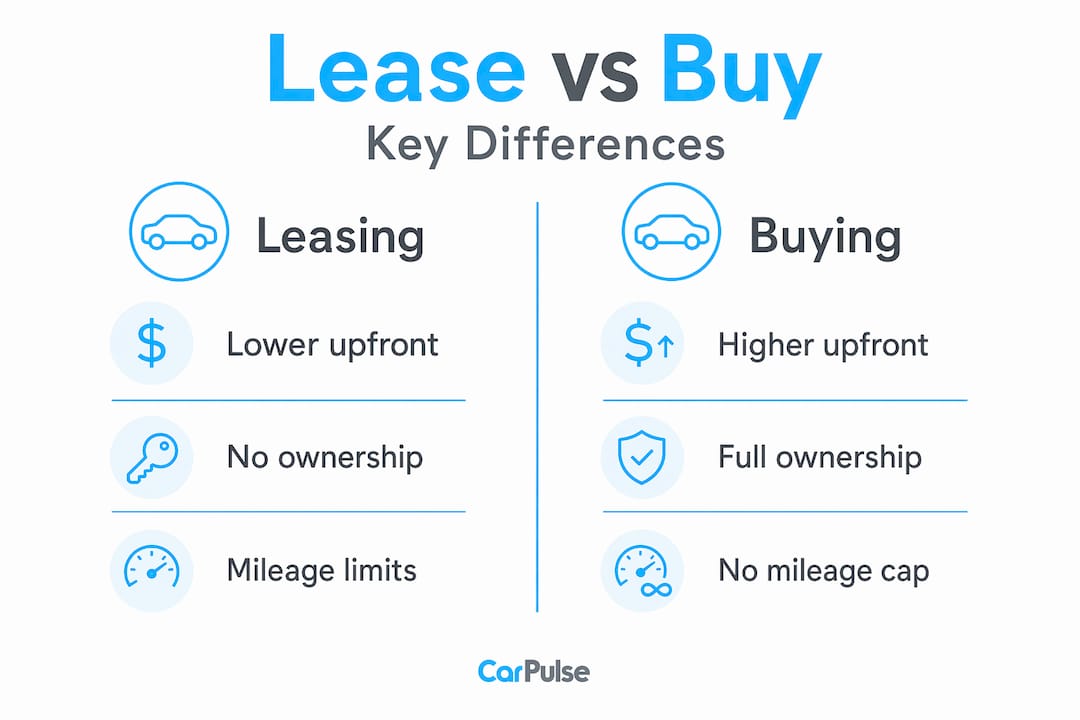
Hier is een snelle zij-aan-zij vergelijking om die verschillen concreet te maken:
| Factor | Leasen | Kopen |
|---|---|---|
| Eigendom aan het einde van de termijn | Nee (auto retourneren) | Ja (volledig van jou) |
| Aanloopkosten | Lager (eerste betaling, vergoedingen) | Hoger (aanbetaling, belastingen) |
| Maandlasten | Lager | Hoger |
| Kilometerbeperkingen | Ja (typisch: 15.000 km/jaar) | Geen |
| Opgebouwd eigen vermogen | Geen | Ja, naarmate de lening wordt afbetaald |
| Aanpassingen toegestaan | Meestal niet | Ja |
| Flexibiliteit aan het einde van de termijn | Beperkt | Volledig |
De verschillen in maandlasten tussen leasen en kopen zijn vaak dramatischer dan kopers verwachten. Het begrijpen van verschillen in autoleningbetalingen vroegtijdig voorkomt dat je cijfers vergelijkt die niet hetzelfde meten. Voor Albanese kopers die autofinanciering in Albanië verkennen, is het vermeldenswaard dat het lokale financieringslandschap voor leasen nog in ontwikkeling is, wat betekent dat de contractvoorwaarden sterk kunnen variëren tussen dealers.
Belangrijke leasebeperkingen die je moet kennen voordat je ondertekent:
- Kilometerlimieten: De meeste leasecontracten stellen een maximum jaarlijkse kilometerstand vast, en het overschrijden daarvan leidt tot per-kilometer boetes.
- Slijtage-normen: Normale slijtage wordt verwacht, maar beschadigde bekleding, krassen of versleten banden boven de gedefinieerde limieten kosten je geld bij retourneren.
- Vroegtijdige beëindigingskosten: Het beëindigen van een lease vóór de afgesproken termijn is duur en soms zelfs niet toegestaan zonder aanzienlijke boetes.
- Beperkingen op aanpassingen: Tinten, accessoires of mechanische aanpassingen maken meestal de leasevoorwaarden ongeldig.
Wat je moet vergelijken: Totale kostenberekening
Met de basisverschillen in gedachten, is het tijd om je te concentreren op wat echt belangrijk is: het vergelijken van de totale kosten van leasen versus kopen. Veel Albanese kopers maken de fout om alleen de maandlasten te vergelijken, wat vergelijkbaar is met het vergelijken van twee restaurantmaaltijden door alleen naar de prijs van het voorgerecht te kijken.
Een echte appels-naar-appels vergelijking vereist dat je elke kostenpost over de volledige eigendom of leaseperiode in overweging neemt. Hier is een gestructureerde uitsplitsing:
| Kostenpost | Leasen | Kopen |
|---|---|---|
| Aanloopkosten | Lager (1e maand + vergoedingen) | Hoger (aanbetaling + belastingen) |
| Maandlasten | Lager | Hoger |
| Financieringskosten | Ingebed in leasefactor | Expliciete APR op lening |
| Waardeafschrijvingsrisico | Door verhuurder gedragen | Door koper gedragen |
| Kilometer/slijtage boetes | Potentieel significant | Geen |
| Restwaarde-exposure | Geen (auto retourneren) | Marktafhankelijk bij verkoop |
| Activum aan het einde van de termijn | Geen | Voertuig met doorverkoopwaarde |
| Opportuniteitskosten van contant geld | Lager (minder vastgelegd) | Hoger (meer kapitaal ingezet) |
Voor een goede financiële vergelijking moet je de cijfers doorrekenen. Gevestigde rekenmachines modelleren zowel leasen als kopen met invoer zoals APR, lease-rente, afschrijving, restwaarde, vergoedingen en aanloopkosten, waardoor je een echte totale kost voor elk pad krijgt. Dit is veel betrouwbaarder dan vertrouwen op de wiskunde van de dealer.
Hoe je de berekening stap voor stap benadert:
- Verzamel de lease-offerte: maandlasten, gecapitaliseerde kosten (voertuigprijs in de lease), restwaarde, geldfactor (de lease-rente) en alle vergoedingen.
- Verzamel de lening-offerte: voertuigprijs, aanbetaling, lening APR en looptijd in maanden.
- Tel alle acquisitiekosten (belastingen, registratie, verzekering) voor beide scenario's op.
- Projecteer de totale contante uitgaven over dezelfde periode voor beide. Voor kopen, trek de geschatte doorverkoopwaarde aan het einde van de leasevergelijkingsperiode af.
- Neem kilometer in overweging: hoeveel kilometers rijd je daadwerkelijk per jaar? Vermenigvuldig je overschot met het boetetarief.
- Voer alles in een betrouwbare autoleningcalculator of lease-vs-kopen calculator in en vergelijk de netto totalen.
Pro Tip: Voer de berekening twee keer uit. Een keer met je realistische kilometerinschatting, en een keer met een cijfer dat 25% hoger is. Albanese wegen en rijgewoonten kunnen de jaarlijkse kilometerstand aanzienlijk verhogen, vooral voor kopers buiten de grote stedelijke centra. Als de cijfers dramatisch verschuiven in het hoge kilometer-scenario, is kopen waarschijnlijk de veiligere financiële keuze.
Voor meer context over financieringsstructuren behandelt de volledige autofinancieringsgids Albanese-specifieke overwegingen. En als je al aan de aankoopzijde denkt, doorloopt de gids voor het kopen van een auto in Albanië het proces in detail.
Stap-voor-stap: Beslissen voor Albanese autobezitters
Nu we hebben verduidelijkt hoe we kosten kunnen vergelijken, laten we de exacte stappen doorlopen die Albanese kopers moeten nemen bij het maken van hun keuze. Hoewel de meeste beslissingskaders zijn geschreven met West-Europese of Noord-Amerikaanse markten in gedachten, geldt dezelfde logica lokaal. Aangezien internationale bronnen mechanisch de sterkste blijven voor het lease-vs-kopen kader, is de sleutel om die invoer aan te passen aan Albanese prijzen, kilometer normen en beschikbare financieringsvoorwaarden.
Stap 1: Lijst je werkelijke gebruiksbehoeften
Wees eerlijk. Hoeveel kilometers rijd je per jaar? Is dit je dagelijkse woon-werkverkeer auto, een gezinsvoertuig, of een tweede auto die af en toe wordt gebruikt? Moet je apparatuur voor werk vervoeren? Hoe lang ben je van plan het voertuig te houden? Als je antwoorden wijzen op hoge kilometerstanden, lange eigendom of intensief gebruik, is kopen bijna altijd praktischer.
Stap 2: Bereken totale aanloop- en terugkerende kosten met lokale tarieven
Vertrouw niet op geadverteerde tarieven. Vraag de dealer om een schriftelijke uitsplitsing van alle vergoedingen. In Albanië kunnen extra kosten zoals douanerechten op geïmporteerde voertuigen, registratiekosten en wegenbelasting aanzienlijk bijdragen aan de totale aanloopkosten voor kopen. Leases kunnen deze al dan niet omvatten, afhankelijk van het contract.
Stap 3: Onderzoek de kleine lettertjes van het contract
Deze stap alleen kan je beslissing veranderen. Kijk specifiek naar:
- De jaarlijkse kilometervergoeding en per-kilometer boete
- Definities van slijtage en hoe deze worden beoordeeld bij retourneren
- Voorwaarden voor vroegtijdige beëindiging en bijbehorende vergoedingen
- Of de lease een aankoopoptie aan het einde van de termijn omvat en tegen welke prijs
Stap 4: Gebruik een calculator en test je aannames
Voer je werkelijke cijfers in. Verander ze dan. Behandel de beslissing als een horizon-gebaseerd totaal-kostenprobleem dat rekening houdt met aanloopkosten, financieringskosten, afschrijvings- of restwaarderisico, vergoedingen, kilometerboetes en opportuniteitskosten van kapitaal. Vraag jezelf af: wat als de auto sneller afschrijft dan aangenomen? Wat als je 20% meer rijdt dan gepland?
Stap 5: Neem je beslissing op basis van je tijdshorizon en prioriteiten
Als je elke twee tot drie jaar in een nieuwe auto wilt rijden, altijd garantie wilt hebben en lagere maandlasten boven lange termijn activiteitsopbouw prioriteit geeft, kan leasen werken. Als je van plan bent de auto vijf jaar of langer te houden en eigen vermogen wilt opbouwen terwijl je contractbeperkingen vermijdt, wint kopen in totale kosten in de meeste realistische scenario's.
“De slimste autokeuze is niet degene met de laagste maandlasten. Het is degene waarbij de totale kosten over je werkelijke eigendomstermijn passen bij je financiële doelen.”
Voor aanvullende context over het veilig navigeren van aankopen, bekijk de gids voor het kopen van gebruikte auto's in Albanië.
Probleemoplossing en veelgemaakte fouten om te vermijden
Als je de vergelijking en beslissingsstappen hebt doorlopen, is het cruciaal om fouten te vermijden die kopers vaak verrassen. Dit zijn geen zeldzame randgevallen. Het zijn de meest voorkomende valkuilen waar Albanese autobezitters in vallen, en ze zijn volledig te vermijden met de juiste voorbereiding.
Fout 1: Alleen focussen op maandlasten
Wanneer dealers lagere maandlasten voor leases adverteren, is de belangrijkste nuance dat de maandlasten niet het hele verhaal zijn: je hebt meestal kilometer- en slijtagevoorwaarden, en je kunt eindigen zonder voertuigvermogen. Een leasebetaling van 20.000 ALL per maand lijkt geweldig totdat je je realiseert dat je in drie jaar tijd 720.000 ALL hebt betaald en niets bezit.
Fout 2: De kleine lettertjes over kilometerstand en slijtage overslaan
Boetes voor overschrijding van de kilometerstand zijn waar leasecontracten hun lage maandlasten compenseren. Een contract dat 0,05 EUR per extra kilometer rekent, lijkt klein totdat je 8.000 kilometer boven de limiet hebt gereden. Dat is 400 EUR extra aan het einde van het contract, soms meer. Als je lagere complexiteit en een lager risico op verrassingen aan het einde van het contract wilt, geef dan prioriteit aan het lezen van de kleine lettertjes van de lease: kilometervergoeding, slijtagekosten, afhandelingskosten en wat er gebeurt als de marktwaarde verschilt van de restwaarde-aanname.
Fout 3: Misverstanden over eigen vermogen
Kopers gaan soms ervan uit dat ze na het betalen van maandelijkse leasekosten gedurende drie jaar een soort financiële krediet hebben opgebouwd voor de volgende auto. Dat is niet hoe leases werken. Tenzij je contract een aankoopoptie bevat die je uitoefent, eindig je de lease met nul eigen vermogen en begin je opnieuw.
Fout 4: Vroegtijdige beëindigingsrisico negeren
Het leven verandert. Banen veranderen. Familiële situaties veranderen. Als je een lease vroegtijdig moet beëindigen vanwege financiële moeilijkheden of een verandering in omstandigheden, kunnen de beëindigingskosten aanzienlijk zijn. Sommige contracten vereisen dat je alle resterende maandlasten betaalt, ongeacht wat er gebeurt.
Pro Tip: Vraag de dealer altijd om je het volledige afbetalingsschema te tonen bij maanden 12, 24 en 36. Dit vertelt je precies wat het zou kosten om vroegtijdig te beëindigen en helpt je de werkelijke flexibiliteit te evalueren voordat je ondertekent.
Veelgestelde vragen die je moet stellen voordat je een lease of aankoop afrondt, worden grondig behandeld in essentiële vragen voor autofinanciering. En voor eerste kopers in Albanië biedt de gids voor autokopen voor beginners praktische, lokale context, terwijl de gids voor kopen en verkopen van auto's het volledige transactieproces behandelt.
“Een lease ondertekenen zonder de kilometer- en slijtageclausules te lezen, is als het akkoord gaan met een huurcontract zonder de voorwaarden voor de schadeborg te controleren. De verrassing kost bijna altijd geld.”
Onze visie: Lease vs koop in Albanië is geen one-size-fits-all antwoord
Na alles wat we in de Albanese automarkt hebben gezien, valt één patroon duidelijk op: kopers die spijt hebben van hun leasebeslissing hebben deze bijna altijd alleen op basis van het maandlastenbedrag genomen. Ze hebben de totale kosten niet doorberekend, ze hebben de kilometer aannames niet getest, en ze hebben de kleine lettertjes niet gelezen voordat ze ondertekenden.
Het verhaal van de “lagere maandlasten” dat lease-dealers gebruiken, is wiskundig nauwkeurig maar financieel incompleet. Ja, je maandelijkse uitgaven zijn lager. Maar je betaalt ook om een activum te gebruiken dat je nooit zult bezitten, en als je consequent elke drie jaar leaset, zit je in een eeuwige betalingscyclus zonder opbouw van eigen vermogen. Over een periode van 10 jaar zal een koper die een betrouwbaar voertuig koopt en het behoudt, bijna altijd significant voorlopen in termen van nettovermogen vergeleken met iemand die continu heeft geleaset.
Dat gezegd hebbende, is leasen niet irrationeel. Voor kopers die echt waarde hechten aan het rijden in een nieuwer, garantiegedekt voertuig zonder de rompslomp van doorverkoop, en die voorspelbare, gematigde jaarlijkse kilometerstanden rijden, kan leasen een redelijke levensstijlkeuze zijn. De Albanese markt ziet ook steeds meer concurrerende lease-opties naarmate lokale dealers hun financieringspartnerschappen uitbreiden, wat betekent dat de voorwaarden verbeteren. Je kunt het evoluerende landschap verkennen via onze uitsplitsing van voordelen en nadelen van leasen in de Albanese context.
Onze eerlijke mening: voor de meerderheid van de Albanese kopers, vooral die buiten Tirana die de neiging hebben om langere afstanden te rijden, is het financieel superieure pad het kopen van een betrouwbaar gebruikt of nieuw voertuig met een lening en het vijf jaar of langer houden. Maar het juiste antwoord hangt af van je gebruik, je prioriteiten en je bereidheid om je met de contractdetails bezig te houden. De calculator liegt niet. Voer het uit, test het en laat de cijfers je vertellen wat de vergelijking van maandlasten niet kan.
Verken je opties met CarPulse
Je hebt het kader doorlopen. Nu is het tijd om het in de praktijk te brengen.

CarPulse is de speciale automarkt van Albanië, waar je honderden nieuwe en gebruikte voertuigvermeldingen kunt doorbladeren, gefilterd op merk, model, jaar, prijs, kilometerstand en brandstoftype. Of je nu neigt naar het outright kopen van je volgende auto of de lease-aanbiedingen van dealers evalueert, CarPulse verbindt je rechtstreeks met geverifieerde dealers en particuliere verkopers die je echte, vergelijkbare opties kunnen bieden. Als je al een voertuig bezit en wilt upgraden, kun je je auto snel verkopen via het platform met een VIN-gebaseerde vermelding die automatisch alle details invult. De CarPulse mobiele app voor iOS en Android houdt het hele proces toegankelijk, waar je ook bent, waardoor je volgende autokeuze eenvoudiger en beter geïnformeerd wordt.
Veelgestelde vragen
Is leasen of kopen van een auto kosteneffectiever in Albanië?
Leasen heeft doorgaans lagere maandlasten, maar kopen bouwt eigen vermogen op en kan op de lange termijn veel kosteneffectiever zijn als je de auto houdt nadat deze volledig is afbetaald.
Hoe beïnvloeden kilometerlimieten het leasen in Albanië?
Leasecontracten bevatten vastgestelde kilometervergoedingen, en het overschrijden van die limieten leidt tot per-kilometer boetes aan het einde van het contract, wat kan oplopen tot aanzienlijke onverwachte kosten.
Wat zijn de belangrijkste invoeren voor lease-vs-kopen calculators?
De meest kritische invoeren zijn APR of lease geldfactor, restwaarde en afschrijving, aanloopkosten, maandelijkse vergoedingen, verwachte kilometerstand en eventuele kosten aan het einde van de termijn.
Kan ik contractvoorwaarden voor leasen in Albanië onderhandelen?
Ja. Voordat je ondertekent, kun je de kilometerlimiet, het bedrag van de aanbetaling, de prijs van de aankoopoptie aan het einde van de termijn en de boetes onderhandelen. Het zorgvuldig lezen van de kleine lettertjes van de lease voordat je die gesprekken aangaat, plaatst je in een veel sterkere positie.