
Gidsen
Hoe een auto te financieren in Albanië: uw complete gids
Hoe je een auto in Albanië kunt financieren: je complete gids
TL;DR:
- Albanees kopers hebben meerdere autofinancieringsopties, waaronder bankleningen, deposito-gecollateraliseerd krediet, leasing en dealerpartnerschappen. Het is belangrijk om de totale terugbetalingskosten in overweging te nemen, niet alleen de rentepercentages, bij het kiezen van een financieringsmethode. Het voorbereiden van de benodigde documenten en het vergelijken van aanbiedingen van verschillende kredietverstrekkers kan helpen om de beste deal te krijgen.
Een auto kopen in Albanië is spannend totdat je begint te vragen hoe je het daadwerkelijk gaat betalen. Hoge aanbetalingen, verwarrende leningvoorwaarden en een groeiende markt voor elektrische voertuigen laten veel kopers vastzitten voordat ze zelfs maar een dealer bezoeken. Het goede nieuws is dat Albanees kopers meer financieringsmogelijkheden hebben dan de meeste mensen beseffen, waaronder bankconsumentenleningen, deposito-gecollateraliseerd krediet, leasing en dealerpartnerschappen. Deze gids leidt je door elke optie, wat je nodig hebt om te kwalificeren, en hoe je de valkuilen kunt vermijden die kopers duizenden lekë meer kosten dan nodig is.
Inhoudsopgave
- Begrijpen van autofinancieringsopties in Albanië
- Voorbereiden op financiering: Vereisten en documenten
- Stap-voor-stap proces voor het veiligstellen van autofinanciering
- Verifiëren van de werkelijke kosten: Rente, kosten en doorverkoopoverwegingen
- Wat de meeste Albanees autokopers over het hoofd zien bij financiering
- Vind je perfecte auto en financieringspartner met CarPulse
- Veelgestelde vragen
Belangrijkste punten
| Punt | Details |
|---|---|
| Meerdere financieringsopties | Leningen, leasing en dealerpartnerschappen bieden flexibele paden voor Albanees autokopers. |
| Bereid belangrijke documenten voor | Inkomensbewijs, aanbetalingen en kredietcontroles zijn standaardvereisten van de meeste kredietverstrekkers. |
| Totaal kosten zijn het belangrijkst | Bereken altijd alle kosten, rente en langetermijnuitgaven voordat je een contract ondertekent. |
| EV's bieden langetermijnbesparingen | Elektrische voertuigen kunnen de onderhoudskosten met tot 80% verlagen, maar vereisen zorgvuldige oplaad- en doorverkoopplanning. |
Begrijpen van autofinancieringsopties in Albanië
De Albanees autofinancieringsmarkt is de afgelopen jaren aanzienlijk gegroeid, en kopers hebben nu echte keuzes. Het begrijpen van elke optie voordat je een bank of dealer binnenloopt, geeft je onderhandelingskracht en beschermt je portemonnee.
Bankconsumentenleningen zijn het meest voorkomende pad. Je leent een vast bedrag, betaalt het terug in maandelijkse termijnen over een afgesproken termijn, en de auto is vanaf dag één van jou. De rente hangt af van je inkomen, kredietgeschiedenis en of je onderpand biedt.
Deposito-gecollateraliseerde leningen werken anders. In plaats van de auto of eigendom te verpanden, plaats je een contante aanbetaling (vaak in een termijnrekening) als zekerheid. Dit ontgrendelt vaak lagere rentetarieven omdat het risico voor de bank daalt. Het is een slimme zet als je spaargeld hebt dat je niet wilt liquideren, maar toch gunstige voorwaarden wilt.
Leasing groeit snel in Albanië. Je huurt in wezen het voertuig voor een vaste periode, betaalt maandelijkse kosten en retourneert het of koopt het aan het einde. Raiffeisen leasing leidt de markt met 26,33 miljoen EUR gefinancierd in 2024, waarvan 89% voertuigleasing was. ProCredit is een andere sterke speler, vooral voor bedrijven. Leasing werkt goed als je lagere maandlasten wilt en van plan bent om elke paar jaar te upgraden.
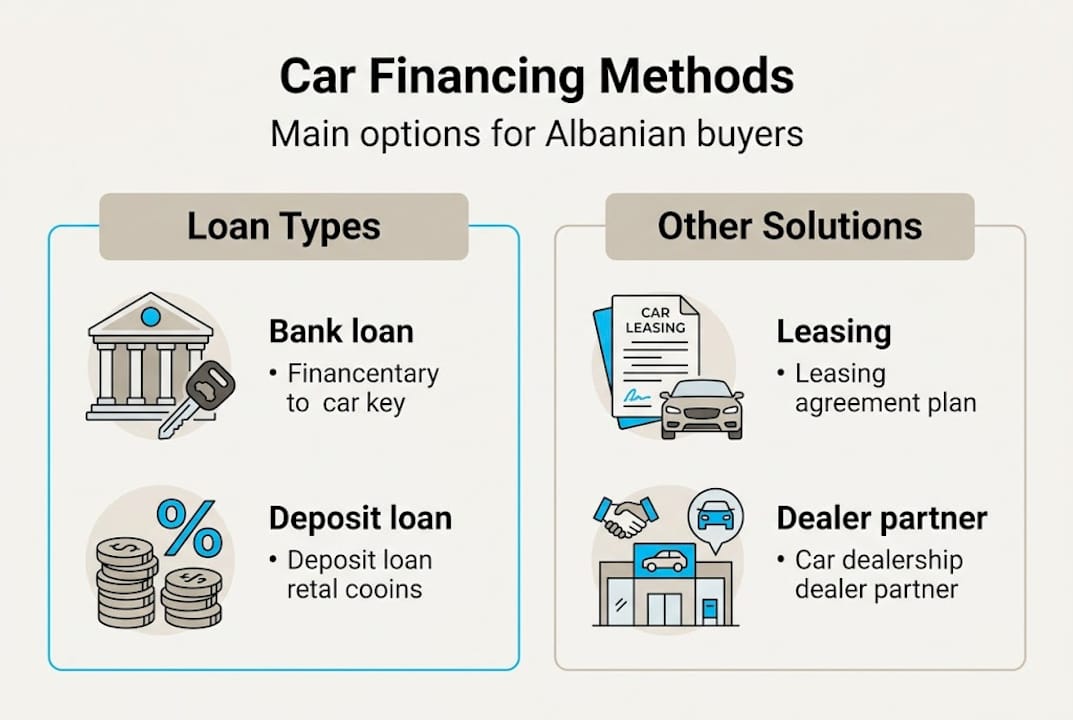
Dealerfinancieringspartnerschappen verbinden je rechtstreeks met een bank of leasingmaatschappij via de showroom. Gemak is het belangrijkste voordeel, maar je moet de aanbieding van de dealer nog steeds vergelijken met wat je onafhankelijk zou kunnen krijgen.
Voor elektrische voertuigen kunnen Albanees kopers EV's financieren via consumentenleningen, deposito-gecollateraliseerd krediet, leasing en dealerprogramma's, net als conventionele auto's. Het verschil is dat sommige banken voorkeur zakelijke voorwaarden voor EV's aanbieden. Voor meer context over hoe deze opties zich verhouden, breekt onze autofinancieringsgids het volledige plaatje af.
| Financieringstype | Eigendom | Het beste voor | Belangrijkste aandachtspunt |
|---|---|---|---|
| Bankconsumentenlening | Onmiddellijk | De meeste kopers | Totaal kosten inclusief kosten |
| Deposito-gecollateraliseerd | Onmiddellijk | Spaarders die op zoek zijn naar lage tarieven | Deposito vast tijdens de termijn |
| Leasing | Einde termijn of retourneren | Frequent upgraden | Kilometer- en conditiegrenzen |
| Dealerpartnerschap | Onmiddellijk | Gemakzoekers | Misschien niet de goedkoopste rente |
Controleer altijd het totale terugbetalingsbedrag, niet alleen het geadverteerde rentepercentage. Verwerkingskosten, jaarlijkse rekeningkosten en boetes voor vervroegde aflossing kunnen 1 tot 2% of meer aan je werkelijke kosten toevoegen.
Met deze basis in het grotere geheel, laten we precies bekijken wat je nodig hebt voordat je actie onderneemt.
Voorbereiden op financiering: Vereisten en documenten
Banken en leasingmaatschappijen in Albanië willen twee dingen weten: kun je de lening terugbetalen, en wat gebeurt er als je dat niet kunt? Je documenten beantwoorden beide vragen.
Hier is wat je meestal nodig hebt:
- Identiteitsbewijs — nationale identiteitskaart of paspoort
- Inkomensbewijs — laatste drie tot zes maanden bankafschriften en salarisstroken, of een zakelijke inkomensverklaring als je zelfstandig bent
- Werkgeversverklaring — een brief van je werkgever of bedrijfsregistratiedocumenten
- Voertuigdocumenten — registratiecertificaat, technisch inspectierapport, en voor import, douaneontheffingsdocumenten
- Onderpanddocumentatie — als je een deposito-gecollateraliseerde lening gebruikt, heeft de bank bewijs van de depositorekening nodig
Voor geïmporteerde voertuigen uit de VS of andere niet-EU-landen is leasing een praktische alternatieve optie voor directe aankoop, en persoonlijke bankleningen of creditcards zijn gebruikelijke middelen om de importkosten te dekken. Bedrijven die EV's financieren, hebben vaak toegang tot voorkeurvoorwaarden die individuele kopers niet hebben.
| Document | Nieuwe auto | Gebruikte auto | EV | Geïmporteerde auto |
|---|---|---|---|---|
| ID of paspoort | Vereist | Vereist | Vereist | Vereist |
| Bankafschriften | Vereist | Vereist | Vereist | Vereist |
| Voertuigregistratie | Van dealer | Van verkoper | Van dealer | Na douane |
| Douaneontheffing | Niet nodig | Verschilt | Niet nodig | Vereist |
| Deposito bewijs | Indien van toepassing | Indien van toepassing | Indien van toepassing | Indien van toepassing |
Je kredietscore is belangrijker dan veel Albanees kopers verwachten. Een schone terugbetalingsgeschiedenis van eerdere leningen of creditcards geeft betrouwbaarheid aan en kan betere tarieven ontgrendelen. Als je kredietgeschiedenis dun is, begin dan met een kleinere persoonlijke lening en betaal deze op tijd terug om je profiel op te bouwen voordat je een grotere autolening aanvraagt.
Pro Tip: Als je spaart voor een aanbetaling, plaats deze dan in een hoogrentende termijnrekening (depositocertificaat) ten minste drie maanden voordat je aanvraagt. Sommige banken accepteren deze rekening daadwerkelijk als onderpand, zodat je spaargeld dubbel werkt: rente verdienen en een lagere leningstarief veiligstellen.
Onze volledige kopersgids behandelt aanvullende documentatienuances, en als je privéverkopers vergelijkt met dealers, is de sectie over auto's kopen in Albanië het lezen waard voordat je je verbindt.
Als je deze vereisten klaar hebt, ben je voorbereid om je keuzes te vergelijken en het daadwerkelijke proces te starten.
Stap-voor-stap proces voor het veiligstellen van autofinanciering
Je opties kennen is één ding. Efficiënt door het proces bewegen is een ander. Hier is hoe het in de praktijk werkt.
- Stel eerst je budget vast. Voordat je contact opneemt met een bank, bereken je de maximale maandlasten die je comfortabel kunt betalen. Een algemene regel is om de totale autokosten (lening, verzekering, brandstof) onder de 20% van je maandinkomen te houden.
- Krijg minstens drie aanbiedingen. Neem contact op met UBA, ProCredit, Raiffeisen en minstens één andere kredietverstrekker. Het vergelijken van totale kosten tussen banken, inclusief kosten en boetes, is de enige manier om de echte winnaar te vinden. Stop niet bij de hoofdrente.
- Dien je aanvraag in. Lever alle documenten in één keer aan om vertragingen te voorkomen. Onvolledige aanvragen zijn de meest voorkomende reden voor trage goedkeuringen.
- Wacht op kredietbeoordeling. De meeste Albanees banken voltooien de eerste beoordelingen binnen drie tot zeven werkdagen. Leasingmaatschappijen kunnen soms sneller gaan.
- Controleer het contract zorgvuldig. Lees elke clausule, vooral de sectie over boetes. Boetes voor late betalingen kunnen oplopen tot 2% van het uitstaande saldo per gebeurtenis.
“Boetes voor late betalingen kunnen oplopen tot 2% van het uitstaande leningbedrag. Bouw altijd een buffer van één maandbetaling in je rekening voordat de lening begint.”
- Onderteken en haal je voertuig op. Voor nieuwe auto's kan de levering extra dagen duren als het model niet op voorraad is. Voor gebruikte auto's vindt de eigendomsoverdracht plaats bij de notaris.
Pro Tip: Dealerships hebben vaak seizoensgebonden promoties in de lente en de herfst, waarbij gratis verzekering, verlengde garanties of verlaagde verwerkingskosten worden gebundeld. Het timen van je aankoop rond deze periodes kan je een aanzienlijke besparing opleveren zonder dat enige onderhandeling nodig is.
Voor de aankoop van gebruikte auto's behandelt onze gids over het veilig kopen van een gebruikte auto de extra controles die je moet uitvoeren voordat je iets ondertekent. En als je ook van plan bent om je huidige voertuig te verkopen, legt de koop- en verkoopgids uit hoe je beide transacties kunt timen om te voorkomen dat je zonder auto of contant geld komt te zitten.
Met de financiering veiliggesteld, is het slim om vooruit te denken over de werkelijke kosten waarmee je te maken krijgt, vooral voor EV's en gebruikte auto's.
Verifiëren van de werkelijke kosten: Rente, kosten en doorverkoopoverwegingen
Het maandlastenbedrag op een financieringsaanbieding is bijna nooit het volledige verhaal. Hier is hoe je kunt berekenen wat je daadwerkelijk zult betalen.
Je werkelijke leenkosten omvatten:
- Hoofdsom (het leenbedrag)
- Totaal rente over de volledige termijn
- Verwerkingskosten (typisch 1 tot 2% van het leenbedrag, vooraf betaald)
- Jaarlijkse rekeningonderhoudskosten
- Boetes voor late betalingen (tot 2% per gebeurtenis)
- Boetes voor vervroegde aflossing als je de lening eerder wilt aflossen
Een lening die wordt geadverteerd met 6% jaarlijkse rente en een verwerkingskost van 2% op een voertuig van 10.000 EUR kost je aanzienlijk meer dan een lening van 7% zonder kosten, afhankelijk van de termijn. Vraag de kredietverstrekker altijd om het totale terugbetalingsbedrag schriftelijk.
Kostenfactoren voor elektrische voertuigen verdienen speciale aandacht. EV's kosten doorgaans ongeveer 80% minder aan onderhoud in vergelijking met voertuigen met een verbrandingsmotor omdat er geen olieverversingen, minder remvervangingen en eenvoudigere aandrijflijnen zijn. Modellen zoals de BYD met een actieradius van 610 km maken lange ritten realistisch. De doorverkoopwaarde hangt echter sterk af van de batterijgezondheid en hoe snel de technologie evolueert.
Gebruikte auto's van particuliere verkopers kunnen 15 tot 20% goedkoper zijn dan equivalente dealervoorraad. Dat verschil is echt geld, maar het komt met minder bescherming. Controleer altijd de voertuiggeschiedenis en laat het door een monteur inspecteren voordat je ondertekent.
Voor EV-leasing of -verhuur werken kilometerlimieten (vaak 150 tot 250 km per dag) perfect voor stedelijke pendelaars, maar vereisen ze planning voor roadtrips. Als je regelmatig lange afstanden rijdt, houd dan rekening met de oplaadinfrastructuur langs je routes voordat je je aan een EV verbindt.
Onze dealershipgids helpt je showroomaanbiedingen kritisch te evalueren, en als je overweegt een specifiek merk zoals Fiat, behandelt het artikel tips voor het kopen van Fiat-auto's merk-specifieke financieringsnuances.
Nu je weet wat je echt zult betalen en besparen, laten we kijken naar wat insiders in de industrie willen dat kopers overwegen voordat ze een contract ondertekenen.
Wat de meeste Albanees autokopers over het hoofd zien bij financiering
De meeste kopers lopen een bank binnen met de focus op één cijfer: de rente. Dat is begrijpelijk, maar het is ook de reden waarom veel mensen honderden of zelfs duizenden euro's te veel betalen over de looptijd van een lening.
De slimste zet is om de totale kosten van de lening te onderhandelen, niet alleen de rente. Vraag de kredietverstrekker om je het volledige terugbetalingsschema te tonen met elke kosten inbegrepen. Vergelijk dat eindcijfer vervolgens tussen kredietverstrekkers. Een bank die een lagere rente aanbiedt maar hogere kosten rekent, kost vaak meer in totaal.
Deposito-gecollateraliseerde leningen worden consequent onderbenut door individuele kopers. Als je spaargeld hebt, kan het verpanden ervan als onderpand tarieven ontgrendelen die elke hoofdaanbieding overtreffen, zonder dat je permanent toegang tot het geld verliest.
Voor elektrische voertuigen is de berekening genuanceerder. De lagere onderhoudskosten zijn reëel en aanzienlijk. Maar de hogere aanbetaling en het nog steeds ontwikkelende oplaadnetwerk in Albanië betekenen dat EV's kopers belonen die hun huiswerk doen over routes en oplaadtoegang voordat ze zich verbinden.
Geavanceerde kopers vergelijken ook directe importfinanciering met dealerfinanciering voordat ze beslissen. Direct importeren van een veiling kan geld besparen op de voertuigprijs, maar de financieringsstructuur is anders en de papierwerk is zwaarder. Onze uiteenzetting van autoleningen versus leasing behandelt deze vergelijking in detail voor kopers die dieper willen gaan.
Vind je perfecte auto en financieringspartner met CarPulse
Als je je financieringspad kent, is de volgende stap het vinden van het juiste voertuig voor de juiste prijs. Dat is precies waar CarPulse Albanië voor is gebouwd.

CarPulse is de speciale automarkt van Albanië, waar je aanbiedingen kunt filteren op merk, model, brandstoftype, prijs en kilometerstand, inclusief een groeiende selectie van elektrische voertuigen. Geverifieerde dealers en particuliere verkopers staan zij aan zij, zodat je dealerfinancieringsaanbiedingen in realtime kunt vergelijken met particuliere verkoopprijzen. Als je klaar bent om verder te gaan met je huidige auto, kun je je auto verkopen rechtstreeks via het platform met een VIN-gebaseerde aanbieding die automatisch voertuigdetails invult. De CarPulse mobiele app voor iOS en Android houdt je zoektocht gaande, waar je ook bent.
Veelgestelde vragen
Kan ik een gebruikte auto in Albanië financieren, of is het alleen voor nieuwe voertuigen?
Ja, je kunt zowel nieuwe als gebruikte auto's in Albanië financieren. Bankleningen, leasing en dealerprogramma's zijn allemaal van toepassing op gebruikte voertuigen, hoewel kredietverstrekkers mogelijk een voertuiginspectie vereisen voor oudere modellen.
Wat is de typische aanbetaling die vereist is voor autofinanciering?
Het bedrag van de aanbetaling varieert per kredietverstrekker en voertuigtype. Onderpandleningen vereisen een aanbetaling als zekerheid, terwijl standaard consumentenleningen dat mogelijk niet doen, hoewel een grotere aanbetaling vaak je tarief verbetert.
Zijn er speciale financieringsvoorwaarden of incentives voor elektrische voertuigen in Albanië?
Individuele EV-incentives zijn beperkt in Albanië. ProCredit biedt tot 100% EV-financiering voor bedrijven, maar persoonlijke kopers profiteren voornamelijk van dealerpromoties en lagere langetermijnonderhoudskosten.
Hoe vergelijk ik autoleningaanbiedingen van verschillende banken?
Vergelijk nooit alleen de rentepercentages. Raiffeisen leidt de leasingmarkt met 26,33 miljoen EUR gefinancierd in 2024, maar de beste deal voor jou hangt af van de totale terugbetaling inclusief alle kosten en boetes bij elke kredietverstrekker die je benadert.
Aanbevolen
- Financiering van voertuigen in Albanië: Leningen & Leasing |… | CarPulse Albanië
- Financiering van voertuigen in Albanië: Leningen & Leasing |… | CarPulse Albanië
- Koop een auto in Albanië: De Complete Gids | CarPulse.al | CarPulse Albanië
- Auto's te koop in Albanië - De Complete Gids voor Aankoop | CarPulse Albanië