
Gidsen
Autofinanciering uitgelegd: jouw gids voor slimme aankopen
Autofinanciering uitgelegd: jouw gids voor slimme aut aankopen
TL;DR:
- Albanië biedt diverse autofinancieringsopties, waaronder bankleningen, niet-bankleningen, leasing en contante aankopen.
- Het begrijpen van belangrijke termen zoals NEI, hoofdsom, rentepercentage en onderpand is essentieel bij het vergelijken van leningen.
- Onderhandelen over tarieven, het verhogen van aanbetalingen en het vergelijken van meerdere aanbiedingen kan kopers aanzienlijk geld besparen.
Een auto kopen in Albanië is spannend totdat het gesprek over financiering begint. Veel kopers gaan ervan uit dat je perfecte kredietwaardigheid, een hoog salaris of een lange relatie met een grote bank nodig hebt om in aanmerking te komen voor een lening. Die veronderstelling zorgt ervoor dat veel mensen ofwel te veel contant betalen wanneer dat niet nodig is, of een deal laten lopen die ze hadden kunnen veiligstellen. De realiteit is dat de Albanese kredietmarkt aanzienlijk is uitgebreid, met zowel bank- als niet-bankopties die nu beschikbaar zijn voor een breder scala aan kopers. Deze gids legt elke optie, elke belangrijke term en elke stap uit, zodat je met vertrouwen het kantoor van elke kredietverstrekker binnen kunt lopen.
Inhoudsopgave
- Basisprincipes van autofinanciering begrijpen
- Financieringsopties in Albanië vergelijken
- Het stapsgewijze proces om jouw autolening te verkrijgen
- Slimme tips voor het krijgen van de beste deal
- Waarom de meeste kopers de werkelijke kosten over het hoofd zien en hoe dit te vermijden
- Vind jouw ideale auto en financiering op één plek
- Veelgestelde vragen
Belangrijkste punten
| Punt | Details |
|---|---|
| Ken jouw opties | Autofinanciering in Albanië omvat banken, niet-bankleners en leasing, elk met unieke voordelen en kosten. |
| Controleer het NEI-tarief | Vergelijk altijd het volledige NEI - niet alleen het geadverteerde rentepercentage - om de werkelijke leenkosten te begrijpen. |
| Documenten gereedheid | Verzamel ID, bewijs van inkomen en aankoopdetails voordat je een aanvraag indient voor een soepel goedkeuringsproces. |
| Onderhandelen en vergelijken | Shop bij meerdere kredietverstrekkers, controleer de voordelen van onderpand en onderhandel altijd voor de beste deal. |
Basisprincipes van autofinanciering begrijpen
Autofinanciering betekent simpelweg geld lenen om een voertuig te kopen en dit in de loop van de tijd terug te betalen, meestal met rente. In plaats van de volledige aankoopprijs vooraf te betalen, stem je in met een gestructureerd terugbetalingsplan. In Albanië neemt dit drie hoofdvormen aan: traditionele bankleningen, niet-bank persoonlijke leningen en leaseovereenkomsten.
Voordat je aanbiedingen vergelijkt, moet je de voorwaarden kennen die kredietverstrekkers je zullen voorleggen:
- Hoofdsom: Het bedrag dat je daadwerkelijk leent, exclusief rente.
- Rentepercentage: Het percentage dat de kredietverstrekker jaarlijks op jouw hoofdsom in rekening brengt.
- Leningsduur: Hoeveel maanden je hebt om de lening terug te betalen.
- NEI (Norma Efektive e Interesit): Het effectieve jaarlijkse rentepercentage, dat alle kosten en vergoedingen omvat, niet alleen de basisrente. Dit is het getal dat je de werkelijke kosten van jouw lening vertelt.
- Aanbetaling: Het bedrag dat je vooraf uit eigen zak betaalt voordat de lening ingaat.
- Onderpand: Een activum (zoals onroerend goed of een spaartegoed) dat je aan de kredietverstrekker belooft als zekerheid.
Voor een breder overzicht van hoe deze onderdelen samenkomen, is de overzicht van voertuigfinanciering op CarPulse een goed startpunt.
Een van de grootste misvattingen in Albanië is dat niet-bankleners risicovol of ongereguleerd zijn. Dat is niet juist. Niet-bank financiële instellingen opereren onder de Albanese wet en worden gecontroleerd door de Bank van Albanië. In feite zijn niet-bankleningen tot 600.000 ALL voor maximaal 60 maanden beschikbaar en kunnen ze direct worden gebruikt voor aut aankopen, reparaties of gerelateerde diensten, met NEI die kan oplopen tot 54,65% voor hogere risicoprofielen.
Typische geschiktheidseisen bij de meeste kredietverstrekkers zijn:
- Bewijs van een stabiel inkomen (arbeidsovereenkomst of bedrijfsdocumentatie)
- Geldig Albanese ID
- Een minimale aanbetaling, vaak 10 tot 30% van de waarde van het voertuig
- Onderpand voor grotere leenbedragen of lagere tarieven
- Een schone of acceptabele kredietgeschiedenis
Houd in gedachten: NEI is het belangrijkste getal om te vergelijken tussen kredietverstrekkers. Twee leningen met dezelfde rente maar verschillende kosten kunnen zeer verschillende NEI-waarden hebben, en degene met de hogere NEI kost je meer in totaal.
De complete financieringsgids op CarPulse loopt elk optie in detail door als je dieper wilt ingaan na het lezen van dit.
Financieringsopties in Albanië vergelijken
Nu je de basisprincipes en terminologie begrijpt, laten we eens kijken hoe de verschillende autofinancieringsroutes zich verhouden.
| Financieringstype | Typische NEI | Leningsbedrag | Duur | Onderpand nodig |
|---|---|---|---|---|
| Banklening | 6% tot 14% | Tot 5.000.000 ALL | Tot 84 maanden | Vaak vereist |
| Niet-banklening | Tot 54,65% | 20.000 tot 600.000 ALL | 2 tot 60 maanden | Niet altijd vereist |
| Leasing | Variabel | Gebaseerd op voertuigwaarde | 12 tot 60 maanden | Het voertuig zelf |
| Contante aankoop | N.v.t. | N.v.t. | N.v.t. | N.v.t. |
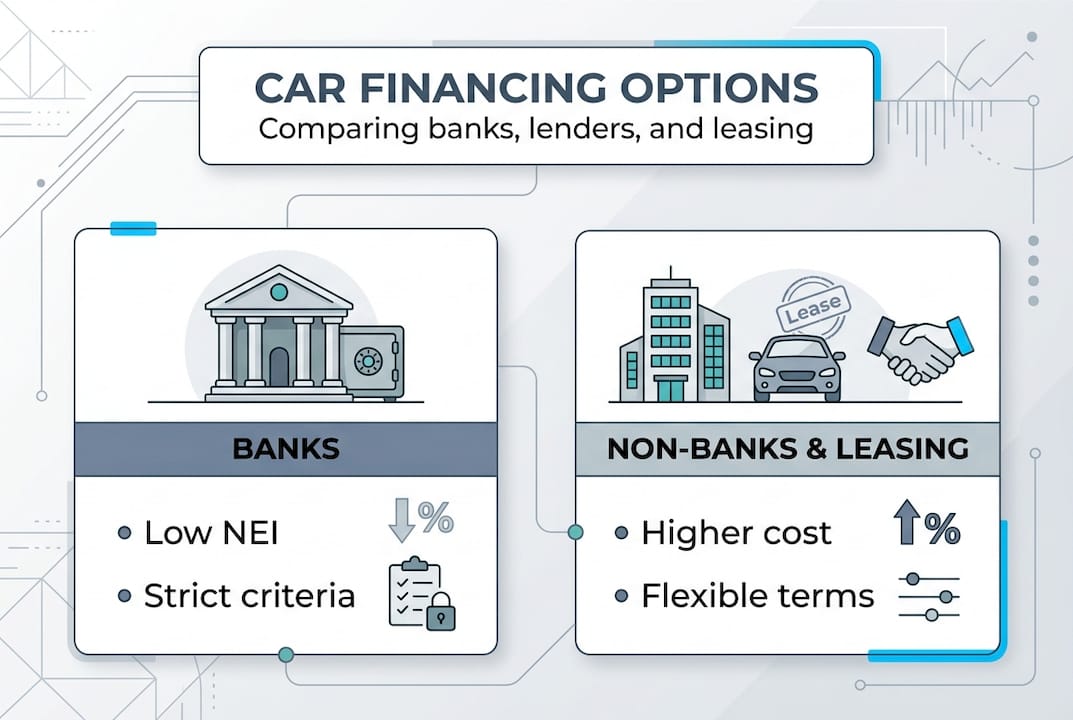
Bankleningen bieden over het algemeen de laagste NEI, maar ze komen met strengere goedkeuringscriteria. Je hebt meestal een sterke inkomensgeschiedenis, een goede kredietgeschiedenis en vaak onderpand nodig. Als je in aanmerking komt, is een banklening meestal de meest betaalbare manier om een auto op de lange termijn te financieren.
Niet-bankleners vullen de kloof voor kopers die niet aan de bankvereisten voldoen. De ruil is kosten. Niet-bank NEI-tarieven kunnen oplopen tot 54,65% voor hogere risicokopers, wat betekent dat je aanzienlijk meer betaalt over de looptijd van de lening. De goedkeuringsprocedure is echter sneller, de documentatievereisten zijn lichter en onderpand is vaak optioneel.
Leasing werkt anders. Je huurt het voertuig in wezen voor een vaste periode, met de optie om aan het einde te kopen. Maandlasten zijn meestal lager dan bij een traditionele lening omdat je de volledige voertuigwaarde niet aflost. Maar je bezit de auto niet tijdens de lease, wat invloed heeft op verzekering, aanpassingen en kilometerbeperkingen.
Contante aankopen geven je de meeste onderhandelingskracht. Verkopers, vooral particuliere, zijn vaak bereid de prijs te verlagen voor een onmiddellijke, geen-financieringsdeal. Als je contant kunt betalen, vermijd je ook volledig alle rentekosten.
Onderpand verandert alles. Bijvoorbeeld, deposito-onderpand financiering bij UBA biedt tarieven zo laag als de rente op de deposito plus 2%, wat een van de meest betaalbare structuren is die beschikbaar is. Het beloven van een spaartegoed als onderpand verlaagt je tarief aanzienlijk en verbetert je goedkeuringskansen.
Pro Tip: Als je twijfelt tussen een banklening en een niet-banklening, dien dan gelijktijdig aanvragen bij beide in. Goedkeuringsbeslissingen komen vaak sneller dan verwacht, en het hebben van twee aanbiedingen stelt je in staat om te onderhandelen.
Voor een zij-aan-zij vergelijking van de twee meest voorkomende routes, behandelt de autoleningen versus leasing in Albanië gids de belangrijkste verschillen in eenvoudige termen.
Het stapsgewijze proces om jouw autolening te verkrijgen
Als je jouw opties hebt vergeleken, is het tijd om actie te ondernemen. Hier is hoe je van aanvraag naar wegrijden gaat.
- Stel eerst je budget vast. Voordat je een kredietverstrekker benadert, weet je wat je maximale maandlasten en totale leningbedrag zijn. Houd rekening met verzekering, registratie en onderhoud.
- Kies jouw type kredietverstrekker. Op basis van jouw kredietprofiel en inkomen, bepaal of een bank, niet-bank of leasingmaatschappij het beste past.
- Verzamel jouw documenten. De meeste kredietverstrekkers vereisen: geldig ID, bewijs van inkomen (salarisstroken of belastingaangiften), een ondertekende koopovereenkomst voor de auto of proforma factuur, bewijs van adres en documentatie van onderpand indien van toepassing.
- Dien jouw aanvraag in. Niet-bankleners verwerken aanvragen vaak online binnen 24 tot 48 uur. Banken kunnen langer duren.
- Controleer het leningaanbod zorgvuldig. Controleer het NEI, het totale terug te betalen bedrag, de maandlasten en eventuele boetes voor vervroegde aflossing.
- Onderteken en rond af. Zodra je accepteert, worden de fondsen in de meeste gevallen rechtstreeks aan de verkoper of dealer uitbetaald.
- Registreer het voertuig. Voltooi de eigendomsoverdracht en verzekering voordat je gaat rijden.
Hier is een echt voorbeeld van wat een niet-banklening daadwerkelijk kost. Een lening van 300.000 ALL over 60 maanden met 34,09% NEI resulteert in een maandlasten van ongeveer 9.361 ALL. Dat betekent dat je in totaal ongeveer 561.660 ALL betaalt, wat ongeveer 261.660 ALL aan rente over vijf jaar betekent.
| Leningsbedrag (ALL) | Duur (maanden) | NEI | Maandlasten (ALL) | Totaal terugbetaald (ALL) |
|---|---|---|---|---|
| 150.000 | 36 | 34,09% | ~6.200 | ~223.200 |
| 300.000 | 60 | 34,09% | ~9.361 | ~561.660 |
| 500.000 | 60 | 20% | ~13.200 | ~792.000 |
Pro Tip: Vraag altijd de kredietverstrekker naar het totale terug te betalen bedrag, niet alleen naar de maandlasten. Dat enkele getal vertelt je precies hoeveel de auto je echt kost.
De stapsgewijze autoleningproces en de Albanese autokoopgids op CarPulse zijn beide het bookmarken waard voordat je jouw eerste ontmoeting met een kredietverstrekker hebt.
Slimme tips voor het krijgen van de beste deal
Met jouw autoleningaanbod in handen, hier is hoe je ervoor zorgt dat je echt de beste waarde krijgt en niet overbetaalt in de loop van de tijd.
Let op verborgen kosten. Kredietverstrekkers rekenen soms aanvraagkosten, kosten voor dossierverwerking, verplichte verzekeringsopties of boetes voor vervroegde aflossing. Vraag altijd om een volledig kostenoverzicht voordat je iets ondertekent.
Onderhandel voordat je je verbindt. Het rentepercentage, de leningsduur en de upfront kosten zijn vaak onderhandelbaar, vooral als je een concurrerend aanbod hebt. Kredietverstrekkers willen jouw zaken. Een lagere NEI van zelfs 2 tot 3 procentpunten kan je tienduizenden ALL besparen over een termijn van 48 of 60 maanden.
Gebruik onderpand strategisch. Als je een spaartegoed, onroerend goed of een ander activum hebt, kan het beloven ervan als onderpand aanzienlijk betere tarieven ontgrendelen. Dit geldt vooral bij traditionele banken.
Verhoog jouw aanbetaling. Een grotere upfront betaling vermindert jouw hoofdsom, wat zowel jouw maandlasten als totale rente verlaagt. Zelfs een extra 50.000 ALL upfront kan jouw totale kosten aanzienlijk verlagen.
Hier zijn de meest voorkomende valkuilen waar eerste kopers in Albanië in vervallen:
- Alleen focussen op de maandlasten zonder het totale terug te betalen bedrag te controleren
- De kleine lettertjes over verzekeringsvereisten die aan de lening zijn verbonden overslaan
- Het eerste aanbod accepteren zonder minstens één concurrerend aanbod te krijgen
- De doorlopende kosten zoals brandstof, onderhoud en registratieverlengingen onderschatten
Belangrijk cijfer: NEI-tarieven voor hogere risicoprofielen kunnen oplopen tot 54,65%, wat betekent dat een lening van 300.000 ALL je bijna het dubbele kan kosten over vijf jaar als je niet voorzichtig bent met welk product je kiest.
Pro Tip: Gebruik een online leningcalculator voordat je jouw eerste ontmoeting met een kredietverstrekker hebt. Vul verschillende NEI-waarden en termijnen in om te zien hoe de totale kosten veranderen. Het kost vijf minuten en kan je jaren van overbetalen besparen.
De gids voor tips over de autokoopmarkt op CarPulse behandelt ook onderhandelingstactieken die specifiek zijn voor de Albanese markt.
Waarom de meeste kopers de werkelijke kosten over het hoofd zien en hoe dit te vermijden
Hier is de ongemakkelijke waarheid: de meeste autobezitters in Albanië richten zich bijna volledig op de maandlasten. Het is begrijpelijk. Een bedrag zoals 9.000 ALL per maand voelt beheersbaar. Maar die focus kan je blind maken voor het volledige plaatje.
Wanneer je alleen naar de maandlasten kijkt, negeer je hoeveel je daadwerkelijk voor de auto betaalt over de gehele looptijd van de lening. Een lening met een iets lagere maandlasten maar een langere looptijd of hogere NEI kan je 200.000 ALL meer kosten dan een beter gestructureerde lening.
De echte kans ligt vóór je ondertekent. Onderhandelen over de NEI met zelfs 1 procentpunt, de looptijd met 12 maanden verkorten, of een verwerkingskosten elimineren kan elk aanzienlijk geld besparen. De meeste kopers proberen dit nooit omdat ze aannemen dat het aanbod vaststaat. Dat is zelden het geval.
Twee of drie concurrerende aanbiedingen krijgen voordat je je verbindt, is het meest effectieve wat je kunt doen. Loop het kantoor van een kredietverstrekker binnen met een beter aanbod in de hand, en je zult vaak zien dat de tarieven veranderen. Wees niet bang om weg te lopen. Er zijn nu genoeg kredietverstrekkers in Albanië, zodat weggaan van één deal meestal betekent dat er een betere beschikbaar is.
De complete koop- en verkoopgids op CarPulse behandelt deze onderhandelingsmentaliteit in detail, en het is de moeite waard om te lezen voordat je serieuze gesprekken met kredietverstrekkers of dealers begint.
Vind jouw ideale auto en financiering op één plek
Klaar om echte deals te vergelijken en de auto te vinden die bij jou past? CarPulse maakt het gemakkelijker om van onderzoek naar beslissing te gaan zonder tussen een dozijn websites te springen.

Op de CarPulse-marktplaats kun je honderden nieuwe en gebruikte voertuigvermeldingen doorbladeren, gefilterd op merk, model, jaar, prijs, kilometerstand en brandstoftype. Geverifieerde dealers en particuliere verkopers vermelden beide op het platform, zodat je een echt beeld krijgt van wat beschikbaar is en tegen welke prijs. Naast de vermeldingen publiceert CarPulse bijgewerkte financieringsgidsen die zijn afgestemd op de Albanese markt, zodat je de juiste auto kunt matchen met de juiste leningstructuur voordat je ooit contact opneemt met een verkoper.
Veelgestelde vragen
Welke documenten heb ik nodig om een autolening aan te vragen in Albanië?
De meeste kredietverstrekkers vereisen een geldig ID, bewijs van inkomen, een koopovereenkomst voor de auto en in sommige gevallen documentatie van onderpand of bewijs van adres. De vereisten variëren iets tussen banken en niet-bankleners.
Kan ik een autolening in Albanië krijgen zonder onderpand?
Ja. Niet-bankleners bieden leningen tot 600.000 ALL aan zonder onderpand te vereisen, hoewel leners met hogere risicoprofielen hogere NEI-tarieven zullen tegenkomen.
Hoe verschilt de NEI van de eenvoudige rente?
NEI vertegenwoordigt de totale jaarlijkse kosten van lenen, inclusief alle kosten en vergoedingen, niet alleen de basisrente. Het is het meest nauwkeurige getal om te gebruiken bij het vergelijken van leningaanbiedingen van verschillende kredietverstrekkers.
Wat is het typische leningsbedrag en de looptijd voor het financieren van een auto in Albanië?
Niet-bankleningen variëren doorgaans van 20.000 tot 600.000 ALL met looptijden tussen 2 en 60 maanden, afhankelijk van jouw inkomen en risicoprofiel.
Aanbevolen
- Financiering van voertuigen in Albanië: Leningen & Leasing |… | CarPulse Albanië
- Financiering van voertuigen in Albanië: Leningen & Leasing |… | CarPulse Albanië
- Financiering van een auto in Albanië: de complete gids | CarPulse Albanië
- Hoe een auto te financieren in Albanië: jouw gids voor… | CarPulse Albanië