
Guías
Por qué considerar opciones de leasing para coches: Guía para compradores y vendedores
Por qué considerar opciones de arrendamiento para autos: Guía para compradores y vendedores
Resumen:
- Una opción de arrendamiento de vehículo permite a los compradores asegurar un precio de compra mientras proporciona a los vendedores ingresos por adelantado y flexibilidad. Se distingue de un arrendamiento-compra, que obliga legalmente al comprador a comprar, y requiere un lenguaje contractual claro para evitar riesgos legales. Los compradores deben verificar a fondo el historial del vehículo, negociar términos clave y consultar a profesionales antes de entrar en tales acuerdos.
Una opción de arrendamiento de vehículo es una forma práctica para que los compradores y vendedores de autos en EE. UU. aseguren un uso flexible ahora mientras preservan un camino acordado hacia una venta futura. Los compradores tienen tiempo para reparar su crédito y protegerse contra aumentos de precios; los vendedores recogen una tarifa de opción por adelantado y un ingreso mensual constante. Según la guía de la Asociación Nacional de Agentes Inmobiliarios, una opción de arrendamiento le da al comprador un derecho a comprar, no una obligación, que es la distinción legal crítica.
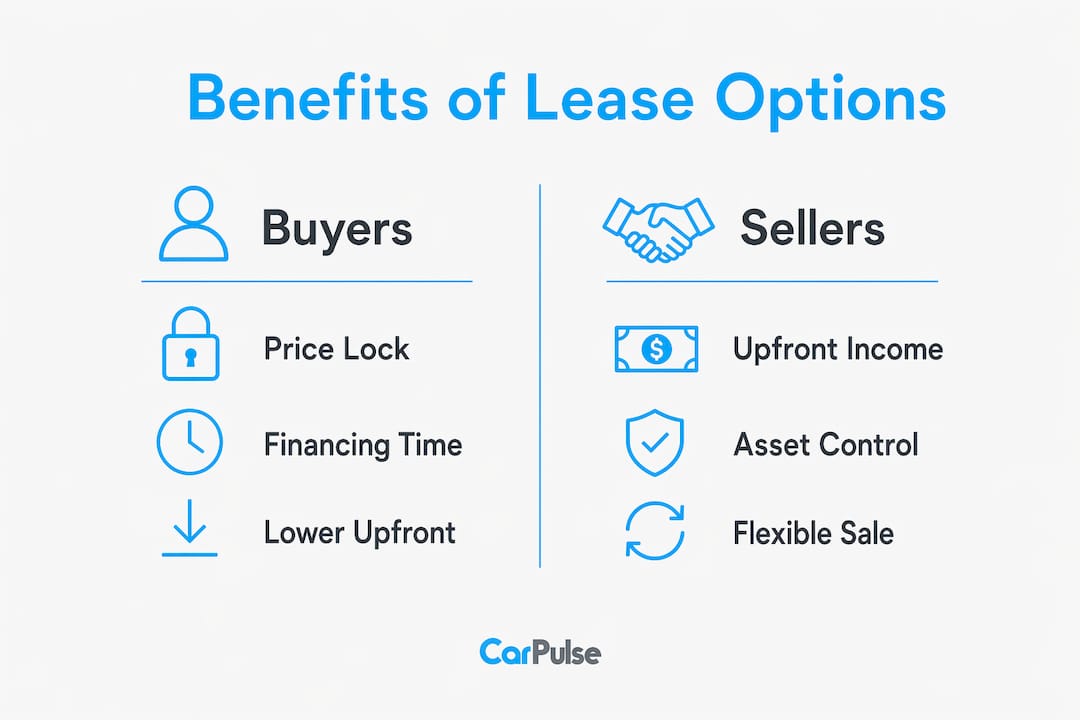
Para los compradores, las principales razones para considerar una opción de arrendamiento:
- Asegurar el precio de compra de hoy contra futuros aumentos de precios
- Usar el plazo de arrendamiento para mejorar el crédito antes de solicitar financiamiento
- Manejar el vehículo antes de comprometerse a comprarlo
Para los vendedores, las ventajas clave:
- Recoger una tarifa de opción no reembolsable por adelantado
- Ganar pagos mensuales premium durante el término
- Conservar el activo y la tarifa si el comprador se retira
En resumen: Una opción de arrendamiento tiene más sentido para los compradores que necesitan tiempo para calificar para financiamiento convencional, y para los vendedores con inventario difícil de mover que desean ingresos mientras esperan al comprador adecuado. Omitirla si puede asegurar financiamiento estándar hoy o si realmente no está seguro de querer el auto.
Tabla de Contenidos
- ¿Qué es exactamente una opción de arrendamiento y en qué se diferencia de un arrendamiento-compra?
- Cómo funciona una opción de arrendamiento de vehículo desde la firma hasta la expiración
- Beneficios concretos para compradores y vendedores
- Riesgos y desventajas que necesitas conocer
- Términos del contrato a negociar antes de firmar
- Cómo calcular si una opción de arrendamiento de vehículo es un buen trato
- Pasos prácticos antes y durante una opción de arrendamiento de vehículo
- Cuándo evitar una opción de arrendamiento y qué usar en su lugar
- Conclusiones clave
- La brecha de opción de arrendamiento que la mayoría de los compradores pasan por alto
- Fuentes útiles y dónde encontrar reglas específicas del estado
¿Qué es exactamente una opción de arrendamiento y en qué se diferencia de un arrendamiento-compra?
Una opción de arrendamiento combina dos acuerdos: un arrendamiento de vehículo estándar y un contrato de opción separado que otorga al comprador el derecho exclusivo a comprar el auto a un precio fijo dentro de un período definido. El comprador no está obligado a comprar. Un arrendamiento-compra, en contraste, obliga legalmente al comprador a completar la compra al final del término. Esa única diferencia de palabra, “opción” frente a “compra”, cambia todo sobre tus derechos de salida.
Los tribunales y reguladores a veces reclasifican acuerdos mal redactados. Según la guía para inversores de CapRateCity, un contrato que parece financiamiento del vendedor o una venta disfrazada puede desencadenar exposición regulatoria y anular las protecciones que ambas partes esperaban. La ley estatal varía significativamente en EE. UU., por lo que lo que funciona en Texas puede no ser válido en California.
Consejo Profesional: Insista en que el contrato se etiquete explícitamente como un “arrendamiento con opción de compra”, incluya una cláusula de opción independiente con una fecha límite clara para su ejercicio, y especifique exactamente cómo se trata la tarifa de opción (reembolsable, no reembolsable o acreditada hacia el precio de compra). Nunca firme un documento que use el lenguaje de “arrendamiento-compra” cuando intente una opción de arrendamiento.
Cómo funciona una opción de arrendamiento de vehículo desde la firma hasta la expiración
- Negociar términos. Comprador y vendedor acuerdan la tarifa de opción, el pago mensual, cualquier crédito de alquiler, el precio de ejercicio fijo y el período de ejercicio de la opción. Ambas partes firman el arrendamiento y un acuerdo de opción separado.
- Pagar la tarifa de opción. El comprador paga una tarifa por adelantado, típicamente no reembolsable. Las tarifas de opción en opciones de arrendamiento de vehículos suelen ser del 1 al 5% del precio de compra, consistente con las normas de alquiler con opción a compra en bienes raíces.
- Tomar posesión y hacer pagos mensuales. El comprador conduce el auto y paga un alquiler mensual. Una parte puede ser acreditada hacia el precio de compra si el contrato especifica un crédito de alquiler.
- Mantener el vehículo y el seguro. El contrato debe especificar quién maneja el mantenimiento rutinario, las reparaciones y la cobertura del seguro durante el término.
- Rastrear el período de ejercicio de la opción. El comprador monitorea la fecha límite y comienza la preparación de financiamiento mucho antes de que llegue, típicamente 60 a 90 días antes.
- Ejercer o retirarse. En o antes de la fecha límite, el comprador asegura financiamiento y cierra la compra al precio acordado, o declina y pierde la tarifa de opción. El vendedor retiene la tarifa y el vehículo.
Lista de verificación del vendedor durante el término: documentar el recibo de la tarifa de opción, confirmar que el título y el registro permanezcan a su nombre, rastrear cualquier crédito de alquiler adeudado y tener un plan de re-listado listo si el comprador no ejerce.
Beneficios concretos para compradores y vendedores
Beneficios para compradores
- Protección de precios. Asegurar el precio de ejercicio protege contra la apreciación del mercado, especialmente relevante para vehículos coleccionables, de baja producción o de alta demanda donde los valores pueden aumentar rápidamente.
- Tiempo para reparar crédito. Un comprador que recientemente pasó por una pérdida de empleo o un evento médico puede usar un término de 12 a 24 meses para reconstruir su puntaje de crédito antes de solicitar un préstamo auto convencional.
- Probar antes de comprar. A diferencia de una compra estándar, vives con el auto a diario antes de comprometerte. Los largos desplazamientos, las necesidades familiares y los costos de combustible se vuelven claros antes de que estés atado.
- Menos efectivo por adelantado. Sin un gran pago inicial el primer día. La tarifa de opción suele ser del 1 al 5% del precio de compra, que es mucho menor que un pago inicial convencional.
Beneficios para vendedores
- Tarifa de opción no reembolsable. Los vendedores mantienen esta tarifa si el comprador se retira, convirtiendo un activo estancado en ingresos inmediatos.
- Pagos mensuales premium. Los vendedores a menudo pueden cobrar un alquiler por encima del mercado durante el término, ya que el comprador está pagando por el derecho exclusivo de compra.
- Retención del activo. Si el comprador declina, el vendedor aún posee el vehículo y puede volver a listar o reopcionarlo.
Cuando el beneficio es más fuerte: los modelos que se deprecian rápidamente favorecen términos de arrendamiento más cortos (menos de tres años) para evitar cargas de mantenimiento y reventa a largo plazo. Los vehículos coleccionables o clásicos, donde los valores se mantienen o aumentan, son mejores candidatos para asegurar un precio a través de una opción de arrendamiento.
Riesgos y desventajas que necesitas conocer
Riesgos para compradores
- Pérdida de la tarifa de opción. Si no puedes asegurar financiamiento o cambias de opinión, la tarifa se pierde. Trátala como un costo hundido desde el primer día.
- Pagar por encima del mercado. Si los valores de los vehículos caen durante el término, aún estás atado al precio de ejercicio original. Los cambios en el mercado pueden dejarte pagando de más.
- Responsabilidad de mantenimiento poco clara. Los contratos ambiguos crean disputas sobre quién paga por las reparaciones. Un comprador que asume que el vendedor cubre reparaciones mayores y está equivocado enfrenta una sorpresa costosa.
- Riesgo de venta disfrazada. Un contrato mal redactado puede ser reclasificado por un tribunal, despojando al comprador de las protecciones de titular de opción.
Riesgos para vendedores
- Venta por debajo del mercado. Si el vehículo se aprecia significativamente, el vendedor está atado al precio original.
- Costos de incumplimiento y recuperación. Si el comprador deja de pagar y no devuelve el vehículo, la recuperación puede ser costosa y llevar mucho tiempo.
- Clasificación legal errónea. Un contrato que se lee como una venta condicional en lugar de una verdadera opción puede crear exposición regulatoria, particularmente si hay un gravamen existente sobre el vehículo.
Términos del contrato a negociar antes de firmar
Cada contrato de opción de arrendamiento de vehículo debe cubrir estos términos claramente:
| Término | Qué definir |
|---|---|
| Tarifa de opción | Monto, estado no reembolsable y si se acredita hacia el precio de compra |
| Crédito de alquiler | Monto exacto en dólares por mes acreditado y condiciones para la pérdida |
| Precio de compra fijo | Precio de ejercicio bloqueado o una fórmula de precios clara vinculada a un índice |
| Duración del término | Fecha de inicio, fecha de finalización y período de ejercicio (por ejemplo, 30 días antes de la expiración) |
| Derechos de inspección | Derecho del comprador a una inspección profesional antes de firmar y al ejercer |
| Título y registro | Confirmar que el vendedor retiene el título; responsabilidades de registro y placa del comprador |
| Incumplimiento y terminación | Qué desencadena el incumplimiento, períodos de subsanación y remedios para cada parte |
| Seguro | Quién lleva la cobertura de responsabilidad, integral y de colisión |
| Mantenimiento | División clara entre mantenimiento rutinario (comprador) y reparaciones mayores (vendedor o compartido) |
Banderas rojas en el lenguaje del contrato: cláusulas vagas de “tal como está” sin derecho a inspección, fechas límite de ejercicio faltantes y cualquier lenguaje que llame al acuerdo una “venta condicional” en lugar de un arrendamiento con opción.
Consejos de negociación: pedir que la tarifa de opción sea custodiada por un tercero neutral, presionar por una contingencia de financiamiento que extienda el período de ejercicio si la aprobación de su préstamo se retrasa, y solicitar que los créditos de alquiler se documenten mensualmente por escrito.
Cómo calcular si una opción de arrendamiento de vehículo es un buen trato
Realiza esta rápida verificación antes de firmar:
| Variable | Tu número |
|---|---|
| Tarifa de opción (no reembolsable) | $X |
| Pago mensual × meses del término | $Y |
| Total de créditos de alquiler ganados | $Z |
| Costo neto para comprar (precio de ejercicio menos créditos) | $A |
| Valor de mercado proyectado al final del término | $B |
Si A es menor que B, el trato probablemente favorece al comprador. Si B ha caído por debajo de A, es mejor retirarse y perder solo la tarifa de opción en lugar de cerrar a un mal precio.
Ejemplo corto: Tarifa de opción de $1,500, pago mensual de $600 por 24 meses ($14,400 en total), crédito de alquiler de $100/mes ($2,400 en total), precio de ejercicio de $22,000. Costo neto de compra: $22,000 menos $2,400 = $19,600. Si el valor de mercado del auto al mes 24 es $21,000, el comprador ahorra aproximadamente $1,400 en comparación con comprar al mercado, incluso después de tener en cuenta los pagos mensuales premium.
Consejo Profesional: La protección contra la inflación solo funciona si el vehículo mantiene o gana valor. Para modelos de alta depreciación, realiza los cálculos asumiendo una caída del 15 al 20% en el valor durante el término antes de decidir si asegurar el precio realmente te ayuda.
Pasos prácticos antes y durante una opción de arrendamiento de vehículo
- Realiza una verificación del historial VIN. Usa una plataforma como Carpulse que integre el historial de vehículos basado en VIN para detectar accidentes, problemas de título y discrepancias en el odómetro antes de comprometerte.
- Obtén una inspección profesional. Un informe de un mecánico independiente protege a ambas partes y le da al comprador poder de negociación para ajustar el precio o retirarse limpiamente.
- Confirma el estado del título y la búsqueda de gravámenes. Verifica que el vendedor tenga un título claro. Un gravamen de prestamista existente puede complicar o anular la opción.
- Custodia o documenta la tarifa de opción. Haz que una parte neutral retenga la tarifa, o al menos obtén un recibo firmado que especifique su estado no reembolsable y tratamiento de crédito.
- Especifica el seguro y el mantenimiento por escrito. Los acuerdos verbales se disuelven en disputas. Cada responsabilidad necesita una línea en el contrato.
- Durante el término: mantén registros de pagos. Documenta cada pago y acumulación de crédito de alquiler. Las disputas en el momento del ejercicio casi siempre son sobre registros faltantes.
- Comienza la preparación de financiamiento temprano. Solicita la preaprobación de un préstamo auto al menos 60 a 90 días antes de la fecha límite de ejercicio de la opción. Los problemas de crédito llevan tiempo para resolverse.
- Consulta a un abogado y CPA. Las reglas estatales sobre el tratamiento de la tarifa de opción, el impuesto sobre ventas al ejercer y la clasificación del contrato varían. Una revisión legal de una hora es un seguro barato.
Cuándo evitar una opción de arrendamiento y qué usar en su lugar
Una opción de arrendamiento no siempre es la herramienta adecuada. Aquí hay una comparación rápida:
- Compra financiada tradicional: Mejor cuando ya calificas para una tasa de préstamo competitiva y sabes que quieres el auto. Sin tarifa de opción, sin alquiler premium, costo total más bajo si tienes buen crédito hoy.
- Arrendamiento estándar: Mejor para compradores que quieren pagos predecibles, límites de kilometraje y sin obligación de comprar. Los arrendamientos ofrecen pagos mensuales predecibles y evitan problemas de reventa, pero no te dan un camino hacia la propiedad.
- Alquiler a corto plazo o suscripción: Adecuado para compradores que necesitan un auto por menos de seis meses o que están genuinamente inseguros sobre el modelo. Sin compromiso, pero tampoco sin capital.
Usa una opción de arrendamiento cuando: necesites tiempo para calificar para financiamiento, quieras asegurar un precio en un mercado en aumento, o seas un vendedor con inventario que no se mueve a través de canales convencionales.
Evítala cuando: puedas asegurar financiamiento convencional ahora a una tasa razonable, no estés seguro de querer el vehículo específico, o los términos del contrato sean vagos y el vendedor no quiera negociar.
Los vendedores deberían preferir una venta directa cuando el mercado es fuerte y puedan cerrar rápidamente. Una opción de arrendamiento retrasa la liquidez e introduce riesgo de incumplimiento.
Conclusiones clave
Una opción de arrendamiento de vehículo le da a los compradores un derecho a comprar a un precio bloqueado mientras proporciona a los vendedores ingresos por adelantado y retención del activo si el comprador se retira.
| Punto | Detalles |
|---|---|
| Opción de arrendamiento vs. arrendamiento-compra | Una opción de arrendamiento es un derecho a comprar, no una obligación; un arrendamiento-compra obliga al comprador a completar la venta. |
| La tarifa de opción es no reembolsable | Los compradores deben tratar la tarifa de opción como un costo hundido a menos que el contrato indique explícitamente lo contrario. |
| Realiza los cálculos antes de firmar | Compara el costo neto de compra (precio de ejercicio menos créditos de alquiler) contra el valor de mercado proyectado al final del término. |
| Inspección y verificación de VIN son innegociables | Siempre obtén una inspección profesional y un informe de historial VIN antes de firmar cualquier acuerdo de opción de arrendamiento. |
| La revisión legal y fiscal importa | Las reglas estatales sobre tarifas de opción, impuestos sobre ventas y clasificación de contratos varían; consulta a un abogado y CPA antes de firmar. |
Antes de firmar cualquier opción de arrendamiento de vehículo, verifica el historial y la condición del auto a través de las listas basadas en VIN y las herramientas de precios de IA de Carpulse, luego confirma los términos del contrato con un abogado y CPA calificado para tu estado.
La brecha de opción de arrendamiento que la mayoría de los compradores pasan por alto
La mayoría de los artículos sobre opciones de arrendamiento se centran en el beneficio de bloqueo de precios y se detienen ahí. La verdadera ventaja, tanto para compradores como para vendedores, está en el lenguaje del contrato, no en el concepto.
Los compradores que entran en una opción de arrendamiento sin una contingencia de financiamiento están apostando. Si tu crédito no está listo en la fecha límite de ejercicio, pierdes la tarifa de opción y te vas con las manos vacías. La solución es simple: negociar una cláusula de extensión de 30 días vinculada a una solicitud de préstamo documentada. Casi ningún contrato de plantilla incluye esto por defecto, y casi ningún comprador piensa en pedirlo.
Para los vendedores, el riesgo poco apreciado es el problema del gravamen. Si aún debes dinero por el vehículo cuando firmas una opción de arrendamiento, la cláusula de vencimiento del prestamista puede activarse técnicamente por el acuerdo de opción en sí. Esa es una exposición legal que la mayoría de los vendedores descubre solo cuando algo sale mal.
La conclusión práctica: trata una opción de arrendamiento con la misma diligencia que le darías a una compra en efectivo. Realiza la verificación del VIN, obtén la inspección, custodia la tarifa de opción y haz que un abogado revise el contrato antes de firmar. La flexibilidad que ofrece una opción de arrendamiento es tan buena como la documentación que la respalda.
Fuentes útiles y dónde encontrar reglas específicas del estado
- Asociación Nacional de Agentes Inmobiliarios: Compras con Opción de Arrendamiento — distinción autorizada entre opción de arrendamiento y arrendamiento-compra, con advertencias legales
- Investopedia: Definición de Opción de Arrendamiento — mecánica, tratamiento de tarifas de opción y aplicaciones en diversas industrias
- Marketopia: Arrendamientos 101 — visión general práctica de términos de arrendamiento, características específicas del vehículo y consideraciones para arrendatarios/arrendadores
- Wealthvieu: Guía de Alquiler con Opción a Compra — rangos de tarifas de opción, mecánica de créditos de alquiler y enmarcado de protección contra la inflación
- CapRateCity: Guía para Inversores sobre Opciones de Arrendamiento — estructura del contrato, riesgo de reclasificación y modelo de acuerdo paralelo
Cadenas de búsqueda sugeridas para reglas específicas del estado:
"ley de opción de arrendamiento de vehículos [tu estado]""tratamiento de tarifas de opción auto [tu estado]""contrato de alquiler con opción a compra [tu estado] abogado"
Las reglas estatales sobre la tributación de tarifas de opción, clasificación de contratos y protecciones al consumidor difieren materialmente. Consulta a un abogado y CPA con licencia en tu estado antes de firmar. Este artículo es información general, no asesoría legal o financiera.