
Guías
Terminación de Arrendamiento de Autos: Guía Práctica para Compradores y Negocios
Terminación de Arrendamiento de Automóviles: Una Guía Práctica para Compradores y Concesionarios
La terminación de un arrendamiento de automóvil significa finalizar un contrato de arrendamiento de vehículo antes de su fecha de finalización programada. En el momento en que decides salir antes de tiempo, tres cosas deben suceder de inmediato: saca tu contrato de arrendamiento y lee la cláusula de terminación anticipada palabra por palabra, llama o escribe a tu arrendador para solicitar un estado de pago formal, y anota cualquier divulgación requerida bajo la Ley de Arrendamiento al Consumidor. Esa secuencia es importante porque la propia fórmula del arrendamiento rige lo que debes — no una estimación, no una cotización telefónica.
Lo que probablemente enfrentarás una vez que comiences ese proceso:
- Cargo por terminación anticipada: calculado según la fórmula del arrendamiento, a menudo varios miles de dólares
- Cuota de disposición: típicamente unos pocos cientos de dólares por la reventa del vehículo
- Saldo de deficiencia: la diferencia entre el pago y cualquier crédito de seguro o de intercambio
- Posibles penalizaciones por millaje o daños: evaluadas al devolver el vehículo
Consejo Profesional: Solicita el estado de pago por escrito, no solo verbalmente. Un estado escrito asegura la cifra y te da algo para disputar si la factura final difiere.
Tabla de Contenidos
- ¿Qué requiere la Ley de Arrendamiento al Consumidor sobre la terminación anticipada?
- ¿Cuáles son tus verdaderas opciones para finalizar un arrendamiento anticipadamente?
- Cómo terminar un arrendamiento anticipadamente: una lista de verificación paso a paso
- ¿Qué sucede cuando un arrendamiento termina involuntariamente?
- ¿Cómo se calculan las tarifas de terminación anticipada y cuánto tiempo toma el proceso?
- ¿Qué deben hacer los concesionarios al adquirir un vehículo arrendado devuelto?
- ¿Cómo puedes reducir el costo de terminar un arrendamiento anticipadamente?
- Puntos Clave
- La parte que la mayoría de las guías omiten
- Carpulse te ayuda a listar e investigar vehículos arrendados
- Fuentes útiles y lecturas adicionales
¿Qué requiere la Ley de Arrendamiento al Consumidor sobre la terminación anticipada?
Bajo la Ley de Arrendamiento al Consumidor, los arrendadores deben divulgar cómo se calculan los cargos por terminación anticipada antes de que firmes. Esa divulgación debe describir la fórmula o el método utilizado para calcular el cargo y explicar cómo se te acreditan los cargos de alquiler no devengados. Esta es una ley federal, no una cortesía del prestamista.
Lo que debe incluir la divulgación:
- La fórmula de terminación o una descripción en lenguaje sencillo del método de cálculo
- Cómo se reembolsa el alquiler no devengado (la parte financiera de los pagos restantes)
- Cualquier tarifa que se aplique independientemente de cuándo termines
Dos métodos de cálculo aparecen con más frecuencia: el método actuarial (de rendimiento constante) y un programa precomputado. El método actuarial te acredita más intereses al principio del arrendamiento; un programa precomputado puede acreditar menos. El método utilizado afecta significativamente tu pago, así que confirma cuál usa tu arrendamiento antes de hacer cualquier cálculo.
La conclusión práctica: tu documento de arrendamiento es el principal instrumento legal. Las divulgaciones regulatorias aumentan tu confianza en que las matemáticas del prestamista son correctas, pero aún necesitas verificar cada línea contra la fórmula en tu contrato.
¿Cuáles son tus verdaderas opciones para finalizar un arrendamiento anticipadamente?
Existen tres caminos prácticos: transferencia/asunción, compra anticipada y devolución voluntaria. Un intercambio con un concesionario es una variante de la devolución con un ajuste parcial. Cada uno tiene un perfil de costo y un impacto crediticio diferente.
| Opción de Salida | Costo Inicial | Impacto Crediticio | Tiempo para Completar | Carga de Documentación | Riesgo de Deficiencia / Brecha |
|---|---|---|---|---|---|
| Transferencia/asunción | tarifa de transferencia generalmente de unos pocos cientos de dólares | Bajo (la obligación se transfiere) | 2–6 semanas | Moderada (aprobación del arrendador, verificación de crédito del nuevo arrendatario) | Bajo |
| Compra anticipada | Residual completo + tarifas | Ninguno (tú lo posees) | 1–2 semanas | Bajo | Ninguno |
| Devolución voluntaria | Pagos restantes + disposición + deficiencia | Alto (marca negativa) | 1–3 semanas | Bajo | Alto |
| Intercambio con concesionario | Varía (ajuste de capital) | Moderado | 1–2 semanas | Moderada | Moderado |
Transferencia/asunción suele ser la opción más económica cuando tu arrendador lo permite. Encuentras a alguien que asuma tu arrendamiento; pasa una verificación de crédito; el arrendador aprueba el intercambio. Las tarifas de transferencia generalmente oscilan entre decenas y unos pocos cientos de dólares, mucho menos que el costo de una devolución directa. Las plataformas de terceros para la toma de arrendamientos pueden ayudarte a encontrar un cesionario, pero añaden sus propias tarifas de listado y éxito además del cargo administrativo del arrendador; ten en cuenta eso antes de listar.
Compra anticipada tiene sentido cuando el valor de mercado del vehículo excede el residual del contrato. Pagas el precio de compra, posees el automóvil y puedes venderlo de forma privada. Sin deficiencia, sin cuota de disposición.
Devolución voluntaria es la opción más costosa en la mayoría de los casos. Devuelves el automóvil, pero aún debes el cargo por terminación anticipada más cualquier deficiencia entre el valor mayorista del vehículo y tu saldo restante. Afecta gravemente tu informe crediticio.
Componentes de pago de muestra (lo que impulsa el número de terminación):
| Elemento | Lo que Representa |
|---|---|
| Pagos programados restantes | Todos los pagos restantes en el arrendamiento |
| Crédito de alquiler no devengado | Reembolso de intereses por pagar anticipadamente |
| Cuota de disposición | Cargo de reventa/administrativo |
| Cargo por millaje excesivo | Penalización por milla ($0.15–$0.30/milla sobre el límite) |
| Cargos por daños | Evaluados en la inspección del vehículo |
| Crédito de depósito de seguridad | Reembolsado o aplicado contra el saldo |
Cómo terminar un arrendamiento anticipadamente: una lista de verificación paso a paso
Sigue esta secuencia para evitar sorpresas y protegerte si surge una disputa más adelante.
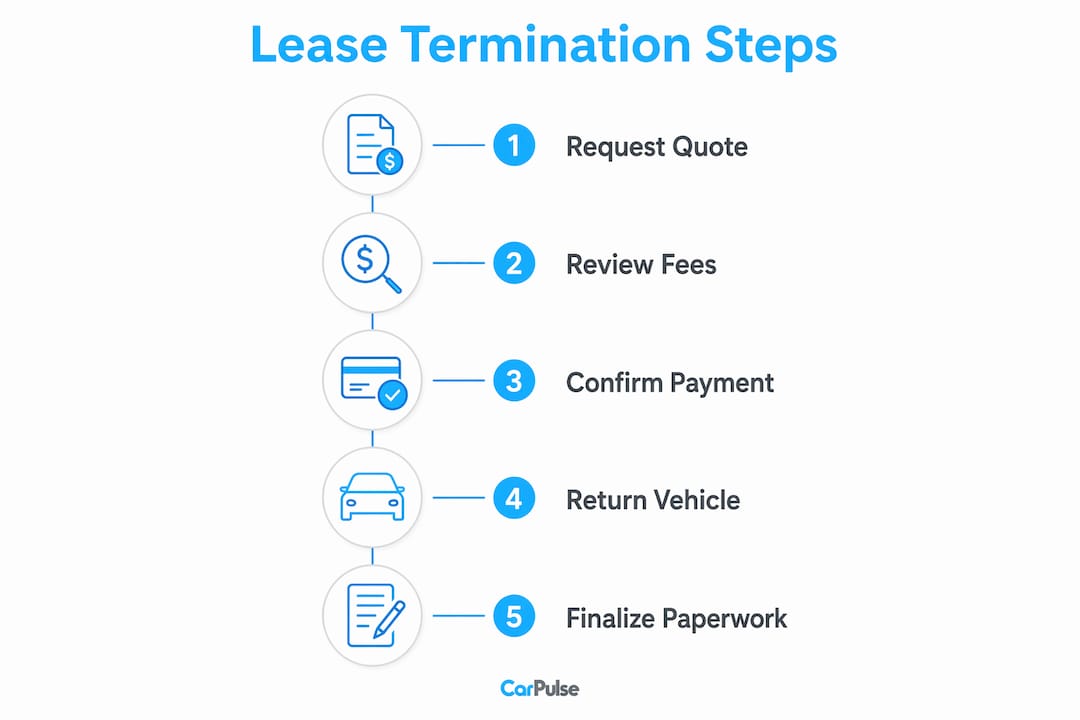
- Lee la cláusula de terminación anticipada en tu arrendamiento antes de llamar a nadie. Conoce la fórmula.
- Contacta a tu arrendador por escrito — correo electrónico o carta certificada — para solicitar un estado de pago formal y detallado.
- Pregunta explícitamente sobre la transferencia/asunción. No todos los arrendadores lo publicitan; algunos requieren que lo pidas.
- Compara tus tres opciones usando la cifra de pago: transferencia vs. compra vs. devolución. Haz los números.
- Inspecciona el vehículo tú mismo antes de devolverlo. Repara daños menores (astillas, pequeños abolladuras) si el costo de reparación es menor que el cargo por daños probable.
- Documenta el millaje y la condición con fotos con marca de tiempo el día de la devolución.
- Confirma todas las tarifas e impuestos por escrito antes de firmar cualquier cosa o hacer un pago.
- Obtén un estado de cierre final después de que el vehículo sea devuelto y todos los cargos estén saldados. Mantenlo permanentemente.
Algunas notas sobre el tiempo: las cotizaciones de pago son generalmente válidas por 10–30 días, así que no dejes que una expire antes de actuar. Los reembolsos de depósitos de seguridad generalmente siguen dentro de los 30–60 días posteriores al acuerdo final. Si estás buscando una transferencia, permite tiempo extra para la aprobación de crédito del nuevo arrendatario; todo el proceso comúnmente toma de dos a seis semanas dependiendo del camino que elijas.
Consejo Profesional: Si la dificultad financiera está impulsando la decisión, llama a la compañía de arrendamiento antes de que faltes a un pago. Algunos arrendadores tienen programas de acomodación discrecional que pueden diferir pagos o reestructurar términos temporalmente.
¿Qué sucede cuando un arrendamiento termina involuntariamente?
La terminación involuntaria cubre pérdida total, robo y la muerte del arrendatario. En los tres casos, el arrendamiento no simplemente desaparece.
- Pérdida total o robo: tu seguro paga el valor en efectivo real del vehículo, que casi siempre es menor que el pago del arrendamiento. El saldo de deficiencia — la brecha entre lo que paga el seguro y lo que debes — sigue siendo tu responsabilidad a menos que tengas cobertura de brecha.
- Muerte del arrendatario: los arrendamientos generalmente no se cancelan por muerte. La herencia o el co-firmante siguen siendo responsables de la obligación restante a menos que el contrato indique explícitamente lo contrario.
- Cobertura de brecha: si tu póliza de seguro de automóvil o el propio arrendamiento incluye cobertura de brecha, paga la deficiencia. Revisa tu página de declaraciones ahora, no después de una pérdida.
Consejo Profesional: Solicita el estado de liquidación de tu aseguradora tan pronto como sea posible después de una pérdida total. Cuanto antes tengas esa cifra, antes podrás calcular la deficiencia y determinar si la cobertura de brecha la cierra.
¿Cómo se calculan las tarifas de terminación anticipada y cuánto tiempo toma el proceso?
El monto final de terminación combina el saldo ajustado del arrendamiento más disposición, daños, millaje, impuestos y cargos no pagados, menos créditos como tu depósito de seguridad. Tu arrendamiento debe divulgar el método de cálculo.
Cronograma típico del proceso:
- Solicitar estado de pago (Día 1) — válido por 10–30 días
- Evaluar opciones y organizar transferencia, compra o devolución (Días 3–14)
- Inspección y devolución del vehículo (Días 7–21)
- El arrendador procesa la documentación y emite el estado final (Días 14–42)
- Reembolso del depósito de seguridad o demanda de deficiencia emitida (Días 30–60)
El estado de pago debe detallar cada componente. Si un elemento parece incorrecto, solicita el cálculo por escrito y compáralo con la fórmula en tu arrendamiento. Los errores ocurren, y tienes derecho a disputarlos.
¿Qué deben hacer los concesionarios al adquirir un vehículo arrendado devuelto?
Los concesionarios deben verificar los números de pago, confirmar las condiciones de transferencia de título y estimar los costos de reacondicionamiento antes de listar. Adquirir un retorno de arrendamiento sin hacer esos cálculos primero es cómo los concesionarios terminan en números rojos con una unidad.
- Obtener el estado de pago directamente del arrendador, no del vendedor. Confirma que la cifra esté actual.
- Confirmar el cronograma de liberación de gravámenes: la transferencia de título puede tardar de dos a cuatro semanas después de que se aclare el pago. No prometas a un comprador un título limpio antes de tenerlo.
- Inspeccionar por penalizaciones relacionadas con el arrendamiento: los cargos por millaje excesivo y desgaste afectan tu verdadero costo de adquisición.
- Estimar el costo de reventa: incluye reacondicionamiento, cualquier tarifa de disposición restante y si la unidad va a subasta o a tu lote.
- Verificar divulgaciones requeridas: algunos estados requieren la divulgación de la historia de arrendamiento anterior en un listado de vehículos usados.
La herramienta de listado basado en VIN de Carpulse autocompleta los datos del vehículo a partir del VIN, lo que reduce los errores de listado en vehículos arrendados devueltos donde los detalles de especificaciones son importantes para la fijación de precios. Las cuentas de concesionarios verificadas en la plataforma también señalan confianza del comprador desde el primer clic.
Consejo Profesional: Incluye la tarifa de disposición y cualquier deficiencia potencial en tu oferta de adquisición antes de comprometerte. Documenta cada comunicación con el arrendador por escrito; las disputas posteriores a la venta sobre cargos no divulgados son mucho más fáciles de resolver cuando tienes un rastro documental.
¿Cómo puedes reducir el costo de terminar un arrendamiento anticipadamente?
Las transferencias y las compras negociadas casi siempre cuestan menos que la devolución voluntaria. Ese es el punto de partida para cualquier estrategia de reducción de costos.
- Confirma primero la elegibilidad para la transferencia. No todos los arrendadores lo permiten; verifica por escrito, no por suposición.
- Explora plataformas de transferencia de arrendamientos para encontrar un cesionario más rápido, pero compara las tarifas totales (plataforma + arrendador) con tus otras opciones antes de comprometerte.
- Solicita una acomodación por dificultades si estás atrasado o a punto de atrasarte. Los arrendadores a veces ofrecen diferimientos de pago que compran tiempo sin activar los cargos completos por terminación anticipada.
- Obtén una tasación independiente si sospechas que la valoración mayorista del arrendador es baja. Un valor realizado más alto significa una deficiencia más pequeña.
- Considera esperar. Si solo quedan de tres a cuatro meses en el arrendamiento, pagar hasta el final a menudo es más barato que pagar cargos por terminación anticipada más una tarifa de disposición.
Incorporar capital negativo en un nuevo arrendamiento o préstamo para escapar anticipadamente es tentador pero costoso. No estás eliminando la deuda; la estás ocultando dentro de un nuevo contrato y pagando intereses sobre ella durante años.
Puntos Clave
La terminación anticipada del arrendamiento activa cargos divulgados legalmente calculados por la fórmula en tu arrendamiento; leer esa fórmula antes de actuar es el paso más importante.
| Punto | Detalles |
|---|---|
| Lee el arrendamiento primero | La fórmula de terminación en tu contrato rige lo que debes — no una estimación telefónica. |
| Las transferencias superan la devolución | Las tarifas de transferencia ($75–$500) son mucho más bajas que los cargos completos por terminación anticipada y deficiencia. |
| La terminación involuntaria aún cuesta | El seguro rara vez cubre el pago completo; la cobertura de brecha cierra la deficiencia. |
| Documenta todo | Fotos con marca de tiempo, estados de pago por escrito y un estado de cierre final te protegen de disputas posteriores a la devolución. |
| Carpulse para concesionarios | Los listados basados en VIN de Carpulse y las cuentas de concesionarios verificadas ayudan a los concesionarios a listar vehículos arrendados devueltos con precisión y construir confianza del comprador. |
La parte que la mayoría de las guías omiten
La mayoría de los artículos sobre terminación anticipada tratan la divulgación de la Ley de Arrendamiento al Consumidor como una formalidad y pasan directamente a la tabla de tarifas. La divulgación es en realidad tu herramienta más útil. Si el cálculo de pago de un arrendador no coincide con el método descrito en tu arrendamiento, tienes una base documentada para disputarlo — y los arrendadores lo saben. El poder práctico de leer tu arrendamiento no es solo saber lo que debes; es saber cuándo el número está mal.
Lo otro que vale la pena decir claramente: la devolución voluntaria casi nunca es el movimiento correcto si tienes alguna alternativa. El daño crediticio es real, la deficiencia puede seguirte durante años, y la valoración mayorista del arrendador de tu vehículo casi siempre será menor que lo que obtendrías de una venta privada o una compra negociada. La devolución es el camino de menor resistencia, no el camino de menor costo.
Carpulse te ayuda a listar e investigar vehículos arrendados
Si eres un concesionario o vendedor privado manejando un vehículo arrendado devuelto, la parte más difícil después de liquidar el pago es obtener el listado correcto. Especificaciones inexactas, historial faltante o notas de condición poco claras ralentizan la venta y erosionan la confianza del comprador.

La herramienta de listado basada en VIN de Carpulse extrae automáticamente los datos del vehículo en el momento en que ingresas el VIN, por lo que no estás ingresando manualmente los niveles de equipamiento o especificaciones del motor en un automóvil que has tenido durante 48 horas. Las cuentas de concesionarios verificadas señalan legitimidad a los compradores que navegan por el mercado. Y si necesitas contexto sobre opciones de financiamiento de vehículos antes de decidir si comprar o revender, las guías de Carpulse cubren la mecánica en un lenguaje claro.
¿Listo para listar un vehículo arrendado devuelto o encontrar un comprador? Navega por el mercado de Carpulse y haz que tu listado esté activo hoy.
Este artículo es información general, no asesoría legal o financiera. Confirma las reglas actuales y los términos específicos de tu arrendamiento con un profesional calificado o tu arrendador antes de tomar cualquier decisión de terminación.
Fuentes útiles y lecturas adicionales
- Ley de Arrendamiento al Consumidor — Divulgación de Terminación Anticipada (Reserva Federal)
- Terminación Involuntaria y Seguro (Reserva Federal)
- Tarifas y Divulgaciones de Terminación Anticipada (LegalClarity)
- Cancelando un Arrendamiento de Automóvil: Opciones y Penalizaciones (LegalClarity)
- Devolviendo un Arrendamiento Anticipadamente (Chase)
- Cómo Salir de un Arrendamiento de Automóvil (Forbes Advisor)
- Salir de un Arrendamiento de Automóvil (Progressive)
- Terminación Anticipada del Arrendamiento Explicada (LeaseWorld)
Guarda tu contrato de arrendamiento original y cada estado de pago por escrito. Esos dos documentos son tu evidencia principal si se disputa algún cargo después de que el vehículo sea devuelto.