
Guías
Financiamiento de vehículos en Albania: guía de préstamos y leasing
Financiamiento de vehículos en Albania: guía de préstamos y leasing
Resumen:
- El financiamiento de vehículos ahora es ampliamente accesible en Albania a través de préstamos para automóviles y leasing de los principales bancos.
- Comprar un automóvil con financiamiento permite vehículos mejores, liquidez y previsibilidad en los pagos mensuales, con requisitos de elegibilidad y protecciones regulatorias específicas.
- El leasing ofrece flexibilidad y costos mensuales más bajos, ideal para compradores que prefieren actualizaciones, mientras que los préstamos son adecuados para aquellos que planean una propiedad a largo plazo.
Muchos compradores de automóviles albaneses asumen que si no pueden pagar el precio total por adelantado, simplemente no pueden comprar. Eso ya no es así. El financiamiento de vehículos, que significa utilizar un préstamo bancario o un leasing financiero para distribuir el costo de un automóvil a lo largo del tiempo, se ha convertido en una opción común en Albania tanto para vehículos nuevos como usados. Los préstamos para automóviles y el leasing financiero de los principales bancos son ahora las principales rutas que las personas utilizan para ponerse al volante sin agotar sus ahorros. Esta guía te explica cómo funciona el financiamiento, qué requieren los bancos y cómo elegir entre un préstamo y un leasing.
Tabla de Contenidos
- Cómo funciona el financiamiento de vehículos en Albania
- Préstamos para automóviles vs. leasing financiero: diferencias clave
- Elegibilidad y aprobación: ¿quién puede obtener financiamiento de vehículos?
- Reglas, protecciones y consejos para elegir el financiamiento adecuado
- Nuestra perspectiva: lo que la mayoría de los compradores no entiende sobre el financiamiento de automóviles en Albania
- Encuentra tu próximo automóvil con confianza
- Preguntas frecuentes
Puntos Clave
| Punto | Detalles |
|---|---|
| Dos opciones principales de financiamiento | Los préstamos para automóviles y el leasing financiero son las principales formas de financiar la compra de un vehículo en Albania. |
| La elegibilidad es estricta | Solo los residentes albaneses con ingresos completamente declarados son generalmente elegibles para financiamiento bancario. |
| La transparencia está protegida | Los bancos deben divulgar todos los costos y tasas reales bajo las regulaciones del Banco de Albania. |
| Conocer los límites de los préstamos | Los montos de préstamos y leasing están limitados a un máximo mayor para automóviles nuevos que para automóviles usados. |
| Comparar antes de firmar | Siempre compara tanto las ofertas de préstamos como las de leasing en términos de costo, flexibilidad e impacto financiero personal. |
Cómo funciona el financiamiento de vehículos en Albania
El financiamiento de vehículos simplemente significa que un banco o una compañía de leasing paga por tu automóvil, y tú les pagas en cuotas mensuales durante un período acordado. Obtienes el automóvil ahora. Pagas a lo largo del tiempo. Es un concepto sencillo, pero los detalles importan mucho.
En Albania, los dos principales caminos de financiamiento son los préstamos para automóviles y el leasing financiero. Intesa Sanpaolo Bank Albania y Raiffeisen Bank Albania están entre los principales proveedores que ofrecen ambos productos para vehículos nuevos y usados. Otros bancos comerciales también participan, pero estos dos dominan el mercado. Para poner la escala en perspectiva, Raiffeisen Leasing financió 26.33M EUR en 2024, con vehículos representando el 89% de esa cartera. Eso no es un producto de nicho. Es un mercado maduro.
Aquí hay un vistazo rápido a los límites clave de financiamiento que encontrarás:
| Tipo de vehículo | Monto máximo del préstamo (LEK) | Monto máximo del préstamo (EUR) |
|---|---|---|
| Automóvil nuevo (de concesionario) | 6,000,000 LEK | 40,000 EUR |
| Automóvil usado | 2,800,000 LEK | 20,000 EUR |
Los beneficios del financiamiento van más allá de simplemente distribuir los pagos. Puedes comprar un vehículo mejor más pronto, mantener tu efectivo líquido para emergencias y, a menudo, incluir el seguro en el costo mensual. El leasing, en particular, no requiere un gran pago inicial en muchos casos.
El proceso general de solicitud se ve así:
- Presenta tu solicitud en el banco o en línea
- Proporciona documentación de ingresos y prueba de residencia
- El banco evalúa tu solvencia crediticia
- Se emite la aprobación con un monto y tasa de préstamo específicos
- Los fondos se liberan al concesionario o vendedor
Antes de comenzar a buscar automóviles, lee la guía completa de compra de automóviles de CarPulse para entender todo el proceso de compra. Si estás considerando una marca específica, la guía de compra de Fiat en Albania es un buen punto de partida para la investigación específica de la marca.
Consejo Profesional: Obtén una preaprobación para financiamiento antes de comenzar a comprar. Conocer tu límite de presupuesto hace que las negociaciones sean más rápidas y elimina el estrés de averiguar la asequibilidad a mitad de búsqueda.
Préstamos para automóviles vs. leasing financiero: diferencias clave
Elegir entre un préstamo y un leasing moldea toda tu experiencia de financiamiento de automóviles, desde cuánto pagas por adelantado hasta quién es legalmente el propietario del vehículo mientras lo conduces.
Con un préstamo para automóviles, eres el propietario del automóvil desde el primer día. El banco te presta dinero, compras el automóvil y el automóvil en sí sirve como garantía. Si dejas de pagar, el banco puede embargarlo. Pero legal y prácticamente, es tu vehículo.
Con leasing financiero, el banco o la compañía de leasing es el propietario del automóvil durante todo el contrato. Pagas mensualmente por usarlo. Al final del plazo del leasing, generalmente tienes la opción de comprar el automóvil a un valor residual. El leasing ofrece liquidez, costos fijos y una opción de compra futura, lo que lo hace atractivo para los compradores que desean previsibilidad sin un gran compromiso de efectivo.
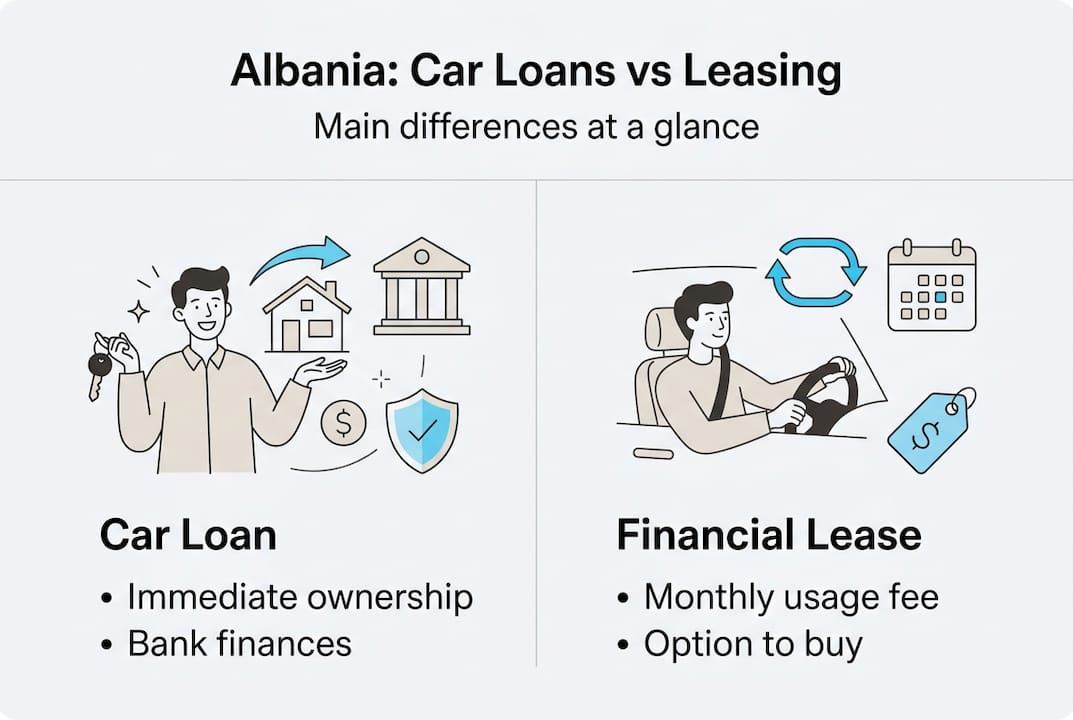
Aquí hay una comparación lado a lado:
| Característica | Préstamo para automóviles | Leasing financiero |
|---|---|---|
| Propiedad | Tuyo desde el primer día | Del banco hasta la compra |
| Costo inicial | Pago inicial generalmente requerido | A menudo más bajo o ninguno |
| Pagos mensuales | Generalmente más altos | A menudo más bajos |
| Flexibilidad | Menos flexible para actualizar | Más fácil cambiar de automóvil |
| Seguro | Opcional (pero recomendado) | A menudo incluido o requerido |
| Mejor para | Propietarios a largo plazo | Quienes actualizan con frecuencia |
Algunas consideraciones clave al decidir:
- ¿Cuánto tiempo planeas mantener el automóvil?
- ¿Quieres venderlo de forma privada en unos años?
- ¿Es más importante un costo mensual predecible que la propiedad?
- ¿Puedes permitirte un pago inicial, o necesitas preservar efectivo?
Para una visión más amplia de lo que está disponible en el mercado albanés, navega por automóviles en venta en Albania para entender los rangos de precios antes de comprometerte con una estructura de financiamiento. Y si deseas más detalles sobre la decisión de compra en sí, el recurso de consejos para la compra de automóviles cubre el panorama completo.
Consejo Profesional: El leasing tiende a funcionar mejor para compradores que desean costos mensuales más bajos y la libertad de actualizar cada pocos años. Si planeas mantener el automóvil durante una década, un préstamo generalmente tiene más sentido financiero.
Elegibilidad y aprobación: ¿quién puede obtener financiamiento de vehículos?
Decidir entre un préstamo y un leasing es importante, pero ser elegible es esencial antes de poder dar el siguiente paso. Los bancos albaneses son específicos sobre quién califica, y entender los criterios de antemano te ahorra tiempo.
Los requisitos básicos de elegibilidad incluyen residencia albanesa, ingresos regulares que estén 100% declarados y ingresos recibidos a través del sistema bancario (no en efectivo). Los bancos también consideran tu historial crediticio, obligaciones de deuda existentes y el tipo de vehículo que estás financiando.
El proceso de aprobación paso a paso generalmente funciona así:
- Solicitud inicial: Presenta tus datos personales, documentos de ingresos e información del vehículo al banco
- Evaluación crediticia: El banco revisa tu historial financiero y calcula tu ratio de servicio de deuda
- Valoración del vehículo: Para automóviles usados, el banco puede requerir una tasación para confirmar el valor de mercado del vehículo
- Emisión de oferta: Si es aprobado, recibes una oferta formal con la tasa de interés, el plazo y el pago mensual
- Firma del contrato: Firmas el acuerdo de préstamo o leasing y se liberan los fondos
- Registro del vehículo: El automóvil se registra, con el banco anotado como acreedor (para préstamos) o propietario (para leasing)
El marco de supervisión del Banco de Albania impone límites al ratio de servicio de deuda para prevenir el sobreendeudamiento, particularmente para los prestatarios por primera vez. Esto significa que incluso si un banco quiere prestarte más, las regulaciones limitan cuánto de tus ingresos puede destinarse al pago de deudas.
“Los bancos están obligados a realizar un análisis financiero exhaustivo de los prestatarios para garantizar la capacidad de pago del préstamo y prevenir el sobreendeudamiento, de acuerdo con los estándares de supervisión del Banco de Albania.”
Si te rechazan, generalmente es debido a ingresos no declarados, una carga de deuda existente que alcanza el límite regulatorio o un vehículo que no cumple con los criterios de garantía del banco. En esos casos, reducir la deuda existente o aumentar los ingresos declarados antes de volver a solicitar es el camino más práctico a seguir. Si estás considerando un automóvil compacto como la guía de compra del Audi A1, verifica si el precio del vehículo se ajusta a los límites de financiamiento de automóviles usados.
Reglas, protecciones y consejos para elegir el financiamiento adecuado
Una vez que estés seguro de que calificas, es vital entender tus derechos antes de firmar cualquier acuerdo de préstamo o leasing. Las regulaciones bancarias albanesas brindan protecciones reales, y conocerlas te ayuda a negociar desde una posición de fuerza.
El Banco de Albania requiere transparencia en toda la comercialización y préstamos bancarios. Esto significa que los bancos deben divulgar la tasa de interés efectiva (también llamada TAE, o Tasa Anual Equivalente) y el costo total del préstamo, no solo la tasa nominal. Si un banco solo te muestra la tasa nominal, pide el desglose completo de la TAE.
Protecciones clave que tienes como prestatario:
- Los bancos deben divulgar todas las tarifas, cargos y el monto total de reembolso antes de que firmes
- Los materiales de marketing no pueden ser engañosos sobre tasas o términos
- Los límites de ratio de servicio de deuda impiden que los bancos te presten más de lo que puedes pagar realísticamente
- Tienes derecho a recibir una hoja de información estandarizada antes de firmar
- Las opciones de reembolso anticipado deben explicarse claramente
El sector de financiamiento de vehículos en Albania está creciendo rápidamente. La cartera de leasing de vehículos de Raiffeisen creció un 7.4% año tras año en 2024, lo que indica una fuerte demanda y una creciente competencia entre los prestamistas. Más competencia generalmente significa mejores términos para los prestatarios que comparan.
Señales de advertencia a tener en cuenta en los contratos:
- Tasas de interés variables sin límite
- Tarifas de administración ocultas no mencionadas por adelantado
- Penalizaciones por reembolso anticipado que parecen desproporcionadas
- Términos poco claros sobre las obligaciones de seguro en los acuerdos de leasing
Si tienes curiosidad sobre cómo las tendencias de financiamiento se conectan con los tipos de vehículos más nuevos, el artículo sobre tendencias de compra de vehículos eléctricos en Albania muestra cómo los vehículos eléctricos están cambiando el comportamiento de compra y los patrones de financiamiento. También puedes revisar las regulaciones de préstamos al consumidor directamente del Banco de Albania para entender todos tus derechos.
Consejo Profesional: Siempre compara la TAE en al menos dos o tres bancos, no solo el pago mensual. Un pago mensual más bajo a veces puede significar un plazo más largo y significativamente más intereses pagados en total.
Nuestra perspectiva: lo que la mayoría de los compradores no entiende sobre el financiamiento de automóviles en Albania
La mayoría de los compradores de automóviles albaneses entran a un banco enfocados en un número: el pago mensual. Eso es comprensible. Pero también es donde ocurren la mayoría de los errores de financiamiento.
El pago mensual te dice casi nada sobre el verdadero costo del trato. No te dice cuánto pagarás en total de intereses, si tu seguro está incluido o separado, o si estás atado a un contrato que no se ajusta a tu vida en dos años.
Aquí está nuestra opinión honesta: el leasing a menudo tiene más sentido práctico para los compradores que valoran la flexibilidad o esperan que su situación cambie. El beneficio de liquidez es real. Mantener efectivo disponible importa más de lo que la mayoría de los compradores se da cuenta, especialmente en el entorno económico de Albania donde los ingresos pueden cambiar.
Dicho esto, los préstamos tienen una ventaja genuina para los compradores que desean propiedad a largo plazo y planean mantener el automóvil mucho después del plazo del préstamo. La clave es hacer coincidir el producto con tu plan de vida real, no solo con tu presupuesto mensual actual.
Antes de firmar nada, utiliza la guía detallada de compra de automóviles de CarPulse para trazar tu decisión de compra completa.
Consejo Profesional: Piensa de tres a cinco años hacia adelante. Si hay alguna posibilidad de que desees un automóvil diferente antes de que se pague el préstamo, el leasing te da una salida más limpia.
Encuentra tu próximo automóvil con confianza
Ahora que entiendes cómo funciona el financiamiento de vehículos en Albania, qué requieren los bancos y cómo comparar préstamos con leasing, estás listo para tomar una decisión realmente informada. El conocimiento solo es útil cuando actúas sobre él.

CarPulse es el mercado de automóviles dedicado de Albania, donde puedes explorar cientos de listados de vehículos nuevos y usados filtrados por precio, marca, modelo, año, kilometraje y tipo de combustible. Ya sea que estés financiando a través de un préstamo bancario o un leasing, conocer los detalles exactos del vehículo es importante. Los listados basados en VIN de CarPulse te brindan información precisa y verificada sobre cada automóvil. Aprende más sobre cómo funciona la plataforma visitando acerca de CarPulse, y comienza tu búsqueda con la confianza que proviene de estar completamente informado.
Preguntas frecuentes
¿Qué tipos de financiamiento de vehículos están disponibles en Albania?
Los principales tipos de financiamiento son los préstamos para automóviles y el leasing financiero, ambos ofrecidos por los principales bancos albaneses para vehículos nuevos y usados. Cada uno tiene diferentes estructuras de propiedad y perfiles de costo.
¿Qué documentos necesito para solicitar un préstamo o leasing de automóvil?
Normalmente necesitarás prueba de residencia albanesa, documentación de ingresos declarados, verificación de empleo y un estado de cuenta bancario. Los requisitos de Intesa Sanpaolo especifican que los ingresos deben estar 100% declarados y recibidos a través del sistema bancario.
¿Existen protecciones para los prestatarios de financiamiento de automóviles en Albania?
Sí. El Banco de Albania impone límites al ratio de servicio de deuda y requiere que los bancos realicen un análisis financiero completo antes de aprobar préstamos, protegiendo a los prestatarios de deudas excesivas y asegurando una comercialización transparente.
¿Cuáles son los límites de préstamo para automóviles nuevos vs. usados?
Para automóviles nuevos comprados en concesionarios, el financiamiento llega hasta 6,000,000 LEK o 40,000 EUR. Los automóviles usados se financian hasta 2,800,000 LEK o 20,000 EUR.
¿Pueden los no residentes o trabajadores no declarados solicitar financiamiento de vehículos en Albania?
No. La elegibilidad requiere residencia albanesa e ingresos regulares que estén completamente declarados y pagados a través del sistema bancario. Los ingresos no declarados o solo en efectivo descalifican a los solicitantes en la mayoría de los bancos.
Recomendado
- Compra de Automóviles en Albania: Guía Completa | CarPulse.al | CarPulse Albania
- Salón Automovilístico en Venta Albania - CarPulse.al | CarPulse Albania
- Fiat en Venta Albania: Modelos, Precios, Consejos de Compra | CarPulse Albania
- Automóviles en Venta: Guía Completa de Compra/Venta en… | CarPulse Albania