
Guías
¿Qué es la asequibilidad de vehículos? Una guía para compradores de autos en Albania
Qué es la asequibilidad del vehículo: una guía para compradores de automóviles en Albania
TL;DR:
- La mayoría de los compradores albaneses se centran en los pagos mensuales, pero la verdadera asequibilidad del vehículo depende de los costos totales de propiedad a lo largo del tiempo. La métrica de semanas de ingresos proporciona una medida realista al relacionar los costos del vehículo con las ganancias reales, especialmente importante en la economía de salarios bajos de Albania. Considerar la depreciación, el seguro, el combustible, el mantenimiento y la financiación ofrece una visión integral para tomar decisiones de compra de automóviles más inteligentes.
La mayoría de los compradores de automóviles albaneses entran en un concesionario pensando en una cosa: ¿puedo manejar este pago mensual? Esa pregunta parece lógica, pero solo cuenta una fracción de la historia. Entender qué es la asequibilidad del vehículo significa mirar más allá de la cuota del préstamo y tener en cuenta todo lo que un vehículo realmente te cuesta a lo largo del tiempo. Esta guía desglosa cómo se mide adecuadamente la asequibilidad, cómo se ven los costos totales de propiedad, cómo la financiación moldea tu carga real y cómo aplicar estos principios al comprar un automóvil nuevo o usado en Albania hoy.
Tabla de Contenidos
- Qué es la asequibilidad del vehículo y cómo se mide?
- El costo total de poseer un vehículo: más allá del precio de compra
- Cómo la financiación afecta la asequibilidad del vehículo
- Comparando la asequibilidad: vehículos nuevos vs. usados y diferentes tipos
- Aplicando conceptos de asequibilidad del vehículo a tu decisión de compra de automóvil en Albania
- Por qué centrarse solo en los pagos mensuales puede engañar tu evaluación de la asequibilidad del vehículo
- Encuentra tu vehículo asequible con CarPulse en Albania
- Preguntas frecuentes
Puntos Clave
| Punto | Detalles |
|---|---|
| La asequibilidad significa semanas de ingresos | La asequibilidad del vehículo mide cuántas semanas del ingreso de un trabajador promedio se necesitan para comprar un automóvil de precio medio, no solo los pagos mensuales. |
| El costo total de propiedad importa | Considera la depreciación, el seguro, el combustible, el mantenimiento, los impuestos y la financiación para entender la verdadera asequibilidad del vehículo durante 5 años. |
| La financiación impacta el costo total | Las tasas de interés, los plazos del préstamo y los incentivos se combinan para determinar el costo total de financiación y la asequibilidad del vehículo. |
| Compara modelos nuevos y usados con cuidado | La depreciación y los costos operativos difieren ampliamente entre tipos de vehículos, afectando la asequibilidad a largo plazo. |
| Planifica y presupuestar localmente | Utiliza datos del mercado local, presupuestos realistas y herramientas confiables para evaluar la asequibilidad del vehículo adaptada a los compradores albaneses. |
Qué es la asequibilidad del vehículo y cómo se mide?
La asequibilidad del vehículo no es lo que la mayoría de la gente piensa que es. El precio de etiqueta engaña. El pago mensual engaña. Incluso un “buen trato” puede dejarte financieramente estirado si no estás midiendo la asequibilidad de la manera correcta.
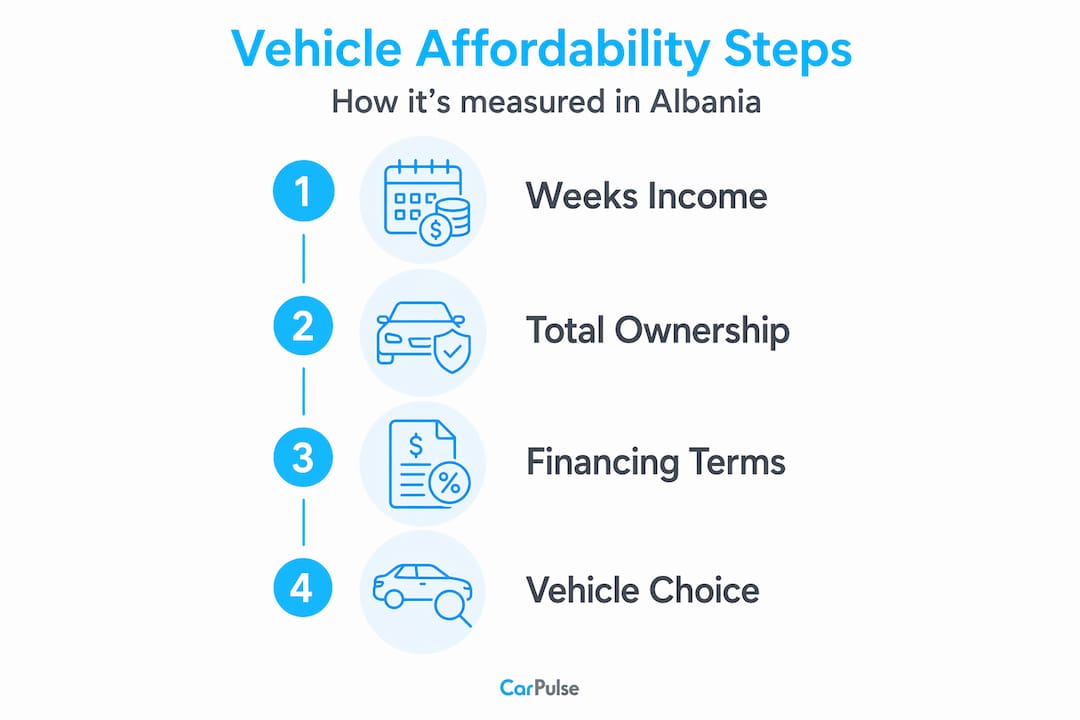
La forma más significativa de medir la asequibilidad es la métrica de semanas de ingresos. Según Cox Automotive, la asequibilidad del vehículo mide cuántas semanas de ingresos necesita un trabajador promedio para comprar el vehículo financiado de precio medio. Esto enmarca la asequibilidad en términos de tu verdadero poder adquisitivo, no en números crudos que pueden ser manipulados al extender los plazos del préstamo o ajustar los pagos iniciales.
A principios de 2026 en los Estados Unidos, los compradores necesitaban aproximadamente 35 semanas de ingresos para poder comprar un vehículo nuevo de precio medio. Ese es un verdadero punto de referencia. Para los compradores albaneses que ganan salarios promedio más bajos, este número sería significativamente más alto para vehículos comparables, lo que significa que el marco de semanas de ingresos es aún más crítico para aplicar localmente.
¿Por qué importa esta métrica? Considera dos escenarios:
- Comprador A gana 80,000 ALL al mes y apunta a un sedán usado con un precio de 800,000 ALL.
- Comprador B gana 50,000 ALL al mes y apunta al mismo automóvil.
Para el Comprador A, eso son 10 semanas de ingresos. Para el Comprador B, son 16 semanas. El mismo automóvil, una imagen de asequibilidad muy diferente. El precio de etiqueta no te dijo nada útil.
Las cosas clave que aclara la métrica de semanas de ingresos:
- Considera tus ingresos reales, no solo el precio anunciado.
- Elimina la ilusión creada por los plazos de préstamo extendidos.
- Te da una forma consistente de comparar opciones de automóviles asequibles a través de diferentes tipos de vehículos y rangos de precios.
- Refleja cómo los factores de asequibilidad del automóvil interactúan con tu situación financiera personal.
Ahora que entendemos la definición y medición central, exploremos qué significa el costo total de propiedad más allá de la compra inicial.
El costo total de poseer un vehículo: más allá del precio de compra
Aquí está lo que sorprende a la mayoría de los compradores primerizos: el precio de compra a menudo no es el mayor costo de poseer un automóvil. Durante cinco años, los costos totales del vehículo incluyen depreciación, combustible, seguro, financiación, tasas estatales y mantenimiento combinados en lo que Kelley Blue Book llama “Costo de Propiedad.” La mayoría de los compradores presupuestan para el préstamo. Se olvidan de todo lo demás.
La depreciación por sí sola representa aproximadamente el 55% del valor del vehículo perdido durante cinco años. Eso significa que un automóvil comprado por 1,500,000 ALL hoy podría valer alrededor de 675,000 ALL en cinco años. Pagaste por esa diferencia, lo hayas notado o no.
Los otros costos se acumulan rápidamente:
- El seguro varía significativamente según la edad del vehículo, el modelo y el nivel de cobertura.
- El combustible depende del tamaño del motor, el tipo de combustible y cuántos kilómetros conduces anualmente.
- Mantenimiento incluye servicio programado, neumáticos y reparaciones inesperadas. El marco de costo de propiedad nos recuerda que las reparaciones electrónicas en vehículos modernos pueden ser sorprendentemente caras.
- Los impuestos de registro y carretera son recurrentes y a menudo se pasan por alto.
- Los costos de financiación (intereses pagados durante el plazo del préstamo) pueden agregar entre un 10% y un 20% al precio del vehículo.
Dos vehículos con precios de compra idénticos pueden diferir en miles en el costo total a cinco años. Un sedán compacto con menor consumo de combustible y mantenimiento predecible casi siempre costará menos de poseer que un vehículo más grande con el mismo precio de etiqueta. Esto es exactamente cómo se ve un análisis de costos de vehículos inteligente en la práctica.
Consejo Profesional: Antes de comprometerte con cualquier vehículo, estima tu costo total a cinco años, no solo el pago mensual. Un cálculo rápido de la depreciación esperada, el seguro, el combustible y el mantenimiento revelará la verdadera situación financiera.
Entender estos costos a varios años aclara por qué mirar solo el precio o el pago es engañoso. A continuación, examinamos cómo la financiación moldea la asequibilidad.
Cómo la financiación afecta la asequibilidad del vehículo
La financiación es donde la asequibilidad del vehículo puede desmoronarse rápidamente, o donde un comprador inteligente puede ganar una ventaja real. Los términos del préstamo que aceptas afectarán tu presupuesto mensual, tu gasto total e incluso tu relación psicológica con el vehículo que conduces.
Aquí está cómo interactúan las variables clave de financiación:
- Tasa de interés. Una tasa más baja significa menos dinero total pagado durante la vida del préstamo. Incluso una diferencia del 2% en un préstamo de 1,000,000 ALL durante cuatro años se traduce en una suma significativa ahorrada o perdida.
- Duración del préstamo. Un préstamo de 60 meses frente a un préstamo de 36 meses puede reducir tu pago mensual, pero pagas intereses durante dos años adicionales. El vehículo también se deprecia más antes de que lo poseas completamente.
- Tamaño del pago inicial. Pagos iniciales más grandes reducen la cantidad financiada, disminuyen los cargos por intereses y generan capital desde el primer día.
- Incentivos del concesionario. Estos pueden reducir el costo efectivo de los préstamos, pero a menudo vienen empaquetados con condiciones que no siempre son obvias.
- Tu perfil crediticio. Los prestamistas en Albania, como en otros lugares, asignan tasas de interés basadas en el riesgo percibido. Un historial crediticio más fuerte generalmente desbloquea mejores opciones de financiación de vehículos y tasas más bajas.
Cox Automotive señala que la asequibilidad es un resultado combinado del precio del vehículo, incentivos, ingresos del prestatario y costos crediticios, no de un solo factor por sí solo. Esto es crítico. Un pago mensual bajo que resulta de un plazo de préstamo largo no hace que un vehículo sea más asequible. Lo hace más caro en total y más difícil de vender o intercambiar sin deber más de lo que vale el automóvil.
Consejo Profesional: Al comparar ofertas de financiación, siempre calcula el monto total reembolsado, no solo la cifra mensual. Multiplica el pago mensual por el número de meses, luego suma el pago inicial. Eso es lo que realmente te cuesta el vehículo.
Ahora vemos cómo las complejidades de la financiación interactúan con los costos totales. Comparemos la asequibilidad a lo largo del tiempo y entre tipos de vehículos.
Comparando la asequibilidad: vehículos nuevos vs. usados y diferentes tipos
Elegir entre un vehículo nuevo y uno usado es una de las decisiones de asequibilidad más importantes que un comprador albanés puede tomar. La respuesta no siempre es “usado es más barato.” Depende del tipo de vehículo, los costos de combustible, la fiabilidad esperada y cuánto tiempo planeas mantenerlo.
| Tipo de vehículo | Tasa de depreciación | Costo de combustible (anual) | Costo de mantenimiento | Mejor para |
|---|---|---|---|---|
| Nuevo sedán pequeño | Alto (primeros 3 años) | Bajo a moderado | Bajo inicialmente | Compradores que desean cobertura de garantía |
| Usado sedán pequeño | Absorbido por el propietario anterior | Bajo a moderado | Moderado | Compradores enfocados en el presupuesto con conocimientos mecánicos |
| Nuevo pickup/SUV | Alto | Alto | Moderado | Compradores con necesidades específicas de carga |
| Usado pickup/SUV | Moderado después del año 3 | Alto | Alto | Quienes necesitan capacidad a un costo de entrada más bajo |
| Nuevo vehículo eléctrico | Moderado | Muy bajo | Bajo | Conductores de alto kilometraje con acceso a carga |
| Usado vehículo eléctrico | Caída significativa temprana | Muy bajo | Bajo a moderado | Compradores tecnológicos en áreas urbanas |
Según AAA, la depreciación es el costo de propiedad más significativo, y las camionetas cuestan sustancialmente más anualmente para poseer que los sedanes pequeños debido a mayores gastos de combustible y mantenimiento. Ese es un ancla útil para los compradores albaneses que sopesan un vehículo robusto frente a un automóvil práctico de ciudad.
Algunos puntos adicionales que vale la pena conocer:
- Los vehículos eléctricos ahorran en combustible y servicio mecánico (sin cambios de aceite, menos reemplazos de frenos), pero los precios iniciales siguen siendo más altos en el mercado albanés.
- Los automóviles usados más antiguos pueden parecer asequibles en el precio de etiqueta pero conllevan mayores riesgos de reparación, especialmente sin historial de servicio.
- El valor de reventa difiere drásticamente según el modelo. Un vehículo con una fuerte demanda local mantiene mejor su valor, lo que mejora directamente la asequibilidad total.
- Entender los factores de precios de automóviles usados en Albania te ayuda a predecir la depreciación y comprar vehículos con mejores trayectorias de reventa.
El vehículo adecuado para tu presupuesto es el que minimiza el costo total para tu patrón de conducción específico, no el que tiene la etiqueta de precio más baja en la lista. Explora estrategias probadas de costos de reparación de vehículos para reducir aún más los gastos a largo plazo después de la compra.
Habiendo comparado los factores de asequibilidad, ahora nos dirigimos a aplicar estas ideas de manera práctica para los compradores de automóviles albaneses.
Aplicando conceptos de asequibilidad del vehículo a tu decisión de compra de automóvil en Albania
Saber la teoría es útil. Aplicarla en el mercado albanés es donde se vuelve valiosa. El mercado de vehículos de Albania tiene su propia dinámica: una fuerte preferencia por marcas europeas, una participación significativa de importaciones usadas, productos de financiación de automóviles nuevos limitados en comparación con Europa Occidental, y niveles de ingresos que hacen que la métrica de semanas de ingresos sea particularmente importante.
Aquí hay un proceso práctico para evaluar qué es asequible para ti:
- Calcula tu presupuesto realista. Utiliza el método de semanas de ingresos. Determina cuántas semanas de tu salario neto representa el vehículo. Sé honesto sobre lo que puedes absorber sin estrés.
- Estima el costo total de propiedad. Ten en cuenta el seguro, el combustible para tu kilometraje semanal típico, los intervalos de servicio y cualquier reparación esperada según la edad y condición del vehículo.
- Investiga precios y depreciación locales. Observa las tendencias de precios de automóviles usados en Albania para entender qué modelos mantienen su valor y cuáles caen rápidamente.
- Compara opciones de financiación con cuidado. Verifica ofertas de múltiples prestamistas. Revisa las opciones de financiación de automóviles disponibles en Albania, incluyendo préstamos bancarios, financiación de concesionarios y leasing.
- Adapta el vehículo a tus necesidades reales. Un comprador que viaja 20 km diariamente en Tirana necesita un vehículo diferente al de un comprador que cubre caminos rurales en el norte. Las necesidades determinan la verdadera asequibilidad.
- Negocia el precio y la financiación por separado. Esto mantiene la transacción transparente y evita que el pago mensual se use para enmascarar un precio de compra inflado.
Los datos de Cox Automotive confirman que el crecimiento de ingresos y los incentivos pueden compensar el aumento de precios, mejorando la asequibilidad incluso en mercados desafiantes. Esto es alentador para los compradores albaneses: entender estas palancas te da un verdadero poder de negociación.
Ahora que sabes cómo aplicar los principios de asequibilidad, exploremos una perspectiva sobre el error más común que cometen los compradores.
Por qué centrarse solo en los pagos mensuales puede engañar tu evaluación de la asequibilidad del vehículo
Aquí está la verdad incómoda que la mayoría de las conversaciones en los concesionarios están diseñadas para evitar. El pago mensual es el único número más manipulable en cualquier trato de automóvil. Estira el préstamo a 72 meses. Ajusta la tasa de interés ligeramente. Incluye un intercambio a un valor por debajo del mercado. Cada uno de estos movimientos puede hacer que un vehículo increíblemente inasequible parezca perfectamente razonable en papel.
Los datos de Cox Automotive hacen esto explícito: los concesionarios pueden hacer que los tratos parezcan asequibles ajustando los pagos mensuales, pero si los precios suben o los incentivos disminuyen, la verdadera asequibilidad empeora, a menudo sorprendiendo a los compradores meses después.
Los compradores que se ven perjudicados no son ingenuos. Simplemente están utilizando la herramienta de medición incorrecta. Centrarse en el pago mensual es como juzgar un restaurante por la longitud del menú. No te dice casi nada sobre lo que realmente estás obteniendo.
Lo que realmente importa es el total de dinero que sale de tu cuenta durante el período de propiedad. Ese número incluye intereses pagados, depreciación absorbida, reparaciones absorbidas, combustible consumido y seguro pagado. Un comprador que entiende la dinámica de precios de los automóviles usados y tiene en cuenta estos costos reales casi siempre tomará una decisión más inteligente que uno que está obsesionado con mantener la cifra mensual por debajo de un cierto umbral.
La solución práctica es simple. Antes de cualquier negociación, entra sabiendo tu presupuesto total máximo para el vehículo a lo largo de cinco años, no solo tu techo mensual. Luego, negocia primero el precio del vehículo, los términos de financiación en segundo lugar y el valor de intercambio en tercer lugar. Mantener estas tres conversaciones separadas evita que el concesionario equilibre números en las tres para crear una ilusión de asequibilidad.
Encuentra tu vehículo asequible con CarPulse en Albania
Si estás listo para poner en práctica estos principios de asequibilidad, CarPulse está construido específicamente para compradores albaneses que desean transparencia, variedad y datos de precios reales en un solo lugar.

El mercado de vehículos de CarPulse te permite navegar por listados nuevos y usados con filtros por marca, modelo, año, kilometraje, tipo de combustible y precio, dándote visibilidad inmediata sobre qué vehículos amigables con el presupuesto existen en tu rango de precios objetivo. Los listados de concesionarios verificados incluyen detalles precisos del vehículo poblados a través del VIN, para que puedas evaluar la verdadera condición antes de contactar a un vendedor. Ya sea que estés comparando un sedán usado con un crossover de nivel de entrada, o evaluando términos de financiación entre modelos, CarPulse te brinda la información para hacer una evaluación clara de la asequibilidad. Y si también estás vendiendo, puedes listar tu automóvil en CarPulse rápidamente utilizando el mismo sistema basado en VIN en el que confían los compradores.
Preguntas frecuentes
¿Cómo se mide la asequibilidad del vehículo?
La asequibilidad del vehículo se mide por cuántas semanas del ingreso de un trabajador promedio se necesitan para comprar el vehículo financiado de precio medio, lo que la convierte en una medida más precisa que el precio de etiqueta o el pago mensual por sí solo.
¿Qué costos debo considerar además del precio del automóvil al evaluar la asequibilidad?
Más allá del precio de compra, debes tener en cuenta la depreciación, el seguro, el combustible, el mantenimiento y los cargos de financiación, que Kelley Blue Book incluye en su marco de costo total de propiedad a cinco años para una imagen completa.
¿Cómo afectan los términos de financiación la asequibilidad del vehículo?
La asequibilidad se forma por la combinación del precio del vehículo, los incentivos, los ingresos del prestatario y las tasas de interés, por lo que evaluar el monto total a reembolsar en lugar de la cifra mensual te brinda una evaluación más precisa.
¿Son los vehículos eléctricos más asequibles de poseer que los automóviles de gasolina?
Los vehículos eléctricos generalmente ofrecen costos de combustible y mantenimiento más bajos, pero los costos anuales de propiedad dependen de tus hábitos de conducción, los precios locales de electricidad y qué tan bien el vehículo mantiene su valor de reventa en el mercado albanés.
¿Cómo puedo evaluar la asequibilidad del vehículo en el mercado albanés?
Comienza calculando tu presupuesto de semanas de ingresos, luego investiga los precios locales, compara ofertas de financiación y utiliza herramientas como CarPulse para encontrar listados con datos reales. Como señala Cox Automotive, el crecimiento de ingresos y los incentivos pueden mejorar significativamente tu posición de asequibilidad incluso cuando los precios de los vehículos están subiendo.
Recomendado
- Financimi i Automjeteve në Shqipëri: Kredi & Leasing |… | CarPulse Albania
- Financimi i automjeteve në Shqipëri: Kredi & Leasing |… | CarPulse Albania
- Blej Makina në Shqipëri: Udhëzuesi i Plotë | CarPulse.al | CarPulse Albania
- Makina ne Shitje Shqipëri - Udhëzuesi i Plotë për Blerje | CarPulse Albania