
Guías
Seguro de Auto en Albania: Tipos de Cobertura y Costos
Seguro de automóvil en Albania: Tipos de cobertura y qué cuestan
Todo vehículo registrado en Albania necesita un seguro TPL (responsabilidad civil) por ley, mientras que Kasko y Minikasko son complementos opcionales que protegen tu propio automóvil. Siguracion makine kosto shqipëri depende principalmente de cinco factores: la potencia del motor de tu automóvil, tu edad y historial de conducción, la ciudad donde estás registrado, el valor de mercado del vehículo y si agregas extras como asistencia en carretera o cobertura europea. Una póliza TPL básica para un automóvil pequeño de ciudad es económica; un Kasko completo en un vehículo más nuevo cuesta varias veces más.
Antes de hacer cualquier otra cosa:
- Verifica la fecha de vencimiento de tu póliza actual. Puedes comprar una renovación hasta 15 días antes de que expire, sin necesidad de un lapso.
- Compra TPL en línea a través de un asegurador o aplicación si tu automóvil está registrado en Albania. Es obligatorio independientemente de la frecuencia con la que conduzcas.
- Considera Kasko solo si tu automóvil cumple con los criterios de valor y edad que requieren los aseguradores. De lo contrario, Minikasko suele ser una mejor opción.
Puntos clave
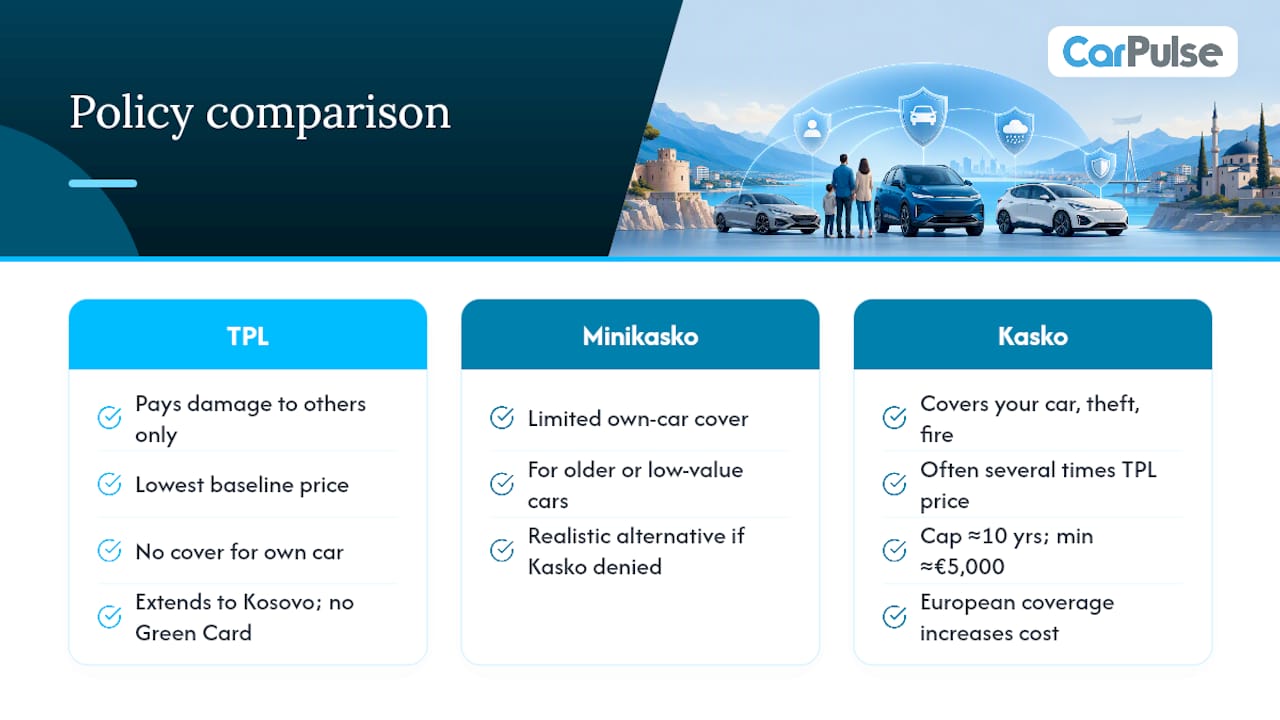
El TPL es obligatorio y cubre solo a terceros, mientras que Kasko y Minikasko son complementos opcionales que protegen tu propio vehículo y vienen con límites reales de elegibilidad.
| Punto | Detalles |
|---|---|
| El TPL es innegociable | Todo automóvil registrado en Albania lo necesita por ley; conducir sin él arriesga multas y confiscación. |
| Kasko tiene estricta elegibilidad | Los aseguradores a menudo requieren un valor de mercado cercano a €5,000 y una edad del vehículo de aproximadamente 10 años. |
| Minikasko llena el vacío | Es adecuado para automóviles más antiguos o de menor valor que no califican para una cobertura Kasko completa. |
| Renueva hasta 15 días antes | Comprar una póliza de reemplazo antes de la expiración evita cualquier interrupción en la cobertura. |
| La compra digital acelera las cosas | Las aplicaciones ahora ofrecen compra instantánea de TPL con planes de pago, algunos al 0% de interés. |
Tabla de contenido
- Qué es TPL y por qué es obligatorio
- Kasko y Minikasko: Lo que agregan más allá de lo mínimo
- Cómo calculan los aseguradores tu prima
- Conduciendo en el extranjero: Reglas de tarjeta verde y seguro fronterizo
- Dónde y cómo comprar seguro de automóvil en Albania
- Qué hacer después de un accidente
- Cómo elegir la póliza correcta sin pagar de más
- Preguntas frecuentes
- Fuentes
Qué es TPL y por qué es obligatorio
TPL significa responsabilidad civil, y es el único tipo de seguro que la ley albanesa realmente requiere. Paga por los daños que causes a otras personas, en tres categorías: daños materiales a su vehículo o propiedad, lesiones corporales y pérdidas pecuniarias (ingresos perdidos, facturas médicas directamente relacionadas con el accidente). No paga un centavo hacia tu propio automóvil.
Las pólizas tienen una duración de un año y generalmente cubren Albania junto con Kosovo, ya que los dos países comparten una zona de seguro común para TPL nacional. Este es un detalle que muchos conductores pasan por alto cuando suponen que la póliza se detiene en la frontera albanesa.
Ignora esto y las consecuencias son inmediatas. Conducir sin un TPL válido es una violación legal que conlleva multas y puede significar que tu automóvil sea confiscado en un control. Los aseguradores autorizados para vender TPL en Albania incluyen SIGAL UNIQA, SIGMA (VIG) y otros que operan bajo el marco de seguros del país, por lo que comparar entre empresas registradas es sencillo.
Algunos números que vale la pena conocer:
- Los límites de indemnización de TPL se establecen en Lekë y varían según el asegurador y el nivel de póliza, cubriendo lesiones corporales, daños materiales y pérdidas pecuniarias por separado.
- Complementos como asistencia en carretera AutoSOS y extensiones territoriales europeas se venden comúnmente junto con la póliza base de TPL, no se agrupan automáticamente.
- El término estándar es de un año; no hay un producto TPL mensual en el mercado albanés como en algunos países.
Consejo profesional: Establece un recordatorio en el calendario 20 días antes de que expire tu TPL. Eso te da un margen para comparar precios sin arriesgar un vacío en la cobertura en la fecha de expiración real.
Kasko y Minikasko: Lo que agregan más allá de lo mínimo
El TPL protege a otras personas. Kasko y Minikasko protegen tu automóvil, y funcionan de manera muy diferente entre sí.
Kasko completo cubre tu propio vehículo por daños en accidentes sin importar la culpa, además de típicamente robo, incendio y vandalismo, dependiendo de los términos de la póliza. Es lo más parecido a una cobertura integral en el mercado albanés. Minikasko es una versión reducida, que generalmente cubre un conjunto más limitado de riesgos (a menudo robo y tipos específicos de daños) a una prima más baja, con un pago máximo.
El inconveniente del Kasko completo es la elegibilidad. La mayoría de los aseguradores no emitirán una póliza Kasko a menos que el automóvil cumpla con un valor de mercado mínimo, a menudo alrededor de €5,000, y esté dentro de un rango de edad de aproximadamente 10 años. Si conduces un automóvil usado más antiguo, es posible que simplemente no se te ofrezca Kasko, sin importar cuánto estés dispuesto a pagar.
Ahí es exactamente donde Minikasko gana su lugar. Está diseñado para automóviles que no superan el estándar de Kasko, o para propietarios que desean alguna protección sin la prima más alta. Algunos productos de Minikasko limitan la compensación a niveles como 1,000,000 Lekë, un límite que vale la pena verificar antes de asumir que estás completamente cubierto.
- Kasko completo: protección más amplia, independiente de la culpa, estricta elegibilidad.
- Minikasko: protección parcial, menor costo, menos restricciones sobre la edad o el valor del vehículo.
- Ambos excluyen el desgaste general, fallos mecánicos y a menudo daños por conducir bajo la influencia.
Consejo profesional: No compres Kasko completo solo porque suena más seguro. Si tu automóvil tiene más de 10 años o vale menos de aproximadamente €5,000, los aseguradores pueden rechazarlo de todos modos, por lo que Minikasko es la opción realista y a menudo la más inteligente financieramente.
Cómo calculan los aseguradores tu prima
Tu precio no es un número fijo sacado de una tabla. Los aseguradores sopesan varios factores, y entenderlos te permite negociar o comprar de manera más inteligente en lugar de aceptar la primera cotización.
Las principales variables que afectan tu prima:
- Tamaño y potencia del motor. Los motores más grandes estadísticamente significan reclamaciones más grandes, por lo que tanto TPL como Kasko escalan con la potencia o desplazamiento.
- Edad y experiencia del conductor. Los conductores más nuevos, especialmente menores de 25 años, tienden a pagar más en casi todos los aseguradores.
- Historial de reclamaciones. Un historial limpio obtiene un descuento por no reclamaciones; accidentes recientes aumentan tu precio de renovación.
- Valor y edad del vehículo. Esto es lo que más importa para Kasko, donde el límite de pago está vinculado a lo que realmente vale el automóvil.
- Ciudad o región. Las áreas urbanas como Tirana ven un tráfico más denso y tasas de accidentes más altas, que los aseguradores tienen en cuenta al fijar precios.
- Territorio y complementos. Ampliar la cobertura a Europa, agregar asistencia en carretera o reducir tu deducible aumenta el precio base.
Los deducibles funcionan como esperarías: elige un deducible más alto y tu prima baja, pero pagas más de tu bolsillo si realmente presentas una reclamación. Es un verdadero intercambio, no una formalidad en el papeleo.
Para un presupuesto aproximado, un automóvil pequeño de ciudad con una póliza TPL básica se sitúa en el extremo bajo del espectro de costos, mientras que un vehículo más nuevo y de mayor valor que lleva Kasko completo con extensión europea y asistencia en carretera puede costar varias veces esa base. Los costos totales de propiedad de vehículos en Albania incluyen seguro junto con combustible, mantenimiento e impuestos, por lo que ayuda planificar la prima como un ítem en un presupuesto anual más grande en lugar de aisladamente.
Si estás asegurando un automóvil que acabas de comprar, verificar hábitos de mantenimiento esenciales para las carreteras albanesas junto con tu búsqueda de seguro tiende a detectar pequeños problemas antes de que se conviertan en reclamaciones costosas.
Conduciendo en el extranjero: Reglas de tarjeta verde y seguro fronterizo
El TPL albanés no te sigue automáticamente a través de cada frontera. Dos documentos manejan la brecha: Karton Jeshil (Tarjeta Verde) y Polica Kufitare (póliza fronteriza).
Si eres un conductor albanés que se dirige al extranjero, necesitas el Karton Jeshil para garantizar la cobertura de responsabilidad civil en los países que estás visitando. Sin él, estás conduciendo sin seguro en el momento en que cruzas a un país que lo requiere. Yendo en la otra dirección, los automóviles con matrícula extranjera que ingresan a Albania necesitan una Polica Kufitare, una póliza fronteriza que cumple el mismo papel para los visitantes.
Las opciones de validez para las pólizas fronterizas generalmente oscilan entre viajes cortos y un año completo:
- 15 días para un viaje rápido transfronterizo o en tránsito.
- 30 a 90 días para viajes prolongados o visitas estacionales.
- Hasta 1 año para conductores que cruzan fronteras regularmente.
Antes de viajar, revisa esta lista de verificación:
- Confirma que tu Karton Jeshil sea válido para cada país en tu ruta, no solo para tu destino final.
- Lleva tu registro del vehículo, tu identificación nacional o pasaporte, y el documento físico de la Tarjeta Verde.
- Compra la cobertura fronteriza unos días antes de viajar en lugar de en el cruce, ya que las colas y los retrasos en la documentación son comunes en los puntos de control concurridos.
Dónde y cómo comprar seguro de automóvil en Albania
Tienes tres caminos prácticos para comprar cobertura: oficinas de aseguradoras, agentes o corredores autorizados, y canales digitales a través de aplicaciones bancarias o fintech. Los tres venden los mismos productos subyacentes, TPL, Kasko y Minikasko, pero la experiencia difiere mucho.
Entrar en la oficina de un asegurador sigue funcionando bien si deseas que alguien explique los términos cara a cara. Los agentes y corredores pueden ser útiles para comparar múltiples aseguradores a la vez en lugar de visitar cada uno por separado. Pero la compra digital ha cambiado genuinamente el proceso para muchos conductores. Los informes locales indican que la experiencia de compra de seguros en Albania ha pasado de ser una carga burocrática a algo mucho más conveniente, impulsada en gran medida por aplicaciones móviles.
El flujo típico de compra se ve así:
- Reúne tu registro del vehículo, identificación y número de póliza actual si estás renovando.
- Obtén una cotización, ya sea en persona, a través de un corredor o mediante una aplicación.
- Elige tu nivel de cobertura y cualquier complemento (asistencia en carretera, extensión europea).
- Paga, ya sea en su totalidad o a través de un plan de cuotas.
- Recibe tu póliza, a menudo como un PDF instantáneamente a través de canales digitales, o en papel si se compró en una oficina física.
Al pagar, aplicaciones como Myiute ahora permiten a los conductores comprar TPL y dividir el costo en 4 cuotas al 0% de interés, lo que es importante si prefieres no pagar un año completo por adelantado. Esa opción de cuotas también ha ayudado a reducir los lapsos accidentales, ya que renovar digitalmente toma minutos en lugar de un viaje a una oficina.
Consejo profesional: Si acabas de comprar un automóvil usado a través de una plataforma como CarPulse, asegúralo antes de conducirlo a casa, no después. Un lapso de incluso un día sin TPL es una violación legal, y los concesionarios no cubrirán ese riesgo por ti.
Qué hacer después de un accidente
Los minutos justo después de un choque deciden cuán fluido será tu reclamo más adelante. Mantén la calma y sigue esto en orden:
- Verifica si hay lesiones primero. Llama a los servicios de emergencia si alguien está herido, sin excepciones.
- Mueve los vehículos fuera del tráfico si es seguro hacerlo y enciende las luces de emergencia.
- Intercambia detalles con el otro conductor: nombre, número de matrícula, asegurador y número de póliza.
- Fotografía la escena, los daños y la posición de ambos vehículos antes de que se mueva algo.
- Llama a la policía para cualquier cosa más allá de rasguños menores, ya que un informe policial a menudo se convierte en documentación requerida para tu reclamo.
Una vez que estés a salvo, notifica a tu asegurador lo antes posible. Normalmente necesitarás:
- El informe policial (si se presentó uno).
- Fotos de los daños y de la escena del accidente.
- Tu número de póliza e identificación.
- Los detalles del seguro del otro conductor.
Los plazos de respuesta y pago varían según el asegurador y la complejidad del reclamo, pero los reclamos de TPL sencillos tienden a moverse más rápido que los reclamos de Kasko disputados que involucran preguntas de culpa. Una cosa que vale la pena proteger: presentar reclamos pequeños puede reducir tu descuento por no reclamaciones con el tiempo, así que evalúa si una reparación menor vale la pena manejarla de tu bolsillo en lugar de presentarla a través del seguro, especialmente si tu deducible consumiría la mayor parte del pago de todos modos.
Cómo elegir la póliza correcta sin pagar de más
Igualar la cobertura a tu situación real, en lugar de comprar lo que un agente empuja, ahorra dinero real. Trabaja en esto antes de firmar cualquier cosa:
- Haz una lista de cómo realmente usas el automóvil: conducción diaria en la ciudad, viajes largos ocasionales o viajes regulares al extranjero.
- Verifica si tu automóvil califica para Kasko completo o si Minikasko es la opción realista.
- Verifica los límites territoriales. ¿La póliza cubre solo Albania, o Albania y Europa?
- Confirma el monto del deducible y cómo afecta un pago real de reclamo.
- Pregunta sobre la red de reclamos. ¿El asegurador tiene socios de reparación cerca de ti, o te enviarán al otro lado de la ciudad?
Cuando hables con un asegurador o agente, pregunta directamente:
- ¿Cuál es el límite de indemnización exacto para lesiones corporales, daños materiales y pérdidas pecuniarias?
- ¿Qué se excluye específicamente? Pide la lista de exclusiones, no un resumen.
- ¿Cómo funciona el proceso de reclamos de principio a fin, y cuál es el plazo de pago típico?
Presta atención a algunas señales de advertencia: lenguaje de exclusión vago que nadie puede explicar claramente, promesas de reclamos rápidos sin socios de reparación locales nombrados y primas que parecen sospechosamente bajas en comparación con competidores que ofrecen el mismo nivel de cobertura. Si una cotización parece demasiado buena, generalmente lo es, y la falta se muestra más tarde en la letra pequeña.
Por qué existe esta guía
Comprar mi primera póliza en Albania significó sentarme a través de jerga que no entendía completamente, y construí esta guía para ahorrar a otros conductores eso. Carpulse ya conecta compradores, vendedores y concesionarios en todo el país, por lo que guiar a los lectores a través del siguiente paso, asegurar el automóvil que acaban de comprar o vender, se sintió como la extensión natural de ese trabajo.
Preguntas frecuentes
¿Cuánto cuesta el seguro de automóvil en Albania?
El costo depende del tipo de cobertura, la potencia del vehículo, la edad del conductor, el historial de reclamaciones y la ciudad. Una póliza TPL básica para un automóvil pequeño se sitúa en el extremo bajo; el Kasko completo en un vehículo más nuevo y de mayor valor con cobertura europea cuesta considerablemente más, a menudo varias veces el precio base de TPL.
¿Es TPL lo mismo que un seguro de automóvil completo?
No. TPL solo paga por los daños que causes a otras personas o su propiedad. No paga nada por reparar tu propio automóvil después de un accidente, robo o incendio, que es donde entran Kasko o Minikasko.
¿Puedo asegurar un automóvil usado más antiguo con Kasko?
A menudo no. La mayoría de los aseguradores limitan la elegibilidad de Kasko alrededor de una edad del vehículo de 10 años y un valor de mercado mínimo cercano a €5,000. Si tu automóvil queda fuera de esos límites, Minikasko suele ser la alternativa realista.
¿Necesito una tarjeta verde para conducir en Kosovo?
Las pólizas TPL nacionales en Albania comúnmente se extienden a Kosovo sin una tarjeta verde separada, ya que los dos mercados comparten esa zona de cobertura. Verifica los términos específicos de tu póliza para confirmarlo, ya que los detalles de cobertura varían según el asegurador.
¿Qué pasa si conduzco sin TPL válido?
Estás infringiendo la ley albanesa, lo que puede significar multas y confiscación del vehículo en un control. También significa que eres personalmente responsable de cualquier daño que causes, sin que ningún asegurador cubra el costo.
¿Puedo pagar el seguro de automóvil en cuotas en Albania?
Sí. Varios canales digitales, incluidas aplicaciones bancarias y fintech, ahora ofrecen planes de cuotas, algunos con 0% de interés en cuatro pagos, lo que facilita la gestión del costo anual sin pagar la prima completa por adelantado.
Este artículo es información general, no un sustituto del asesoramiento de un asesor financiero calificado. Consulta a un profesional financiero calificado sobre tus propias circunstancias antes de actuar sobre cualquier cosa aquí.
Fuentes
- iute – Siguracioni i makinës (aplicación Myiute y opciones de cuotas)
- Albsig – Kasko o Kasko completo: ¿cuál elegir?
- SIGAL – Precios de seguros de automóviles en línea y complementos
- SIGMA VIG – Productos de seguros de automóviles (TPL y transfronterizo)
Recomendado
- Financiamiento de vehículos en Albania: Préstamos y Leasing |… | CarPulse Albania
- Financiamiento de Vehículos en Albania: Préstamos y Leasing |… | CarPulse Albania
- Cómo financiar un automóvil en Albania: tu guía de… | CarPulse Albania
- Financiamiento del automóvil en Albania: la guía completa | CarPulse Albania