
Guías
Arrendamiento de Autos Moderno: Guía 2026
Arrendamiento de Automóviles Moderno Explicado: Tu Guía 2026
TL;DR:
- El arrendamiento moderno de automóviles permite conducir un vehículo nuevo por un período fijo sin ser propietario. Ofrece pagos mensuales más bajos pero no genera capital, lo que lo hace ideal para conductores a corto plazo. Comprar sigue siendo más rentable a largo plazo, especialmente para conductores de alto kilometraje y a largo plazo.
El arrendamiento moderno de automóviles es un acuerdo financiero que te permite conducir un vehículo nuevo por un período determinado sin poseerlo. Pagas mensualmente por la parte del valor del automóvil que utilizas, no por el precio total de compra. Los contratos de arrendamiento suelen durar de 24 a 39 meses con límites de kilometraje anuales entre 10,000 y 15,000 millas. Marcas como Toyota, BMW, Honda y Ford ofrecen programas de arrendamiento a través de sus redes de concesionarios. Entender qué es el arrendamiento moderno de automóviles antes de firmar te ahorra sorpresas costosas al final del contrato.
¿Qué es el arrendamiento moderno de automóviles y cómo se calculan los pagos?
Un pago de arrendamiento cubre tres cosas: el costo capitalizado, el valor residual y el factor de dinero. El costo capitalizado es el precio negociado del vehículo. El valor residual es lo que se espera que valga el automóvil cuando termine el arrendamiento. El factor de dinero es el equivalente de arrendamiento de una tasa de interés, expresado como un pequeño decimal como 0.00125.
Aquí está cómo funciona la matemática en la práctica. Restas el valor residual del costo capitalizado para obtener la depreciación que debes. Luego, agregas el cargo del factor de dinero. Esa cifra combinada, dividida por el número de meses, produce tu pago mensual base. Los pagos de arrendamiento son un 30–40% más bajos que financiar el mismo vehículo porque solo pagas por la depreciación durante el período de arrendamiento, no por el precio total del vehículo.
Ten cuidado con los aumentos de los concesionarios en el factor de dinero. Los aumentos pueden costarte entre $1,500 y $2,500 durante un arrendamiento de 36 meses en un vehículo de $35,000. Ese es dinero que pierdes sin darte cuenta porque el aumento está oculto en una cifra decimal que la mayoría de los consumidores nunca cuestiona.
Los contratos también vienen con tarifas iniciales al firmar, incluyendo una tarifa de adquisición, registro y el pago del primer mes. Estos costos aumentan tu verdadero gasto de bolsillo más allá de la tarifa mensual anunciada. Siempre calcula tu costo total de salida antes de comparar ofertas.
Términos clave de arrendamiento que debes conocer antes de firmar:
- Costo capitalizado: El precio negociado del vehículo. Menor es mejor.
- Valor residual: El valor proyectado al final del arrendamiento. Un residual más alto significa pagos más bajos.
- Factor de dinero: La tasa de interés del arrendamiento. Multiplica por 2,400 para convertir a un APR aproximado.
- Límite de kilometraje: Típicamente 10,000–15,000 millas por año. Los excesos cuestan $0.15–$0.30 por milla.
- Política de desgaste: Los contratos requieren mantenimiento, seguro e impuestos durante todo el término.
Consejo Profesional: Pide al concesionario el factor de dinero base antes de negociar. Los concesionarios no están obligados a divulgarlo, pero puedes verificarlo contra tasas publicadas de fuentes como Edmunds. Negociar el costo capitalizado a la baja en $1,000 te ahorra más de $27 por mes en un arrendamiento de 36 meses.
Arrendamiento de automóviles vs compra: ¿cuál realmente cuesta menos?
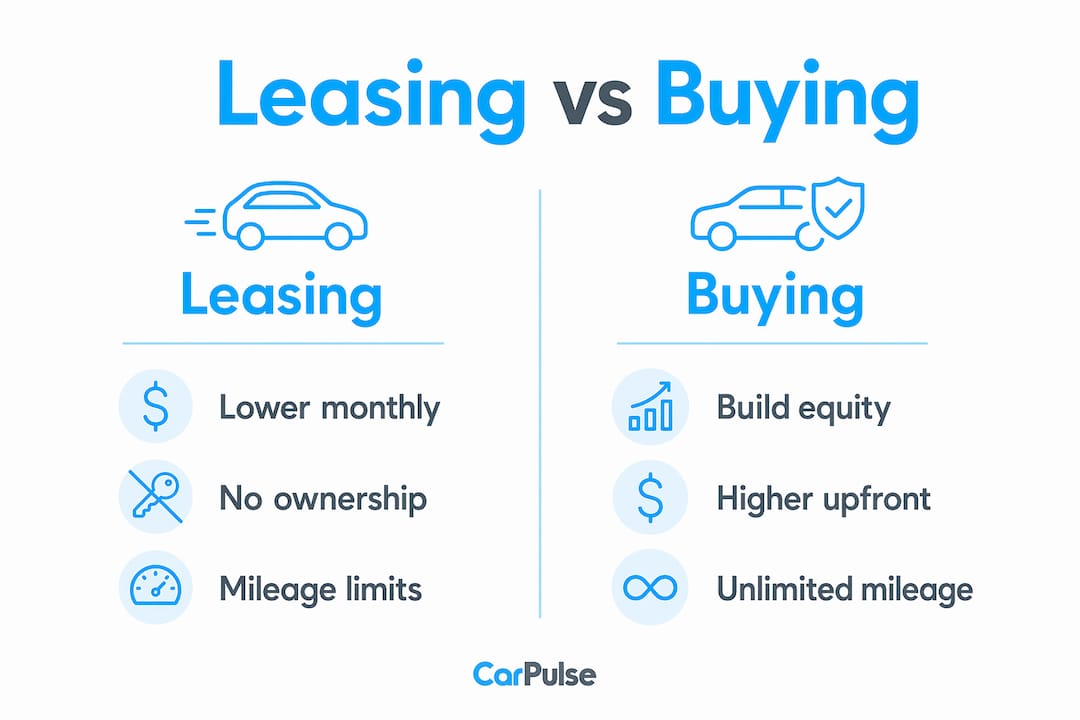
La respuesta honesta es que comprar generalmente cuesta menos a largo plazo. Arrendar un Toyota RAV4 XLE de $35,000 durante tres años cuesta $21,583, mientras que comprar el mismo vehículo cuesta $17,532 después de tener en cuenta el capital. Esa diferencia existe porque el arrendamiento no genera participación en la propiedad. Pagas por la rápida depreciación y devuelves el automóvil sin nada que mostrar por ello.
Dicho esto, las comparaciones de pagos mensuales favorecen significativamente el arrendamiento. El pago más bajo es real. La pregunta es qué obtienes a cambio.
| Categoría | Arrendamiento | Compra |
|---|---|---|
| Pago mensual | Más bajo (30–40% menos) | Más alto |
| Capital acumulado | Ninguno | Sí, crece con el tiempo |
| Libertad de kilometraje | Limitada (10,000–15,000/año) | Ilimitada |
| Riesgo de reparación | Bajo (bajo garantía) | Más alto después de que termina la garantía |
| Costo total de 3 años (ejemplo) | $21,583 | $17,532 (después del capital) |
| Flexibilidad al final del término | Devolver, comprar o volver a arrendar | Vender o conservar |
El arrendamiento gana en ventajas específicas:
- Pagos mensuales más bajos liberan efectivo para otros gastos.
- Cobertura de garantía durante el término del arrendamiento significa menos facturas de reparación sorpresivas.
- Coche nuevo cada 2–3 años te da acceso a la última tecnología de seguridad, eficiencia de combustible y sistemas de infoentretenimiento.
- Evitas la molestia de vender un automóvil usado.
Comprar gana cuando conduces mucho, planeas mantener el vehículo más de cinco años o deseas construir un activo. Muchos consumidores confunden pagos mensuales bajos con ahorros generales, pero los arrendamientos no generan capital. Esencialmente estás alquilando la curva de depreciación del automóvil. Eso es un intercambio justo para algunos conductores y uno pobre para otros.
¿Qué sucede al final del arrendamiento y qué costos adicionales debes esperar?
Cuando termina tu período de arrendamiento, tienes tres opciones. Puedes devolver el automóvil y marcharte. Puedes comprar el vehículo al valor residual predeterminado. O puedes comenzar un nuevo arrendamiento en un modelo diferente. La mayoría de los conductores que disfrutan del arrendamiento pasan directamente a un nuevo vehículo en este punto.
La opción de devolución suena simple, pero conlleva un riesgo financiero real si no has manejado el contrato cuidadosamente. Las tarifas por exceso de kilometraje se acumulan rápidamente. Exceder tu límite en 5,000 millas durante un arrendamiento de tres años cuesta entre $750 y $1,500 a $0.15–$0.30 por milla. Eso borra meses de ahorros en pagos en un solo cheque.
Los cargos por desgaste son la otra trampa importante. Las compañías de arrendamiento definen el desgaste normal de manera diferente a lo que la mayoría de los conductores espera. Un pequeño golpe en la puerta, un parabrisas agrietado o neumáticos desgastados pueden generar cargos al devolver el vehículo. Programa una inspección previa a la devolución a través de la compañía de arrendamiento, generalmente disponible 60–90 días antes de la fecha de finalización. Esto te da tiempo para solucionar problemas tú mismo a un costo menor que la tarifa del concesionario.
La terminación anticipada es el error más costoso que puedes cometer. Los acuerdos de arrendamiento te obligan a cumplir con todo el término con penalizaciones significativas por romper el contrato antes de tiempo. A diferencia de un préstamo de automóvil, no puedes simplemente vender el vehículo para cubrir el saldo. Si tus circunstancias pueden cambiar, un término de arrendamiento más corto o una compra pueden ser la opción más segura.
Una lista rápida de verificación antes de devolver tu vehículo arrendado:
- Programa la inspección oficial previa a la devolución al menos 60 días antes.
- Verifica tu odómetro contra tu límite de kilometraje contratado.
- Repara cualquier daño que exceda los estándares de desgaste normal.
- Reúne todo el equipo original, incluyendo alfombrillas y cables de carga.
- Revisa los términos de tu contrato de arrendamiento para cualquier requisito específico de devolución de la marca.
¿Es el arrendamiento adecuado para tu estilo de vida y objetivos financieros?
La mejor manera de responder a esto es observar tus hábitos de conducción reales antes de mirar cualquier cotización de pago. Consumer Reports recomienda el arrendamiento para conductores que desean costos predecibles y un automóvil nuevo cada 2–3 años, mientras que comprar se adapta a aquellos que conducen más de 12,000 millas por año o planean mantener el vehículo a largo plazo. Ese es un marco limpio, pero tu situación personal añade matices.
Trabaja a través de estas cuatro preguntas antes de decidir:
- ¿Cuántas millas conduces anualmente? Si superas consistentemente las 15,000 millas por año, el arrendamiento te costará más en tarifas por exceso que los ahorros en pagos valen.
- ¿Cuánto tiempo mantienes los vehículos? Los conductores que mantienen los automóviles durante seis o más años casi siempre salen ganando comprando. Los conductores que cambian cada dos a tres años pueden encontrar el arrendamiento más conveniente.
- ¿Usas el vehículo para negocios? Los usuarios comerciales con deducciones fiscales pueden beneficiarse más del arrendamiento porque los pagos de arrendamiento pueden deducirse como un gasto comercial. Los conductores personales no obtienen esta ventaja.
- ¿Prioriza el flujo de efectivo mensual o el patrimonio neto a largo plazo? El arrendamiento optimiza para pagos mensuales más bajos. Comprar optimiza para la acumulación de activos. Ninguno está mal. Sirven a diferentes prioridades financieras.
Consejo Profesional: Utiliza una calculadora de arrendamiento vs compra para comparar los costos totales de propiedad lado a lado, no solo los pagos mensuales. Una diferencia de pago mensual de $150 parece atractiva hasta que consideras cero capital, penalizaciones por kilometraje y el costo de ciclos de arrendamiento perpetuos.
También puedes explorar opciones de financiamiento de vehículos en Albania para entender cómo se compara el arrendamiento con los productos de préstamo locales antes de comprometerte con cualquiera de las dos opciones.
Conclusiones Clave
El arrendamiento moderno de automóviles cuesta menos por mes que comprar, pero no genera capital, lo que hace que el costo total de propiedad sea la única medida confiable de cuál opción es más inteligente para tu situación.
| Punto | Detalles |
|---|---|
| Los pagos de arrendamiento cubren la depreciación | Pagas por la pérdida de valor del automóvil durante tu período, no por el precio total de compra. |
| Los aumentos del factor de dinero se acumulan | Los aumentos de los concesionarios en el factor de dinero pueden costar entre $1,500 y $2,500 durante un arrendamiento de 36 meses. |
| Comprar supera al arrendamiento a largo plazo | Durante tres años, comprar un vehículo de $35,000 ahorra aproximadamente $4,000 después del capital. |
| Los límites de kilometraje conllevan penalizaciones reales | Exceder los límites en 5,000 millas puede costar entre $750 y $1,500 solo en tarifas por exceso. |
| Iguala la elección a tus hábitos | El arrendamiento se adapta a conductores de bajo kilometraje y frecuentes actualizadores; comprar se adapta a conductores de alto kilometraje y a largo plazo. |
Por qué creo que la mayoría de las personas abordan el arrendamiento de manera incorrecta
La mayoría de los conductores entran a un concesionario enfocados en el pago mensual. Ese es el punto de partida incorrecto. El pago mensual es el número menos útil en una negociación de arrendamiento porque oculta el aumento del factor de dinero, el costo capitalizado y el valor residual todo a la vez.
He visto a personas celebrar un pago de $299 por mes en un vehículo donde el concesionario infló el factor de dinero en 0.00060. Ese único aumento añadió más de $1,800 al costo total del arrendamiento. El pago parecía genial. El trato no lo era.
El enfoque más inteligente es tratar un arrendamiento como cualquier otro producto financiero. Negocia el costo capitalizado primero, exactamente como negociarías un precio de compra. Luego verifica el factor de dinero contra tasas publicadas. Solo después de que esos dos números estén fijados deberías calcular el pago mensual. La secuencia importa.
El arrendamiento tiene sentido genuinamente para un tipo específico de conductor: alguien que conduce menos de 12,000 millas por año, valora la cobertura de garantía y quiere un vehículo nuevo cada dos a tres años sin la molestia de la reventa. Para esa persona, el arrendamiento no es un compromiso. Es la herramienta adecuada. Para todos los demás, el ciclo de pago perpetuo y el cero capital hacen que comprar sea la opción más fuerte a largo plazo.
El mercado de vehículos fuera de arrendamiento también vale la pena considerar. Cuando las devoluciones de arrendamiento inundan el mercado de automóviles usados, los compradores a menudo pueden adquirir un vehículo de dos a tres años con poco kilometraje y un historial de servicio completo a un descuento significativo. Ese es un tercer camino que la mayoría de los consumidores pasa por alto por completo.
— Henri
Encuentra tu próximo vehículo en Carpulse

Carpulse es el mayor mercado de automóviles en línea de Albania, conectando compradores individuales con concesionarios verificados y vendedores privados en todo el país. Ya sea que estés sopesando un arrendamiento frente a una compra o simplemente quieras comparar lo que está disponible en tu rango de precios, Carpulse te brinda las herramientas para filtrar por marca, modelo, año, kilometraje, tipo de combustible y precio en un solo lugar. El sistema de listado basado en VIN de la plataforma significa que cada detalle del vehículo es preciso y verificado antes de que lo veas. Explora las nuevas llegadas, guarda tus búsquedas y contacta a los vendedores directamente a través del mercado de Carpulse en escritorio o a través de la aplicación para iOS y Android.
Preguntas Frecuentes
¿Cuál es la diferencia entre arrendar y financiar un automóvil?
Arrendar significa que pagas por usar un vehículo por un período fijo y lo devuelves al final. Financiar significa que pides prestado dinero para comprar el vehículo y lo posees completamente una vez que se paga el préstamo.
¿Cómo afecta el factor de dinero a mi pago de arrendamiento?
El factor de dinero es el equivalente de arrendamiento de una tasa de interés. Multiplícalo por 2,400 para estimar el APR, y siempre pregunta al concesionario por la tasa base para verificar aumentos.
¿Qué sucede si excedo mi límite de kilometraje en un arrendamiento?
Las tarifas por exceso de kilometraje suelen ser de $0.15 a $0.30 por milla. Exceder tu límite en 5,000 millas durante un arrendamiento de tres años puede costar entre $750 y $1,500 al final del contrato.
¿Puedo terminar un arrendamiento de automóvil anticipadamente?
La terminación anticipada es posible pero costosa. La mayoría de los acuerdos de arrendamiento cobran penalizaciones significativas, y no puedes simplemente vender el automóvil para cubrir el saldo restante como puedes hacerlo con un préstamo.
¿Vale la pena arrendar un automóvil en 2026?
Arrendar vale la pena si conduces menos de 12,000–15,000 millas por año, deseas un vehículo nuevo cada dos a tres años y priorizas pagos mensuales más bajos sobre la acumulación de capital. Para conductores de alto kilometraje o propietarios a largo plazo, comprar ofrece un mejor valor total.