
Guías
Arrendar vs Comprar un Coche en Albania: Toma la Decisión Correcta
Arrendar vs Comprar un Auto en Albania: Toma la Decisión Correcta
TL;DR:
- Elegir entre arrendar o comprar un auto en Albania depende de tu uso, objetivos financieros y comprensión de los costos totales. Arrendar ofrece pagos mensuales más bajos pero limita la propiedad y añade restricciones de kilometraje y desgaste, mientras que comprar implica costos iniciales más altos pero genera equidad con el tiempo. Una comparación exhaustiva de los gastos totales de propiedad y una revisión cuidadosa del contrato son clave para tomar la decisión correcta.
Elegir entre arrendar y comprar un auto en Albania puede sentirse como navegar por un laberinto mientras alguien sigue moviendo las paredes. Ves un arrendamiento anunciado con pagos mensuales bajos y piensas que se ve genial, luego te preguntas qué sucede al final del contrato y si te irás con nada. O consideras comprarlo directamente y de repente enfrentas un gran pago inicial, tasas de financiamiento y la responsabilidad a largo plazo de poseer un activo que se deprecia en el momento en que lo sacas del lote. Esta guía corta a través de la confusión guiándote a través de comparaciones de costos totales, la letra pequeña del contrato y un marco de decisión práctico construido en torno a las realidades del mercado albanés.
Tabla de Contenidos
- Entendiendo la diferencia: Arrendamiento vs compra
- Lo que necesitas comparar: Cálculo del costo total
- Paso a paso: Decidiendo para compradores de automóviles albaneses
- Resolución de problemas y errores comunes a evitar
- Nuestra perspectiva: Arrendar vs comprar en Albania no es una respuesta única
- Explora tus opciones con CarPulse
- Preguntas frecuentes
Puntos Clave
| Punto | Detalles |
|---|---|
| El costo total es lo más importante | Compara todos los costos iniciales, mensuales y al final del contrato para elegir la mejor opción. |
| La letra pequeña del contrato cuenta | Lee los acuerdos de arrendamiento cuidadosamente para conocer los límites de kilometraje y las tarifas que impactan el valor total. |
| Equidad y flexibilidad | Comprar genera equidad a largo plazo y permite un uso flexible más allá de los términos del arrendamiento. |
| Realidades del mercado local | Utiliza calculadoras y prueba tus suposiciones con tasas y patrones de uso albaneses. |
Entendiendo la diferencia: Arrendamiento vs compra
Antes de que puedas tomar una decisión inteligente, necesitas saber exactamente qué estás comparando. Arrendar y comprar son arreglos financieros fundamentalmente diferentes, aunque ambos te ponen al volante de un vehículo.
Cuando compras un auto, lo posees por completo, ya sea pagando en efectivo o tomando un préstamo. Una vez que el préstamo está pagado, el auto es tuyo sin más pagos. Puedes modificarlo, venderlo o mantenerlo mientras funcione. Cuando arriendas un auto, esencialmente lo estás alquilando por un período fijo, típicamente de dos a cuatro años. Haces pagos mensuales, devuelves el auto al final del término y comienzas de nuevo. Como el arrendamiento y la compra difieren materialmente en propiedad, pagos iniciales, estructura de pagos mensuales, restricciones de uso y acumulación de equidad, los dos caminos conducen a resultados financieros muy diferentes.
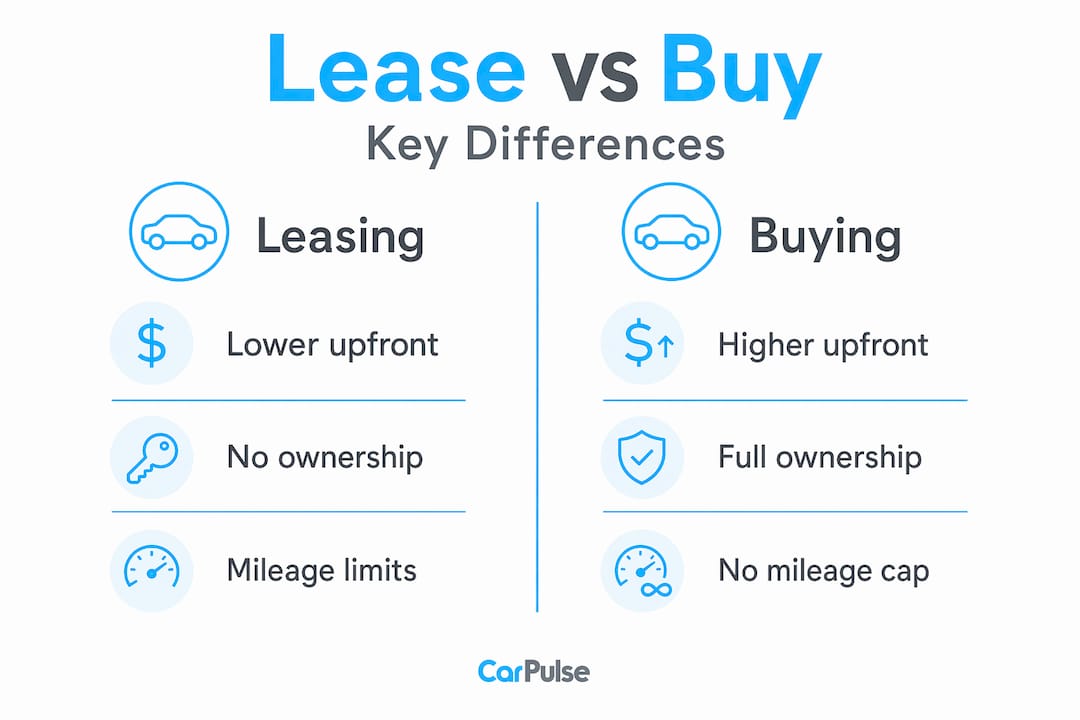
Aquí hay una rápida comparación lado a lado para hacer concretas esas diferencias:
| Factor | Arrendamiento | Compra |
|---|---|---|
| Propiedad al final del término | No (devolver auto) | Sí (totalmente tuyo) |
| Costos iniciales | Más bajos (primer pago, tarifas) | Más altos (pago inicial, impuestos) |
| Pagos mensuales | Más bajos | Más altos |
| Restricciones de kilometraje | Sí (típico: 15,000 km/año) | Ninguna |
| Equidad acumulada | Ninguna | Sí, a medida que se paga el préstamo |
| Modificaciones permitidas | Generalmente no | Sí |
| Flexibilidad al final del término | Limitada | Total |
Las diferencias en los pagos mensuales entre arrendar y comprar son a menudo más dramáticas de lo que los compradores esperan. Entender las diferencias en los pagos de préstamos automotrices temprano evita que compares cifras que no están midiendo lo mismo. Para los compradores albaneses que exploran financiamiento de automóviles en Albania, vale la pena señalar que el panorama de financiamiento local para arrendamientos aún está madurando, lo que significa que los términos del contrato pueden variar ampliamente entre concesionarios.
Restricciones clave de arrendamiento que debes conocer antes de firmar:
- Límites de kilometraje: La mayoría de los contratos de arrendamiento establecen un límite máximo de kilometraje anual, y excederlo desencadena penalizaciones por kilómetro.
- Normas de desgaste: Se espera un desgaste normal, pero la tapicería dañada, los rasguños o los neumáticos desgastados más allá de los límites definidos te costarán dinero al devolverlo.
- Tarifas de terminación anticipada: Terminar un arrendamiento antes del término acordado es costoso y a veces ni siquiera está permitido sin penalizaciones significativas.
- Límites de modificación: El tinte, los accesorios o las modificaciones mecánicas generalmente anulan los términos del arrendamiento.
Lo que necesitas comparar: Cálculo del costo total
Con las diferencias básicas en mente, es hora de centrarse en lo que realmente importa: comparar el costo total de arrendar versus comprar. Muchos compradores albaneses cometen el error de comparar solo el pago mensual, lo cual es como comparar dos comidas en un restaurante mirando solo el precio del aperitivo.
Una verdadera comparación de manzanas a manzanas requiere que tengas en cuenta cada categoría de costo a lo largo del período completo de propiedad o arrendamiento. Aquí hay un desglose estructurado:
| Categoría de costo | Arrendamiento | Compra |
|---|---|---|
| Efectivo inicial | Más bajo (1er mes + tarifas) | Más alto (pago inicial + impuestos) |
| Pagos mensuales | Más bajos | Más altos |
| Cargos financieros | Integrados en el factor de arrendamiento | APR explícito en el préstamo |
| Riesgo de depreciación | Asumido por el arrendador | Asumido por el comprador |
| Penalizaciones por kilometraje/desgaste | Potencialmente significativas | Ninguna |
| Exposición al valor residual | Ninguna (devolver el auto) | Dependiente del mercado en la venta |
| Activo al final del término | Ninguno | Vehículo con valor de reventa |
| Costo de oportunidad del efectivo | Más bajo (menos atado) | Más alto (más capital desplegado) |
Para una comparación financiera adecuada, necesitas hacer los números. Las calculadoras establecidas modelan tanto el arrendamiento como la compra utilizando entradas como APR, tasa de interés del arrendamiento, depreciación, valor residual, tarifas y efectivo inicial, dándote un verdadero costo total para cada camino. Esto es mucho más confiable que depender de las matemáticas del concesionario.
Cómo abordar el cálculo paso a paso:
- Reúne la cotización del arrendamiento: pago mensual, costo capitalizado (precio del vehículo en el arrendamiento), valor residual, factor de dinero (la tasa de interés del arrendamiento) y todas las tarifas.
- Reúne la cotización del préstamo: precio del vehículo, pago inicial, APR del préstamo y plazo del préstamo en meses.
- Agrega todos los costos de adquisición (impuestos, registro, seguro) para ambos escenarios.
- Proyecta el desembolso total de efectivo durante el mismo período para ambos. Para la compra, resta el valor de reventa estimado al final del período de comparación del arrendamiento.
- Ten en cuenta el kilometraje: ¿cuántos kilómetros realmente conduces al año? Multiplica tu exceso por la tasa de penalización.
- Ingresa todo en una calculadora de préstamos automotrices confiable o calculadora de arrendamiento vs compra y compara los totales netos.
Consejo Profesional: Realiza el cálculo dos veces. Una vez con tu estimación realista de kilometraje y otra vez con una cifra un 25% más alta. Las carreteras y los hábitos de conducción albaneses pueden aumentar significativamente el kilometraje anual, especialmente para los compradores fuera de los principales centros urbanos. Si los números cambian drásticamente en el escenario de alto kilometraje, comprar probablemente sea la apuesta financiera más segura.
Para más contexto sobre las estructuras de financiamiento, la guía completa de financiamiento de automóviles cubre consideraciones específicas de Albania. Y si ya estás pensando en el lado de la compra, la guía para comprar un auto en Albania detalla el proceso.
Paso a paso: Decidiendo para compradores de automóviles albaneses
Habiendo aclarado cómo comparar costos, vamos a recorrer los pasos exactos que los compradores albaneses deben seguir al tomar su decisión. Aunque la mayoría de los marcos de decisión están escritos teniendo en cuenta los mercados de Europa Occidental o América del Norte, la misma lógica se aplica localmente. Como las fuentes internacionales siguen siendo las más fuertes mecánicamente para el marco de arrendamiento vs compra, la clave es adaptar esas entradas a los precios albaneses, las normas de kilometraje y los términos de financiamiento disponibles.
Paso 1: Enumera tus necesidades de uso reales
Se honesto. ¿Cuántos kilómetros conduces al año? ¿Es este tu auto de uso diario, un vehículo familiar o un segundo auto que usas ocasionalmente? ¿Necesitas llevar equipo para trabajar? ¿Cuánto tiempo planeas mantener el vehículo? Si tus respuestas apuntan a un alto kilometraje, larga propiedad o uso intensivo, comprar es casi siempre más práctico.
Paso 2: Calcula los costos totales iniciales y recurrentes utilizando tarifas locales
No te fíes de las tarifas anunciadas. Pide al concesionario un desglose por escrito de todas las tarifas. En Albania, costos adicionales como derechos de aduana sobre vehículos importados, tarifas de registro e impuestos de carretera pueden aumentar significativamente el costo total inicial de compra. Los arrendamientos pueden incluir o no estos costos dependiendo del contrato.
Paso 3: Examina la letra pequeña del contrato
Este paso por sí solo puede cambiar tu decisión. Busca específicamente:
- El límite de kilometraje anual y la penalización por kilómetro
- Definiciones de desgaste y cómo se evalúan al devolverlo
- Condiciones de terminación anticipada y tarifas asociadas
- Si el arrendamiento incluye alguna opción de compra al final del término y a qué precio
Paso 4: Aplica una calculadora y prueba tus suposiciones
Ingresa tus números reales. Luego cámbialos. Trata la decisión como un problema de costo total basado en el horizonte que tenga en cuenta el efectivo inicial, los cargos financieros, el riesgo de depreciación o residual, las tarifas, las penalizaciones por kilometraje y el costo de oportunidad del capital. Pregunta: ¿qué pasa si el auto se deprecia más rápido de lo asumido? ¿Qué pasa si conduces un 20% más de lo planeado?
Paso 5: Toma tu decisión basada en tu horizonte temporal y prioridades
Si deseas conducir un auto nuevo cada dos o tres años, siempre tener cobertura de garantía y priorizar pagos mensuales más bajos sobre la acumulación de activos a largo plazo, arrendar puede funcionar. Si planeas mantener el auto durante cinco o más años y deseas construir equidad mientras evitas las restricciones del contrato, comprar gana en costo total en la mayoría de los escenarios realistas.
“La decisión automovilística más inteligente no es la que tiene el pago mensual más bajo. Es aquella donde el costo total durante tu período real de propiedad se ajusta a tus objetivos financieros.”
Para obtener contexto adicional sobre cómo navegar las compras de manera segura, consulta la guía para comprar autos usados en Albania.
Resolución de problemas y errores comunes a evitar
Una vez que hayas pasado por los pasos de comparación y decisión, es crítico evitar errores que a menudo sorprenden a los compradores. Estos no son casos raros. Son las trampas más comunes en las que caen los compradores de automóviles albaneses, y son completamente evitables con la preparación adecuada.
Error 1: Focalizarse solo en los pagos mensuales
Cuando los concesionarios publicitan pagos mensuales más bajos para arrendamientos, la clave es que el pago mensual no es toda la historia: generalmente tienes términos de kilometraje y desgaste, y puedes terminar sin equidad en el vehículo. Un pago de arrendamiento de 20,000 ALL al mes parece genial hasta que te das cuenta de que durante tres años has pagado 720,000 ALL y no posees nada.
Error 2: Omitir la letra pequeña sobre kilometraje y desgaste
Las tarifas por exceso de kilometraje son donde los contratos de arrendamiento compensan sus bajas tarifas mensuales. Un contrato que cobra 0.05 EUR por kilómetro adicional suena pequeño hasta que has conducido 8,000 kilómetros por encima del límite. Eso son 400 EUR extra al final del contrato, a veces más. Si deseas menor complejidad y menor riesgo de sorpresas al final del contrato, prioriza leer la letra pequeña del arrendamiento: límite de kilometraje, cargos por desgaste, tarifas de disposición y qué sucede si el valor de mercado difiere de la suposición residual.
Error 3: Malentender la equidad
A veces los compradores asumen que después de pagar tarifas mensuales de arrendamiento durante tres años, han acumulado alguna forma de crédito financiero hacia el próximo auto. Así no funcionan los arrendamientos. A menos que tu contrato incluya una opción de compra que ejerzas, terminas el arrendamiento con cero equidad y comienzas de nuevo.
Error 4: Ignorar el riesgo de terminación anticipada
La vida cambia. Los trabajos cambian. Las situaciones familiares cambian. Si necesitas salir de un arrendamiento anticipadamente debido a dificultades financieras o un cambio en las circunstancias, las tarifas de terminación pueden ser severas. Algunos contratos requieren que pagues todos los pagos mensuales restantes independientemente.
Consejo Profesional: Siempre pide al concesionario que te muestre el cronograma completo de pago en los meses 12, 24 y 36. Esto te dice exactamente cuánto costaría salir anticipadamente y te ayuda a evaluar la verdadera flexibilidad antes de firmar.
Las preguntas comunes que hacer antes de finalizar cualquier arrendamiento o compra se cubren a fondo en preguntas esenciales para el financiamiento de automóviles. Y para los compradores primerizos en Albania, la guía de consejos para comprar automóviles para principiantes ofrece contexto práctico y local, mientras que la guía de compra y venta de automóviles cubre todo el proceso de transacción.
“Firmar un arrendamiento sin leer las cláusulas de kilometraje y desgaste es como aceptar un contrato de alquiler sin verificar los términos del depósito por daños. La sorpresa casi siempre cuesta dinero.”
Nuestra perspectiva: Arrendar vs comprar en Albania no es una respuesta única
Después de todo lo que hemos visto en el mercado automovilístico albanés, un patrón se destaca claramente: los compradores que lamentan su decisión de arrendamiento casi siempre la tomaron basándose solo en la cifra del pago mensual. No calcularon el costo total, no probaron las suposiciones de kilometraje y no leyeron la letra pequeña antes de firmar.
La narrativa de “pago mensual más bajo” que utilizan los concesionarios de arrendamiento es matemáticamente precisa pero financieramente incompleta. Sí, tu salida mensual es más baja. Pero también estás pagando por usar un activo que nunca poseerás, y si arrendas constantemente cada tres años, estás en un ciclo de pago perpetuo sin acumulación de equidad. Durante un período de 10 años, un comprador que compra y mantiene un vehículo confiable casi siempre saldrá significativamente adelante en términos de patrimonio neto en comparación con alguien que arrendó continuamente.
Dicho esto, arrendar no es irracional. Para los compradores que realmente valoran conducir un vehículo más nuevo, cubierto por garantía, sin la molestia de la reventa, y que conducen un kilometraje anual predecible y moderado, arrendar puede ser una elección razonable de estilo de vida. El mercado albanés también está viendo opciones de arrendamiento más competitivas a medida que los concesionarios locales amplían sus asociaciones de financiamiento, lo que significa que los términos están mejorando. Puedes explorar el panorama en evolución a través de nuestro desglose de pros y contras del arrendamiento en el contexto albanés.
Nuestra opinión honesta: para la mayoría de los compradores albaneses, especialmente aquellos fuera de Tirana que tienden a conducir distancias más largas, comprar un vehículo usado o nuevo confiable con un préstamo y mantenerlo durante cinco o más años es el camino financieramente superior. Pero la respuesta correcta depende de tu uso, tus prioridades y tu disposición a involucrarte con los detalles del contrato. La calculadora no miente. Hazla, ponla a prueba y deja que los números te digan lo que la comparación de pagos mensuales no hará.
Explora tus opciones con CarPulse
Has trabajado a través del marco. Ahora es el momento de ponerlo en práctica.

CarPulse es el mercado de automóviles dedicado de Albania, donde puedes explorar cientos de listados de vehículos nuevos y usados filtrados por marca, modelo, año, precio, kilometraje y tipo de combustible. Ya sea que te inclines hacia comprar tu próximo auto directamente o evaluar las ofertas de arrendamiento de concesionarios, CarPulse te conecta directamente con concesionarios verificados y vendedores privados que pueden ofrecerte opciones reales y comparables. Si ya posees un vehículo y deseas actualizar, puedes vender tu auto rápidamente a través de la plataforma utilizando un listado basado en VIN que completa automáticamente todos los detalles. La aplicación móvil de CarPulse para iOS y Android mantiene todo el proceso accesible dondequiera que estés, haciendo que tu próxima decisión automovilística sea más simple e informada.
Preguntas frecuentes
¿Es más rentable arrendar o comprar un auto en Albania?
Arrendar generalmente tiene pagos mensuales más bajos, pero comprar genera equidad y puede ser mucho más rentable a largo plazo si mantienes el auto después de haberlo pagado por completo.
¿Cómo afectan los límites de kilometraje al arrendamiento en Albania?
Los contratos de arrendamiento incluyen límites de kilometraje establecidos, y exceder esos límites desencadena penalizaciones por kilómetro al final del contrato, lo que puede sumar costos inesperados significativos.
¿Cuáles son las entradas clave para las calculadoras de arrendamiento vs compra?
Las entradas más críticas son el APR o el factor de dinero del arrendamiento, el valor residual y la depreciación, el efectivo inicial, las tarifas mensuales, el kilometraje esperado y cualquier cargo al final del término.
¿Puedo negociar los términos del contrato para arrendar en Albania?
Sí. Antes de firmar, puedes negociar el límite de kilometraje, la cantidad de pago inicial, el precio de la opción de compra al final del término y las penalizaciones. Leer cuidadosamente la letra pequeña del arrendamiento antes de esas conversaciones te coloca en una posición mucho más fuerte.