
Guías
Guía de Leasing de Coches Eléctricos 2026
Arrendamiento de coches eléctricos explicado: Tu guía 2026
Resumen:
- Arrendar un vehículo eléctrico permite a los conductores evitar la depreciación y los riesgos de obsolescencia tecnológica mientras disfrutan de pagos mensuales más bajos. La mayoría de los arrendamientos duran de 24 a 48 meses, con costos predecibles por exceso de kilometraje y cargos por desgaste, y proporcionan un camino fácil para actualizar a modelos más nuevos. Para la mayoría de los conductores en 2026, arrendar ofrece una forma más rentable y flexible de acceder a la tecnología avanzada de EV.
El arrendamiento de coches eléctricos se define como un acuerdo a plazo fijo donde pagas mensualmente por usar un nuevo vehículo eléctrico sin poseerlo, cubriendo la depreciación y los cargos financieros en lugar del precio total de compra. Esta estructura hace que el arrendamiento sea la forma dominante en que los estadounidenses acceden a nuevos EVs: el 58% de las transacciones de nuevos EV en el segundo trimestre de 2025 fueron arrendamientos, no compras. Esa cifra refleja un cambio real en cómo los conductores piensan sobre los vehículos eléctricos. Cuando la tecnología cambia tan rápido, pagar por el uso temporal a menudo supera pagar por la propiedad permanente.
¿Qué es el arrendamiento de coches eléctricos y cómo funciona?
El arrendamiento de coches eléctricos, conocido en la industria como un arrendamiento de cierre o arrendamiento de vehículos de consumo, es un contrato entre tú y una compañía financiera. Pagas para usar el coche por un período y kilometraje establecidos. Al final, lo devuelves, lo compras a un precio predeterminado o comienzas un nuevo arrendamiento en un modelo diferente.
Los contratos estándar de arrendamiento de EV tienen una duración de 24 a 48 meses con límites anuales de kilometraje alrededor de 12,000 millas. Las tarifas por exceso de kilometraje suelen ser de aproximadamente $0.25 por milla sobre ese límite. Un conductor que exceda el límite en 5,000 millas durante un arrendamiento de tres años debería aproximadamente $1,250 al devolverlo. Ese es un costo predecible, pero solo si lo planificas.
Los pagos mensuales se desglosan en dos componentes: depreciación y un cargo financiero. La depreciación es la diferencia entre el valor inicial del coche y su valor residual proyectado al final del arrendamiento. El cargo financiero se calcula utilizando un factor de dinero, que es el equivalente de arrendamiento de una tasa de interés. Multiplicar el factor de dinero por 2,400 te da la APR aproximada, lo que facilita comparar el financiamiento de arrendamiento con un préstamo automotriz tradicional.
La mayoría de los arrendamientos de EV también tienen tarifas de adquisición al firmar y una tarifa de disposición cuando devuelves el coche. Se aplican cargos por desgaste si el vehículo regresa con daños más allá del uso normal. La cobertura de garantía del fabricante generalmente dura todo el período de arrendamiento, lo que significa que las reparaciones mecánicas rara vez son tu problema financiero.
Consejo Profesional: Pide al concesionario el factor de dinero por escrito antes de firmar. Los concesionarios pueden legalmente aumentarlo, y hasta un pequeño incremento se acumula significativamente durante un plazo de 36 meses.
¿Cuáles son los beneficios y costos financieros de arrendar un coche eléctrico?
Arrendar cuesta menos por mes que comprar. Los pagos de arrendamiento promedio son aproximadamente $175 menos por mes que los pagos de préstamos automotrices tradicionales a partir del segundo trimestre de 2025. Durante un arrendamiento de 36 meses, esa diferencia suma $6,300 en ahorros en comparación con financiar el mismo vehículo. Los pagos mensuales más bajos también significan una barrera de entrada más baja para los conductores que quieren un EV premium sin un gran préstamo.
El caso financiero para arrendar se fortalece cuando consideras la depreciación. Los EVs pierden entre el 40% y el 50% de su valor en los primeros tres años. Un comprador que financia un EV de $50,000 y lo vende después de tres años podría quedarse con mucho menos capital del que esperaba. Un arrendatario nunca enfrenta esa pérdida porque la compañía financiera absorbe el riesgo de depreciación. Pagas por el uso, no por la disminución de valor.
El reemplazo de batería es el riesgo financiero oculto que la mayoría de los compradores subestiman. Los costos de reemplazo de batería en EVs más antiguos pueden superar las £7,000 para algunos modelos. Arrendar te mantiene dentro de la ventana de garantía del fabricante, por lo que ese costo nunca recae sobre ti. Esta es una de las protecciones financieras más concretas que ofrece el arrendamiento, y rara vez recibe suficiente atención.
Sin embargo, hay costos reales a los que prestar atención. Las tarifas por exceso de kilometraje, los cargos por desgaste al final del arrendamiento y el seguro de brecha se acumulan si no tienes cuidado. El seguro de brecha cubre la diferencia entre lo que debes en el arrendamiento y el valor real del coche si se totaliza. Muchos arrendamientos lo incluyen, pero no todos. Verifica antes de firmar.
- Confirma que el límite de kilometraje coincida con tu distancia de conducción anual real antes de aceptar cualquier término de arrendamiento.
- Calcula la verdadera APR multiplicando el factor de dinero por 2,400 y compárala con las tasas actuales de préstamos automotrices.
- Verifica si hay seguro de brecha incluido en el contrato de arrendamiento para que no pagues por ello dos veces a través de tu aseguradora de automóviles.
- Pregunta sobre las tarifas de disposición por adelantado. Estas suelen ser de $300 a $500 y se deben al final del arrendamiento si no compras o re-arrendas.
- Revisa los estándares de desgaste por escrito. Cada arrendador define la condición aceptable de manera diferente, y conocer el estándar temprano ahorra dinero más adelante.
Arrendar vs. comprar un vehículo eléctrico: ¿cuál tiene más sentido?
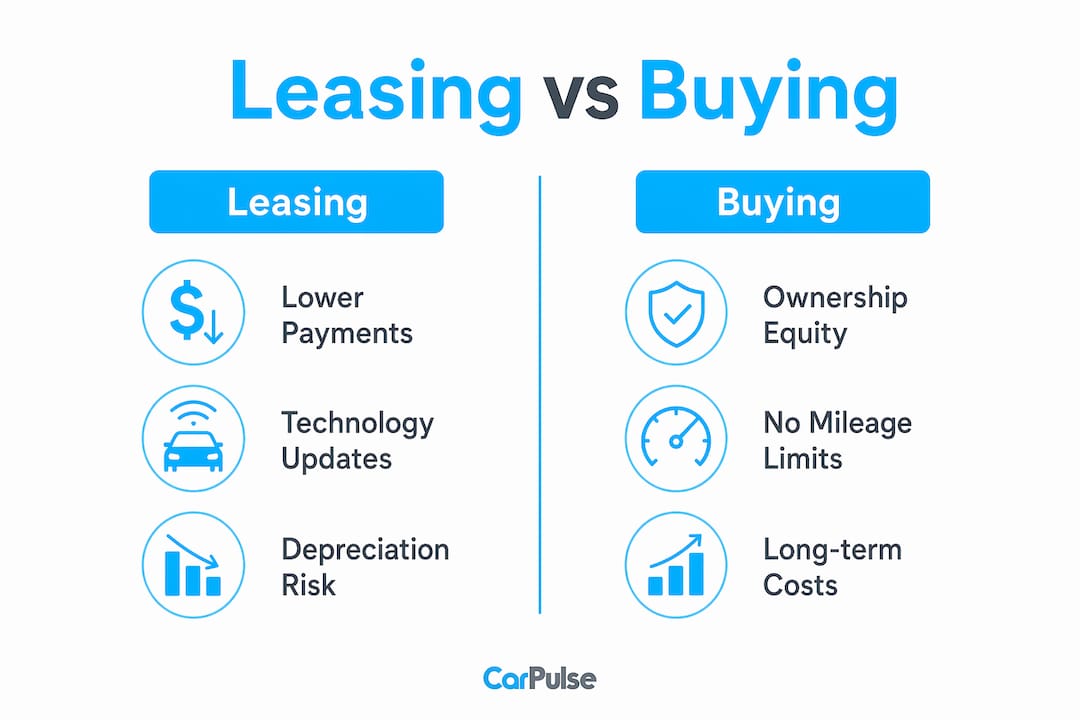
La diferencia fundamental entre arrendar y comprar un EV es quién absorbe el riesgo financiero de la propiedad. Un comprador asume la depreciación, la degradación de la batería y la obsolescencia tecnológica. Un arrendatario transfiere los tres a la compañía financiera.
Arrendar ayuda a los conductores a evitar la obsolescencia tecnológica al permitir actualizaciones frecuentes a modelos más nuevos con mejor autonomía y estándares de carga, según Consumer Reports. Esto importa más para los EVs que para los vehículos de gasolina porque la brecha tecnológica entre un modelo de 2023 y uno de 2026 es significativa. La química de la batería, la velocidad de carga y las capacidades de software han mejorado sustancialmente en tres años. Un arrendatario puede acceder a esa tecnología más nueva al final del arrendamiento sin vender nada.
Comprar tiene más sentido en situaciones específicas. Los conductores que recorren un alto kilometraje anual, digamos 20,000 millas o más por año, enfrentarán altas tarifas por exceso de kilometraje bajo un arrendamiento estándar. Los conductores que planean mantener un vehículo durante ocho años o más también se benefician más de la propiedad, ya que el costo por año de una compra disminuye significativamente con el tiempo. Y los compradores que desean modificar su vehículo, desde tintar ventanas hasta instalar equipos de carga de posventa, no pueden hacerlo libremente bajo la mayoría de los acuerdos de arrendamiento.
Consejo Profesional: Si conduces más de 15,000 millas al año, negocia un límite de kilometraje más alto al firmar en lugar de pagar penalizaciones por milla al final. Los costos de kilometraje por adelantado son más bajos que las tarifas por exceso de kilometraje.
El argumento de capital para comprar es real pero a menudo exagerado. Debido a que los EVs se deprecian tan rápido, el capital que construyes en los primeros tres años es modesto. Puedes explorar cómo la depreciación afecta a los compradores de EV en el mercado albanés específicamente, donde la adopción de EV creció un 12% en 2026. El patrón se mantiene en general: la rápida depreciación erosiona la ventaja de propiedad más rápido de lo que la mayoría de los compradores espera.
Para los conductores que priorizan costos mensuales más bajos, acceso a la última tecnología y gastos predecibles, arrendar es la mejor opción. Para los conductores que valoran la propiedad, planean conducir mucho o quieren personalizar su vehículo, comprar gana.
Cómo elegir y gestionar un arrendamiento de vehículo eléctrico de manera efectiva
Elegir el arrendamiento correcto comienza con una mirada honesta a tus hábitos de conducción. Saca tus lecturas de odómetro de los últimos 12 meses y calcula tu verdadero kilometraje anual. La mayoría de los conductores subestiman este número, lo que lleva a penalizaciones por kilometraje al final del arrendamiento.
Una vez que conozcas tu kilometraje, concéntrate en estos pasos al evaluar opciones de arrendamiento de vehículos eléctricos:
- Iguala el plazo del arrendamiento a tu tolerancia tecnológica. Un arrendamiento de 24 meses te da acceso más rápido a nuevos modelos. Un arrendamiento de 48 meses reduce los pagos mensuales pero te compromete por más tiempo a medida que avanza la tecnología de EV.
- Negocia el costo capitalizado. Este es el precio de venta acordado del vehículo, y afecta directamente tu pago mensual. Los concesionarios a menudo lo tratan como no negociable, pero no lo es.
- Entiende el valor residual. Un valor residual más alto significa pagos mensuales más bajos. También significa que el precio de compra al final del arrendamiento será más alto, lo que importa si estás considerando comprar el coche.
- Verifica las garantías de salud de la batería. Muchos arrendamientos de EV incluyen cláusulas de salud de la batería que te protegen si la capacidad cae por debajo de un cierto umbral durante el período de arrendamiento. Confirma que esto esté en tu contrato.
- Planifica tu estrategia de finalización de arrendamiento temprano. Decide en el mes 30 de un arrendamiento de 36 meses si devolverás, comprarás o re-arrendarás. Esto te da tiempo para obtener una preinspección 30-60 días antes del final del arrendamiento y reparar cualquier daño de manera asequible antes de que el arrendador cobre por ello.
Entender la vida útil de la batería del coche también te ayuda a mantener el vehículo en buenas condiciones durante todo el arrendamiento, reduciendo el riesgo de cargos por desgaste relacionados con componentes de la batería. Para una visión más amplia de cómo el arrendamiento encaja en el financiamiento de vehículos, la guía de financiamiento de vehículos en Carpulse cubre las estructuras de préstamos y arrendamientos en detalle.
Conclusiones Clave
El arrendamiento de coches eléctricos es la forma más rentable de acceder a la nueva tecnología de EV en 2026, transfiriendo el riesgo de depreciación y batería a la compañía financiera mientras mantiene los pagos mensuales muy por debajo de los costos de préstamos.
| Punto | Detalles |
|---|---|
| Pagos mensuales más bajos | Los pagos de arrendamiento promedian $175 menos por mes que los préstamos automotrices, ahorrando más de $6,000 a lo largo de un término de 36 meses. |
| Protección contra la depreciación | Los EVs pierden entre el 40% y el 50% de su valor en tres años; arrendar transfiere esa pérdida financiera a la compañía financiera. |
| Transferencia del riesgo de batería | Arrendar te mantiene bajo garantía, evitando costos de reemplazo de batería que pueden superar las £7,000 en modelos más antiguos. |
| Flexibilidad tecnológica | Devolver un arrendamiento cada 2-4 años te permite actualizar a mejor autonomía, carga más rápida y software mejorado. |
| La planificación del kilometraje es crítica | Las tarifas por exceso de kilometraje de $0.25 por milla se acumulan rápidamente; iguala tu límite a tus hábitos de conducción reales antes de firmar. |
Por qué creo que arrendar es la opción predeterminada correcta para la mayoría de los conductores de EV en este momento
La sabiduría convencional dice que arrendar es para personas que “siempre quieren algo nuevo”. Esa perspectiva pierde la verdadera razón por la que arrendar tiene sentido específicamente para los EVs. El riesgo financiero de poseer un EV en un mercado donde la química de la batería y el software aún están evolucionando rápidamente es genuinamente alto. Los compradores no solo aceptan la depreciación. Aceptan la posibilidad de que su coche se vuelva funcionalmente obsoleto antes de que se pague el préstamo.
He visto a conductores comprometerse con préstamos de cinco años en EVs que eran genuinamente competitivos al momento de la compra y notablemente rezagados en el mercado para el tercer año. La matemática de reventa rara vez resulta como los compradores esperan. Arrendar no se trata de vanidad. Se trata de no apostar por una curva tecnológica que no puedes predecir.
La única advertencia que daría es esta: si conduces mucho y tu estilo de vida no se ajusta a un límite anual de 12,000 millas, arrendar requiere una negociación cuidadosa. Los conductores de alto kilometraje deberían negociar un límite más alto por adelantado o considerar los pros y contras del arrendamiento cuidadosamente antes de comprometerse. La estructura de penalizaciones puede borrar rápidamente los ahorros mensuales si no eres disciplinado al respecto.
Sin embargo, para la mayoría de los conductores en 2026, arrendar un EV es la opción financieramente sólida. La tecnología se mueve demasiado rápido para poseer.
— Henri
Carpulse facilita encontrar ofertas de arrendamiento de EV en Albania
Carpulse es el mayor mercado de coches en línea de Albania, y lista tanto vehículos eléctricos nuevos como usados de concesionarios verificados en todo el país. Si estás listo para comparar las opciones actuales de arrendamiento de vehículos eléctricos, la plataforma te permite filtrar por tipo de combustible, precio y kilometraje para que puedas encontrar ofertas que se ajusten a tu presupuesto y hábitos de conducción.

Navegar por vehículos eléctricos en Carpulse toma minutos, y el sistema de listado basado en VIN significa que cada detalle del vehículo es preciso antes de que contactes a un vendedor. Ya sea que estés comparando términos de arrendamiento de múltiples concesionarios o buscando tu primer EV, Carpulse te brinda la imagen completa en un solo lugar. La aplicación móvil para iOS y Android mantiene tu búsqueda activa dondequiera que estés.
Preguntas Frecuentes
¿Cuál es la duración típica de un arrendamiento de coche eléctrico?
La mayoría de los arrendamientos de EV duran de 24 a 48 meses, siendo 36 meses el término más común. Los arrendamientos más cortos ofrecen acceso más rápido a nueva tecnología, mientras que los términos más largos reducen el pago mensual.
¿Cómo se calculan los pagos mensuales de arrendamiento?
Los pagos de arrendamiento cubren la depreciación del vehículo durante el término del arrendamiento más un cargo financiero basado en el factor de dinero. Multiplica el factor de dinero por 2,400 para convertirlo en una APR aproximada para una comparación fácil.
¿Qué pasa si excedo mi límite de kilometraje?
Las tarifas por exceso de kilometraje suelen ser de aproximadamente $0.25 por milla sobre el límite. Un exceso de 5,000 millas en un arrendamiento estándar costaría alrededor de $1,250 al devolverlo.
¿Vale la pena arrendar un coche eléctrico en comparación con comprar?
Arrendar vale la pena para los conductores que desean pagos mensuales más bajos, protección contra la depreciación de EV del 40% al 50% en tres años y la capacidad de actualizar a nueva tecnología cada pocos años. Comprar tiene más sentido para conductores de alto kilometraje o aquellos que planean mantener el vehículo a largo plazo.
¿Puedo comprar el coche eléctrico al final de mi arrendamiento?
Sí. La mayoría de los arrendamientos de EV de cierre incluyen una opción de compra a un precio establecido al inicio del contrato. Si el valor de mercado del coche excede ese precio residual al final del arrendamiento, comprar puede ser un movimiento financiero sólido.
Recomendado
- Financimi i automjeteve në Shqipëri: Kredi & Leasing |… | CarPulse Albania
- Financimi i Automjeteve në Shqipëri: Kredi & Leasing |… | CarPulse Albania
- Blerja e Makinave Online në Shqipëri: Rritja e EV-ve 2026 | CarPulse Albania
- Blerja e makinave online në Shqipëri: Rritje 12% e EV në… | CarPulse Albania