
Guías
Financiamiento de autos explicado: tu guía para compras inteligentes
Financiamiento de automóviles explicado: tu guía para compras de autos inteligentes
TL;DR:
- Albania ofrece diversas opciones de financiamiento de automóviles, incluyendo préstamos bancarios, préstamos no bancarios, leasing y compras en efectivo.
- Entender términos clave como NEI, principal, tasa de interés y colateral es esencial al comparar préstamos.
- Negociar tasas, aumentar los pagos iniciales y comparar múltiples ofertas puede ahorrar a los compradores una cantidad significativa de dinero.
Comprar un automóvil en Albania es emocionante hasta que comienza la conversación sobre financiamiento. Muchos compradores asumen que necesitan un crédito perfecto, un salario alto o una larga relación con un banco importante solo para calificar para un préstamo. Esa suposición deja a muchas personas pagando de más en efectivo cuando no tienen que hacerlo, o alejándose de un trato que podrían haber asegurado. La realidad es que el mercado de préstamos albanés se ha expandido significativamente, con opciones tanto bancarias como no bancarias ahora disponibles para un rango más amplio de compradores. Esta guía desglosa cada opción, cada término clave y cada paso para que puedas entrar en la oficina de cualquier prestamista con confianza.
Tabla de Contenidos
- Entendiendo los conceptos básicos del financiamiento de automóviles
- Comparando opciones de financiamiento en Albania
- El proceso paso a paso para asegurar tu préstamo de automóvil
- Consejos inteligentes para obtener la mejor oferta
- Por qué la mayoría de los compradores pasan por alto el costo real y cómo evitarlo
- Encuentra tu automóvil ideal y financiamiento en un solo lugar
- Preguntas frecuentes
Puntos Clave
| Punto | Detalles |
|---|---|
| Conoce tus opciones | El financiamiento de automóviles en Albania incluye bancos, prestamistas no bancarios y leasing, cada uno con beneficios y costos únicos. |
| Verifica la tasa de NEI | Siempre compara el NEI completo—no solo la tasa de interés anunciada—para entender los verdaderos costos de endeudamiento. |
| Preparación de documentos | Reúne identificación, comprobante de ingresos y detalles de compra antes de solicitar para un proceso de aprobación fluido. |
| Negocia y compara | Consulta múltiples prestamistas, verifica las ventajas del colateral y siempre negocia para obtener la mejor oferta. |
Entendiendo los conceptos básicos del financiamiento de automóviles
El financiamiento de automóviles simplemente significa pedir prestado dinero para comprar un vehículo y pagarlo a lo largo del tiempo, generalmente con intereses. En lugar de entregar el precio total de compra por adelantado, acuerdas un plan de pago estructurado. En Albania, esto toma tres formas principales: préstamos bancarios tradicionales, préstamos personales no bancarios y acuerdos de leasing.
Antes de comparar cualquier oferta, necesitas conocer los términos que los prestamistas te ofrecerán:
- Principal: La cantidad que realmente pides prestada, sin contar los intereses.
- Tasa de interés: El porcentaje que el prestamista cobra sobre tu principal cada año.
- Plazo del préstamo: Cuántos meses tienes para reembolsar el préstamo.
- NEI (Norma Efektive e Interesit): La tasa de interés anual efectiva, que incluye todas las tarifas y cargos, no solo el interés base. Este es el número que te dice el costo real de tu préstamo.
- Pago inicial: La cantidad que pagas por adelantado antes de que comience el préstamo.
- Colateral: Un activo (como propiedad o un depósito de ahorros) que ofreces al prestamista como garantía.
Para una visión más amplia de cómo encajan estas piezas, la visión general del financiamiento de vehículos en CarPulse es un buen punto de partida.
Uno de los mayores conceptos erróneos en Albania es que los prestamistas no bancarios son arriesgados o no están regulados. Eso no es exacto. Las instituciones financieras no bancarias operan bajo la ley albanesa y están supervisadas por el Banco de Albania. De hecho, los préstamos no bancarios de hasta 600,000 ALL por hasta 60 meses están disponibles y pueden usarse directamente para compras de automóviles, reparaciones o servicios relacionados, con un NEI que puede alcanzar hasta 54.65% para perfiles de mayor riesgo.
Los requisitos típicos de elegibilidad en la mayoría de los prestamistas incluyen:
- Comprobante de ingresos estables (contrato de trabajo o documentación empresarial)
- ID albanesa válida
- Un pago inicial mínimo, a menudo del 10 al 30% del valor del vehículo
- Colateral para montos de préstamo más grandes o tasas más bajas
- Un historial crediticio limpio o aceptable
Ten en cuenta: El NEI es el número más importante para comparar entre prestamistas. Dos préstamos con la misma tasa de interés pero diferentes tarifas pueden tener valores de NEI muy diferentes, y el que tenga el NEI más alto te costará más en total.
La guía completa de financiamiento en CarPulse detalla cada opción si deseas profundizar después de leer esto.
Comparando opciones de financiamiento en Albania
Ahora que entiendes los conceptos básicos y la terminología, examinemos cómo se comparan las diferentes rutas de financiamiento de automóviles.
| Tipo de financiamiento | NEI típico | Monto del préstamo | Plazo | Colateral necesario |
|---|---|---|---|---|
| Préstamo bancario | 6% a 14% | Hasta 5,000,000 ALL | Hasta 84 meses | A menudo requerido |
| Préstamo no bancario | Hasta 54.65% | 20,000 a 600,000 ALL | 2 a 60 meses | No siempre requerido |
| Leasing | Varía | Basado en el valor del vehículo | 12 a 60 meses | El vehículo mismo |
| Compra en efectivo | N/A | N/A | N/A | N/A |
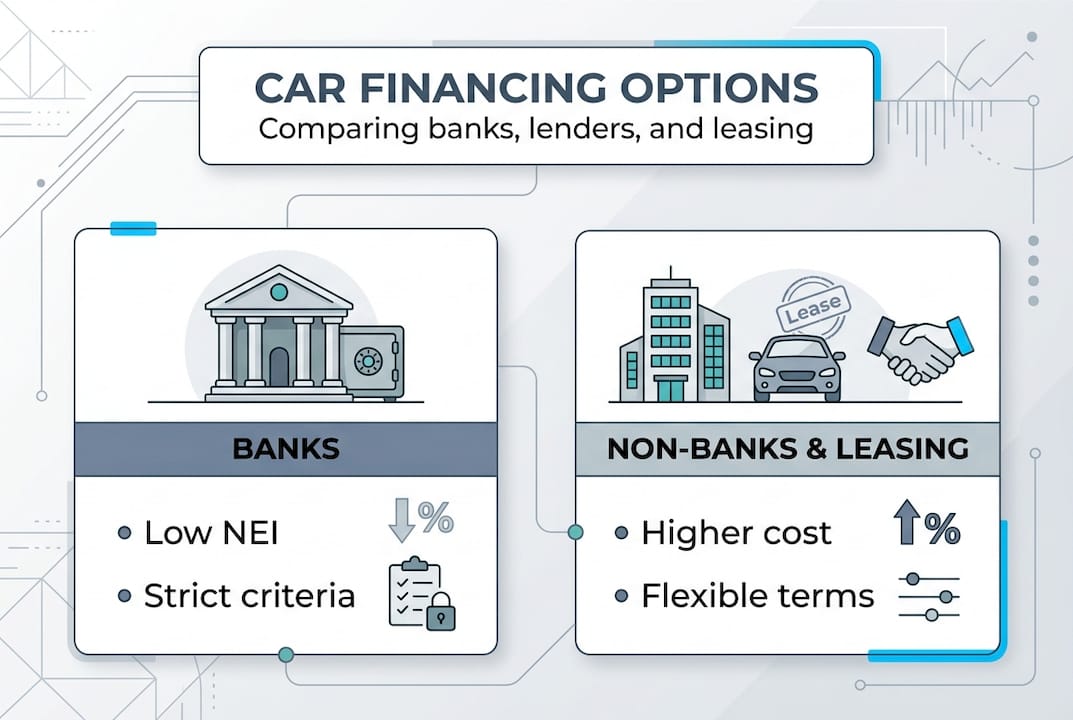
Los préstamos bancarios generalmente ofrecen el NEI más bajo, pero vienen con criterios de aprobación más estrictos. Normalmente necesitarás un historial de ingresos sólido, un buen registro crediticio y, a menudo, colateral. Si calificas, un préstamo bancario suele ser la forma más asequible de financiar un automóvil a largo plazo.
Los prestamistas no bancarios llenan el vacío para los compradores que no cumplen con los requisitos bancarios. El intercambio es el costo. Las tasas de NEI no bancarias pueden alcanzar hasta 54.65% para prestatarios de mayor riesgo, lo que significa que pagarás significativamente más a lo largo de la vida del préstamo. Sin embargo, el proceso de aprobación es más rápido, los requisitos de documentación son más ligeros y el colateral a menudo es opcional.
El leasing funciona de manera diferente. Esencialmente estás alquilando el vehículo por un período fijo, con la opción de comprar al final. Los pagos mensuales son generalmente más bajos que un préstamo tradicional porque no estás pagando el valor total del vehículo. Pero no eres dueño del automóvil durante el leasing, lo que afecta el seguro, las modificaciones y los límites de kilometraje.
Las compras en efectivo te dan el mayor poder de negociación. Los vendedores, especialmente los privados, a menudo están dispuestos a bajar el precio por un trato inmediato, sin financiamiento. Si puedes pagar en efectivo, también evitas todos los costos de interés por completo.
El colateral cambia todo. Por ejemplo, el financiamiento con colateral de depósito en UBA ofrece tasas tan bajas como la tasa de interés del depósito más un 2%, que es una de las estructuras más asequibles disponibles. Ofrecer un depósito de ahorros como colateral reduce drásticamente tu tasa y mejora tus probabilidades de aprobación.
Consejo Profesional: Si estás indeciso entre un préstamo bancario y uno no bancario, solicita ambos simultáneamente. Las decisiones de aprobación a menudo llegan más rápido de lo esperado, y tener dos ofertas te permite negociar.
Para un desglose lado a lado de las dos rutas más comunes, la guía de préstamos de automóviles vs. leasing en Albania cubre las diferencias clave en términos simples.
El proceso paso a paso para asegurar tu préstamo de automóvil
Una vez que hayas comparado tus opciones, es hora de actuar. Aquí te mostramos cómo pasar de la solicitud a conducir.
- Establece tu presupuesto primero. Antes de acercarte a cualquier prestamista, conoce tu pago mensual máximo y el monto total del préstamo. Ten en cuenta el seguro, la matrícula y el mantenimiento.
- Elige tu tipo de prestamista. Según tu perfil crediticio e ingresos, decide si un banco, un prestamista no bancario o una compañía de leasing se adapta mejor.
- Reúne tus documentos. La mayoría de los prestamistas requieren: identificación válida, comprobante de ingresos (nóminas o declaraciones de impuestos), un acuerdo de compra de automóvil firmado o factura proforma, comprobante de domicilio y documentación de colateral si es aplicable.
- Envía tu solicitud. Los prestamistas no bancarios a menudo procesan solicitudes en línea dentro de 24 a 48 horas. Los bancos pueden tardar más.
- Revisa la oferta del préstamo cuidadosamente. Verifica el NEI, el monto total a reembolsar, la cuota mensual y cualquier penalización por reembolso anticipado.
- Firma y finaliza. Una vez que aceptes, los fondos se desembolsan directamente al vendedor o concesionario en la mayoría de los casos.
- Registra el vehículo. Completa la transferencia de propiedad y el seguro antes de conducir.
Aquí hay un ejemplo real de lo que realmente cuesta un préstamo no bancario. Un préstamo de 300,000 ALL a 60 meses con un NEI de 34.09% resulta en un pago mensual de aproximadamente 9,361 ALL. Eso significa que pagarás aproximadamente 561,660 ALL en total, lo que significa alrededor de 261,660 ALL en intereses durante cinco años.
| Monto del préstamo (ALL) | Plazo (meses) | NEI | Pago mensual (ALL) | Total reembolsado (ALL) |
|---|---|---|---|---|
| 150,000 | 36 | 34.09% | ~6,200 | ~223,200 |
| 300,000 | 60 | 34.09% | ~9,361 | ~561,660 |
| 500,000 | 60 | 20% | ~13,200 | ~792,000 |
Consejo Profesional: Siempre pide al prestamista la cifra total de reembolso, no solo el pago mensual. Ese único número te dice exactamente cuánto te está costando realmente el automóvil.
La guía paso a paso del préstamo de automóvil y la guía de compra de automóviles en Albania en CarPulse son ambas valiosas para marcar antes de tu primera reunión con un prestamista.
Consejos inteligentes para obtener la mejor oferta
Con tu oferta de préstamo de automóvil en mano, aquí te mostramos cómo asegurarte de que realmente estás obteniendo el mejor valor y no estás pagando de más con el tiempo.
Presta atención a las tarifas ocultas. A veces, los prestamistas cobran tarifas de solicitud, costos de procesamiento de archivos, complementos de seguro obligatorios o penalizaciones por reembolso anticipado. Siempre pide un cronograma completo de tarifas antes de firmar cualquier cosa.
Negocia antes de comprometerte. La tasa de interés, el plazo del préstamo y las tarifas iniciales son a menudo negociables, especialmente si tienes una oferta competitiva. Los prestamistas quieren tu negocio. Un NEI más bajo de incluso 2 a 3 puntos porcentuales puede ahorrarte decenas de miles de ALL durante un plazo de 48 o 60 meses.
Usa el colateral estratégicamente. Si tienes un depósito de ahorros, propiedad u otro activo, ofrecerlo como colateral puede desbloquear tasas significativamente mejores. Esto es especialmente cierto en los bancos tradicionales.
Aumenta tu pago inicial. Un pago inicial más grande reduce tu principal, lo que disminuye tanto tu pago mensual como el interés total. Incluso un extra de 50,000 ALL por adelantado puede reducir significativamente tu costo total.
Aquí están las trampas más comunes en las que caen los compradores primerizos en Albania:
- Enfocarse solo en el pago mensual sin verificar el monto total a reembolsar
- Omitir la letra pequeña sobre los requisitos de seguro vinculados al préstamo
- Aceptar la primera oferta sin obtener al menos una cotización competitiva
- Subestimar los costos continuos como combustible, mantenimiento y renovaciones de matrícula
Estadística clave: Las tasas de NEI para perfiles de mayor riesgo pueden alcanzar hasta 54.65%, lo que significa que un préstamo de 300,000 ALL podría costarte casi el doble en cinco años si no tienes cuidado con qué producto eliges.
Consejo Profesional: Usa una calculadora de préstamos en línea antes de tu primera reunión con un prestamista. Introduce diferentes valores de NEI y plazos para ver cómo cambia el costo total. Toma cinco minutos y puede ahorrarte años de sobrepago.
La guía de consejos del mercado de compra de automóviles en CarPulse también cubre tácticas de negociación específicas para el mercado albanés.
Por qué la mayoría de los compradores pasan por alto el costo real y cómo evitarlo
Aquí está la verdad incómoda: la mayoría de los compradores de automóviles en Albania se enfocan casi por completo en el pago mensual. Es comprensible. Un número como 9,000 ALL por mes se siente manejable. Pero ese enfoque puede cegarte a la imagen completa.
Cuando solo miras la cuota mensual, estás ignorando cuánto estás pagando realmente por el automóvil durante toda su vida de préstamo. Un préstamo con un pago mensual ligeramente más bajo pero un plazo más largo o un NEI más alto puede costarte 200,000 ALL más que un préstamo mejor estructurado.
La verdadera oportunidad está antes de que firmes. Negociar el NEI hacia abajo incluso en 1 punto porcentual, acortar el plazo en 12 meses o eliminar una tarifa de procesamiento puede cada uno ahorrar dinero significativo. La mayoría de los compradores nunca lo intentan porque asumen que la oferta es fija. Rara vez lo es.
Obtener dos o tres ofertas competitivas antes de comprometerse es lo más efectivo que puedes hacer. Entra a un prestamista con una mejor oferta en mano, y a menudo verás que las tasas cambian. No tengas miedo de alejarte. Hay suficientes prestamistas en Albania ahora que alejarse de un trato generalmente significa que hay uno mejor disponible.
La guía completa de compra y venta en CarPulse cubre esta mentalidad de negociación en profundidad, y vale la pena leerla antes de comenzar cualquier conversación seria con prestamistas o concesionarios.
Encuentra tu automóvil ideal y financiamiento en un solo lugar
¿Listo para comparar ofertas reales y encontrar el automóvil que es adecuado para ti? CarPulse facilita el paso de la investigación a la decisión sin saltar entre una docena de sitios web.

En el mercado de CarPulse, puedes navegar por cientos de listados de vehículos nuevos y usados filtrados por marca, modelo, año, precio, kilometraje y tipo de combustible. Los concesionarios verificados y los vendedores privados también listan en la plataforma, por lo que obtienes una imagen real de lo que está disponible y a qué precio. Junto a los listados, CarPulse publica guías de financiamiento actualizadas adaptadas al mercado albanés, para que puedas emparejar el automóvil adecuado con la estructura de préstamo adecuada antes de contactar a un vendedor.
Preguntas frecuentes
¿Qué documentos necesito para solicitar un préstamo de automóvil en Albania?
La mayoría de los prestamistas requieren una identificación válida, comprobante de ingresos, un acuerdo de compra de automóvil y, en algunos casos, documentación de colateral o comprobante de domicilio. Los requisitos varían ligeramente entre bancos y prestamistas no bancarios.
¿Puedo obtener un préstamo de automóvil en Albania sin colateral?
Sí. Los prestamistas no bancarios ofrecen préstamos de hasta 600,000 ALL sin requerir colateral, aunque los prestatarios con perfiles de mayor riesgo enfrentarán tasas de NEI más altas.
¿Cómo se diferencia el NEI de la tasa de interés simple?
El NEI representa el costo total anual de endeudamiento, incluyendo todas las tarifas y cargos, no solo la tasa de interés base. Es el número más preciso para usar al comparar ofertas de préstamos de diferentes prestamistas.
¿Cuál es el monto y plazo típico del préstamo para financiar un automóvil en Albania?
Los préstamos no bancarios típicamente oscilan entre 20,000 y 600,000 ALL con plazos entre 2 y 60 meses, dependiendo de tus ingresos y perfil de riesgo.
Recomendado
- Financiamiento de Automóviles en Albania: Préstamos & Leasing |… | CarPulse Albania
- Financiamiento de automóviles en Albania: Préstamos & Leasing |… | CarPulse Albania
- Financiamiento de automóviles en Albania: guía completa | CarPulse Albania
- Cómo financiar un automóvil en Albania: tu guía | CarPulse Albania