
Οδηγοί
Χρηματοδότηση οχημάτων στην Αλβανία: οδηγός δανείων και leasing
Χρηματοδότηση οχημάτων στην Αλβανία: οδηγός δανείων και μισθώσεων
TL;DR:
- Η χρηματοδότηση οχημάτων είναι τώρα ευρέως διαθέσιμη στην Αλβανία μέσω δανείων αυτοκινήτου και μισθώσεων από μεγάλες τράπεζες.
- Η αγορά ενός αυτοκινήτου με χρηματοδότηση επιτρέπει καλύτερα οχήματα, ρευστότητα και προβλεψιμότητα μηνιαίων πληρωμών, με συγκεκριμένες απαιτήσεις επιλεξιμότητας και προστασίες κανονισμών.
- Η μίσθωση προσφέρει ευελιξία και χαμηλότερο μηνιαίο κόστος, ιδανική για αγοραστές που προτιμούν αναβαθμίσεις, ενώ τα δάνεια ταιριάζουν σε εκείνους που σχεδιάζουν μακροχρόνια ιδιοκτησία.
Πολλοί Αλβανοί αγοραστές αυτοκινήτων υποθέτουν ότι αν δεν μπορούν να πληρώσουν την πλήρη τιμή εκ των προτέρων, απλά δεν μπορούν να αγοράσουν. Αυτό δεν ισχύει πια. Η χρηματοδότηση οχημάτων, που σημαίνει η χρήση δανείου τράπεζας ή χρηματοδοτικής μίσθωσης για την κατανομή του κόστους ενός αυτοκινήτου με την πάροδο του χρόνου, έχει γίνει μια mainstream επιλογή στην Αλβανία για νέα και μεταχειρισμένα οχήματα. Δάνεια αυτοκινήτου και χρηματοδοτική μίσθωση από μεγάλες τράπεζες είναι τώρα οι κύριες διαδρομές που χρησιμοποιούν οι άνθρωποι για να μπλέκονται πίσω από το τιμόνι χωρίς να εξαντλούν τις αποταμιεύσεις τους. Αυτός ο οδηγός σας καθοδηγεί στο πώς λειτουργεί η χρηματοδότηση, τι απαιτούν οι τράπεζες και πώς να επιλέξετε μεταξύ δανείου και μίσθωσης.
Πίνακας Περιεχομένων
- Πώς λειτουργεί η χρηματοδότηση οχημάτων στην Αλβανία
- Δάνεια αυτοκινήτου vs. χρηματοδοτική μίσθωση: Κύριες διαφορές
- Επιλεξιμότητα και έγκριση: Ποιος μπορεί να αποκτήσει χρηματοδότηση οχημάτων;
- Κανόνες, προστασίες και συμβουλές για την επιλογή της σωστής χρηματοδότησης
- Η άποψή μας: Τι χάνουν οι περισσότεροι αγοραστές σχετικά με τη χρηματοδότηση αυτοκινήτων στην Αλβανία
- Βρείτε το επόμενο αυτοκίνητό σας με αυτοπεποίθηση
- Συχνές ερωτήσεις
Κύρια σημεία
| Σημείο | Λεπτομέρειες |
|---|---|
| Δύο κύριες επιλογές χρηματοδότησης | Δάνεια αυτοκινήτου και χρηματοδοτική μίσθωση είναι οι κύριοι τρόποι χρηματοδότησης μιας αγοράς οχήματος στην Αλβανία. |
| Η επιλεξιμότητα είναι αυστηρή | Μόνο οι κάτοικοι της Αλβανίας με πλήρως δηλωθέν εισόδημα είναι συνήθως επιλέξιμοι για χρηματοδότηση από τράπεζες. |
| Η διαφάνεια είναι προστατευμένη | Οι τράπεζες πρέπει να αποκαλύπτουν όλα τα πραγματικά κόστη και τους συντελεστές σύμφωνα με τους κανονισμούς της Τράπεζας της Αλβανίας. |
| Γνωρίστε τα όρια δανείου | Τα ποσά δανείου και μίσθωσης είναι ανώτατα για νέα αυτοκίνητα σε σχέση με τα μεταχειρισμένα. |
| Συγκρίνετε πριν υπογράψετε | Πάντα να συγκρίνετε και τις δύο προσφορές δανείου και μίσθωσης για κόστος, ευελιξία και προσωπικό οικονομικό αντίκτυπο. |
Πώς λειτουργεί η χρηματοδότηση οχημάτων στην Αλβανία
Η χρηματοδότηση οχημάτων απλά σημαίνει ότι μια τράπεζα ή μια εταιρεία μίσθωσης πληρώνει για το αυτοκίνητό σας, και εσείς τους επιστρέφετε σε μηνιαίες δόσεις σε μια συμφωνημένη περίοδο. Παίρνετε το αυτοκίνητο τώρα. Πληρώνετε με την πάροδο του χρόνου. Είναι μια απλή έννοια, αλλά οι λεπτομέρειες έχουν μεγάλη σημασία.
Στην Αλβανία, οι δύο κύριοι δρόμοι χρηματοδότησης είναι τα δάνεια αυτοκινήτου και η χρηματοδοτική μίσθωση. Η Τράπεζα Intesa Sanpaolo Αλβανίας και η Τράπεζα Raiffeisen Αλβανίας είναι μεταξύ των κορυφαίων παρόχων που προσφέρουν και τα δύο προϊόντα για νέα και μεταχειρισμένα οχήματα. Άλλες εμπορικές τράπεζες συμμετέχουν επίσης, αλλά αυτές οι δύο κυριαρχούν στην αγορά. Για να βάλουμε την κλίμακα σε προοπτική, η Raiffeisen Leasing χρηματοδότησε 26.33M EUR το 2024, με τα οχήματα να αντιπροσωπεύουν το 89% αυτού του χαρτοφυλακίου. Αυτό δεν είναι ένα προϊόν νίχ. Αυτό είναι μια ώριμη αγορά.
Ακολουθεί μια γρήγορη ματιά στα κύρια όρια χρηματοδότησης που θα συναντήσετε:
| Τύπος οχήματος | Μέγιστο ποσό δανείου (LEK) | Μέγιστο ποσό δανείου (EUR) |
|---|---|---|
| Νέο αυτοκίνητο (από αντιπροσωπεία) | 6,000,000 LEK | 40,000 EUR |
| Μεταχειρισμένο αυτοκίνητο | 2,800,000 LEK | 20,000 EUR |
Τα οφέλη της χρηματοδότησης πηγαίνουν πέρα από την απλή κατανομή των πληρωμών. Μπορείτε να αγοράσετε ένα καλύτερο όχημα νωρίτερα, να κρατήσετε τα μετρητά σας ρευστά για έκτακτες ανάγκες και συχνά να ενσωματώσετε την ασφάλιση στο μηνιαίο κόστος. Η μίσθωση, ειδικότερα, δεν απαιτεί μεγάλη προκαταβολή σε πολλές περιπτώσεις.
Η γενική διαδικασία αίτησης φαίνεται έτσι:
- Υποβάλετε την αίτησή σας στην τράπεζα ή online
- Παρέχετε έγγραφα εισοδήματος και απόδειξη διαμονής
- Η τράπεζα αξιολογεί την πιστοληπτική σας ικανότητα
- Η έγκριση εκδίδεται με συγκεκριμένο ποσό δανείου και επιτόκιο
- Τα κεφάλαια απελευθερώνονται στον προμηθευτή ή πωλητή
Πριν αρχίσετε να περιηγείστε σε αυτοκίνητα, διαβάστε τον ολοκληρωμένο οδηγό αγοράς αυτοκινήτου της CarPulse για να κατανοήσετε τη διαδικασία αγοράς. Αν σκέφτεστε μια συγκεκριμένη μάρκα, ο οδηγός αγοράς Fiat στην Αλβανία είναι ένα καλό σημείο εκκίνησης για έρευνα συγκεκριμένης μάρκας.
Συμβουλή: Αποκτήστε προέγκριση για χρηματοδότηση πριν αρχίσετε τις αγορές. Γνωρίζοντας το ανώτατο όριο του προϋπολογισμού σας καθιστά τις διαπραγματεύσεις ταχύτερες και αφαιρεί το άγχος του να καταλάβετε την προσιτότητα κατά τη διάρκεια της αναζήτησης.
Δάνεια αυτοκινήτου vs. χρηματοδοτική μίσθωση: Κύριες διαφορές
Η επιλογή μεταξύ δανείου και μίσθωσης διαμορφώνει ολόκληρη την εμπειρία χρηματοδότησης αυτοκινήτου σας, από το πόσο πληρώνετε εκ των προτέρων έως το ποιος είναι νομικά ο ιδιοκτήτης του οχήματος ενώ το οδηγείτε.
Με ένα δάνειο αυτοκινήτου, είστε ο ιδιοκτήτης του αυτοκινήτου από την πρώτη μέρα. Η τράπεζα σας δανείζει χρήματα, αγοράζετε το αυτοκίνητο και το ίδιο το αυτοκίνητο χρησιμεύει ως εγγύηση. Αν σταματήσετε να πληρώνετε, η τράπεζα μπορεί να το κατασχέσει. Αλλά νομικά και πρακτικά, είναι το όχημά σας.
Με χρηματοδοτική μίσθωση, η τράπεζα ή η εταιρεία μίσθωσης είναι ο ιδιοκτήτης του αυτοκινήτου καθ' όλη τη διάρκεια της σύμβασης. Πληρώνετε μηνιαίως για να το χρησιμοποιείτε. Στο τέλος της περιόδου μίσθωσης, συνήθως έχετε την επιλογή να αγοράσετε το αυτοκίνητο σε μια υπολειμματική αξία. Η μίσθωση προσφέρει ρευστότητα, σταθερά κόστη και μια προαιρετική μελλοντική αγορά, γι' αυτό και απευθύνεται σε αγοραστές που επιθυμούν προβλεψιμότητα χωρίς μεγάλη χρηματική δέσμευση.
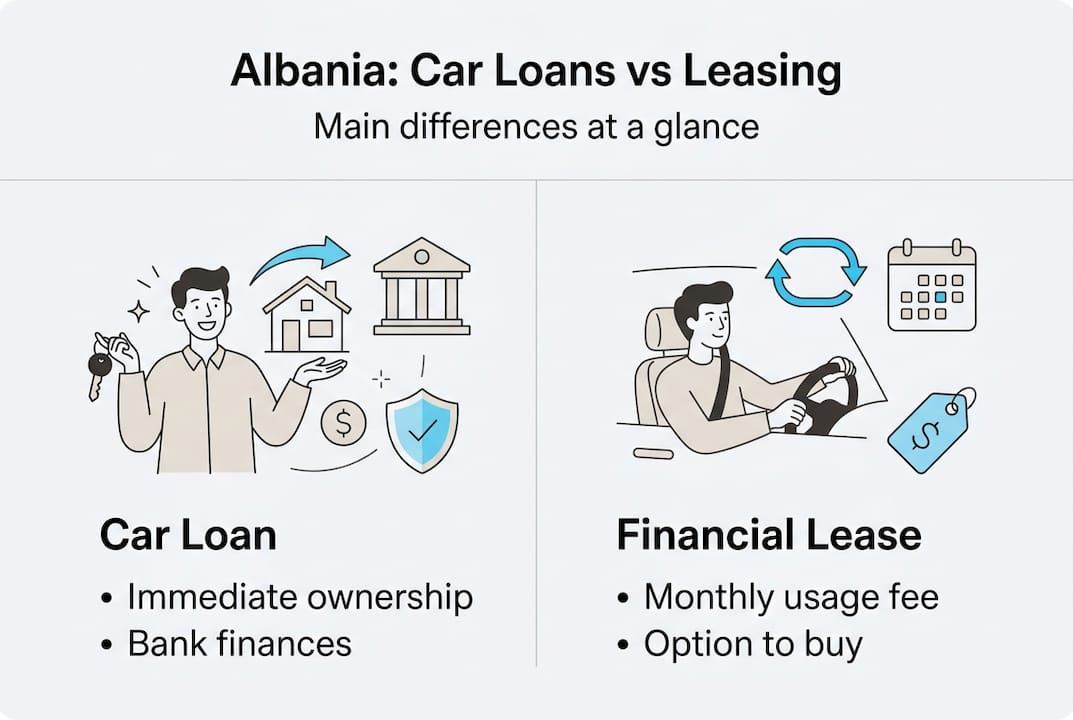
Ακολουθεί μια σύγκριση δίπλα-δίπλα:
| Χαρακτηριστικό | Δάνειο αυτοκινήτου | Χρηματοδοτική μίσθωση |
|---|---|---|
| Ιδιοκτησία | Δική σας από την πρώτη μέρα | Της τράπεζας μέχρι την αγορά |
| Προκαταβολή | Συνήθως απαιτείται προκαταβολή | Συχνά χαμηλότερη ή καμία |
| Μηνιαίες πληρωμές | Συνήθως υψηλότερες | Συχνά χαμηλότερες |
| Ευελιξία | Λιγότερη ευελιξία για αναβάθμιση | Ευκολότερη αλλαγή αυτοκινήτων |
| Ασφάλιση | Προαιρετική (αλλά συνιστάται) | Συχνά περιλαμβάνεται ή απαιτείται |
| Καλύτερο για | Μακροχρόνιους ιδιοκτήτες | Εκείνους που αναβαθμίζουν συχνά |
Ορισμένες βασικές παρατηρήσεις κατά την απόφαση:
- Πόσο καιρό σκοπεύετε να κρατήσετε το αυτοκίνητο;
- Θέλετε να το πουλήσετε ιδιωτικά σε λίγα χρόνια;
- Είναι η προβλέψιμη μηνιαία δαπάνη πιο σημαντική από την ιδιοκτησία;
- Μπορείτε να αντέξετε οικονομικά μια προκαταβολή ή χρειάζεστε να διατηρήσετε μετρητά;
Για μια ευρύτερη ματιά σε ό,τι είναι διαθέσιμο στην αλβανική αγορά, περιηγηθείτε σε αυτοκίνητα προς πώληση στην Αλβανία για να κατανοήσετε τις τιμές πριν δεσμευτείτε σε μια δομή χρηματοδότησης. Και αν θέλετε περισσότερες λεπτομέρειες σχετικά με την απόφαση αγοράς, οι πόροι συμβουλών αγοράς αυτοκινήτου καλύπτουν την πλήρη εικόνα.
Συμβουλή: Η μίσθωση τείνει να λειτουργεί καλύτερα για αγοραστές που θέλουν χαμηλότερο μηνιαίο κόστος και την ελευθερία να αναβαθμίζουν κάθε λίγα χρόνια. Αν σκοπεύετε να κρατήσετε το αυτοκίνητο για μια δεκαετία, ένα δάνειο συνήθως έχει περισσότερο οικονομικό νόημα.
Επιλεξιμότητα και έγκριση: Ποιος μπορεί να αποκτήσει χρηματοδότηση οχημάτων;
Η απόφαση μεταξύ δανείου και μίσθωσης είναι σημαντική, αλλά η επιλεξιμότητα είναι απαραίτητη πριν μπορέσετε να προχωρήσετε στο επόμενο βήμα. Οι αλβανικές τράπεζες είναι συγκεκριμένες σχετικά με το ποιος πληροί τις προϋποθέσεις, και η κατανόηση των κριτηρίων εκ των προτέρων σας εξοικονομεί χρόνο.
Οι βασικές απαιτήσεις επιλεξιμότητας περιλαμβάνουν την αλβανική διαμονή, τακτικό εισόδημα που είναι 100% δηλωμένο και εισόδημα που λαμβάνεται μέσω του τραπεζικού συστήματος (όχι μετρητά). Οι τράπεζες εξετάζουν επίσης την πιστωτική σας ιστορία, τις υπάρχουσες υποχρεώσεις χρέους και τον τύπο του οχήματος που χρηματοδοτείτε.
Η διαδικασία έγκρισης βήμα προς βήμα συνήθως λειτουργεί ως εξής:
- Αρχική αίτηση: Υποβάλετε τα προσωπικά σας στοιχεία, έγγραφα εισοδήματος και πληροφορίες οχήματος στην τράπεζα
- Αξιολόγηση πιστοληπτικής ικανότητας: Η τράπεζα εξετάζει την οικονομική σας ιστορία και υπολογίζει τον λόγο εξυπηρέτησης χρέους
- Αξιολόγηση οχήματος: Για μεταχειρισμένα αυτοκίνητα, η τράπεζα μπορεί να απαιτήσει εκτίμηση για να επιβεβαιώσει την αγοραία αξία του οχήματος
- Έκδοση προσφοράς: Αν εγκριθεί, λαμβάνετε μια επίσημη προσφορά με το επιτόκιο, τη διάρκεια και την μηνιαία πληρωμή
- Υπογραφή σύμβασης: Υπογράφετε τη συμφωνία δανείου ή μίσθωσης και τα κεφάλαια απελευθερώνονται
- Καταχώριση οχήματος: Το αυτοκίνητο καταχωρείται, με την τράπεζα να αναφέρεται ως πιστωτής (για δάνεια) ή ιδιοκτήτης (για μίσθωση)
Το πλαίσιο εποπτείας της Τράπεζας της Αλβανίας επιβάλλει ανώτατα όρια στον λόγο εξυπηρέτησης χρέους για να αποτρέψει την υπερχρέωση, ιδιαίτερα για τους πρώτους δανειολήπτες. Αυτό σημαίνει ότι ακόμη και αν μια τράπεζα θέλει να σας δανείσει περισσότερα, οι κανονισμοί περιορίζουν το πόσο από το εισόδημά σας μπορεί να πάει προς την αποπληρωμή χρέους.
“Οι τράπεζες υποχρεούνται να διεξάγουν μια λεπτομερή οικονομική ανάλυση των δανειοληπτών για να διασφαλίσουν την ικανότητα αποπληρωμής του δανείου και να αποτρέψουν την υπερχρέωση, σύμφωνα με τα εποπτικά πρότυπα της Τράπεζας της Αλβανίας.”
Αν σας απορριφθεί η αίτηση, συνήθως οφείλεται σε μη δηλωθέν εισόδημα, σε υπάρχον χρέος που ξεπερνά το κανονιστικό όριο ή σε όχημα που δεν πληροί τα κριτήρια εγγύησης της τράπεζας. Σε αυτές τις περιπτώσεις, η μείωση του υπάρχοντος χρέους ή η αύξηση του δηλωθέντος εισοδήματος πριν από την εκ νέου αίτηση είναι ο πιο πρακτικός δρόμος προς τα εμπρός. Αν σκέφτεστε ένα συμπαγές αυτοκίνητο όπως ο οδηγός αγοράς Audi A1, ελέγξτε αν η τιμή του οχήματος ταιριάζει στα όρια χρηματοδότησης μεταχειρισμένων αυτοκινήτων.
Κανόνες, προστασίες και συμβουλές για την επιλογή της σωστής χρηματοδότησης
Μόλις είστε σίγουροι ότι πληροίτε τις προϋποθέσεις, είναι ζωτικής σημασίας να κατανοήσετε τα δικαιώματά σας πριν υπογράψετε οποιαδήποτε συμφωνία δανείου ή μίσθωσης. Οι κανονισμοί τραπεζών της Αλβανίας παρέχουν πραγματικές προστασίες, και η γνώση τους σας βοηθά να διαπραγματευτείτε από θέση δύναμης.
Η Τράπεζα της Αλβανίας απαιτεί διαφάνεια σε όλη τη διαφήμιση και δανεισμό των τραπεζών. Αυτό σημαίνει ότι οι τράπεζες πρέπει να αποκαλύπτουν το πραγματικό επιτόκιο (γνωστό και ως APR, ή Ετήσιο Ποσοστό Πληρωμής) και το συνολικό κόστος του δανείου, όχι μόνο τον τίτλο του επιτοκίου. Αν μια τράπεζα σας δείξει μόνο τον ονομαστικό συντελεστή, ζητήστε την πλήρη ανάλυση APR.
Κύριες προστασίες που έχετε ως δανειολήπτης:
- Οι τράπεζες πρέπει να αποκαλύπτουν όλα τα τέλη, τις χρεώσεις και το συνολικό ποσό αποπληρωμής πριν υπογράψετε
- Τα διαφημιστικά υλικά δεν μπορούν να είναι παραπλανητικά σχετικά με τους συντελεστές ή τους όρους
- Τα ανώτατα όρια στον λόγο εξυπηρέτησης χρέους αποτρέπουν τις τράπεζες από το να σας δανείσουν περισσότερα από όσα μπορείτε πραγματικά να αποπληρώσετε
- Έχετε το δικαίωμα να λάβετε ένα τυποποιημένο φύλλο πληροφοριών πριν υπογράψετε
- Οι επιλογές πρόωρης αποπληρωμής πρέπει να εξηγούνται σαφώς
Ο τομέας χρηματοδότησης οχημάτων στην Αλβανία αναπτύσσεται γρήγορα. Το χαρτοφυλάκιο χρηματοδότησης οχημάτων της Raiffeisen αυξήθηκε 7.4% χρόνο με το χρόνο το 2024, υποδεικνύοντας ισχυρή ζήτηση και αυξανόμενο ανταγωνισμό μεταξύ των δανειστών. Περισσότερος ανταγωνισμός γενικά σημαίνει καλύτερους όρους για τους δανειολήπτες που συγκρίνουν.
Κόκκινες σημαίες που πρέπει να προσέξετε στις συμβάσεις:
- Μεταβλητά επιτόκια χωρίς ανώτατο όριο
- Κρυφές διοικητικές χρεώσεις που δεν αναφέρονται εκ των προτέρων
- Ποινές για πρόωρη αποπληρωμή που φαίνονται δυσανάλογες
- Ασαφείς όροι σχετικά με τις υποχρεώσεις ασφάλισης στις συμφωνίες μίσθωσης
Αν σας ενδιαφέρει πώς οι τάσεις χρηματοδότησης συνδέονται με τους νεότερους τύπους οχημάτων, το άρθρο τάσεις αγοράς EV στην Αλβανία δείχνει πώς τα ηλεκτρικά οχήματα αλλάζουν τη συμπεριφορά των αγοραστών και τα πρότυπα χρηματοδότησης. Μπορείτε επίσης να αναθεωρήσετε τους κανονισμούς καταναλωτικού δανεισμού απευθείας από την Τράπεζα της Αλβανίας για να κατανοήσετε πλήρως τα δικαιώματά σας.
Συμβουλή: Πάντα να συγκρίνετε το APR σε τουλάχιστον δύο ή τρεις τράπεζες, όχι μόνο την μηνιαία πληρωμή. Μια χαμηλότερη μηνιαία πληρωμή μπορεί μερικές φορές να σημαίνει μεγαλύτερη διάρκεια και σημαντικά περισσότερους τόκους συνολικά.
Η άποψή μας: Τι χάνουν οι περισσότεροι αγοραστές σχετικά με τη χρηματοδότηση αυτοκινήτων στην Αλβανία
Οι περισσότεροι Αλβανοί αγοραστές αυτοκινήτων μπαίνουν σε μια τράπεζα εστιασμένοι σε έναν αριθμό: την μηνιαία πληρωμή. Αυτό είναι κατανοητό. Αλλά είναι επίσης εκεί που συμβαίνουν οι περισσότερες λάθος αποφάσεις χρηματοδότησης.
Η μηνιαία πληρωμή σας λέει σχεδόν τίποτα για το πραγματικό κόστος της συμφωνίας. Δεν σας λέει πόσα θα πληρώσετε συνολικά σε τόκους, αν η ασφάλισή σας είναι ενσωματωμένη ή ξεχωριστή, ή αν είστε κλειδωμένοι σε μια σύμβαση που δεν ταιριάζει στη ζωή σας σε δύο χρόνια.
Ακολουθεί η ειλικρινής μας άποψη: η μίσθωση συχνά έχει περισσότερο πρακτικό νόημα για αγοραστές που εκτιμούν την ευελιξία ή αναμένουν ότι η κατάσταση τους θα αλλάξει. Το όφελος της ρευστότητας είναι πραγματικό. Η διατήρηση μετρητών διαθέσιμων έχει μεγαλύτερη σημασία από ό,τι συνειδητοποιούν οι περισσότεροι αγοραστές, ειδικά στο οικονομικό περιβάλλον της Αλβανίας όπου το εισόδημα μπορεί να αλλάξει.
Αυτό που λέγεται, τα δάνεια έχουν ένα πραγματικό πλεονέκτημα για τους αγοραστές που θέλουν μακροχρόνια ιδιοκτησία και σχεδιάζουν να κρατήσουν το αυτοκίνητο πολύ πέρα από τη διάρκεια του δανείου. Το κλειδί είναι να ταιριάξετε το προϊόν με το πραγματικό σας σχέδιο ζωής, όχι μόνο με τον τρέχοντα μηνιαίο προϋπολογισμό σας.
Πριν υπογράψετε οτιδήποτε, χρησιμοποιήστε τον λεπτομερή οδηγό αγοράς αυτοκινήτου της CarPulse για να χαρτογραφήσετε την πλήρη απόφαση αγοράς σας.
Συμβουλή: Σκεφτείτε τρία έως πέντε χρόνια μπροστά. Αν υπάρχει οποιαδήποτε πιθανότητα να θέλετε ένα διαφορετικό αυτοκίνητο πριν αποπληρώσετε το δάνειο, η μίσθωση σας δίνει μια καθαρή έξοδο.
Βρείτε το επόμενο αυτοκίνητό σας με αυτοπεποίθηση
Τώρα που κατανοείτε πώς λειτουργεί η χρηματοδότηση οχημάτων στην Αλβανία, τι απαιτούν οι τράπεζες και πώς να συγκρίνετε δάνεια με μισθώσεις, είστε έτοιμοι να λάβετε μια πραγματικά ενημερωμένη απόφαση. Η γνώση είναι χρήσιμη μόνο όταν ενεργείτε με βάση αυτήν.

CarPulse είναι η αφιερωμένη αγορά αυτοκινήτων της Αλβανίας, όπου μπορείτε να περιηγηθείτε σε εκατοντάδες καταχωρίσεις νέων και μεταχειρισμένων οχημάτων φιλτραρισμένων κατά τιμή, μάρκα, μοντέλο, έτος, χιλιόμετρα και τύπο καυσίμου. Είτε χρηματοδοτείτε μέσω δανείου τράπεζας είτε μίσθωσης, η γνώση των ακριβών λεπτομερειών του οχήματος έχει σημασία. Οι καταχωρίσεις της CarPulse με βάση το VIN σας παρέχουν ακριβείς, επαληθευμένες πληροφορίες για κάθε αυτοκίνητο. Μάθετε περισσότερα για το πώς λειτουργεί η πλατφόρμα επισκεπτόμενοι για την CarPulse, και ξεκινήστε την αναζήτησή σας με την αυτοπεποίθηση που προέρχεται από την πλήρη ενημέρωση.
Συχνές ερωτήσεις
Ποιες τύποι χρηματοδότησης οχημάτων είναι διαθέσιμοι στην Αλβανία;
Οι κύριοι τύποι χρηματοδότησης είναι τα δάνεια αυτοκινήτου και η χρηματοδοτική μίσθωση, και οι δύο προσφέρονται από μεγάλες αλβανικές τράπεζες για νέα και μεταχειρισμένα οχήματα. Κάθε μία έχει διαφορετικές δομές ιδιοκτησίας και προφίλ κόστους.
Ποια έγγραφα χρειάζομαι για να υποβάλω αίτηση για δάνειο αυτοκινήτου ή μίσθωση;
Συνήθως θα χρειαστείτε απόδειξη αλβανικής διαμονής, έγγραφα δηλωθέντος εισοδήματος, επιβεβαίωση απασχόλησης και κατάσταση τραπεζικού λογαριασμού. Οι απαιτήσεις της Intesa Sanpaolo προσδιορίζουν ότι το εισόδημα πρέπει να είναι 100% δηλωμένο και να λαμβάνεται μέσω του τραπεζικού συστήματος.
Υπάρχουν προστασίες για δανειολήπτες χρηματοδότησης αυτοκινήτων στην Αλβανία;
Ναι. Η Τράπεζα της Αλβανίας επιβάλλει ανώτατα όρια στον λόγο εξυπηρέτησης χρέους και απαιτεί από τις τράπεζες να διεξάγουν πλήρη οικονομική ανάλυση πριν εγκρίνουν δάνεια, προστατεύοντας τους δανειολήπτες από υπερβολικό χρέος και διασφαλίζοντας διαφανή διαφήμιση.
Ποια είναι τα όρια δανείου για νέα και μεταχειρισμένα αυτοκίνητα;
Για νέα αυτοκίνητα που αγοράζονται από αντιπροσωπείες, η χρηματοδότηση φτάνει έως 6,000,000 LEK ή 40,000 EUR. Τα μεταχειρισμένα αυτοκίνητα χρηματοδοτούνται έως 2,800,000 LEK ή 20,000 EUR.
Μπορούν οι μη κάτοικοι ή οι μη δηλωμένοι εργαζόμενοι να υποβάλουν αίτηση για χρηματοδότηση οχημάτων στην Αλβανία;
Όχι. Η επιλεξιμότητα απαιτεί αλβανική διαμονή και τακτικό εισόδημα που είναι πλήρως δηλωμένο και καταβάλλεται μέσω του τραπεζικού συστήματος. Μη δηλωθέν ή μόνο σε μετρητά εισόδημα αποκλείει τους αιτούντες στις περισσότερες τράπεζες.
Συνιστώμενα
- Αγοράστε Αυτοκίνητα στην Αλβανία: Ο Οδηγός | CarPulse.al | CarPulse Αλβανία
- Αυτοκινητιστικός Σαλόνι προς Πώληση στην Αλβανία - CarPulse.al | CarPulse Αλβανία
- Fiat προς Πώληση στην Αλβανία: Μοντέλα, Τιμές, Συμβουλές Αγοράς | CarPulse Αλβανία
- Αυτοκίνητα προς Πώληση: Ο Οδηγός για Αγορά/Πώληση στην… | CarPulse Αλβανία