
Ghiduri
De ce să luați în considerare opțiunile de leasing pentru mașini: Ghid pentru cumpărători și vânzători
De ce să considerați opțiunile de leasing pentru mașini: Ghid pentru cumpărători și vânzători
TL;DR:
- O opțiune de leasing pentru un vehicul permite cumpărătorilor să blocheze un preț de achiziție, oferind în același timp vânzătorilor venituri anticipate și flexibilitate. Este distinctă de un leasing cu opțiune de cumpărare, care obligă legal cumpărătorul să cumpere și necesită un limbaj clar în contract pentru a evita riscurile legale. Cumpărătorii ar trebui să verifice temeinic istoricul vehiculului, să negocieze termenii cheie și să consulte profesioniști înainte de a încheia astfel de acorduri.
O opțiune de leasing pentru un vehicul este o modalitate practică pentru cumpărătorii și vânzătorii de mașini din SUA de a bloca utilizarea flexibilă acum, păstrând în același timp un drum convenit către o vânzare viitoare. Cumpărătorii au timp să își repare creditul și să se protejeze împotriva creșterii prețurilor; vânzătorii colectează o taxă de opțiune anticipată și un venit lunar constant. Conform ghidului Asociației Naționale a Realtorilor, o opțiune de leasing oferă cumpărătorului un drept de cumpărare, nu o obligație, ceea ce este distincția legală critică.
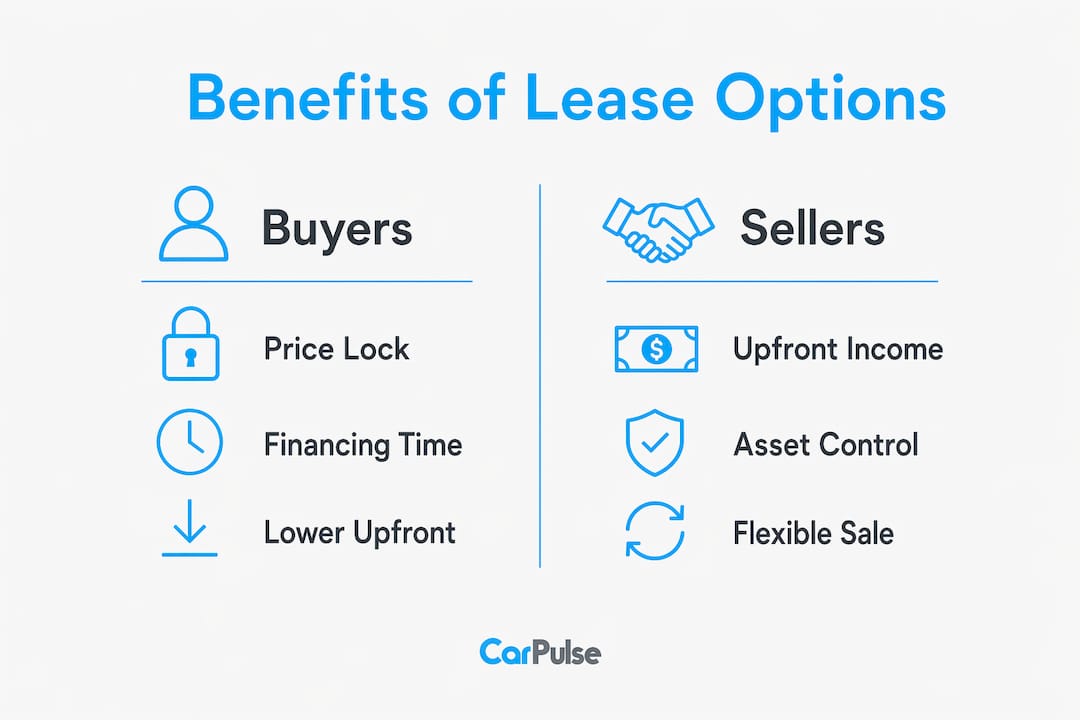
Pentru cumpărători, cele mai importante motive pentru a considera o opțiune de leasing:
- Blocați prețul de achiziție de astăzi împotriva creșterilor de prețuri viitoare
- Folosiți termenul de leasing pentru a îmbunătăți creditul înainte de a aplica pentru finanțare
- Conduceți vehiculul înainte de a vă angaja să-l cumpărați
Pentru vânzători, avantajele de bază:
- Colectați o taxă de opțiune nerambursabilă în avans
- Obțineți plăți lunare premium pe durata termenului
- Păstrați activul și taxa dacă cumpărătorul se retrage
Concluzia: O opțiune de leasing are cel mai mult sens pentru cumpărătorii care au nevoie de timp pentru a se califica pentru finanțare convențională și pentru vânzătorii cu inventar greu de vândut care doresc venituri în timp ce așteaptă cumpărătorul potrivit. Săriți peste aceasta dacă puteți obține finanțare standard astăzi sau dacă nu sunteți sigur că doriți mașina.
Cuprins
- Ce este exact o opțiune de leasing și cum se deosebește de un leasing cu opțiune de cumpărare?
- Cum funcționează o opțiune de leasing pentru un vehicul de la semnare până la expirare
- Beneficii concrete pentru cumpărători și vânzători
- Riscuri și dezavantaje pe care trebuie să le știți
- Termeni de contract de negociat înainte de a semna
- Cum să calculați dacă o opțiune de leasing pentru un vehicul este o afacere bună
- Pași practici înainte și în timpul unei opțiuni de leasing pentru un vehicul
- Când să evitați o opțiune de leasing și ce să folosiți în schimb
- Concluzii cheie
- Lacuna opțiunii de leasing pe care majoritatea cumpărătorilor o ratează
- Surse utile și unde să găsiți reguli specifice statului
Ce este exact o opțiune de leasing și cum se deosebește de un leasing cu opțiune de cumpărare?
O opțiune de leasing combină două acorduri: un leasing standard pentru vehicul și un contract de opțiune separat care oferă cumpărătorului dreptul exclusiv de a cumpăra mașina la un preț fix într-un interval definit. Cumpărătorul nu este obligat să cumpere. Un leasing cu opțiune de cumpărare, în schimb, obligă legal cumpărătorul să finalizeze achiziția la sfârșitul termenului. Acea diferență de un singur cuvânt, „opțiune” versus „cumpărare”, schimbă totul în ceea ce privește drepturile dumneavoastră de ieșire.
Instanțele și reglementatorii reclassifică uneori acorduri prost redactate. Conform ghidului pentru investitori de la CapRateCity, un contract care arată ca o finanțare a vânzătorului sau o vânzare mascată poate declanșa expunerea reglementară și anula protecțiile pe care ambele părți le așteptau. Legea statală variază semnificativ în întreaga SUA, așa că ceea ce funcționează în Texas s-ar putea să nu fie valabil în California.
Pro Tip: Insistați ca contractul să se eticheteze explicit ca „leasing cu opțiune de cumpărare”, să includă o clauză de opțiune separată cu un termen clar de exercitare și să precizeze exact cum este tratată taxa de opțiune (nerambursabilă, rambursabilă sau creditată la prețul de cumpărare). Nu semnați niciodată un document care folosește limbajul „leasing-cumpărare” atunci când intenționați o opțiune de leasing.
Cum funcționează o opțiune de leasing pentru un vehicul de la semnare până la expirare
- Negociați termenii. Cumpărătorul și vânzătorul convin asupra taxei de opțiune, plății lunare, oricărui credit de închiriere, prețului fix de exercitare și feronului de exercitare a opțiunii. Ambele părți semnează leasingul și un acord de opțiune separat.
- Plătiți taxa de opțiune. Cumpărătorul plătește o taxă anticipată, de obicei nerambursabilă. Taxele de opțiune în opțiunile de leasing pentru vehicule sunt de obicei 1–5% din prețul de achiziție, conform normelor de închiriere pentru proprietate.
- Preluați posesia și efectuați plăți lunare. Cumpărătorul conduce mașina și plătește chirie lunară. O parte poate fi creditată la prețul de achiziție dacă contractul specifică un credit de închiriere.
- Întrețineți vehiculul și asigurarea. Contractul ar trebui să precizeze cine se ocupă de întreținerea de rutină, reparații și acoperirea asigurării pe durata termenului.
- Monitorizați feronul de exercitare a opțiunii. Cumpărătorul monitorizează termenul limită și începe pregătirea pentru finanțare cu mult înainte de a ajunge, de obicei cu 60–90 de zile înainte.
- Exercitați sau renunțați. La sau înainte de termenul limită, cumpărătorul fie obține finanțare și finalizează achiziția la prețul convenit, fie refuză și pierde taxa de opțiune. Vânzătorul păstrează taxa și vehiculul.
Lista de verificare a vânzătorului pe durata termenului: documentați primirea taxei de opțiune, confirmați că titlul și înregistrarea rămân în numele dumneavoastră, urmăriți orice credite de închiriere datorate și aveți un plan de relistare pregătit dacă cumpărătorul nu exercită.
Beneficii concrete pentru cumpărători și vânzători
Beneficii pentru cumpărători
- Protecție împotriva prețului. Blocarea prețului de exercitare protejează împotriva aprecierii pieței, relevantă în special pentru vehiculele de colecție, cu producție redusă sau de mare cerere, unde valorile pot crește rapid.
- Perioadă de reparare a creditului. Un cumpărător care a trecut recent printr-o pierdere de loc de muncă sau un eveniment medical poate folosi un termen de 12–24 de luni pentru a-și reconstrui scorul de credit înainte de a aplica pentru un împrumut auto convențional.
- Încercați înainte de a cumpăra. Spre deosebire de o achiziție standard, trăiți cu mașina zilnic înainte de a vă angaja. Drumurile lungi, nevoile familiei și costurile cu combustibilul devin clare înainte de a fi blocați.
- Cash inițial mai mic. Fără o plată inițială mare în prima zi. Taxa de opțiune este de obicei 1–5% din prețul de achiziție, ceea ce este mult mai mic decât o plată inițială convențională.
Beneficii pentru vânzători
- Taxă de opțiune nerambursabilă. Vânzătorii păstrează această taxă dacă cumpărătorul se retrage, transformând un activ stagnat în venit imediat.
- Plăți lunare premium. Vânzătorii pot adesea să perceapă chirii peste piață pe durata termenului, deoarece cumpărătorul plătește pentru dreptul exclusiv de cumpărare.
- Păstrarea activului. Dacă cumpărătorul refuză, vânzătorul deține în continuare vehiculul și poate să-l relisteze sau să-l re-opteze.
Când beneficiul este cel mai puternic: modelele care se depreciază rapid favorizează termeni de leasing mai scurți (sub trei ani) pentru a evita povara întreținerii pe termen lung și a revânzării. Vehiculele de colecție sau clasice, unde valorile se mențin sau cresc, sunt candidați mai buni pentru blocarea unui preț printr-o opțiune de leasing.
Riscuri și dezavantaje pe care trebuie să le știți
Riscuri pentru cumpărători
- Pierdere a taxei de opțiune. Dacă nu puteți obține finanțare sau vă schimbați părerea, taxa este pierdută. Tratați-o ca pe un cost scufundat din prima zi.
- Plata peste piață. Dacă valorile vehiculului scad pe durata termenului, sunteți în continuare obligați la prețul de exercitare original. Schimbările de piață vă pot lăsa să plătiți prea mult.
- Responsabilitate neclară pentru întreținere. Contractele ambigue creează dispute asupra cine plătește pentru reparații. Un cumpărător care presupune că vânzătorul acoperă reparațiile majore și se înșeală se confruntă cu o surpriză costisitoare.
- Riscul unei vânzări mascare. Un contract prost redactat poate fi reclassificat de o instanță, privând cumpărătorul de protecțiile deținătorului de opțiune.
Riscuri pentru vânzători
- Vânzare sub prețul pieței. Dacă vehiculul se apreciază semnificativ, vânzătorul este blocat la prețul original.
- Costuri de neplată și recuperare. Dacă cumpărătorul încetează să plătească și nu returnează vehiculul, recuperarea poate fi costisitoare și consumatoare de timp.
- Clasificare legală greșită. Un contract care se citește ca o vânzare condiționată mai degrabă decât o adevărată opțiune poate crea expunere reglementară, în special dacă există o ipotecă existentă asupra vehiculului.
Termeni de contract de negociat înainte de a semna
Fiecare contract de opțiune de leasing pentru vehicul ar trebui să acopere acești termeni în mod clar:
| Termen | Ce trebuie să fixați |
|---|---|
| Taxa de opțiune | Sumă, statut nerambursabil și dacă se creditează la prețul de achiziție |
| Credit de închiriere | Exact suma în dolari pe lună creditată și condițiile pentru pierdere |
| Preț de achiziție fix | Preț de exercitare blocat sau o formulă de preț clar legată de un indice |
| Durata termenului | Data de început, data de sfârșit și fereastra de exercitare (de exemplu, 30 de zile înainte de expirare) |
| Drepturile de inspecție | Dreptul cumpărătorului la o inspecție profesională înainte de semnare și la exercitare |
| Titlu și înregistrare | Confirmați că vânzătorul păstrează titlul; responsabilitățile de înregistrare și plăcuțe ale cumpărătorului |
| Neplată și reziliere | Ce declanșează neplata, perioadele de remediere și remedii pentru fiecare parte |
| Asigurare | Cine poartă răspunderea, acoperirea cuprinzătoare și de coliziune |
| Întreținere | Împărțire clară între întreținerea de rutină (cumpărător) și reparațiile majore (vânzător sau împărtășită) |
Semne de avertizare în limbajul contractului: clauze vagi „așa cum este” fără drept de inspecție, termene de exercitare lipsă și orice limbaj care numește acordul o „vânzare condiționată” mai degrabă decât un leasing cu o opțiune.
Sfaturi de negociere: cereți ca taxa de opțiune să fie escrow-ată de o terță parte neutră, insistați pentru o clauză de contingență de finanțare care extinde fereastra de exercitare dacă aprobarea împrumutului dumneavoastră este întârziată și solicitați ca creditele de închiriere să fie documentate lunar în scris.
Cum să calculați dacă o opțiune de leasing pentru un vehicul este o afacere bună
Faceți această verificare rapidă înainte de a semna:
| Variabilă | Numărul dumneavoastră |
|---|---|
| Taxa de opțiune (nerambursabilă) | $X |
| Plata lunară × luni de termen | $Y |
| Total credite de închiriere câștigate | $Z |
| Cost net pentru achiziție (preț de exercitare minus credite) | $A |
| Valoarea de piață proiectată la sfârșitul termenului | $B |
Dacă A este mai mic decât B, afacerea favorizează probabil cumpărătorul. Dacă B a scăzut sub A, este mai bine să renunțați și să pierdeți doar taxa de opțiune decât să închideți la un preț nefavorabil.
Exemplu scurt: Taxa de opțiune de $1,500, plată lunară de $600 timp de 24 de luni ($14,400 total), credit de închiriere de $100/lună ($2,400 total), preț de exercitare de $22,000. Cost net de achiziție: $22,000 minus $2,400 = $19,600. Dacă valoarea de piață a mașinii la luna 24 este de $21,000, cumpărătorul economisește aproximativ $1,400 comparativ cu achiziția la prețul pieței, chiar și după ce se iau în considerare plățile lunare premium.
Pro Tip: Protecția împotriva inflației funcționează doar dacă vehiculul își păstrează sau câștigă valoare. Pentru modelele cu depreciere mare, calculați numerele presupunând o scădere de 15–20% a valorii pe durata termenului înainte de a decide dacă blocarea prețului vă ajută cu adevărat.
Pași practici înainte și în timpul unei opțiuni de leasing pentru un vehicul
- Faceți o verificare a istoricului VIN. Utilizați o platformă precum Carpulse care integrează istoricul vehiculului bazat pe VIN pentru a evidenția accidentele, problemele de titlu și discrepanțele de odometru înainte de a vă angaja.
- Obțineți o inspecție profesională. Un raport de la un mecanic independent protejează ambele părți și oferă cumpărătorului putere de negociere pentru a negocia prețul sau a renunța curat.
- Confirmați statutul titlului și căutarea ipotecii. Verificați că vânzătorul deține titlul clar. O ipotecă existentă poate complica sau anula opțiunea.
- Escrow sau documentați taxa de opțiune. Aveți o parte neutră care să păstreze taxa sau, cel puțin, obțineți o chitanță semnată care specifică statutul său nerambursabil și tratamentul de credit.
- Precizați asigurarea și întreținerea în scris. Acordurile verbale se dizolvă în dispute. Fiecare responsabilitate are nevoie de o linie în contract.
- Pentru durata termenului: păstrați evidențele plăților. Documentați fiecare plată și acumularea de credite de închiriere. Dispute la momentul exercitării sunt aproape întotdeauna despre lipsa documentelor.
- Începeți pregătirea pentru finanțare devreme. Aplicați pentru pre-aprobat pentru un împrumut auto cu cel puțin 60–90 de zile înainte de termenul limită pentru exercitarea opțiunii. Problemele de credit necesită timp pentru a fi rezolvate.
- Consultați un avocat și un CPA. Reguli statale privind tratamentul taxei de opțiune, impozitul pe vânzări la exercitare și clasificarea contractului variază. O revizuire legală de o oră este o asigurare ieftină.
Când să evitați o opțiune de leasing și ce să folosiți în schimb
O opțiune de leasing nu este întotdeauna instrumentul potrivit. Iată o comparație rapidă:
- Cumpărare tradițională finanțată: Cel mai bine când deja vă calificați pentru o rată competitivă a împrumutului și știți că doriți mașina. Fără taxă de opțiune, fără chirie premium, cost total mai mic dacă sunteți solvabil astăzi.
- Leasing standard: Mai bun pentru cumpărătorii care doresc plăți predictibile, limite de kilometraj și fără obligația de a cumpăra. Leasingurile oferă plăți lunare predictibile și evită problemele de revânzare, dar nu oferă o cale către proprietate.
- Închiriere pe termen scurt sau abonament: Potrivit pentru cumpărătorii care au nevoie de o mașină pentru mai puțin de șase luni sau care sunt cu adevărat nesiguri cu privire la model. Fără angajament, dar fără capital propriu nici.
Utilizați o opțiune de leasing atunci când: aveți nevoie de timp pentru a vă califica pentru finanțare, doriți să blocați un preț într-o piață în creștere sau sunteți un vânzător cu inventar care nu se vinde prin canale convenționale.
Evitați-o când: puteți obține finanțare convențională acum la o rată rezonabilă, nu sunteți sigur că doriți vehiculul specific sau termenii contractului sunt vagi și vânzătorul nu va negocia.
Vânzătorii ar trebui să prefere o vânzare directă atunci când piața este puternică și pot închide rapid. O opțiune de leasing întârzie lichiditatea și introduce riscul de neplată.
Concluzii cheie
O opțiune de leasing pentru un vehicul oferă cumpărătorilor un drept de cumpărare la un preț blocat, oferind în același timp venituri anticipate vânzătorilor și păstrarea activului dacă cumpărătorul se retrage.
| Punct | Detalii |
|---|---|
| Opțiune de leasing vs. leasing-cumpărare | O opțiune de leasing este un drept de a cumpăra, nu o obligație; un leasing-cumpărare obligă cumpărătorul să finalizeze vânzarea. |
| Taxa de opțiune este nerambursabilă | Cumpărătorii ar trebui să trateze taxa de opțiune ca pe un cost scufundat, cu excepția cazului în care contractul specifică altceva în mod explicit. |
| Calculați numerele înainte de a semna | Comparați costul net de achiziție (prețul de exercitare minus creditele de închiriere) cu valoarea de piață proiectată la sfârșitul termenului. |
| Inspecția și verificarea VIN sunt non-negociabile | Întotdeauna obțineți o inspecție profesională și un raport de istoric VIN înainte de a semna orice acord de opțiune de leasing. |
| Revizuirea legală și fiscală contează | Regulile statale privind taxele de opțiune, impozitul pe vânzări și clasificarea contractului variază; consultați un avocat și un CPA înainte de a semna. |
Înainte de a semna orice opțiune de leasing pentru un vehicul, verificați istoricul și condiția mașinii prin listările bazate pe VIN și instrumentele de preț AI de la Carpulse, apoi confirmați termenii contractului cu un avocat și un CPA calificați pentru statul dumneavoastră.
Lacuna opțiunii de leasing pe care majoritatea cumpărătorilor o ratează
Majoritatea articolelor despre opțiunile de leasing se concentrează pe beneficiul blocării prețului și se opresc acolo. Avantajul real, atât pentru cumpărători, cât și pentru vânzători, se află în limbajul contractului, nu în concept.
Cumpărătorii care intră într-o opțiune de leasing fără o contingență de finanțare își asumă un risc. Dacă creditul dumneavoastră nu este pregătit la termenul limită pentru exercitare, pierdeți taxa de opțiune și plecați cu mâinile goale. Soluția este simplă: negociați o clauză de extindere de 30 de zile legată de o aplicație de împrumut documentată. Aproape niciun contract șablon nu include acest lucru în mod implicit, iar aproape niciun cumpărător nu se gândește să ceară acest lucru.
Pentru vânzători, riscul subapreciat este problema ipotecii. Dacă mai datorați bani pentru vehicul atunci când semnați o opțiune de leasing, clauza de plată la vânzare a creditorului dumneavoastră poate fi declanșată tehnic de acordul de opțiune în sine. Aceasta este o expunere legală pe care majoritatea vânzătorilor o descoperă doar când ceva merge prost.
Concluzia practică: tratați o opțiune de leasing cu aceeași diligență pe care ați oferi-o unei achiziții în numerar. Faceți verificarea VIN, obțineți inspecția, escrow-ati taxa de opțiune și aveți un avocat care să revizuiască contractul înainte de a semna. Flexibilitatea pe care o oferă o opțiune de leasing este valabilă doar atât cât este documentația din spatele ei.
Surse utile și unde să găsiți reguli specifice statului
- Asociația Națională a Realtorilor: Achiziții prin Opțiune de Leasing — distincție autoritară între opțiunea de leasing și leasingul-cumpărare, cu precauții legale
- Investopedia: Definiția Opțiunii de Leasing — mecanisme, tratamentul taxei de opțiune și aplicații inter-industriale
- Marketopia: Leasinguri 101 — prezentare practică a termenilor de leasing, caracteristicilor specifice vehiculului și considerațiilor pentru locatar/locator
- Wealthvieu: Ghid de Închiriere pentru Proprietate — intervale de taxe de opțiune, mecanisme de credit de închiriere și cadrul de protecție împotriva inflației
- CapRateCity: Ghid pentru Investitori în Opțiuni de Leasing — structură contractuală, risc de reclassificare și model de acorduri paralele
Șiruri de căutare sugerate pentru reguli specifice statului:
"legea opțiunii de leasing pentru vehicule [statul dumneavoastră]""tratamentul taxei de opțiune auto [statul dumneavoastră]""contract de închiriere pentru proprietate auto [statul dumneavoastră] avocat"
Regulile statale privind impozitarea taxei de opțiune, clasificarea contractului și protecțiile consumatorilor diferă semnificativ. Consultați un avocat licențiat și un CPA în statul dumneavoastră înainte de a semna. Acest articol este informație generală, nu sfaturi legale sau financiare.