
Ghiduri
Încetarea Contractului de Leasing Auto: Un Ghid Practic pentru Cumpărători și Dealeri
Încetarea contractului de leasing auto: Un ghid practic pentru cumpărători și dealeri
Încetarea contractului de leasing auto înseamnă încheierea unui contract de leasing pentru un vehicul înainte de data sa de finalizare programată. În momentul în care decizi să ieși devreme, trei lucruri ar trebui să se întâmple imediat: scoate din nou acordul de leasing și citește clauza de încetare anticipată cuvânt cu cuvânt, sună sau scrie-lui tău locator pentru a solicita o declarație formală de plată, și notează orice divulgări necesare conform Legii privind Leasingul pentru Consumatori. Această secvență contează deoarece formula proprie a leasingului guvernează ceea ce datorezi — nu o estimare, nu o ofertă telefonică.
Ce te așteaptă odată ce începi acel proces:
- Taxa de încetare anticipată: calculată conform formulei de leasing, adesea câteva mii de dolari
- Taxa de dispoziție: de obicei câteva sute de dolari pentru remarketingul vehiculului
- Soldul deficitar: diferența dintre plată și orice credit de asigurare sau de schimb
- Posibile penalizări pentru kilometraj sau daune: evaluate la returnarea vehiculului
Sfaturile profesionale: Solicită declarația de plată în scris, nu doar verbal. O declarație scrisă fixează suma și îți oferă ceva de contestat dacă factura finală diferă.
Cuprins
- Ce cere Legea privind Leasingul pentru Consumatori în legătură cu încetarea anticipată?
- Care sunt opțiunile tale reale pentru a încheia un leasing devreme?
- Cum să închei un leasing devreme: o listă de verificare pas cu pas
- Ce se întâmplă când un leasing se încheie involuntar?
- Cum sunt calculate taxele de încetare anticipată și cât durează procesul?
- Ce ar trebui să facă dealerii când achiziționează un vehicul leasing returnat?
- Cum poți reduce costul încheierii unui leasing devreme?
- Concluzii cheie
- Partea pe care majoritatea ghidurilor o sar
- Carpulse te ajută să listezi și să cercetezi vehiculele în leasing
- Surse utile și lecturi suplimentare
Ce cere Legea privind Leasingul pentru Consumatori în legătură cu încetarea anticipată?
Conform Legii privind Leasingul pentru Consumatori, locatarii trebuie să dezvăluie cum sunt calculate taxele de încetare anticipată înainte de a semna. Această divulgare trebuie să descrie formula sau metoda utilizată pentru a calcula taxa și să explice cum sunt creditate înapoi taxele de chirie neîncasate. Aceasta este lege federală, nu o favoare din partea creditorului.
Ceea ce trebuie să includă divulgarea:
- Formula de încetare sau o descriere în limbaj simplu a metodei de calcul
- Cum este rambursată chiria neîncasată (partea financiară a plăților rămase)
- Orice taxe care se aplică indiferent de momentul în care încetezi
Două metode de calcul apar cel mai frecvent: metoda actuarială (randament constant) și un program precalculat. Metoda actuarială îți rambursează mai mult interes devreme în leasing; un program precalculat poate rambursa mai puțin. Metoda utilizată afectează semnificativ suma pe care o datorezi, așa că confirmă care dintre ele este utilizată în leasingul tău înainte de a face orice calcul.
Concluzia practică: documentul tău de leasing este instrumentul legal principal. Divulgările reglementare îți cresc încrederea că calculele creditorului sunt corecte — dar trebuie să verifici fiecare element de linie în raport cu formula din contractul tău.
Care sunt opțiunile tale reale pentru a încheia un leasing devreme?
Există trei căi practice: transferul/îndeplinirea leasingului, răscumpărarea anticipată și predarea voluntară. Un schimb de dealer este o variantă a predării cu o compensație parțială. Fiecare are un profil de cost diferit și un impact asupra creditului.
| Opțiune de ieșire | Cost inițial | Impact asupra creditului | Timp pentru finalizare | Încărcătura documentației | Riscul de deficiență / gap |
|---|---|---|---|---|---|
| Transfer/îndeplinire | taxa de transfer de obicei sub câteva sute de dolari | Scăzut (transferurile de obligații) | 2–6 săptămâni | Moderat (aprobat de locator, verificare a creditului noului locatar) | Scăzut |
| Răscumpărare anticipată | Rezidualul total + taxe | Niciunul (deții vehiculul) | 1–2 săptămâni | Scăzut | Niciunul |
| Predare voluntară | Plățile rămase + dispoziție + deficiență | Ridicat (marcă negativă) | 1–3 săptămâni | Scăzut | Ridicat |
| Schimb de dealer | Variează (compensare a capitalului) | Moderat | 1–2 săptămâni | Moderat | Moderat |
Transfer/îndeplinire este de obicei cea mai ieftină opțiune de ieșire atunci când locatorul tău o permite. Găsești pe cineva care să preia leasingul tău; aceștia trec un control de credit; locatorul aprobă schimbul. Taxele de transfer variază de obicei de la zeci la câteva sute de dolari, mult mai puțin decât costul predării directe. Platformele de preluare a leasingului de terță parte te pot ajuta să găsești un transferat, dar adaugă propriile taxe de listare și succes pe lângă taxa administrativă a locatorului — ia în considerare aceste costuri înainte de a lista.
Răscumpărarea anticipată are sens atunci când valoarea de piață a vehiculului depășește rezidualul contractului. Plătești prețul de răscumpărare, deții mașina și poți să o vinzi privat. Fără deficiență, fără taxă de dispoziție.
Predarea voluntară este cea mai scumpă opțiune în cele mai multe cazuri. Returnezi mașina, dar încă datorezi taxa de încetare anticipată plus orice deficiență între valoarea en-gros a vehiculului și soldul tău rămas. Aceasta afectează grav raportul tău de credit.
Componentele exemplului de plată (ce determină suma de încetare):
| Element de linie | Ce reprezintă |
|---|---|
| Plățile programate rămase | Toate plățile rămase pe leasing |
| Credit de chirie neîncasată | Rambursare de dobândă pentru plata anticipată |
| Taxa de dispoziție | Taxă de remarketing/administrativă |
| Taxa pentru kilometraj excesiv | Penalizare pe milă (0,15–0,30 USD/milă peste limită) |
| Taxele de daune | Evaluat la inspecția vehiculului |
| Creditul pentru depozitul de garanție | Restituit sau aplicat împotriva soldului |
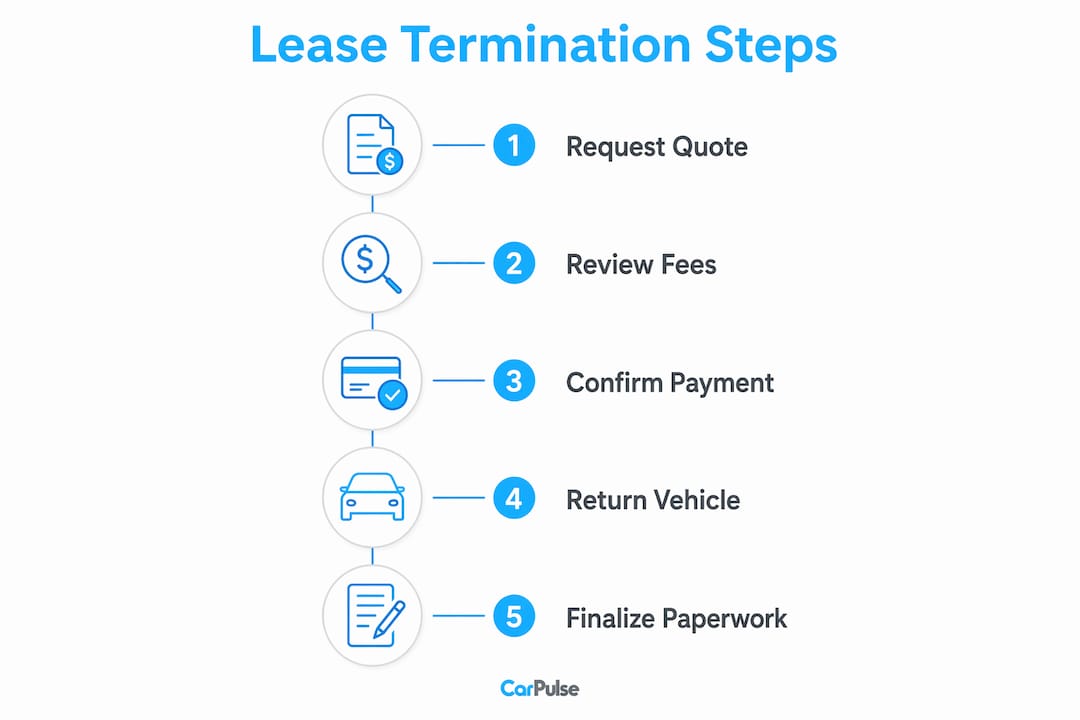
Cum să închei un leasing devreme: o listă de verificare pas cu pas
Urmează această secvență pentru a evita surprizele și a te proteja dacă apare o dispută ulterior.
- Citește clauza de încetare anticipată din leasingul tău înainte de a suna pe cineva. Cunoaște formula.
- Contactează-ți locatorul în scris — prin email sau scrisoare recomandată — pentru a solicita o declarație formală, detaliată de plată.
- Întreabă despre transfer/îndeplinire în mod explicit. Nu toți locatorii o anunță; unii cer să întrebi.
- Compară cele trei opțiuni folosind suma de plată: transfer vs. răscumpărare vs. predare. Fă calculele.
- Inspectează vehiculul personal înainte de a-l returna. Repară daunele minore (ciobituri, denivelări mici) dacă costul reparației este mai mic decât taxa de daune probabilă.
- Documentează kilometrajul și condiția cu fotografii cu marcaj de timp în ziua returnării.
- Confirmă toate taxele și impozitele în scris înainte de a semna orice sau de a efectua o plată.
- Obține o declarație finală de închidere după ce vehiculul este returnat și toate taxele sunt reglate. Păstreaz-o permanent.
Câteva note de timp: ofertele de plată sunt de obicei valabile timp de 10–30 de zile, așa că nu lăsa una să expire înainte de a acționa. Restituirile depozitului de garanție urmează de obicei în termen de 30–60 de zile de la încheierea finală. Dacă urmărești un transfer, permite timp suplimentar pentru aprobarea creditului noului locatar — întregul proces durează de obicei între două și șase săptămâni, în funcție de calea aleasă.
Sfaturile profesionale: Dacă dificultățile financiare determină decizia, sună compania de leasing înainte de a rata o plată. Unii locatari oferă programe de acomodare discreționară care pot amâna plățile sau restructura termenii temporar.
Ce se întâmplă când un leasing se încheie involuntar?
Încetarea involuntară acoperă pierderea totală, furtul și moartea locatarului. În toate cele trei cazuri, leasingul nu dispare pur și simplu.
- Pierdere totală sau furt: asigurarea ta plătește valoarea de numerar reală a vehiculului, care este aproape întotdeauna mai mică decât plata leasingului. Soldul deficitar — diferența dintre ceea ce plătește asigurarea și ceea ce datorezi — rămâne responsabilitatea ta, cu excepția cazului în care ai asigurare gap.
- Moartea locatarului: leasingurile de obicei nu se anulează la moarte. Moștenirea sau co-semnatarul rămân responsabili pentru obligația rămasă, cu excepția cazului în care contractul prevede explicit altceva.
- Asigurarea gap: dacă polița ta de asigurare auto sau leasingul în sine include asigurare gap, aceasta plătește deficiența. Verifică pagina ta de declarații acum, nu după o pierdere.
Sfaturile profesionale: Solicită declarația de decontare a asigurătorului tău cât mai devreme posibil după o pierdere totală. Cu cât ai mai repede acea sumă, cu atât mai repede poți calcula deficiența și determina dacă asigurarea gap o acoperă.
Cum sunt calculate taxele de încetare anticipată și cât durează procesul?
Suma finală de încetare combină soldul ajustat al leasingului plus dispoziția, daunele, kilometrajul, impozitele și taxele neplătite, minus creditele precum depozitul tău de garanție. Leasingul tău trebuie să dezvăluie metoda de calcul.
Timeline-ul tipic al procesului:
- Solicită declarația de plată (Ziua 1) — valabilă timp de 10–30 de zile
- Evaluază opțiunile și aranjează transferul, răscumpărarea sau predarea (Zilele 3–14)
- Inspecția și returnarea vehiculului (Zilele 7–21)
- Locatorul procesează documentele și emite declarația finală (Zilele 14–42)
- Restituirea depozitului de garanție sau cererea de deficiență emisă (Zilele 30–60)
Declarația de plată ar trebui să detaliaze fiecare componentă. Dacă un element de linie pare greșit, solicită calculul în scris și compară-l cu formula din leasingul tău. Erorile se întâmplă, iar tu ai dreptul să le contestezi.
Ce ar trebui să facă dealerii când achiziționează un vehicul leasing returnat?
Dealerii trebuie să verifice sumele de plată, să confirme condițiile transferului de titlu și să estimeze costurile de recondiționare înainte de a lista. Achiziționarea unui leasing returnat fără a face mai întâi acele calcule este modul în care dealerii ajung să fie în pierdere pe un unitate.
- Obține declarația de plată direct de la locator, nu de la vânzător. Confirmă că suma este actuală.
- Confirmă timeline-ul de eliberare a ipotecii: transferul de titlu poate dura între două și patru săptămâni după ce plata este efectuată. Nu promite unui cumpărător un titlu curat înainte de a-l avea.
- Inspectează pentru penalizări legate de leasing: kilometrajul excesiv și taxele de uzură afectează costul tău real de achiziție.
- Estimează costul de revânzare: include recondiționarea, orice taxe de dispoziție rămase și dacă unitatea merge la licitație sau la lotul tău.
- Verifică divulgările necesare: unele state cer divulgarea istoricului leasingului anterior pe o listă de vehicule uzate.
Instrumentul de listare bazată pe VIN de la Carpulse completează automat datele vehiculului din VIN, ceea ce reduce erorile de listare pe vehiculele leasing returnate unde detaliile specifice contează pentru preț. Conturile verificate ale dealerilor pe platformă semnalează, de asemenea, încrederea cumpărătorilor încă de la primul click.
Sfaturile profesionale: Include taxa de dispoziție și orice deficiență potențială în oferta ta de achiziție înainte de a te angaja. Documentează fiecare comunicare cu locatorul în scris — disputele post-vânzare privind taxele neanunțate sunt mult mai ușor de rezolvat atunci când ai o dovadă scrisă.
Cum poți reduce costul încheierii unui leasing devreme?
Transferurile și răscumpărările negociate costă aproape întotdeauna mai puțin decât predarea voluntară. Acesta este punctul de plecare pentru orice strategie de reducere a costurilor.
- Confirmă mai întâi eligibilitatea transferului. Nu toți locatorii o permit; verifică în scris, nu prin presupunere.
- Explorează platformele de transfer de leasing pentru a găsi un transferat mai repede, dar compară totalul taxelor (platformă + locator) cu celelalte opțiuni înainte de a te angaja.
- Solicită o acomodare pentru dificultăți dacă ești în întârziere sau pe cale să întârzii. Locatorii oferă uneori amânări de plată care cumpără timp fără a declanșa taxe complete de încetare anticipată.
- Obține o evaluare independentă dacă suspectezi că evaluarea en-gros a locatorului este scăzută. O valoare realizată mai mare înseamnă o deficiență mai mică.
- Consideră să aștepți. Dacă mai rămân doar trei până la patru luni din leasing, plata până la final este adesea mai ieftină decât plata taxelor de încetare anticipată plus o taxă de dispoziție.
Includerea capitalului negativ într-un nou leasing sau împrumut pentru a scăpa devreme este tentantă, dar costisitoare. Nu elimini datoria; o ascunzi într-un nou contract și plătești dobândă pe ea timp de ani de zile.
Concluzii cheie
Încetarea anticipată a leasingului declanșează taxe legal divulgate calculate prin formula din leasingul tău — citirea acelei formule înainte de a acționa este cel mai important pas.
| Punct | Detalii |
|---|---|
| Citește leasingul mai întâi | Formula de încetare din contractul tău guvernează ceea ce datorezi — nu o estimare telefonică. |
| Transferurile sunt mai bune decât predarea | Taxele de transfer (75–500 USD) sunt mult mai mici decât taxele complete de încetare anticipată și deficiență. |
| Încetarea involuntară costă în continuare | Asigurarea acoperă rar întreaga plată; asigurarea gap închide deficiența. |
| Documentează totul | Fotografiile cu marcaj de timp, declarațiile scrise de plată și o declarație finală de închidere te protejează de disputele post-returnare. |
| Carpulse pentru dealeri | Listările bazate pe VIN de la Carpulse și conturile verificate ale dealerilor ajută dealerii să listeze corect vehiculele leasing returnate și să construiască încrederea cumpărătorilor. |
Partea pe care majoritatea ghidurilor o sar
Cele mai multe articole despre încetarea anticipată tratează divulgarea Legii privind Leasingul pentru Consumatori ca pe o formalitate și trec direct la tabelul de taxe. De fapt, divulgarea este cel mai util instrument al tău. Dacă calculul de plată al unui locator nu se potrivește cu metoda descrisă în leasingul tău, ai o bază documentată pentru a-l contesta — și locatorii știu asta. Puterea practică de a citi leasingul tău nu este doar să știi ce datorezi; este să știi când suma este greșită.
Cealaltă chestiune demnă de spus: predarea voluntară aproape niciodată nu este mișcarea corectă dacă ai vreo alternativă. Daunele asupra creditului sunt reale, deficiența te poate urmări ani de zile, iar evaluarea en-gros a locatorului pentru vehiculul tău va fi aproape întotdeauna mai mică decât ceea ce ai obține dintr-o vânzare privată sau o răscumpărare negociată. Predarea este calea cu cea mai mică rezistență, nu calea cu cel mai mic cost.
Carpulse te ajută să listezi și să cercetezi vehiculele în leasing
Dacă ești dealer sau vânzător privat care se ocupă de un vehicul leasing returnat, cea mai dificilă parte după stabilirea plății este obținerea listării corecte. Specificațiile inexacte, istoricul lipsă sau notele de condiție neclare încetinesc vânzarea și erodează încrederea cumpărătorilor.

Instrumentul de listare bazat pe VIN de la Carpulse extrage automat datele vehiculului în momentul în care introduci VIN-ul, astfel încât să nu introduci manual nivelurile de echipare sau specificațiile motorului pentru o mașină pe care o ai de 48 de ore. Conturile verificate ale dealerilor semnalează legitimitatea pentru cumpărătorii care navighează pe piață. Și dacă ai nevoie de context pe opțiunile de finanțare a vehiculului înainte de a decide dacă să răscumperi sau să revânzi, ghidurile Carpulse acoperă mecanismele în limbaj simplu.
Pregătit să listezi un vehicul leasing returnat sau să găsești un cumpărător? Navighează pe piața Carpulse și publică-ți listarea astăzi.
Acest articol este informație generală, nu sfaturi legale sau financiare. Confirmă regulile actuale și termenii specifici ai leasingului tău cu un profesionist calificat sau cu locatorul tău înainte de a lua orice decizie de încetare.
Surse utile și lecturi suplimentare
- Legea privind Leasingul pentru Consumatori — Divulgarea Încetării Anticipate (Federal Reserve)
- Încetarea Involuntară și Asigurarea (Federal Reserve)
- Taxele și Divulgările de Încetare Anticipată (LegalClarity)
- Anularea unui Leasing Auto: Opțiuni și Penalizări (LegalClarity)
- Predarea unui Leasing Devreme (Chase)
- Cum să Scapi de un Leasing Auto (Forbes Advisor)
- Scăparea dintr-un Leasing Auto (Progressive)
- Încetarea Anticipată a Leasingului Explicată (LeaseWorld)
Păstrează acordul tău original de leasing și fiecare declarație scrisă de plată. Aceste două documente sunt dovezile tale principale dacă vreo taxă este contestată după returnarea vehiculului.