
Ghiduri
Finanțarea vehiculelor în Albania: ghid pentru credite și leasing
Finanțarea vehiculelor în Albania: ghid pentru împrumuturi și leasing
TL;DR:
- Finanțarea vehiculelor este acum accesibilă pe scară largă în Albania prin împrumuturi auto și leasing de la băncile mari.
- Cumpărarea unei mașini cu finanțare permite achiziționarea unor vehicule mai bune, lichiditate și predictibilitate a plăților lunare, cu cerințe specifice de eligibilitate și protecții reglementare.
- Leasingul oferă flexibilitate și costuri lunare mai mici, ideal pentru cumpărătorii care preferă upgrade-uri, în timp ce împrumuturile se potrivesc celor care planifică o proprietate pe termen lung.
Mulți cumpărători de mașini din Albania presupun că, dacă nu pot plăti prețul integral în avans, pur și simplu nu pot cumpăra. Asta nu mai este valabil. Finanțarea vehiculelor, care înseamnă utilizarea unui împrumut bancar sau a unui leasing financiar pentru a răspândi costul unei mașini în timp, a devenit o opțiune principală în Albania pentru vehicule atât noi, cât și second-hand. Împrumuturile auto și leasingul financiar de la băncile mari sunt acum principalele rute pe care indivizii le folosesc pentru a se pune la volan fără a-și epuiza economiile. Acest ghid vă va explica cum funcționează finanțarea, ce cer bănci și cum să alegeți între un împrumut și un leasing.
Cuprins
- Cum funcționează finanțarea vehiculelor în Albania
- Împrumuturi auto vs. leasing financiar: Diferențe cheie
- Eligibilitate și aprobat: Cine poate obține finanțare pentru vehicule?
- Reguli, protecții și sfaturi pentru alegerea finanțării potrivite
- Perspectiva noastră: Ce pierd majoritatea cumpărătorilor despre finanțarea auto în Albania
- Găsiți următoarea mașină cu încredere
- Întrebări frecvente
Concluzii cheie
| Punct | Detalii |
|---|---|
| Două opțiuni principale de finanțare | Împrumuturile auto și leasingul financiar sunt principalele modalități de a finanța achiziția unui vehicul în Albania. |
| Eligibilitatea este strictă | Numai rezidenții albanezi cu venituri complet declarate sunt, de obicei, eligibili pentru finanțarea bancară. |
| Transparența este protejată | Băncile trebuie să dezvăluie toate costurile și ratele reale conform reglementărilor Băncii Albaniei. |
| Cunoașteți limitele împrumutului | Împrumuturile și sumele de leasing sunt limitate mai sus pentru mașinile noi decât pentru cele second-hand. |
| Comparați înainte de a semna | Întotdeauna comparați atât ofertele de împrumut, cât și cele de leasing pentru cost, flexibilitate și impact financiar personal. |
Cum funcționează finanțarea vehiculelor în Albania
Finanțarea vehiculelor înseamnă pur și simplu că o bancă sau o companie de leasing plătește pentru mașina dumneavoastră, iar dumneavoastră le returnați banii în rate lunare pe o perioadă convenită. Obțineți mașina acum. Plătiți în timp. Este un concept simplu, dar detaliile contează foarte mult.
În Albania, cele două căi principale de finanțare sunt împrumuturile auto și leasingul financiar. Intesa Sanpaolo Bank Albania și Raiffeisen Bank Albania sunt printre principalii furnizori care oferă ambele produse pentru vehicule noi și second-hand. Alte bănci comerciale participă de asemenea, dar aceste două domină piața. Pentru a pune scala în perspectivă, Raiffeisen Leasing a finanțat 26.33M EUR în 2024, vehiculele reprezentând 89% din acel portofoliu. Asta nu este un produs de nișă. Este o piață matură.
Iată o privire rapidă asupra limitelor cheie de finanțare pe care le veți întâlni:
| Tip vehicul | Suma maximă a împrumutului (LEK) | Suma maximă a împrumutului (EUR) |
|---|---|---|
| Mașină nouă (de la dealer) | 6,000,000 LEK | 40,000 EUR |
| Mașină second-hand | 2,800,000 LEK | 20,000 EUR |
Beneficiile finanțării depășesc simpla răspândire a plăților. Puteți cumpăra un vehicul mai bun mai devreme, păstrați lichiditatea pentru urgențe și adesea puteți include asigurarea în costul lunar. Leasingul, în special, nu necesită o plată inițială mare în multe cazuri.
Procesul general de aplicare arată astfel:
- Trimiteți aplicația la bancă sau online
- Furnizați documentația veniturilor și dovada rezidenței
- Banca evaluează solvabilitatea dumneavoastră
- Aprobarea este emisă cu o sumă specifică a împrumutului și o rată
- Fondurile sunt eliberate dealerului sau vânzătorului
Înainte de a începe să căutați mașini, citiți ghidul complet pentru cumpărarea unei mașini de la CarPulse pentru a înțelege întregul proces de achiziție. Dacă luați în considerare o marcă specifică, ghidul cumpărarea Fiat în Albania este un punct de plecare solid pentru cercetarea specifică mărcii.
Sfatură profesională: Obțineți pre-aprobat pentru finanțare înainte de a începe cumpărăturile. Cunoașterea plafonului bugetar face negocierile mai rapide și elimină stresul de a determina accesibilitatea în mijlocul căutării.
Împrumuturi auto vs. leasing financiar: Diferențe cheie
Alegerea între un împrumut și leasing influențează întreaga experiență de finanțare auto, de la cât plătiți în avans până la cine deține legal vehiculul în timp ce îl conduceți.
Cu un împrumut auto, dețineți mașina din prima zi. Banca vă împrumută bani, cumpărați mașina, iar mașina în sine servește ca garanție. Dacă încetați să plătiți, banca o poate recupera. Dar legal și practic, este vehiculul dumneavoastră.
Cu leasingul financiar, banca sau compania de leasing deține mașina pe toată durata contractului. Plătiți lunar pentru a o folosi. La sfârșitul perioadei de leasing, aveți de obicei opțiunea de a cumpăra mașina la o valoare reziduală. Leasingul oferă lichiditate, costuri fixe și o opțiune de cumpărare viitoare, motiv pentru care atrage cumpărătorii care doresc predictibilitate fără un angajament mare de numerar.
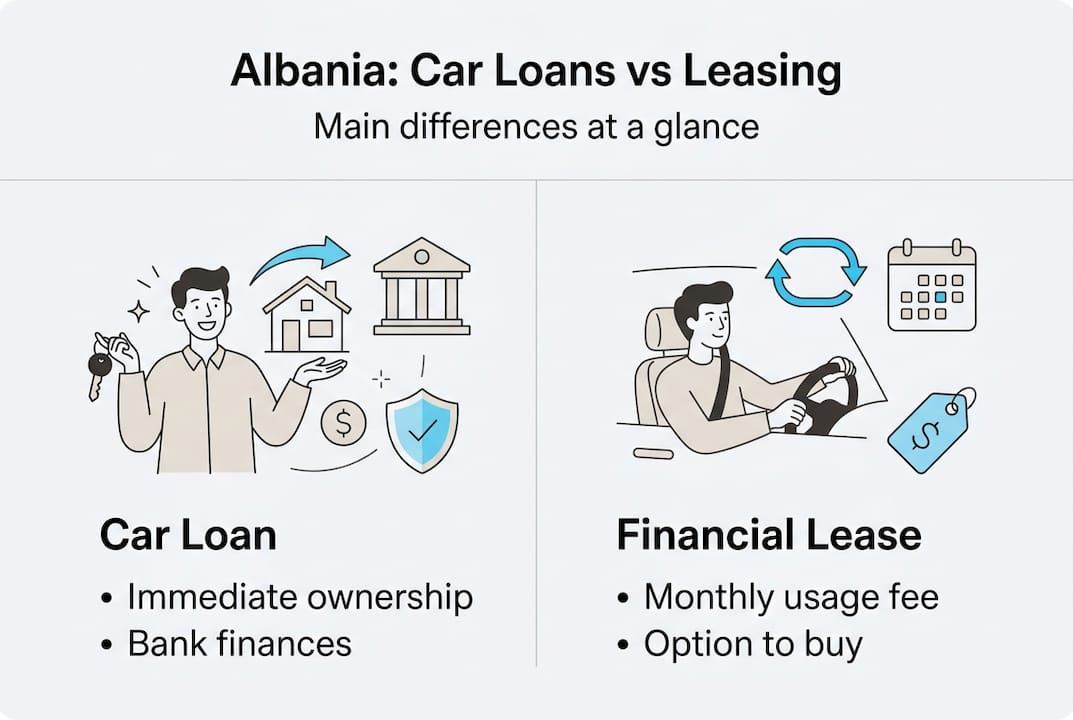
Iată o comparație față în față:
| Caracteristică | Împrumut auto | Leasing financiar |
|---|---|---|
| Proprietate | Al dumneavoastră din prima zi | Al băncii până la cumpărare |
| Cost inițial | De obicei, se cere o plată inițială | Adesea mai mică sau niciuna |
| Plăți lunare | De obicei, mai mari | Adesea mai mici |
| Flexibilitate | Mai puțin flexibil pentru upgrade-uri | Mai ușor de schimbat mașinile |
| Asigurare | Opțional (dar recomandat) | Adesea inclusă sau necesară |
| Cel mai bine pentru | Proprietarii pe termen lung | Cei care fac upgrade-uri frecvent |
Câteva considerații cheie atunci când decideți:
- Cât timp plănuiți să păstrați mașina?
- Doriți să o vindeți privat în câțiva ani?
- Este costul lunar predictibil mai important decât proprietatea?
- Puteți face o plată inițială sau trebuie să păstrați numerarul?
Pentru o privire mai largă asupra ceea ce este disponibil pe piața albaneză, răsfoiți mașinile de vânzare în Albania pentru a înțelege intervalele de preț înainte de a vă angaja într-o structură de finanțare. Și dacă doriți mai multe detalii despre decizia de achiziție în sine, resursa de sfaturi pentru cumpărarea unei mașini acoperă întreaga imagine.
Sfatură profesională: Leasingul tinde să funcționeze cel mai bine pentru cumpărătorii care doresc costuri lunare mai mici și libertatea de a face upgrade la fiecare câțiva ani. Dacă plănuiți să păstrați mașina timp de un deceniu, un împrumut are de obicei mai mult sens financiar.
Eligibilitate și aprobat: Cine poate obține finanțare pentru vehicule?
Alegerea între un împrumut și un leasing este importantă, dar a fi eligibil este esențial înainte de a putea face următorul pas. Băncile albaneze sunt specifice în ceea ce privește cine se califică, iar înțelegerea criteriilor din timp vă economisește timp.
Ceritele de eligibilitate de bază includ rezidența albaneză, venituri regulate care sunt 100% declarate și venituri primite prin sistemul bancar (nu în numerar). Băncile analizează de asemenea istoricul dumneavoastră de credit, obligațiile de datorie existente și tipul de vehicul pe care îl finanțați.
Procesul de aprobat pas cu pas funcționează de obicei astfel:
- Aplicație inițială: Trimiteți detaliile personale, documentele de venit și informațiile despre vehicul la bancă
- Evaluarea creditului: Banca revizuiește istoricul dumneavoastră financiar și calculează raportul de serviciu al datoriei
- Evaluarea vehiculului: Pentru mașinile second-hand, banca poate solicita o evaluare pentru a confirma valoarea de piață a vehiculului
- Emisiunea ofertei: Dacă sunteți aprobat, primiți o ofertă formală cu rata dobânzii, termenul și plata lunară
- Semnarea contractului: Semnați acordul de împrumut sau leasing și fondurile sunt eliberate
- Înregistrarea vehiculului: Mașina este înregistrată, cu banca notată ca titular de drept (pentru împrumuturi) sau proprietar (pentru leasing)
Cadru de supraveghere al Băncii Albaniei impune limite de raport de serviciu al datoriei pentru a preveni supraîndatorarea, în special pentru împrumutătorii la prima cerere. Aceasta înseamnă că, chiar dacă o bancă dorește să vă împrumute mai mult, reglementările limitează cât din venitul dumneavoastră poate merge către rambursarea datoriei.
„Băncile sunt obligate să efectueze o analiză financiară amănunțită a împrumutătorilor pentru a asigura capacitatea de rambursare a împrumutului și a preveni supraîndatorarea, în conformitate cu standardele de supraveghere ale Băncii Albaniei.”
Dacă sunteți respins, de obicei este din cauza veniturilor nedeclarate, a unei sarcini de datorie existente care atinge plafonul reglementar sau a unui vehicul care nu îndeplinește criteriile de garanție ale băncii. În aceste cazuri, reducerea datoriilor existente sau creșterea veniturilor declarate înainte de a reaplica este cea mai practică cale de urmat. Dacă luați în considerare o mașină compactă, cum ar fi ghidul de cumpărare Audi A1, verificați dacă prețul vehiculului se încadrează în limitele de finanțare pentru mașinile second-hand.
Reguli, protecții și sfaturi pentru alegerea finanțării potrivite
Odată ce sunteți sigur că vă calificați, este esențial să înțelegeți drepturile dumneavoastră înainte de a semna orice acord de împrumut sau leasing. Reglementările bancare albaneze oferă protecții reale, iar cunoașterea acestora vă ajută să negociați dintr-o poziție de forță.
Banca Albaniei cere transparență în toate marketingurile și împrumuturile bancare. Aceasta înseamnă că băncile trebuie să dezvăluie rata efectivă a dobânzii (numită și APR, sau Rata Anuală a Procentului) și costul total al împrumutului, nu doar rata de bază. Dacă o bancă vă arată doar rata nominală, cereți detaliile complete ale APR.
Protecții cheie pe care le aveți ca împrumutător:
- Băncile trebuie să dezvăluie toate comisioanele, taxele și suma totală de rambursare înainte de a semna
- Materialele de marketing nu pot fi înșelătoare în legătură cu ratele sau termenii
- Limitele raportului de serviciu al datoriei împiedică băncile să vă împrumute mai mult decât puteți rambursa în mod realist
- Aveți dreptul de a primi o fișă de informații standardizată înainte de a semna
- Opțiunile de rambursare anticipată trebuie să fie clar explicate
Sectoul de finanțare a vehiculelor din Albania crește rapid. Portofoliul de leasing auto al Raiffeisen a crescut cu 7.4% de la an la an în 2024, semnalând o cerere puternică și o competiție în creștere între creditori. Mai multă competiție în general înseamnă condiții mai bune pentru împrumutători care compară.
Semne de alarmă de urmărit în contracte:
- Rate de dobândă variabile fără plafon
- Comisioane de administrare ascunse care nu sunt menționate dinainte
- Penalități pentru rambursarea anticipată care par disproporționate
- Termeni neclari în legătură cu obligațiile de asigurare în acordurile de leasing
Dacă sunteți curios despre cum tendințele de finanțare se leagă de tipurile mai noi de vehicule, articolul tendințelor de cumpărare a vehiculelor electrice în Albania arată cum vehiculele electrice schimbă comportamentul cumpărătorilor și tiparele de finanțare. De asemenea, puteți revizui reglementările privind împrumuturile consumatorilor direct de la Banca Albaniei pentru a înțelege toate drepturile dumneavoastră.
Sfatură profesională: Întotdeauna comparați APR-ul între cel puțin două sau trei bănci, nu doar plata lunară. O plată lunară mai mică poate însemna uneori un termen mai lung și o dobândă semnificativ mai mare plătită în total.
Perspectiva noastră: Ce pierd majoritatea cumpărătorilor despre finanțarea auto în Albania
Cei mai mulți cumpărători de mașini din Albania intră într-o bancă concentrându-se pe un singur număr: plata lunară. Asta este de înțeles. Dar este și locul unde se întâmplă cele mai multe greșeli de finanțare.
Plata lunară nu vă spune aproape nimic despre costul real al ofertei. Nu vă spune cât veți plăti în total în dobândă, dacă asigurarea dumneavoastră este inclusă sau separată, sau dacă sunteți blocat într-un contract care nu se potrivește vieții dumneavoastră în doi ani.
Iată părerea noastră sinceră: leasingul face adesea mai mult sens practic pentru cumpărătorii care apreciază flexibilitatea sau se așteaptă ca situația lor să se schimbe. Beneficiul lichidității este real. Păstrarea numerarului disponibil contează mai mult decât își dau seama cei mai mulți cumpărători, în special în mediul economic din Albania, unde venitul poate fluctua.
Asta spus, împrumuturile au un avantaj real pentru cumpărătorii care doresc proprietate pe termen lung și plănuiesc să păstreze mașina mult după termenul împrumutului. Cheia este să potriviți produsul cu planul dumneavoastră de viață real, nu doar cu bugetul lunar actual.
Înainte de a semna ceva, folosiți ghidul detaliat pentru cumpărarea unei mașini de la CarPulse pentru a vă planifica întreaga decizie de achiziție.
Sfatură profesională: Gândiți-vă la trei până la cinci ani în avans. Dacă există vreo șansă să doriți o mașină diferită înainte de a plăti împrumutul, leasingul vă oferă o ieșire mai curată.
Găsiți următoarea mașină cu încredere
Acum că înțelegeți cum funcționează finanțarea vehiculelor în Albania, ce cer bănci și cum să comparați împrumuturile cu leasingul, sunteți pregătit să luați o decizie cu adevărat informată. Cunoașterea este utilă doar atunci când acționați asupra ei.

CarPulse este piața dedicată de mașini din Albania, unde puteți răsfoi sute de anunțuri de vehicule noi și second-hand filtrate după preț, marcă, model, an, kilometraj și tip de combustibil. Indiferent dacă finanțați printr-un împrumut bancar sau un leasing, cunoașterea detaliilor exacte ale vehiculului contează. Anunțurile bazate pe VIN de la CarPulse vă oferă informații precise și verificate despre fiecare mașină. Aflați mai multe despre cum funcționează platforma vizitând despre CarPulse și începeți căutarea cu încrederea care vine din a fi complet informat.
Întrebări frecvente
Ce tipuri de finanțare a vehiculelor sunt disponibile în Albania?
Tipurile principale de finanțare sunt împrumuturile auto și leasingul financiar, ambele oferite de băncile mari albaneze pentru vehicule noi și second-hand. Fiecare are structuri diferite de proprietate și profile de costuri.
Ce documente am nevoie pentru a aplica pentru un împrumut auto sau leasing?
De obicei, veți avea nevoie de dovada rezidenței albaneze, documentația veniturilor declarate, verificarea angajării și un extras de cont bancar. Cerințele Intesa Sanpaolo specifică faptul că venitul trebuie să fie 100% declarat și primit prin sistemul bancar.
Există protecții pentru împrumutătorii de finanțare auto în Albania?
Da. Banca Albaniei impune limite de raport de serviciu al datoriei și cere băncilor să efectueze o analiză financiară completă înainte de a aproba împrumuturile, protejând împrumutătorii de datoriile excesive și asigurând marketingul transparent.
Care sunt limitele împrumutului pentru mașini noi vs. second-hand?
Pentru mașinile noi achiziționate de la dealeri, finanțarea ajunge până la 6,000,000 LEK sau 40,000 EUR. Mașinile second-hand sunt finanțate până la 2,800,000 LEK sau 20,000 EUR.
Pot non-rezidenții sau lucrătorii nedeclarați să aplice pentru finanțarea vehiculelor în Albania?
Nu. Eligibilitatea necesită rezidență albaneză și venituri regulate care sunt complet declarate și plătite prin sistemul bancar. Veniturile nedeclarate sau doar în numerar descalifică solicitanții la majoritatea băncilor.