
Ghiduri
Asigurarea Auto în Albania: Tipuri de Acoperire și Costuri
Asigurarea auto în Albania: Tipuri de acoperire și costurile acestora
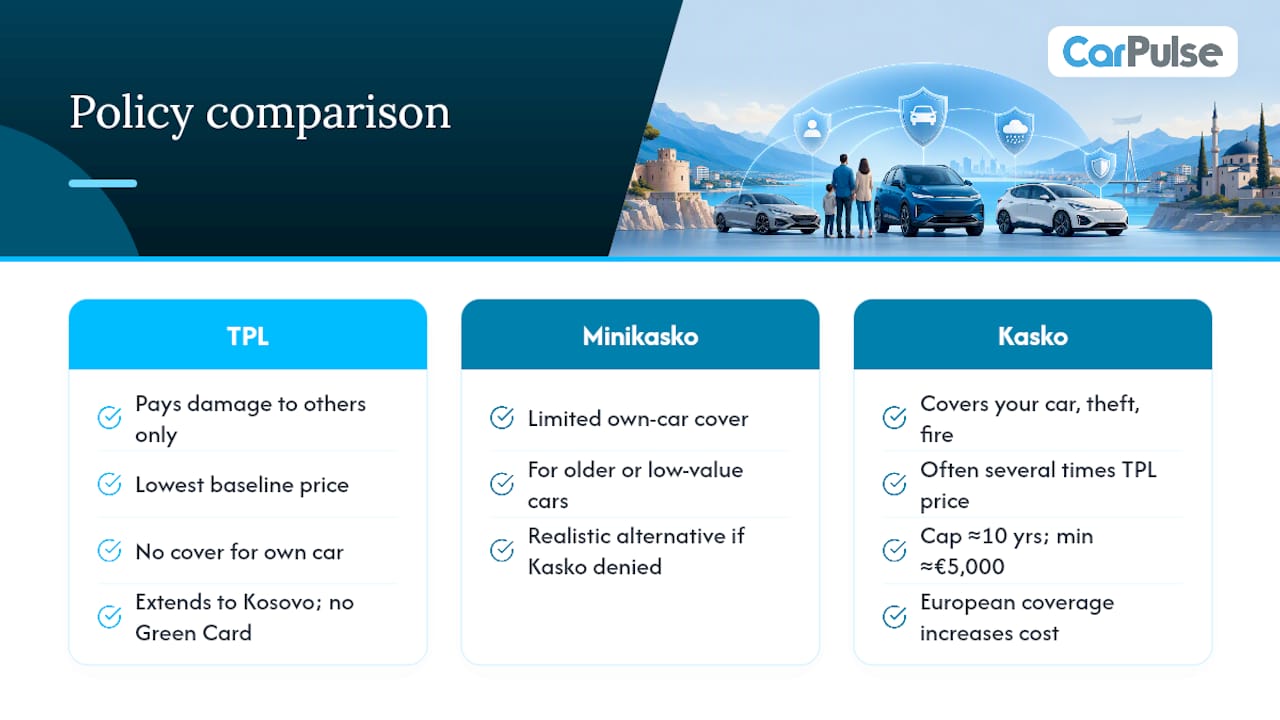
Fiecare vehicul înregistrat în Albania are nevoie de asigurare TPL (responsabilitate civilă) conform legii, în timp ce Kasko și Minikasko rămân opțiuni opționale care protejează propria mașină. Asigurarea auto costuri Albania depinde în principal de cinci factori: puterea motorului mașinii, vârsta și istoricul de conducere, orașul în care ești înregistrat, valoarea de piață a vehiculului și dacă adaugi extra precum asistență rutieră sau acoperire europeană. O poliță TPL de bază pentru o mașină mică dintr-un oraș costă puțin; o poliță Kasko completă pentru un vehicul mai nou costă de câteva ori mai mult.
Înainte să faci orice altceva:
- Verifică data de expirare a poliței tale curente. Poți cumpăra o reînnoire cu până la 15 zile înainte de expirare, fără a fi necesară o pauză.
- Cumpără TPL online printr-un asigurător sau aplicație dacă mașina ta este înregistrată în Albania. Este obligatorie indiferent de cât de des conduci.
- Consideră Kasko doar dacă mașina ta îndeplinește criteriile de valoare și vârstă cerute de asigurători. În caz contrar, Minikasko se potrivește de obicei mai bine.
Puncte cheie
TPL este obligatorie și acoperă doar terții, în timp ce Kasko și Minikasko sunt opțiuni opționale care protejează vehiculul tău și vin cu limite reale de eligibilitate.
| Punct | Detalii |
|---|---|
| TPL este non-negociabil | Fiecare mașină înregistrată în Albania are nevoie de ea conform legii; conducerea fără ea riscă amenzi și confiscarea vehiculului. |
| Kasko are eligibilitate strictă | Asigurătorii cer adesea o valoare de piață aproape de 5.000 € și o vârstă a vehiculului de aproximativ 10 ani. |
| Minikasko umple golul | Se potrivește mașinilor mai vechi sau cu o valoare mai mică care nu se califică pentru acoperirea Kasko completă. |
| Reînnoiește cu până la 15 zile înainte | Cumpărarea unei polițe de înlocuire înainte de expirare evită orice pauză de acoperire. |
| Cumpărarea digitală accelerează lucrurile | Aplicațiile oferă acum achiziția instantanee a TPL cu planuri de rată, unele cu 0% dobândă. |
Cuprins
- Ce este TPL și de ce este obligatorie
- Kasko și Minikasko: Ce adaugă dincolo de minim
- Cum calculează asigurătorii prima ta
- Conducerea în străinătate: Cardul verde și regulile de asigurare la frontieră
- Unde și cum să cumperi asigurare auto în Albania
- Ce să faci după un accident
- Cum să alegi polița potrivită fără a plăti în plus
- Întrebări frecvente
- Surse
Ce este TPL și de ce este obligatorie
TPL înseamnă responsabilitate civilă, și este singurul tip de asigurare pe care legea albaneză îl cere efectiv. Acesta plătește pentru daunele pe care le cauzezi altor persoane, în trei categorii: daune materiale aduse vehiculului sau proprietății lor, vătămări corporale și pierderi pecuniare (venituri pierdute, facturi medicale legate direct de accident). Nu plătește niciun ban pentru propria ta mașină.
Polițele sunt valabile pentru un an și acoperă de obicei Albania împreună cu Kosovo, deoarece cele două țări împărtășesc o zonă comună de asigurare pentru TPL intern. Acesta este un detaliu pe care mulți șoferi îl pierd atunci când presupun că polița se oprește la granița albaneză.
Sari peste asta și consecințele sunt imediate. Conducerea fără TPL valid este o încălcare legală care atrage amenzi și poate însemna că mașina ta este confiscată la un punct de control. Asigurătorii autorizați să vândă TPL în Albania includ SIGAL UNIQA, SIGMA (VIG) și alții care operează sub cadrul de asigurare al țării, așa că a face cumpărături printre companiile înregistrate este simplu.
Câteva numere demne de știut:
- Limitele de despăgubire TPL sunt stabilite în Lekë și variază în funcție de asigurător și nivelul poliței, acoperind vătămările corporale, daunele materiale și pierderile pecuniare separat.
- Adăugările precum asistența rutieră AutoSOS și extensiile teritoriale europene sunt vândute de obicei împreună cu polița TPL de bază, nu sunt incluse automat.
- Termenul standard este de un an; nu există un produs TPL lunar pe piața albaneză așa cum oferă unele țări.
Sfaturi utile: Setează un memento în calendar cu 20 de zile înainte ca TPL-ul tău să expire. Asta îți oferă un tampon pentru a compara prețurile fără a risca o pauză de acoperire în ziua efectivă a expirării.
Kasko și Minikasko: Ce adaugă dincolo de minim
TPL protejează alte persoane. Kasko și Minikasko protejează mașina ta și funcționează foarte diferit una de cealaltă.
Kasko complet acoperă vehiculul tău pentru daunele cauzate de accidente, indiferent de vină, plus de obicei furtul, incendiul și vandalismul, în funcție de termenii poliței. Este cel mai apropiat lucru de o acoperire cuprinzătoare pe piața albaneză. Minikasko este o versiune redusă, acoperind de obicei un set mai restrâns de riscuri (de obicei furtul și tipuri specifice de daune) la o primă mai mică, cu o despăgubire limitată.
Problema cu Kasko complet este eligibilitatea. Cei mai mulți asigurători nu vor emite o poliță Kasko decât dacă mașina îndeplinește o valoare minimă de piață, adesea în jur de 5.000 €, și se încadrează într-un interval de vârstă de aproximativ 10 ani. Dacă conduci o mașină mai veche, Kasko poate să nu îți fie oferit, indiferent de cât de mult ai fi dispus să plătești.
Aici este exact locul unde Minikasko își câștigă locul. Este construit pentru mașini care nu îndeplinesc standardele Kasko, sau pentru proprietari care doresc o anumită protecție fără prima mai mare. Unele produse Minikasko limitează despăgubirile la niveluri precum 1.000.000 Lekë, un plafon pe care merită să-l verifici înainte de a presupune că ești complet acoperit.
- Kasko complet: protecție mai largă, independentă de vină, eligibilitate strictă.
- Minikasko: protecție parțială, costuri mai mici, mai puține restricții privind vârsta sau valoarea vehiculului.
- Ambele exclud uzura generală, defecțiuni mecanice și adesea daunele cauzate de conducerea sub influența alcoolului.
Sfaturi utile: Nu cumpăra Kasko complet doar pentru că pare mai sigur. Dacă mașina ta are mai mult de 10 ani sau valorează sub aproximativ 5.000 €, asigurătorii pot refuza oricum, așa că Minikasko este opțiunea realistă și adesea cea mai inteligentă din punct de vedere financiar.
Cum calculează asigurătorii prima ta
Prețul tău nu este un număr fix extras dintr-un tabel. Asigurătorii cântăresc mai mulți factori, iar înțelegerea lor îți permite să negociezi sau să faci cumpărături mai inteligent în loc să accepți prima ofertă.
Principalele variabile care influențează prima ta:
- Dimensiunea și puterea motorului. Motoarele mai mari înseamnă statistic daune mai mari, așa că TPL și Kasko se scalează atât cu puterea, cât și cu cilindreea.
- Vârsta și experiența șoferului. Șoferii mai tineri, în special cei sub 25 de ani, tind să plătească mai mult la aproape fiecare asigurător.
- Istoricul de daune. Un istoric curat obține un discount pentru fără daune; accidentele recente îți cresc prețul de reînnoire.
- Valoarea și vârsta vehiculului. Acest lucru contează cel mai mult pentru Kasko, unde plafonul de despăgubire este legat de ceea ce valorează efectiv mașina.
- Orașul sau regiunea. Zonele urbane precum Tirana au trafic mai dens și rate mai mari de accidente, ceea ce asigurătorii iau în calcul la stabilirea prețurilor.
- Teritoriul și adăugările. Extinderea acoperirii în Europa, adăugarea asistenței rutiere sau scăderea deductibilului cresc toate prețul de bază.
Deductibilele funcționează așa cum te-ai aștepta: alege un deductibil mai mare și prima ta scade, dar plătești mai mult din buzunar dacă depui efectiv o cerere de despăgubire. Este un adevărat compromis, nu o formalitate pe hârtie.
Pentru o estimare generală, o mașină mică dintr-un oraș cu o poliță TPL de bază se află la capătul inferior al spectrului de costuri, în timp ce un vehicul mai nou, cu o valoare mai mare, care are Kasko complet cu extensie europeană și asistență rutieră poate costa de câteva ori mai mult decât acel minim. Costurile totale de proprietate a vehiculului în Albania includ asigurarea alături de combustibil, întreținere și taxe, așa că este util să planifici prima ca un singur element într-un buget anual mai mare, mai degrabă decât în izolare.
Dacă asiguri o mașină pe care tocmai ai cumpărat-o, verificarea obiceiurilor esențiale de întreținere pentru drumurile albaneze alături de cumpărarea asigurării tinde să prindă probleme mici înainte de a deveni cereri costisitoare.
Conducerea în străinătate: Cardul verde și regulile de asigurare la frontieră
TPL-ul albanez nu te urmează automat peste fiecare frontieră. Două documente acoperă golul: Karton Jeshil (Cardul Verde) și Polica Kufitare (polița de frontieră).
Dacă ești un șofer albanez care se îndreaptă în străinătate, ai nevoie de Karton Jeshil pentru a garanta acoperirea responsabilității civile în țările pe care le vizitezi. Fără el, conduci neasigurat în momentul în care treci într-o țară care îl cere. În direcția opusă, mașinile cu numere străine care intră în Albania au nevoie de o Polica Kufitare, o poliță de frontieră care îndeplinește același rol pentru vizitatori.
Opțiunile de valabilitate pentru polițele de frontieră variază de obicei de la călătorii scurte la un an întreg:
- 15 zile pentru o călătorie rapidă transfrontalieră sau de tranzit.
- 30 până la 90 de zile pentru călătorii extinse sau vizite sezoniere.
- Până la 1 an pentru șoferii care traversează frecvent frontierele.
Înainte de a călători, parcurge această listă de verificare:
- Confirmă că Karton Jeshil este valabil pentru fiecare țară pe ruta ta, nu doar pentru destinația finală.
- Poartă-ți înregistrarea vehiculului, ID-ul național sau pașaportul și documentul fizic al Cardului Verde.
- Cumpără acoperirea de frontieră cu câteva zile înainte de călătorie, mai degrabă decât la trecerea frontierei, deoarece cozile și întârzierile de documente sunt comune la punctele de control aglomerate.
Unde și cum să cumperi asigurare auto în Albania
Ai trei căi practice pentru a cumpăra acoperire: birouri ale asigurătorilor, agenți sau brokeri autorizați și canale digitale prin aplicații bancare sau fintech. Toate trei vând aceleași produse de bază, TPL, Kasko și Minikasko, dar experiența diferă foarte mult.
Intrarea într-un birou al asigurătorului funcționează în continuare bine dacă vrei pe cineva care să-ți explice termenii față în față. Agenții și brokerii pot fi utili pentru a compara mai mulți asigurători deodată, în loc să vizitezi fiecare în parte. Dar cumpărarea digitală a schimbat cu adevărat procesul pentru mulți șoferi. Raportările locale notează că experiența de cumpărare a asigurării în Albania s-a schimbat de la o povară de documente la ceva mult mai convenabil, condusă în mare parte de aplicații mobile.
Fluxul tipic de cumpărare arată astfel:
- Adună-ți înregistrarea vehiculului, ID-ul și numărul poliței curente dacă reînnoiești.
- Obține o ofertă, fie în persoană, printr-un broker sau printr-o aplicație.
- Alege nivelul de acoperire și orice adăugiri (asistență rutieră, extensie europeană).
- Plătește, fie în întregime, fie printr-un plan de rate.
- Primește polița ta, adesea ca PDF instantaneu prin canale digitale, sau pe hârtie dacă a fost cumpărată la un birou fizic.
La plată, aplicații precum Myiute permit acum șoferilor să cumpere TPL și să împartă costul în 4 rate fără dobândă, ceea ce contează dacă preferi să nu plătești un an întreg în avans. Această opțiune de rată a ajutat de asemenea la reducerea pauzelor accidentale, deoarece reînnoirea digitală durează câteva minute în loc de o vizită la un birou.
Sfaturi utile: Dacă tocmai ai cumpărat o mașină second-hand printr-o platformă precum CarPulse, asigur-o înainte de a o conduce acasă, nu după. O pauză de chiar o zi fără TPL este o încălcare legală, iar dealerii nu vor acoperi acest risc pentru tine.
Ce să faci după un accident
Minutele imediat după un accident decid cât de ușor va decurge cererea ta mai târziu. Rămâi calm și parcurge acest lucru în ordine:
- Verifică mai întâi dacă sunt răniți. Sună la serviciile de urgență dacă cineva este rănit, fără excepții.
- Mută vehiculele din trafic dacă este sigur să faci asta și aprinde luminile de avarie.
- Schimbă detalii cu celălalt șofer: nume, numărul de înmatriculare, asigurătorul și numărul poliței.
- Fotografiază scena, daunele și poziția ambelor vehicule înainte să se miște ceva.
- Sună poliția pentru orice lucru mai mult decât zgârieturi minore, deoarece un raport de poliție devine adesea documentația necesară pentru cererea ta.
Odată ce ești în siguranță, notifică-ți asigurătorul cât mai curând posibil. De obicei, vei avea nevoie de:
- Raportul de poliție (dacă a fost întocmit unul).
- Fotografii ale daunelor și ale scenei accidentului.
- Numărul poliței tale și ID-ul.
- Detaliile de asigurare ale celuilalt șofer.
Timpii de răspuns și de plată variază în funcție de asigurător și complexitatea cererii, dar cererile TPL simple tind să se miște mai repede decât cererile Kasko contestate care implică întrebări de vină. Un lucru demn de protejat: depunerea cererilor mici poate reduce discountul pentru fără daune în timp, așa că cântărește dacă o reparație minoră merită să fie gestionată din buzunar în comparație cu depunerea prin asigurare, mai ales dacă deductibilul tău ar consuma cea mai mare parte a despăgubirii oricum.
Cum să alegi polița potrivită fără a plăti în plus
Potrivirea acoperirii cu situația ta reală, mai degrabă decât cumpărarea a ceea ce îți impune un agent, economisește bani reali. Lucrează prin aceasta înainte de a semna ceva:
- Listează cum folosești efectiv mașina: conducere zilnică în oraș, călătorii ocazionale lungi sau călătorii regulate în străinătate.
- Verifică dacă mașina ta se califică pentru Kasko complet sau dacă Minikasko este opțiunea realistă.
- Verifică limitele teritoriale. Polița acoperă doar Albania, sau Albania și Europa?
- Confirmă suma deductibilului și cum afectează o despăgubire reală.
- Întreabă despre rețeaua de cereri. Are asigurătorul parteneri de reparații aproape de tine, sau vei fi trimis peste oraș?
Când vorbești cu un asigurător sau agent, întreabă direct:
- Care este limita exactă de despăgubire pentru vătămări corporale, daune materiale și pierderi pecuniare?
- Ce este exclus specific? Cere lista de excluderi, nu un rezumat.
- Cum funcționează procesul de cerere de la început până la sfârșit, și care este termenul tipic de plată?
Fii atent la câteva semne de alarmă: limbaj vag de excludere pe care nimeni nu îl poate explica clar, promisiuni de cereri rapide fără parteneri de reparație locali numiți și prime care par suspect de mici în comparație cu competitorii care oferă același nivel de acoperire. Dacă o ofertă pare prea bună, de obicei este, iar deficitul apare mai târziu în litera mică.
De ce există acest ghid
Cumpărarea primei mele polițe în Albania a însemnat să stau prin jargon pe care nu-l înțelegeam pe deplin, și am construit acest ghid pentru a-i scuti pe ceilalți șoferi de asta. Carpulse deja conectează cumpărătorii, vânzătorii și dealeri din întreaga țară, așa că a ghida cititorii prin următorul pas, asigurarea mașinii pe care tocmai au cumpărat-o sau vândut-o, a părut o extensie naturală a acelei lucrări.
Întrebări frecvente
Ce costă asigurarea auto în Albania?
Costul depinde de tipul de acoperire, puterea vehiculului, vârsta șoferului, istoricul cererilor și oraș. O poliță TPL de bază pentru o mașină mică se află la capătul inferior; Kasko complet pentru un vehicul mai nou, cu o valoare mai mare, cu acoperire europeană costă considerabil mai mult, adesea de câteva ori prețul de bază TPL.
Este TPL aceeași cu asigurarea auto completă?
Nu. TPL plătește doar pentru daunele pe care le cauzezi altor persoane sau proprietății lor. Nu plătește nimic pentru repararea propriei tale mașini după un accident, furt sau incendiu, ceea ce este rolul Kasko sau Minikasko.
Pot asigura o mașină veche second-hand cu Kasko?
De obicei, nu. Cei mai mulți asigurători limitează eligibilitatea Kasko la o vârstă a vehiculului de aproximativ 10 ani și o valoare minimă de piață aproape de 5.000 €. Dacă mașina ta se află în afara acestor limite, Minikasko este de obicei alternativa realistă.
Am nevoie de un Card Verde pentru a conduce în Kosovo?
Polițele TPL interne din Albania se extind de obicei în Kosovo fără un Card Verde separat, deoarece cele două piețe împărtășesc acea zonă de acoperire. Verifică termenii specifici ai poliței tale pentru a confirma, deoarece detaliile acoperirii variază în funcție de asigurător.
Ce se întâmplă dacă conduc fără TPL valid?
Îți încalci legea albaneză, ceea ce poate însemna amenzi și confiscarea vehiculului la un punct de control. De asemenea, înseamnă că ești personal responsabil pentru orice daune cauzate, fără ca vreun asigurător să acopere costul.
Pot plăti asigurarea auto în rate în Albania?
Da. Mai multe canale digitale, inclusiv aplicații bancare și fintech, oferă acum planuri de rate, unele cu 0% dobândă pe patru plăți, făcând costul anual mai ușor de gestionat fără a plăti întreaga primă în avans.
Acest articol este informație generală, nu un substitut pentru sfaturi de la un consultant financiar calificat. Consultă un profesionist financiar calificat despre circumstanțele tale înainte de a acționa pe baza a ceea ce găsești aici.
Surse
- iute – Siguracioni i makinës (aplicația Myiute și opțiuni de rate)
- Albsig – Kasko sau Kasko complet: ce să alegi?
- SIGAL – Prețuri online pentru asigurări auto și adăugiri
- SIGMA VIG – Produse de asigurare auto (TPL & transfrontalier)