
Ghiduri
Leasingul Modern pentru Mașini: Ghidul Tău 2026
Leasingul Auto Modern Explicat: Ghidul Tău pentru 2026
TL;DR:
- Leasingul auto modern permite conducerea unui vehicul nou pentru o perioadă fixă fără a deține proprietatea. Oferă plăți lunare mai mici, dar nu construiește capital, fiind ideal pentru șoferii pe termen scurt. Achiziționarea rămâne mai rentabilă în timp, mai ales pentru șoferii care parcurg mulți kilometri și care conduc pe termen lung.
Leasingul auto modern este un acord financiar care îți permite să conduci un vehicul nou pentru o perioadă stabilită fără a-l deține. Plătești lunar pentru porțiunea din valoarea mașinii pe care o folosești, nu pentru prețul total de achiziție. Contractele de leasing durează de obicei între 24 și 39 de luni, cu limite anuale de kilometraj între 10,000 și 15,000 de mile. Mărci precum Toyota, BMW, Honda și Ford oferă toate programe de leasing prin rețelele lor de dealeri. Înțelegerea a ceea ce reprezintă leasingul auto modern înainte de a semna te scapă de surprize costisitoare la finalul contractului.
Ce este leasingul auto modern și cum sunt calculate plățile?
O plată de leasing acoperă trei lucruri: costul capitalizat, valoarea reziduală și factorul de bani. Costul capitalizat este prețul negociat al vehiculului. Valoarea reziduală este ceea ce se așteaptă ca mașina să valoreze la finalul leasingului. Factorul de bani este echivalentul leasingului pentru o rată a dobânzii, exprimat ca un mic număr zecimal, cum ar fi 0.00125.
Iată cum funcționează matematica în practică. Scazi valoarea reziduală din costul capitalizat pentru a obține deprecierea pe care o datorezi. Apoi adaugi taxa factorului de bani. Acea sumă combinată, împărțită la numărul de luni, produce plata ta lunară de bază. Plățile de leasing sunt cu 30–40% mai mici decât finanțarea aceluiași vehicul deoarece plătești doar pentru depreciere în timpul termenului de leasing, nu pentru prețul total al vehiculului.
Fii atent la majorările dealerului pe factorul de bani. Majorările pot costa între 1,500 și 2,500 de dolari pe un leasing de 36 de luni pentru un vehicul de 35,000 de dolari. Aceștia sunt bani pe care îi pierzi fără să îți dai seama, deoarece majorarea este îngropată într-un număr zecimal pe care majoritatea consumatorilor nu îl contestă niciodată.
Contractele vin, de asemenea, cu taxe inițiale la semnare, inclusiv o taxă de achiziție, înregistrare și prima plată. Aceste costuri îți cresc adevărata cheltuială din buzunar dincolo de rata lunară publicitară. Calculează întotdeauna costul total de plecare înainte de a compara ofertele.
Termeni cheie de leasing de știut înainte de a semna:
- Cost capitalizat: Prețul negociat al vehiculului. Cu cât este mai mic, cu atât este mai bine.
- Valoare reziduală: Valoarea estimată la finalul leasingului. O valoare reziduală mai mare înseamnă plăți mai mici.
- Factor de bani: Rata dobânzii leasingului. Înmulțește cu 2,400 pentru a converti într-o aproximare a APR-ului.
- Limită de kilometraj: De obicei, 10,000–15,000 mile pe an. Depășirile costă între 0.15 și 0.30 dolari pe milă.
- Politica de uzură: Contractele necesită întreținere, asigurare și taxe pe parcursul termenului.
Sfat Pro: Întreabă dealerul despre factorul de bani de bază înainte de a negocia. Dealerii nu sunt obligați să-l dezvăluie, dar îl poți verifica în raport cu ratele publicate de surse precum Edmunds. Negocierea costului capitalizat în jos cu 1,000 de dolari îți economisește mai mult de 27 de dolari pe lună pentru un leasing de 36 de luni.
Leasingul auto vs achiziția: care dintre ele costă de fapt mai puțin?
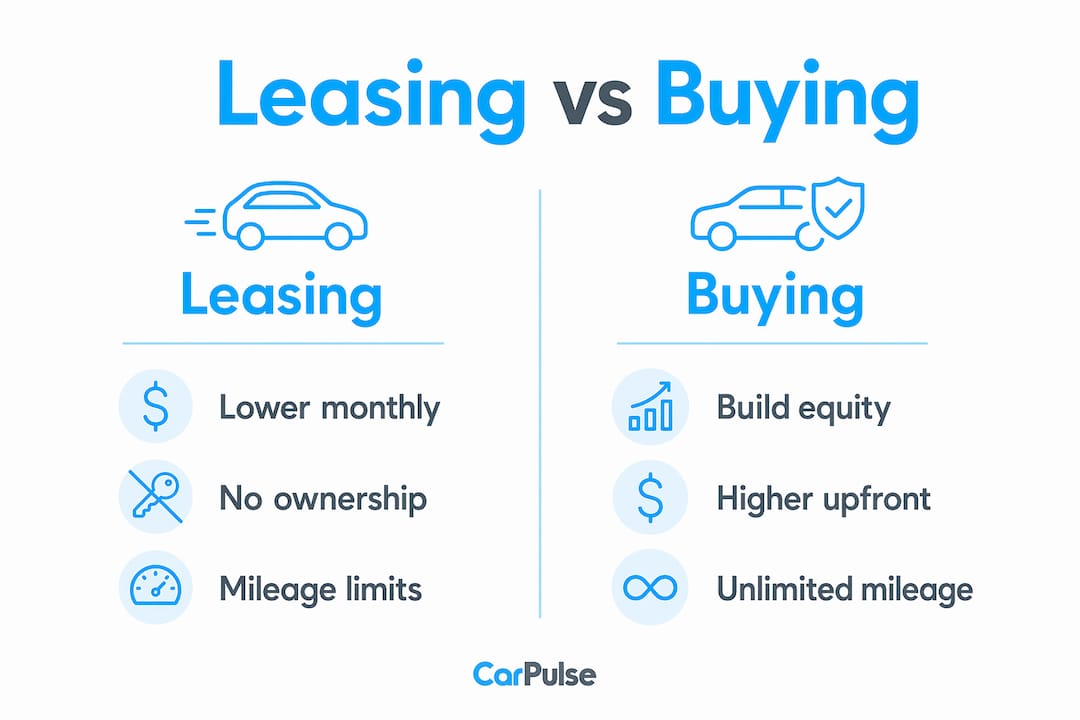
Răspunsul onest este că achiziția costă de obicei mai puțin pe termen lung. Leasingul unui Toyota RAV4 XLE de 35,000 de dolari pe parcursul a trei ani costă 21,583 de dolari, în timp ce achiziționarea aceluiași vehicul costă 17,532 de dolari după ce se ia în considerare capitalul. Această diferență există deoarece leasingul nu construiește niciun capital. Plătești pentru deprecierea rapidă și returnezi mașina fără nimic de arătat pentru asta.
Asta spus, comparațiile plăților lunare favorizează semnificativ leasingul. Plata mai mică este reală. Întrebarea este ce primești pentru ea.
| Categoria | Leasing | Achiziție |
|---|---|---|
| Plata lunară | Mai mică (30–40% mai puțin) | Mai mare |
| Capital construit | Niciunul | Da, crește în timp |
| Libertatea de kilometraj | Limitată (10,000–15,000/an) | Nelimitată |
| Riscul de reparații | Scăzut (sub garanție) | Mai mare după ce garanția se termină |
| Costul total pe 3 ani (exemplu) | 21,583 dolari | 17,532 dolari (după capital) |
| Flexibilitate la finalul termenului | Returnează, cumpără sau re-lease | Vinde sau păstrează |
Leasingul câștigă pe anumite avantaje specifice:
- Plăți lunare mai mici eliberează numerar pentru alte cheltuieli.
- Acoperire de garanție pe parcursul termenului de leasing înseamnă mai puține facturi de reparații surpriză.
- Mașină nouă la fiecare 2–3 ani îți oferă acces la cele mai recente tehnologii de siguranță, eficiență a combustibilului și sisteme de infotainment.
- Eviți neplăcerile vânzării unei mașini second-hand.
Achiziția câștigă atunci când conduci mult, planifici să păstrezi vehiculul mai mult de cinci ani sau vrei să construiești un activ. Mulți consumatori confundă plățile lunare mici cu economii totale, dar leasingurile nu construiesc capital. Practic, închiriezi curba de depreciere a mașinii. Asta este un schimb corect pentru unii șoferi și unul slab pentru alții.
Ce se întâmplă la finalul leasingului și ce costuri suplimentare ar trebui să te aștepți?
Când termenul tău de leasing se încheie, ai trei opțiuni. Poți returna mașina și pleca. Poți cumpăra vehiculul la valoarea reziduală predeterminată. Sau poți începe un nou leasing pe un model diferit. Cei mai mulți șoferi care se bucură de leasing trec direct într-un vehicul nou în acest moment.
Opțiunea de returnare pare simplă, dar implică un risc financiar real dacă nu ai gestionat contractul cu atenție. Taxele pentru kilometraj excesiv se acumulează rapid. Depășirea limitei tale cu 5,000 de mile pe parcursul unui leasing de trei ani costă între 750 și 1,500 de dolari la 0.15–0.30 dolari pe milă. Asta șterge luni de economii din plăți într-un singur cec.
Taxele de uzură sunt cealaltă capcană majoră. Companiile de leasing definesc uzura normală diferit față de ceea ce se așteaptă majoritatea șoferilor. O mică zgârietură pe ușă, un parbriz crăpat sau anvelope uzate pot genera toate taxe la returnare. Programează o inspecție pre-returnare prin intermediul companiei de leasing, de obicei disponibilă cu 60–90 de zile înainte de data de finalizare. Acest lucru îți oferă timp să repari problemele singur la un cost mai mic decât rata dealerului.
Terminarea anticipată este cea mai costisitoare greșeală pe care o poți face. Acordurile de leasing te obligă la termenul complet cu penalități semnificative pentru ruperea contractului devreme. Spre deosebire de un împrumut auto, nu poți pur și simplu să vinzi vehiculul pentru a acoperi soldul. Dacă circumstanțele tale s-ar putea schimba, un termen de leasing mai scurt sau o achiziție ar putea fi alegerea mai sigură.
O listă rapidă de verificare înainte de a returna vehiculul tău în leasing:
- Programează inspecția oficială pre-returnare cu cel puțin 60 de zile înainte.
- Verifică-ți odometrul față de limita de kilometraj contractată.
- Repară orice daune care depășesc standardele normale de uzură.
- Adună toate echipamentele originale, inclusiv covorașele și cablurile de încărcare.
- Revizuiește termenii contractului de leasing pentru orice cerințe specifice de returnare a mărcii.
Este leasingul potrivit pentru stilul tău de viață și obiectivele financiare?
Cea mai bună modalitate de a răspunde la aceasta este să te uiți la obiceiurile tale reale de conducere înainte de a privi orice ofertă de plată. Consumer Reports recomandă leasingul pentru șoferii care doresc costuri predictibile și o mașină nouă la fiecare 2–3 ani, în timp ce achiziția se potrivește celor care conduc peste 12,000 de mile pe an sau planifică să păstreze vehiculul pe termen lung. Aceasta este o structură clară, dar situația ta personală adaugă nuanțe.
Lucrează prin aceste patru întrebări înainte de a decide:
- Câte mile conduci anual? Dacă depășești constant 15,000 de mile pe an, leasingul te va costa mai mult în taxe de depășire decât economiile din plăți.
- Cât timp păstrezi vehiculele? Șoferii care păstrează mașinile timp de șase sau mai mulți ani ies aproape întotdeauna în avantaj prin achiziție. Șoferii care schimbă la fiecare doi sau trei ani pot găsi leasingul mai convenabil.
- Folosești vehiculul pentru afaceri? Utilizatorii de afaceri cu deduceri fiscale pot beneficia mai mult de pe urma leasingului deoarece plățile de leasing pot fi deduse ca cheltuieli de afaceri. Șoferii personali nu beneficiază de acest avantaj.
- Prioritizezi fluxul de numerar lunar sau valoarea netă pe termen lung? Leasingul optimizează pentru plăți lunare mai mici. Achiziția optimizează pentru acumularea de active. Niciuna dintre ele nu este greșită. Ele servesc priorități financiare diferite.
Sfat Pro: Folosește un calculator de leasing vs achiziție pentru a compara costurile totale de proprietate față în față, nu doar plățile lunare. O diferență de 150 de dolari în plata lunară pare convingătoare până când iei în considerare lipsa capitalului, penalitățile de kilometraj și costul ciclurilor perpetue de leasing.
De asemenea, poți explora opțiunile de finanțare a vehiculelor în Albania pentru a înțelege cum se compară leasingul cu produsele locale de împrumut înainte de a te angaja pe oricare dintre cele două căi.
Concluzii Cheie
Leasingul auto modern costă mai puțin pe lună decât achiziția, dar nu construiește capital, făcând costul total de proprietate singura măsură fiabilă a opțiunii mai inteligente pentru situația ta.
| Punct | Detalii |
|---|---|
| Plățile de leasing acoperă deprecierea | Plătești pentru pierderea de valoare a mașinii în timpul termenului tău, nu pentru prețul total de achiziție. |
| Majorările factorului de bani se adună | Majorările dealerilor pe factorul de bani pot costa între 1,500 și 2,500 de dolari pe un leasing de 36 de luni. |
| Achiziția bate leasingul pe termen lung | Peste trei ani, achiziționarea unui vehicul de 35,000 de dolari economisește aproximativ 4,000 de dolari după capital. |
| Limitele de kilometraj implică penalități reale | Depășirea limitelor cu 5,000 de mile poate costa între 750 și 1,500 de dolari doar în taxe de depășire. |
| Potrivește alegerea cu obiceiurile tale | Leasingul se potrivește șoferilor cu kilometraj scăzut, care fac upgrade frecvent; achiziția se potrivește șoferilor cu kilometraj mare, pe termen lung. |
De ce cred că majoritatea oamenilor abordează leasingul greșit
Cei mai mulți șoferi intră într-un dealer concentrându-se pe plata lunară. Aceasta este punctul de plecare greșit. Plata lunară este cel mai puțin util număr într-o negociere de leasing deoarece ascunde majorarea factorului de bani, costul capitalizat și valoarea reziduală toate deodată.
Am văzut oameni care sărbătoresc o plată de 299 de dolari pe lună pentru un vehicul unde dealerul a umflat factorul de bani cu 0.00060. Acea singură majorare a adăugat peste 1,800 de dolari la costul total al leasingului. Plata părea grozavă. Acordul nu era.
Abordarea mai inteligentă este să tratezi un leasing ca pe orice alt produs financiar. Negociază mai întâi costul capitalizat, exact așa cum ai negocia un preț de achiziție. Apoi verifică factorul de bani în raport cu ratele publicate. Numai după ce aceste două numere sunt stabilite ar trebui să calculezi plata lunară. Secvența contează.
Leasingul are sens cu adevărat pentru un anumit tip de șofer: cineva care conduce sub 12,000 de mile pe an, apreciază acoperirea garanției și vrea un vehicul nou la fiecare doi sau trei ani fără neplăcerile revânzării. Pentru acea persoană, leasingul nu este un compromis. Este instrumentul potrivit. Pentru toți ceilalți, ciclul perpetuu de plată și lipsa capitalului fac achiziția alegerea mai puternică pe termen lung.
Piața vehiculelor returnate din leasing este de asemenea demnă de considerat. Când returnările de leasing inundă piața de mașini second-hand, cumpărătorii pot adesea achiziționa un vehicul de doi sau trei ani cu kilometri puțini și istoric complet de service la un discount semnificativ. Aceasta este o a treia cale pe care majoritatea consumatorilor o ignoră complet.
— Henri
Găsește-ți următorul vehicul pe Carpulse

Carpulse este cea mai mare piață online de mașini din Albania, conectând cumpărătorii individuali cu dealeri verificați și vânzători privați din întreaga țară. Indiferent dacă ești în balanță între un leasing și o achiziție sau pur și simplu vrei să compari ce este disponibil în intervalul tău de preț, Carpulse îți oferă instrumentele pentru a filtra după marcă, model, an, kilometraj, tip de combustibil și preț într-un singur loc. Sistemul de listare bazat pe VIN al platformei înseamnă că fiecare detaliu al vehiculului este precis și verificat înainte de a-l vedea. Răsfoiește sosirile noi, salvează căutările tale și contactează vânzătorii direct prin intermediul pieței Carpulse pe desktop sau prin aplicația iOS și Android.
Întrebări frecvente
Care este diferența dintre leasing și finanțarea unei mașini?
Leasingul înseamnă că plătești pentru a folosi un vehicul pentru o perioadă fixă și îl returnezi la final. Finanțarea înseamnă că împrumuți bani pentru a achiziționa vehiculul și îl deții complet odată ce împrumutul este plătit.
Cum afectează factorul de bani plata mea de leasing?
Factorul de bani este echivalentul leasingului pentru o rată a dobânzii. Înmulțește-l cu 2,400 pentru a estima APR-ul și întreabă întotdeauna dealerul pentru rata de bază pentru a verifica majorările.
Ce se întâmplă dacă depășesc limita de kilometraj pe un leasing?
Taxele pentru kilometraj excesiv costă de obicei între 0.15 și 0.30 dolari pe milă. Depășirea limitei tale cu 5,000 de mile pe parcursul unui leasing de trei ani poate costa între 750 și 1,500 de dolari la finalul contractului.
Pot să închei un leasing auto devreme?
Terminarea anticipată este posibilă, dar costisitoare. Cele mai multe acorduri de leasing percep penalități semnificative, iar tu nu poți pur și simplu să vinzi mașina pentru a acoperi soldul rămas așa cum poți face cu un împrumut.
Merită leasingul unei mașini în 2026?
Leasingul merită dacă conduci sub 12,000–15,000 de mile pe an, vrei un vehicul nou la fiecare două sau trei ani și prioritizezi plățile lunare mai mici în detrimentul construirii capitalului. Pentru șoferii care parcurg mulți kilometri sau pentru proprietarii pe termen lung, achiziția oferă o valoare totală mai bună.
Recomandat
- Finanțarea Vehiculelor în Albania: Credite & Leasing |… | CarPulse Albania
- Finanțarea vehiculelor în Albania: Credite & Leasing |… | CarPulse Albania
- Mașini în Vânzare: Ghidul Complet pentru Cumpărare/Vânzare în… | CarPulse Albania
- Cumpără Mașini în Albania: Ghidul Complet | CarPulse.al | CarPulse Albania