
Ghiduri
Cum să finanțezi o mașină în Albania: ghidul tău complet
Cum să finanțezi o mașină în Albania: ghidul tău complet
TL;DR:
- Cumpărătorii albanezi au multiple opțiuni de finanțare pentru mașini, inclusiv împrumuturi bancare, credit garantat prin depozit, leasing și parteneriate cu dealeri. Este important să iei în considerare costurile totale de rambursare, nu doar ratele dobânzii, atunci când alegi o metodă de finanțare. Pregătirea documentelor necesare și compararea ofertelor de la diferiți creditori pot ajuta la obținerea celei mai bune oferte.
Cumpărarea unei mașini în Albania este captivantă până când începi să te întrebi cum să o plătești efectiv. Costurile inițiale mari, termenii confuzi ai împrumutului și o piață în creștere pentru vehicule electrice lasă mulți cumpărători blocați înainte de a vizita un dealer. Vestea bună este că cumpărătorii albanezi au mai multe căi de finanțare decât își dau seama majoritatea oamenilor, inclusiv împrumuturi de consum bancare, credit garantat prin depozit, leasing și parteneriate cu dealeri. Acest ghid te va ghida prin fiecare opțiune, ce trebuie să ai pentru a te califica și cum să eviți capcanele care costă cumpărătorii mii de lekë mai mult decât este necesar.
Cuprins
- Înțelegerea opțiunilor de finanțare a mașinilor în Albania
- Pregătirea pentru finanțare: Cerințe și documente
- Proces pas cu pas pentru obținerea finanțării auto
- Verificarea costului real: Dobândă, taxe și considerații de revânzare
- Ce ignoră cei mai mulți cumpărători albanezi de mașini în legătură cu finanțarea
- Găsește-ți mașina perfectă și partenerul de finanțare cu CarPulse
- Întrebări frecvente
Puncte cheie
| Punct | Detalii |
|---|---|
| Multiple opțiuni de finanțare | Împrumuturile, leasingul și parteneriatele cu dealeri oferă căi flexibile pentru cumpărătorii albanezi de mașini. |
| Pregătește documentele cheie | Proba venitului, depozitele și verificările de credit sunt cerințe standard de la cei mai mulți creditori. |
| Costul total contează cel mai mult | Întotdeauna calculează toate taxele, dobânzile și cheltuielile pe termen lung înainte de a semna orice contract. |
| Vehiculele electrice oferă economii pe termen lung | Vehiculele electrice pot reduce costurile de întreținere cu până la 80%, dar necesită o planificare atentă a încărcării și revânzării. |
Înțelegerea opțiunilor de finanțare a mașinilor în Albania
Piața de finanțare a mașinilor din Albania a crescut semnificativ în ultimii ani, iar cumpărătorii au acum alegeri reale. Înțelegerea fiecărei opțiuni înainte de a intra într-o bancă sau într-un dealer îți oferă puterea de negociere și îți protejează portofelul.
Împrumuturile de consum bancare sunt cea mai comună cale. Împrumuți o sumă fixă, o rambursezi în rate lunare pe o perioadă convenită, iar mașina este a ta din prima zi. Rata dobânzii depinde de venitul tău, istoricul de credit și dacă oferi garanții.
Împrumuturile garantate prin depozit funcționează diferit. În loc să pui gaj mașina sau proprietatea, depui un depozit în numerar (de obicei într-un cont pe termen) ca garanție. Acest lucru de obicei deblochează rate mai mici ale dobânzii deoarece riscul băncii scade. Este o mișcare inteligentă dacă ai economii pe care nu vrei să le lichidezi, dar vrei în continuare condiții favorabile.
Leasingul este în creștere rapidă în Albania. Practic, închiriezi vehiculul pentru o perioadă fixă, plătești taxe lunare și fie îl returnezi, fie îl cumperi la final. Leasingul Raiffeisen conduce piața cu 26.33 milioane EUR finanțate în 2024, dintre care 89% a fost leasing de vehicule. ProCredit este un alt jucător puternic, în special pentru afaceri. Leasingul funcționează bine dacă vrei plăți lunare mai mici și planifici să îți upgradezi vehiculul la fiecare câțiva ani.
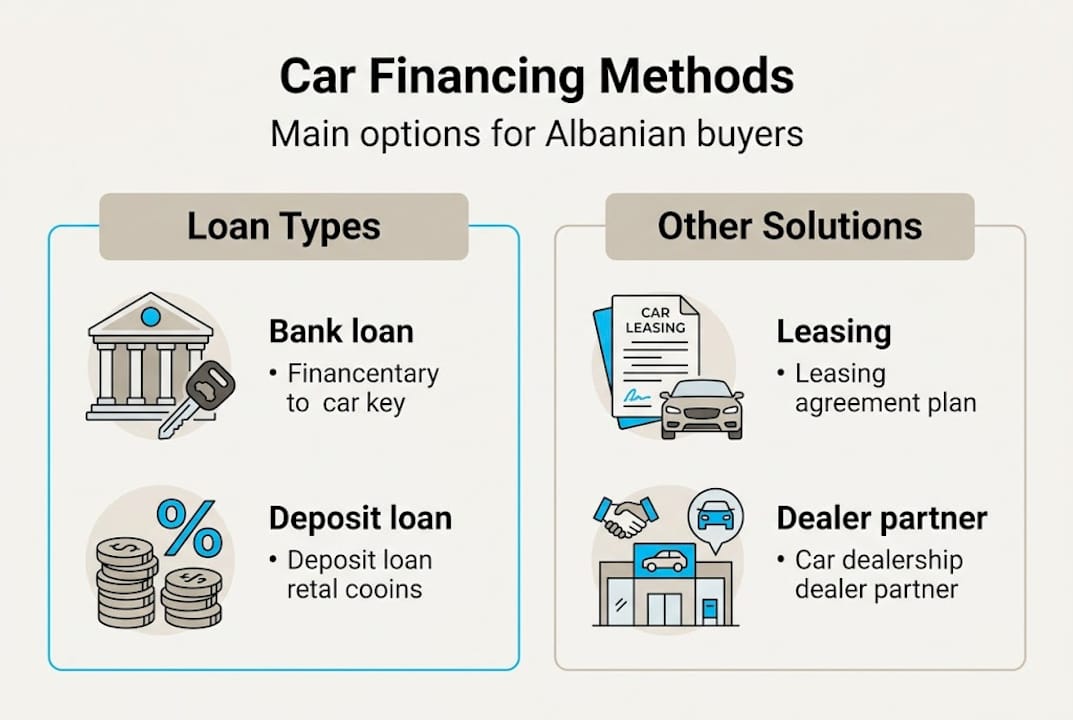
Parteneriatele de finanțare cu dealerii te conectează direct cu o bancă sau o companie de leasing prin showroom. Conveniența este principalul beneficiu, dar ar trebui să compari în continuare oferta dealerului cu ceea ce ai putea obține independent.
Pentru vehicule electrice, cumpărătorii albanezi pot finanța vehicule electrice prin împrumuturi de consum, credit garantat prin depozit, leasing și programe pentru dealeri, la fel ca mașinile convenționale. Diferența este că unele bănci oferă condiții preferențiale pentru afaceri pentru vehicule electrice. Pentru mai multe detalii despre cum se compară aceste opțiuni, ghidul nostru de finanțare a vehiculelor detaliază întreaga imagine.
| Tip de finanțare | Proprietate | Cel mai bine pentru | Atenție |
|---|---|---|---|
| Împrumut de consum bancar | Imediat | Cei mai mulți cumpărători | Costul total inclusiv taxe |
| Garantat prin depozit | Imediat | Economisitorii care caută rate mici | Depozitul blocat pe durata termenului |
| Leasing | La finalul termenului sau returnare | Upgrade-uri frecvente | Limite de kilometraj și condiție |
| Parteneriat cu dealer | Imediat | Cei care caută conveniență | Poate să nu fie cea mai ieftină rată |
Întotdeauna verifică suma totală de rambursat, nu doar rata dobânzii publicitate. Taxele de procesare, taxele anuale de cont și penalitățile pentru rambursare anticipată pot adăuga 1 până la 2% sau mai mult la costul tău real.
Cu această bază în imaginea de ansamblu, să detaliem exact ce vei avea nevoie înainte de a acționa.
Pregătirea pentru finanțare: Cerințe și documente
Bancile și companiile de leasing din Albania vor să știe două lucruri: poți să rambursezi împrumutul și ce se întâmplă dacă nu poți? Documentele tale răspund la ambele întrebări.
Iată ce vei avea nevoie de obicei:
- Proba identității — carte de identitate națională sau pașaport
- Proba venitului — ultimele trei până la șase luni de extrase de cont și fluturași de salariu, sau o declarație de venituri pentru afaceri dacă ești liber profesionist
- Verificarea angajării — o scrisoare de la angajatorul tău sau documente de înregistrare a afacerii
- Documentele vehiculului — certificat de înmatriculare, raport de inspecție tehnică și pentru importuri, acte de vămuire
- Documentația pentru garanție — dacă folosești un împrumut garantat prin depozit, banca va avea nevoie de dovada contului de depozit
Pentru vehiculele importate din SUA sau alte țări non-UE, leasingul este o alternativă practică la achiziția directă, iar împrumuturile personale de bancă sau cardurile de credit sunt instrumente comune pentru acoperirea costurilor de import. Afacerile care finanțează vehicule electrice accesează adesea condiții preferențiale pe care cumpărătorii individuali nu le au.
| Document | Mașină nouă | Mașină second-hand | Vehicul electric | Mașină importată |
|---|---|---|---|---|
| ID sau pașaport | Necesar | Necesar | Necesar | Necesar |
| Extrase de cont | Necesar | Necesar | Necesar | Necesar |
| Înmatricularea vehiculului | De la dealer | De la vânzător | De la dealer | După vamă |
| Vamuire | Nu este necesar | Variază | Nu este necesar | Necesar |
| Dovada depozitului | Dacă este cazul | Dacă este cazul | Dacă este cazul | Dacă este cazul |
Scorul tău de credit contează mai mult decât se așteaptă mulți cumpărători albanezi. O istorie curată de rambursare a împrumuturilor anterioare sau a cardurilor de credit semnalează fiabilitate și poate debloca rate mai bune. Dacă istoricul tău de credit este subțire, începând cu un împrumut personal mai mic și rambursându-l la timp îți construiește profilul înainte de a aplica pentru un împrumut auto mai mare.
Pro Tip: Dacă economisești pentru un depozit, plasează-l într-un cont pe termen cu dobândă mare (certificat de depozit) cu cel puțin trei luni înainte de a aplica. Unele bănci acceptă de fapt acest cont ca garanție, astfel încât economiile tale să funcționeze de două ori: câștigând dobândă și asigurând o rată mai mică a împrumutului.
Ghidul nostru complet pentru cumpărători acoperă nuanțele documentației suplimentare, iar dacă compari vânzătorii privați cu dealerii, secțiunea despre cumpărarea mașinilor în Albania merită citită înainte de a te angaja.
Odată ce ai aceste cerințe pregătite, ești pregătit să compari opțiunile tale și să începi procesul efectiv.
Proces pas cu pas pentru obținerea finanțării auto
Știind opțiunile tale este un lucru. A te mișca eficient prin proces este altceva. Iată cum funcționează în practică.
- Stabilește-ți bugetul mai întâi. Înainte de a contacta vreo bancă, calculează suma maximă pe care o poți plăti lunar fără probleme. O regulă comună este să menții costurile totale ale mașinii (împrumut, asigurare, combustibil) sub 20% din venitul tău lunar.
- Obține cel puțin trei oferte. Contactează UBA, ProCredit, Raiffeisen și cel puțin un alt creditor. Compararea costurilor totale între bănci, inclusiv taxe și penalități, este singura modalitate de a găsi adevăratul câștigător. Nu te opri la rata dobânzii publicitate.
- Trimite aplicația ta. Furnizează toate documentele dintr-o dată pentru a evita întârzierile. Aplicațiile incomplete sunt cel mai comun motiv pentru aprobări lente.
- Așteaptă revizuirea creditului. Cele mai multe bănci albaneze finalizează revizuirile inițiale în termen de trei până la șapte zile lucrătoare. Companiile de leasing pot uneori să se miște mai repede.
- Revizuiește cu atenție contractul. Citește fiecare clauză, în special secțiunea despre penalități. Penalitățile pentru întârzierea plăților pot ajunge până la 2% din soldul restant per incident.
„Penalitățile pentru plățile întârziate pot fi de până la 2% din suma restantă a împrumutului. Construiește întotdeauna un buffer de o lună de plată în contul tău înainte de a începe împrumutul.”
- Semnează și ridică-ți vehiculul. Pentru mașinile noi, livrarea poate dura câteva zile suplimentare dacă modelul nu este în stoc. Pentru mașinile second-hand, transferul de proprietate se face la notar.
Pro Tip: Dealerii organizează adesea promoții sezoniere primăvara și toamna, oferind asigurare gratuită, garanții extinse sau taxe de procesare reduse. Sincronizarea achiziției tale în jurul acestor perioade poate economisi o sumă semnificativă fără a fi necesară vreo negociere.
Pentru achizițiile de mașini second-hand, ghidul nostru despre cumpărarea unei mașini second-hand în siguranță acoperă verificările suplimentare de care ai nevoie înainte de a semna orice. Și dacă planifici să vinzi și vehiculul tău actual, ghidul de cumpărare și vânzare explică cum să sincronizezi ambele tranzacții pentru a evita să rămâi fără mașină sau bani.
Odată ce finanțarea este asigurată, este inteligent să te gândești în avans la costurile reale pe care le vei întâmpina, în special pentru vehicule electrice și mașini second-hand.
Verificarea costului real: Dobândă, taxe și considerații de revânzare
Figura plății lunare pe o ofertă de finanțare este aproape niciodată întreaga poveste. Iată cum să calculezi ce vei plăti efectiv.
Costul tău real de împrumut include:
- Principalul (suma împrumutului)
- Dobânda totală pe întreaga perioadă
- Taxa de procesare (de obicei 1 până la 2% din suma împrumutului, plătită în avans)
- Taxele anuale de întreținere a contului
- Penalitățile pentru întârzierea plăților (până la 2% per incident)
- Taxele pentru rambursarea anticipată dacă vrei să plătești împrumutul înainte de termen
Un împrumut publicitat cu 6% dobândă anuală cu o taxă de procesare de 2% pentru un vehicul de 10,000 EUR te costă semnificativ mai mult decât un împrumut de 7% fără taxe, în funcție de termen. Întotdeauna cere creditorului cifra totală de rambursare în scris.
Factorii de cost pentru vehicule electrice merită o atenție specială. Vehiculele electrice costă de obicei cu aproximativ 80% mai puțin în întreținere comparativ cu vehiculele cu motor cu combustie, deoarece nu există schimbări de ulei, mai puține înlocuiri de frâne și transmisii mai simple. Modele precum BYD cu o autonomie de 610 km fac ca conducerea pe distanțe lungi să fie realistă. Cu toate acestea, valoarea de revânzare depinde foarte mult de sănătatea bateriei și de cât de repede evoluează tehnologia.
Mașinile second-hand de la vânzători privați pot fi cu 15 până la 20% mai ieftine decât stocul echivalent al dealerilor. Această diferență reprezintă bani reali, dar vine cu mai puțină protecție. Verifică întotdeauna istoricul vehiculului și fă-l inspectat de un mecanic înainte de a semna.
Pentru leasingul sau închirierea vehiculelor electrice, limitele de kilometraj (de obicei 150 până la 250 km pe zi) funcționează perfect pentru navetiștii urbani, dar necesită planificare pentru călătorii pe distanțe lungi. Dacă conduci distanțe lungi în mod regulat, ia în considerare infrastructura de încărcare de-a lungul rutelor tale înainte de a te angaja la un vehicul electric.
Ghidul nostru de la dealer te ajută să evaluezi critic ofertele din showroom, iar dacă iei în considerare o marcă specifică precum Fiat, articolul sfaturi pentru cumpărarea unei mașini Fiat acoperă nuanțele de finanțare specifice mărcii.
Acum că știi ce vei plăti cu adevărat și economisi, să vedem ce ar dori insiderii din industrie să ia în considerare cumpărătorii înainte de a semna orice contract.
Ce ignoră cei mai mulți cumpărători albanezi de mașini în legătură cu finanțarea
Cei mai mulți cumpărători intră într-o bancă concentrându-se pe un singur număr: rata dobânzii. Acest lucru este de înțeles, dar este și motivul pentru care mulți oameni plătesc în exces cu sute sau chiar mii de euro pe parcursul vieții unui împrumut.
Mișcarea mai inteligentă este să negociezi costul total al împrumutului, nu doar rata. Cere creditorului să îți arate întregul program de rambursare cu fiecare taxă inclusă. Apoi compară acel număr final între creditori. O bancă care oferă o rată mai mică, dar taxe mai mari costă adesea mai mult în total.
Împrumuturile garantate prin depozit sunt constant subutilizate de cumpărătorii individuali. Dacă ai economii, punerea lor ca garanție poate debloca rate care depășesc orice ofertă publicitară, fără ca tu să pierzi accesul la bani permanent.
Pentru vehicule electrice, calculele sunt mai nuanțate. Costurile de întreținere mai mici sunt reale și semnificative. Dar prima de plată și rețeaua de încărcare în dezvoltare din Albania înseamnă că vehiculele electrice recompensează cumpărătorii care își fac temele pe rutele și accesul la încărcare înainte de a se angaja.
Cumpărătorii avansați compară, de asemenea, finanțarea importului direct cu finanțarea dealerului înainte de a decide. Importul direct din licitație poate economisi bani la prețul vehiculului, dar structura de finanțare este diferită și documentația este mai grea. Analiza noastră despre împrumuturile auto vs. leasing acoperă această comparație în detaliu pentru cumpărătorii pregătiți să aprofundeze.
Găsește-ți mașina perfectă și partenerul de finanțare cu CarPulse
Odată ce știi calea ta de finanțare, următorul pas este să găsești vehiculul potrivit la prețul corect. Asta este exact pentru ce este construit CarPulse Albania.

CarPulse este piața dedicată de mașini din Albania, unde poți filtra anunțurile după marcă, model, tip de combustibil, preț și kilometraj, inclusiv o selecție în creștere de vehicule electrice. Dealerii verificați și vânzătorii privați listează unul lângă altul, astfel încât să poți compara ofertele de finanțare ale dealerilor cu prețurile de vânzare private în timp real. Dacă ești gata să treci de la mașina ta actuală, poți vinde mașina ta direct prin platformă cu listare bazată pe VIN care completează automat detaliile vehiculului. Aplicația mobilă CarPulse pentru iOS și Android îți menține căutarea în mișcare oriunde te-ai afla.
Întrebări frecvente
Pot să finanțez o mașină second-hand în Albania sau este doar pentru vehicule noi?
Da, poți finanța atât mașini noi, cât și second-hand în Albania. Împrumuturile bancare, leasingul și programele dealerilor se aplică tuturor vehiculelor second-hand, deși creditorii pot solicita o inspecție a vehiculului pentru modelele mai vechi.
Ce depozit este de obicei necesar pentru finanțarea mașinilor?
Suma depozitului variază în funcție de creditor și tipul de vehicul. Împrumuturile garantate necesită un depozit ca garanție, în timp ce împrumuturile standard pentru consumatori s-ar putea să nu necesite, deși o plată inițială mai mare îmbunătățește adesea rata ta.
Există condiții speciale de finanțare sau stimulente pentru vehicule electrice în Albania?
Stimulentele individuale pentru vehicule electrice sunt limitate în Albania. ProCredit oferă până la 100% finanțare pentru vehicule electrice pentru afaceri, dar cumpărătorii personali beneficiază în principal de promoțiile dealerilor și de costurile mai mici de întreținere pe termen lung.
Cum compar ofertele de împrumuturi auto de la diferite bănci?
Nu compara niciodată doar ratele dobânzii. Raiffeisen conduce piața de leasing cu 26.33 milioane EUR finanțate în 2024, dar cea mai bună ofertă pentru tine depinde de rambursarea totală, inclusiv toate taxele și penalitățile de la fiecare creditor la care te adresezi.
Recomandat
- Finanțarea vehiculelor în Albania: Credite & Leasing |… | CarPulse Albania
- Finanțarea vehiculelor în Albania: Credite & Leasing |… | CarPulse Albania
- Cumpără Mașini în Albania: Ghidul Complet | CarPulse.al | CarPulse Albania
- Mașini de Vânzare în Albania - Ghidul Complet pentru Cumpărare | CarPulse Albania