
Guias
Por que Considerar Opções de Leasing para Carros: Guia para Compradores e Vendedores
Por que considerar opções de leasing para carros: guia para compradores e vendedores
Resumo:
- Uma opção de leasing de veículo permite que os compradores garantam um preço de compra enquanto proporciona aos vendedores uma renda antecipada e flexibilidade. É distinta de um leasing-compra, que obriga legalmente o comprador a comprar, e requer uma linguagem clara no contrato para evitar riscos legais. Os compradores devem verificar minuciosamente o histórico do veículo, negociar termos-chave e consultar profissionais antes de entrar em tais acordos.
Uma opção de leasing de veículo é uma maneira prática para compradores e vendedores de carros nos EUA garantirem o uso flexível agora, enquanto preservam um caminho acordado para uma venda futura. Os compradores têm tempo para reparar o crédito e se proteger contra aumentos de preços; os vendedores coletam uma taxa de opção antecipada e uma renda mensal constante. De acordo com a National Association of Realtors, uma opção de leasing dá ao comprador um direito de compra, não uma obrigação, que é a distinção legal crítica.
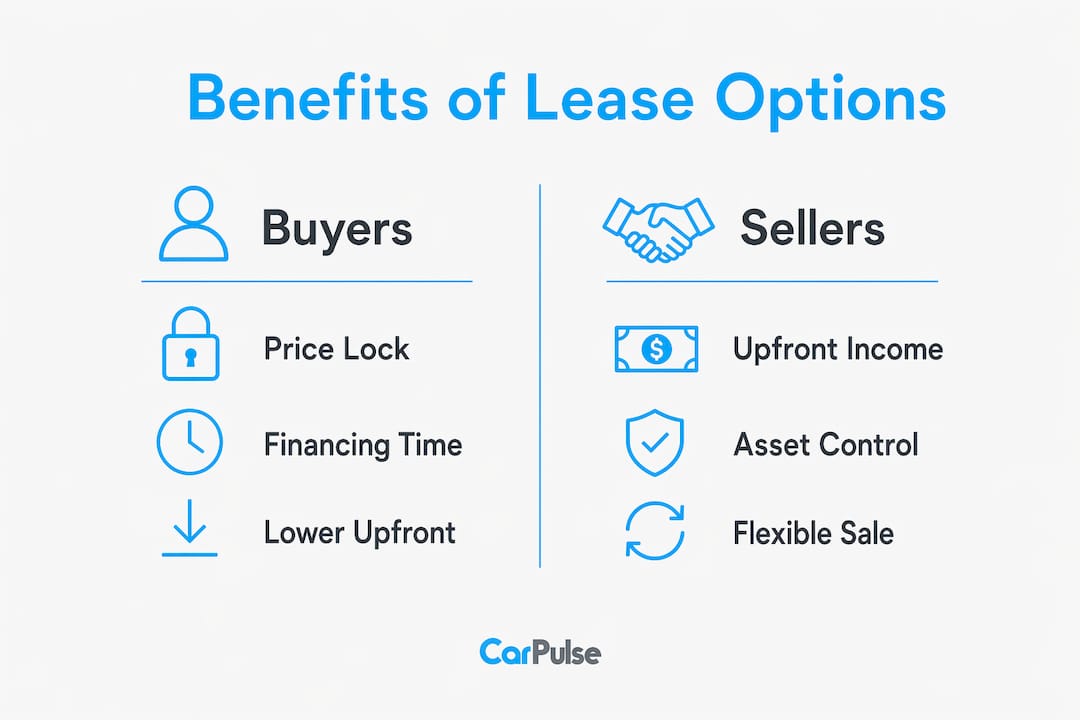
Para compradores, as principais razões para considerar uma opção de leasing:
- Garantir o preço de compra de hoje contra aumentos de preços futuros
- Usar o período de leasing para melhorar o crédito antes de solicitar financiamento
- Dirigir o veículo antes de se comprometer a comprá-lo
Para vendedores, as principais vantagens:
- Coletar uma taxa de opção não reembolsável antecipadamente
- Receber pagamentos mensais acima da média durante o período
- Manter o ativo e a taxa se o comprador desistir
Em resumo: Uma opção de leasing faz mais sentido para compradores que precisam de tempo para se qualificar para financiamento convencional e para vendedores com estoque difícil de mover que desejam renda enquanto aguardam o comprador certo. Evite se você puder garantir financiamento padrão hoje ou se estiver genuinamente incerto sobre querer o carro.
Índice
- O que exatamente é uma opção de leasing e como ela difere de um leasing-compra?
- Como funciona uma opção de leasing de veículo, da assinatura à expiração
- Benefícios concretos para compradores e vendedores
- Riscos e desvantagens que você precisa conhecer
- Termos do contrato a negociar antes de assinar
- Como calcular se uma opção de leasing de veículo é um bom negócio
- Passos práticos antes e durante uma opção de leasing de veículo
- Quando evitar uma opção de leasing e o que usar em vez disso
- Principais Conclusões
- A lacuna da opção de leasing que a maioria dos compradores perde
- Fontes úteis e onde encontrar regras específicas do estado
O que exatamente é uma opção de leasing e como ela difere de um leasing-compra?
Uma opção de leasing combina dois acordos: um leasing de veículo padrão e um contrato de opção separado que concede ao comprador o direito exclusivo de comprar o carro a um preço fixo dentro de uma janela definida. O comprador não é obrigado a comprar. Um leasing-compra, por outro lado, obriga legalmente o comprador a concluir a compra ao final do prazo. Essa única diferença de palavra, “opção” versus “compra”, muda tudo sobre seus direitos de saída.
Os tribunais e reguladores às vezes reclassificam acordos mal elaborados. De acordo com o guia do investidor da CapRateCity, um contrato que parece financiamento do vendedor ou uma venda disfarçada pode desencadear exposição regulatória e anular as proteções que ambas as partes esperavam. A legislação estadual varia significativamente em todo os EUA, então o que funciona no Texas pode não ser válido na Califórnia.
Dica profissional: Insista para que o contrato se identifique explicitamente como um “leasing com opção de compra”, inclua uma cláusula de opção independente com um prazo claro para exercício e especifique exatamente como a taxa de opção é tratada (reembolsável, não reembolsável ou creditada ao preço de compra). Nunca assine um documento que use a linguagem de “leasing-compra” quando você pretende uma opção de leasing.
Como funciona uma opção de leasing de veículo, da assinatura à expiração
- Negocie os termos. Comprador e vendedor concordam sobre a taxa de opção, pagamento mensal, qualquer crédito de aluguel, o preço fixo de exercício e a janela de exercício da opção. Ambas as partes assinam o leasing e um acordo de opção separado.
- Pagando a taxa de opção. O comprador paga uma taxa antecipada, tipicamente não reembolsável. As taxas de opção em opções de leasing de veículos geralmente variam de 1 a 5% do preço de compra, de acordo com as normas de aluguel para compra de imóveis.
- Tomar posse e fazer pagamentos mensais. O comprador dirige o carro e paga aluguel mensal. Uma parte pode ser creditada ao preço de compra se o contrato especificar um crédito de aluguel.
- Manter o veículo e o seguro. O contrato deve especificar quem cuida da manutenção de rotina, reparos e cobertura de seguro durante o prazo.
- Acompanhar a janela de exercício da opção. O comprador monitora o prazo e começa a se preparar para o financiamento bem antes que ele chegue, tipicamente 60 a 90 dias antes.
- Exercer ou desistir. Na data limite ou antes, o comprador ou garante o financiamento e fecha a compra pelo preço acordado, ou recusa e perde a taxa de opção. O vendedor retém a taxa e o veículo.
Checklist do vendedor durante o prazo: documentar o recibo da taxa de opção, confirmar que o título e o registro permanecem em seu nome, acompanhar quaisquer créditos de aluguel devidos e ter um plano de relistagem pronto se o comprador não exercer.
Benefícios concretos para compradores e vendedores
Benefícios para compradores
- Proteção de preço. Garantir o preço de exercício protege contra a valorização do mercado, especialmente relevante para veículos colecionáveis, de baixa produção ou de alta demanda, onde os valores podem subir rapidamente.
- Prazo para reparo de crédito. Um comprador que recentemente passou por uma perda de emprego ou evento médico pode usar um prazo de 12 a 24 meses para reconstruir seu score de crédito antes de solicitar um empréstimo automotivo convencional.
- Experimente antes de comprar. Ao contrário de uma compra padrão, você convive com o carro diariamente antes de se comprometer. Longos deslocamentos, necessidades familiares e custos de combustível se tornam claros antes de você se comprometer.
- Menos dinheiro antecipado. Sem um grande pagamento inicial no primeiro dia. A taxa de opção geralmente é de 1 a 5% do preço de compra, que é muito menor do que um pagamento inicial convencional.
Benefícios para vendedores
- Taxa de opção não reembolsável. Os vendedores mantêm essa taxa se o comprador desistir, transformando um ativo parado em renda imediata.
- Pagamentos mensais acima da média. Os vendedores podem frequentemente cobrar aluguel acima do mercado durante o prazo, já que o comprador está pagando pelo direito exclusivo de compra.
- Retenção de ativo. Se o comprador recusar, o vendedor ainda possui o veículo e pode relistar ou reopcioná-lo.
Quando o benefício é mais forte: modelos que depreciam rapidamente favorecem prazos de leasing mais curtos (menos de três anos) para evitar encargos de manutenção e revenda a longo prazo. Veículos colecionáveis ou clássicos, onde os valores se mantêm ou aumentam, são melhores candidatos para garantir um preço por meio de uma opção de leasing.
Riscos e desvantagens que você precisa conhecer
Riscos para compradores
- Perda da taxa de opção. Se você não conseguir garantir financiamento ou mudar de ideia, a taxa se foi. Trate-a como um custo irrecuperável desde o primeiro dia.
- Pagar acima do mercado. Se os valores dos veículos caírem durante o prazo, você ainda estará vinculado ao preço de exercício original. Mudanças no mercado podem fazer você pagar a mais.
- Responsabilidade de manutenção pouco clara. Contratos ambíguos criam disputas sobre quem paga pelos reparos. Um comprador que assume que o vendedor cobre reparos importantes e está errado enfrenta uma surpresa cara.
- Risco de venda disfarçada. Um contrato mal elaborado pode ser reclassificado por um tribunal, retirando do comprador as proteções de titular da opção.
Riscos para vendedores
- Venda abaixo do mercado. Se o veículo valorizar significativamente, o vendedor estará preso ao preço original.
- Custos de inadimplência e recuperação. Se o comprador parar de pagar e não devolver o veículo, a recuperação pode ser cara e demorada.
- Classificação legal incorreta. Um contrato que parece uma venda condicional em vez de uma verdadeira opção pode criar exposição regulatória, especialmente se houver um ônus existente sobre o veículo.
Termos do contrato a negociar antes de assinar
Todo contrato de opção de leasing de veículo deve cobrir esses termos claramente:
| Termo | O que definir |
|---|---|
| Taxa de opção | Valor, status não reembolsável e se credita ao preço de compra |
| Crédito de aluguel | Valor exato em dólares por mês creditado e condições para perda |
| Preço de compra fixo | Preço de exercício fixo ou uma fórmula de precificação clara ligada a um índice |
| Duração do prazo | Data de início, data de término e janela de exercício (por exemplo, 30 dias antes da expiração) |
| Direitos de inspeção | Direito do comprador a uma inspeção profissional antes de assinar e no exercício |
| Título e registro | Confirmar que o vendedor retém o título; responsabilidades de registro e placa do comprador |
| Inadimplência e rescisão | O que desencadeia a inadimplência, períodos de cura e remédios para cada parte |
| Seguro | Quem possui cobertura de responsabilidade, abrangente e colisão |
| Manutenção | Divisão clara entre manutenção de rotina (comprador) e reparos importantes (vendedor ou compartilhados) |
Sinais de alerta na linguagem do contrato: cláusulas vagas “como está” sem direito de inspeção, prazos de exercício ausentes e qualquer linguagem que chame o acordo de “venda condicional” em vez de leasing com opção.
Dicas de negociação: peça para a taxa de opção ser mantida em uma conta de garantia por um terceiro neutro, pressione por uma contingência de financiamento que estenda a janela de exercício se a aprovação do seu empréstimo for atrasada e solicite que os créditos de aluguel sejam documentados mensalmente por escrito.
Como calcular se uma opção de leasing de veículo é um bom negócio
Faça esta verificação rápida antes de assinar:
| Variável | Seu número |
|---|---|
| Taxa de opção (não reembolsável) | $X |
| Pagamento mensal × meses do prazo | $Y |
| Total de créditos de aluguel ganhos | $Z |
| Custo líquido para compra (preço de exercício menos créditos) | $A |
| Valor de mercado projetado ao final do prazo | $B |
Se A for menor que B, o negócio provavelmente favorece o comprador. Se B cair abaixo de A, é melhor desistir e perder apenas a taxa de opção em vez de fechar a um preço ruim.
Exemplo curto: Taxa de opção de $1.500, pagamento mensal de $600 por 24 meses ($14.400 no total), crédito de aluguel de $100/mês ($2.400 no total), preço de exercício de $22.000. Custo líquido de compra: $22.000 menos $2.400 = $19.600. Se o valor de mercado do carro no mês 24 for $21.000, o comprador economiza cerca de $1.400 em comparação com a compra no mercado, mesmo após contabilizar os pagamentos mensais acima da média.
Dica profissional: A proteção contra inflação só funciona se o veículo mantiver ou ganhar valor. Para modelos de alta depreciação, faça os cálculos assumindo uma queda de 15 a 20% no valor durante o prazo antes de decidir se garantir o preço realmente ajuda você.
Passos práticos antes e durante uma opção de leasing de veículo
- Faça uma verificação de histórico do VIN. Use uma plataforma como Carpulse que integra o histórico do veículo baseado no VIN para identificar acidentes, problemas de título e discrepâncias no odômetro antes de se comprometer.
- Obtenha uma inspeção profissional. Um relatório de um mecânico independente protege ambas as partes e dá ao comprador alavancagem para negociar o preço ou desistir de forma limpa.
- Confirme o status do título e a busca de ônus. Verifique se o vendedor possui o título claro. Um ônus de credor existente pode complicar ou anular a opção.
- Escrow ou documente a taxa de opção. Tenha uma parte neutra segurando a taxa ou, no mínimo, obtenha um recibo assinado que especifique seu status não reembolsável e tratamento de crédito.
- Especifique o seguro e a manutenção por escrito. Acordos verbais se dissolvem em disputas. Cada responsabilidade precisa de uma linha no contrato.
- Durante o prazo: mantenha registros de pagamento. Documente cada pagamento e acumulação de crédito de aluguel. Disputas no momento do exercício quase sempre envolvem registros ausentes.
- Comece a preparação para financiamento cedo. Solicite a pré-aprovação do empréstimo automotivo pelo menos 60 a 90 dias antes do prazo de exercício da opção. Questões de crédito levam tempo para serem resolvidas.
- Consulte um advogado e um contador. As regras estaduais sobre o tratamento da taxa de opção, imposto sobre vendas no exercício e classificação do contrato variam. Uma revisão legal de uma hora é um seguro barato.
Quando evitar uma opção de leasing e o que usar em vez disso
Uma opção de leasing não é sempre a ferramenta certa. Aqui está uma comparação rápida:
- Compra financiada tradicional: Melhor quando você já se qualifica para uma taxa de empréstimo competitiva e sabe que quer o carro. Sem taxa de opção, sem aluguel premium, custo total mais baixo se você for bom de crédito hoje.
- Leasing padrão: Melhor para compradores que desejam pagamentos previsíveis, limites de quilometragem e sem obrigação de compra. Os leasing oferecem pagamentos mensais previsíveis e evitam complicações de revenda, mas não oferecem um caminho para a propriedade.
- Aluguel de curto prazo ou assinatura: Certo para compradores que precisam de um carro por menos de seis meses ou que estão genuinamente incertos sobre o modelo. Sem compromisso, mas sem patrimônio também.
Use uma opção de leasing quando: você precisa de tempo para se qualificar para financiamento, deseja garantir um preço em um mercado em alta ou é um vendedor com estoque que não está se movendo por canais convencionais.
Evite quando: você pode garantir financiamento convencional agora a uma taxa razoável, está incerto se deseja o veículo específico ou os termos do contrato são vagos e o vendedor não está disposto a negociar.
Os vendedores devem preferir uma venda direta quando o mercado está forte e eles podem fechar rapidamente. Uma opção de leasing atrasa a liquidez e introduz risco de inadimplência.
Principais Conclusões
Uma opção de leasing de veículo dá aos compradores o direito de comprar a um preço fixo enquanto proporciona aos vendedores renda antecipada e retenção de ativo se o comprador desistir.
| Ponto | Detalhes |
|---|---|
| Opção de leasing vs. leasing-compra | Uma opção de leasing é um direito de compra, não uma obrigação; um leasing-compra obriga o comprador a concluir a venda. |
| A taxa de opção é não reembolsável | Os compradores devem tratar a taxa de opção como um custo irrecuperável, a menos que o contrato declare explicitamente o contrário. |
| Faça os cálculos antes de assinar | Compare o custo líquido de compra (preço de exercício menos créditos de aluguel) com o valor de mercado projetado ao final do prazo. |
| Inspeção e verificação do VIN são não negociáveis | Sempre obtenha uma inspeção profissional e um relatório de histórico do VIN antes de assinar qualquer contrato de opção de leasing. |
| A revisão legal e fiscal é importante | As regras estaduais sobre taxas de opção, imposto sobre vendas e classificação de contratos variam; consulte um advogado e um contador antes de assinar. |
Antes de assinar qualquer opção de leasing de veículo, verifique o histórico e a condição do carro através das listagens baseadas em VIN e ferramentas de precificação da Carpulse, e confirme os termos do contrato com um advogado e contador qualificados para o seu estado.
A lacuna da opção de leasing que a maioria dos compradores perde
A maioria dos artigos sobre opções de leasing foca no benefício de bloqueio de preço e para por aí. A verdadeira vantagem, tanto para compradores quanto para vendedores, está na linguagem do contrato, não no conceito.
Compradores que entram em uma opção de leasing sem uma contingência de financiamento estão apostando. Se seu crédito não estiver pronto na data limite de exercício, você perde a taxa de opção e sai com nada. A solução é simples: negocie uma cláusula de extensão de 30 dias ligada a uma aplicação de empréstimo documentada. Quase nenhum contrato modelo inclui isso por padrão, e quase nenhum comprador pensa em pedir.
Para os vendedores, o risco subestimado é o problema do ônus. Se você ainda deve dinheiro sobre o veículo quando assina uma opção de leasing, a cláusula de vencimento do seu credor pode ser tecnicamente acionada pelo próprio contrato de opção. Essa é uma exposição legal que a maioria dos vendedores descobre apenas quando algo dá errado.
A conclusão prática: trate uma opção de leasing com a mesma diligência que você daria a uma compra à vista. Faça a verificação do VIN, obtenha a inspeção, coloque a taxa de opção em uma conta de garantia e tenha um advogado revisar o contrato antes de assinar. A flexibilidade que uma opção de leasing oferece é tão boa quanto a documentação que a apoia.
Fontes úteis e onde encontrar regras específicas do estado
- National Association of Realtors: Compras de Opção de Leasing — distinção autoritativa entre opção de leasing e leasing-compra, com cautelas legais
- Investopedia: Definição de Opção de Leasing — mecânica, tratamento da taxa de opção e aplicações intersetoriais
- Marketopia: Leasing 101 — visão geral prática dos termos de leasing, características específicas de veículos e considerações de locatário/locador
- Wealthvieu: Guia de Aluguel para Compra — faixas de taxa de opção, mecânica de crédito de aluguel e estrutura de proteção contra inflação
- CapRateCity: Guia do Investidor de Opções de Leasing — estrutura do contrato, risco de reclassificação e modelo de acordo paralelo
Strings de pesquisa sugeridas para regras específicas do estado:
"lei de opção de leasing de veículo [seu estado]""tratamento da taxa de opção auto [seu estado]""contrato de aluguel para compra de carro [seu estado] advogado"
As regras estaduais sobre tributação da taxa de opção, classificação de contratos e proteções ao consumidor diferem materialmente. Consulte um advogado e contador licenciado em seu estado antes de assinar. Este artigo é uma informação geral, não é aconselhamento legal ou financeiro.