
Guias
Rescisão de Contrato de Leasing de Carro: Um Guia Prático para Compradores e Negociantes
Rescisão de Contrato de Leasing de Carro: Um Guia Prático para Compradores e Revendedores
A rescisão de contrato de leasing de carro significa encerrar um contrato de leasing de veículo antes da data de término programada. No momento em que você decide sair mais cedo, três coisas devem acontecer imediatamente: retire seu contrato de leasing e leia a cláusula de rescisão antecipada palavra por palavra, ligue ou escreva para seu locador para solicitar uma declaração formal de quitação e anote quaisquer divulgações exigidas pela Lei de Leasing ao Consumidor. Essa sequência é importante porque a própria fórmula do leasing governa o que você deve — não uma estimativa, não uma cotação por telefone.
O que você provavelmente enfrentará assim que começar esse processo:
- Taxa de rescisão antecipada: calculada de acordo com a fórmula do leasing, muitas vezes várias milhares de dólares
- Taxa de disposição: tipicamente algumas centenas de dólares para remarketing do veículo
- Saldo de deficiência: a diferença entre a quitação e qualquer crédito de seguro ou troca
- Possíveis penalidades por quilometragem ou danos: avaliadas na devolução do veículo
Dica Profissional: Solicite a declaração de quitação por escrito, não apenas verbalmente. Uma declaração escrita fixa o valor e lhe dá algo para contestar se a conta final for diferente.
Índice
- O que a Lei de Leasing ao Consumidor exige sobre rescisão antecipada?
- Quais são suas reais opções para encerrar um leasing antecipadamente?
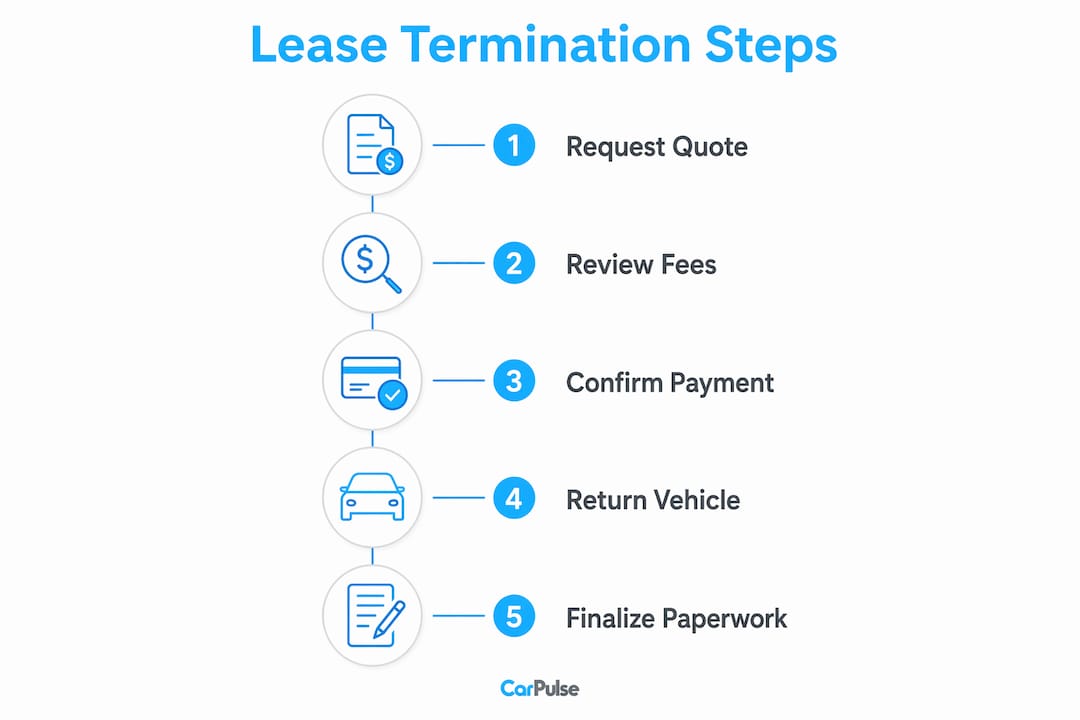
- Como rescindir um leasing antecipadamente: um checklist passo a passo
- O que acontece quando um leasing termina involuntariamente?
- Como são calculadas as taxas de rescisão antecipada e quanto tempo o processo leva?
- O que os revendedores devem fazer ao adquirir um veículo alugado devolvido?
- Como você pode reduzir o custo de encerrar um leasing antecipadamente?
- Principais Conclusões
- A parte que a maioria dos guias ignora
- Carpulse ajuda você a listar e pesquisar veículos alugados
- Fontes úteis e leituras adicionais
O que a Lei de Leasing ao Consumidor exige sobre rescisão antecipada?
De acordo com a Lei de Leasing ao Consumidor, os locadores devem divulgar como as taxas de rescisão antecipada são calculadas antes de você assinar. Essa divulgação deve descrever a fórmula ou o método usado para calcular a taxa e explicar como as taxas de aluguel não ganhas são creditadas de volta a você. Esta é uma lei federal, não uma cortesia do credor.
O que a divulgação deve incluir:
- A fórmula de rescisão ou uma descrição em linguagem simples do método de cálculo
- Como o aluguel não ganho (a parte financeira dos pagamentos restantes) é reembolsado
- Quaisquer taxas que se aplicam independentemente de quando você rescindir
Dois métodos de cálculo aparecem com mais frequência: o método atuarial (rendimento constante) e um cronograma pré-computado. O método atuarial credita mais juros de volta a você no início do leasing; um cronograma pré-computado pode creditar menos. O método utilizado afeta significativamente sua quitação, então confirme qual deles seu leasing usa antes de fazer qualquer cálculo.
A conclusão prática: seu documento de leasing é o principal instrumento legal. As divulgações regulatórias aumentam sua confiança de que a matemática do credor está correta — mas você ainda precisa verificar cada item da linha contra a fórmula em seu contrato.
Quais são suas reais opções para encerrar um leasing antecipadamente?
Existem três caminhos práticos: transferência/assunção, compra antecipada e devolução voluntária. Um trade-in de revendedor é uma variante de devolução com um offset parcial. Cada um tem um perfil de custo e impacto no crédito diferente.
| Opção de Saída | Custo Inicial | Impacto no Crédito | Tempo para Completar | Carga de Documentação | Risco de Deficiência / Lacuna |
|---|---|---|---|---|---|
| Transferência/assunção | taxa de transferência geralmente inferior a algumas centenas de dólares | Baixo (obrigação transferida) | 2–6 semanas | Moderado (aprovação do locador, verificação de crédito do novo arrendatário) | Baixo |
| Compra antecipada | Valor residual total + taxas | Nenhum (você é o proprietário) | 1–2 semanas | Baixo | Nenhum |
| Devolução voluntária | Pagamentos restantes + disposição + deficiência | Alto (marcação negativa) | 1–3 semanas | Baixo | Alto |
| Trade-in de revendedor | Varia (offset de patrimônio) | Moderado | 1–2 semanas | Moderado | Moderado |
Transferência/assunção é geralmente a opção mais barata quando seu locador permite. Você encontra alguém para assumir seu leasing; essa pessoa passa por uma verificação de crédito; o locador aprova a troca. As taxas de transferência geralmente variam de dezenas a algumas centenas de dólares, muito menos do que o custo de uma devolução total. Plataformas de terceiros para assumir leasing podem ajudar você a encontrar um novo arrendatário, mas elas adicionam suas próprias taxas de listagem e sucesso além da taxa administrativa do locador — considere isso antes de listar.
Compra antecipada faz sentido quando o valor de mercado do veículo excede o valor residual do contrato. Você paga o preço de compra, possui o carro e pode vendê-lo privadamente. Sem deficiência, sem taxa de disposição.
Devolução voluntária é a opção mais cara na maioria dos casos. Você devolve o carro, mas ainda deve a taxa de rescisão antecipada mais qualquer deficiência entre o valor de atacado do veículo e seu saldo restante. Isso impacta fortemente seu relatório de crédito.
Componentes de quitação de exemplo (o que determina o número de rescisão):
| Item | O que representa |
|---|---|
| Pagamentos programados restantes | Todos os pagamentos restantes no leasing |
| Crédito de aluguel não ganho | Reembolso de juros por pagamento antecipado |
| Taxa de disposição | Cobrança de remarketing/administrativa |
| Taxa por quilometragem excessiva | Penalidade por milha ($0.15–$0.30/milha acima do limite) |
| Taxas de danos | Avaliadas na inspeção do veículo |
| Crédito de depósito de segurança | Reembolsado ou aplicado contra o saldo |
Como rescindir um leasing antecipadamente: um checklist passo a passo
Siga esta sequência para evitar surpresas e se proteger caso surja uma disputa mais tarde.
- Leia a cláusula de rescisão antecipada em seu leasing antes de ligar para alguém. Conheça a fórmula.
- Entre em contato com seu locador por escrito — e-mail ou carta registrada — para solicitar uma declaração formal e detalhada de quitação.
- Pergunte explicitamente sobre transferência/assunção. Nem todos os locadores anunciam isso; alguns exigem que você pergunte.
- Compare suas três opções usando o valor de quitação: transferência vs. compra vs. devolução. Faça os cálculos.
- Inspecione o veículo você mesmo antes de devolvê-lo. Conserte danos menores (lascas, pequenos amassados) se o custo do reparo for menor do que a provável taxa de danos.
- Documente a quilometragem e a condição com fotos com data e hora no dia da devolução.
- Confirme todas as taxas e impostos por escrito antes de assinar qualquer coisa ou fazer um pagamento.
- Obtenha uma declaração final de fechamento após a devolução do veículo e todas as cobranças serem resolvidas. Guarde-a permanentemente.
Algumas notas sobre o tempo: as cotações de quitação geralmente são válidas por 10–30 dias, então não deixe uma expirar antes de agir. Os reembolsos do depósito de segurança geralmente seguem dentro de 30–60 dias após a liquidação final. Se você estiver buscando uma transferência, reserve um tempo extra para a aprovação de crédito do novo arrendatário — todo o processo geralmente leva de duas a seis semanas, dependendo do caminho que você escolher.
Dica Profissional: Se a dificuldade financeira está motivando a decisão, ligue para a empresa de leasing antes de perder um pagamento. Alguns locadores têm programas de acomodação discricionária que podem adiar pagamentos ou reestruturar termos temporariamente.
O que acontece quando um leasing termina involuntariamente?
A rescisão involuntária cobre perda total, roubo e morte do arrendatário. Em todos os três casos, o leasing não simplesmente desaparece.
- Perda total ou roubo: seu seguro paga o valor em dinheiro real do veículo, que quase sempre é menor do que a quitação do leasing. O saldo de deficiência — a diferença entre o que o seguro paga e o que você deve — continua sendo sua responsabilidade, a menos que você tenha cobertura contra lacunas.
- Morte do arrendatário: os contratos de leasing geralmente não se cancelam com a morte. O espólio ou co-signatário continua responsável pela obrigação restante, a menos que o contrato declare explicitamente o contrário.
- Cobertura contra lacunas: se sua apólice de seguro auto ou o próprio leasing incluir cobertura contra lacunas, ela paga a deficiência. Verifique sua página de declarações agora, não após uma perda.
Dica Profissional: Solicite a declaração de liquidação do seu segurador o mais cedo possível após uma perda total. Quanto mais cedo você tiver esse valor, mais cedo poderá calcular a deficiência e determinar se a cobertura contra lacunas a cobre.
Como são calculadas as taxas de rescisão antecipada e quanto tempo o processo leva?
O valor final da rescisão combina o saldo ajustado do leasing mais disposição, danos, quilometragem, impostos e cobranças não pagas, menos créditos como seu depósito de segurança. Seu leasing deve divulgar o método de cálculo.
Cronograma típico do processo:
- Solicitar declaração de quitação (Dia 1) — válida por 10–30 dias
- Avaliar opções e organizar transferência, compra ou devolução (Dias 3–14)
- Inspeção e devolução do veículo (Dias 7–21)
- Locador processa a documentação e emite a declaração final (Dias 14–42)
- Reembolso do depósito de segurança ou demanda de deficiência emitida (Dias 30–60)
A declaração de quitação deve detalhar cada componente. Se um item da linha parecer errado, peça o cálculo por escrito e compare-o com a fórmula em seu leasing. Erros acontecem, e você tem o direito de contestá-los.
O que os revendedores devem fazer ao adquirir um veículo alugado devolvido?
Os revendedores devem verificar os números de quitação, confirmar as condições de transferência de título e estimar os custos de recondicionamento antes de listar. Adquirir um retorno de leasing sem fazer essa matemática primeiro é como os revendedores acabam com prejuízo em uma unidade.
- Obtenha a declaração de quitação diretamente do locador, não do vendedor. Confirme se o valor está atualizado.
- Confirme o cronograma de liberação de ônus: a transferência de título pode levar de duas a quatro semanas após a quitação ser processada. Não prometa a um comprador um título limpo antes de tê-lo.
- Inspecione por penalidades relacionadas ao leasing: cobranças por quilometragem excessiva e desgaste afetam seu verdadeiro custo de aquisição.
- Estime o custo para revender: inclua recondicionamento, quaisquer taxas de disposição restantes e se a unidade irá para leilão ou para seu lote.
- Verifique as divulgações necessárias: alguns estados exigem a divulgação do histórico de leasing anterior em uma listagem de veículo usado.
A ferramenta de listagem baseada em VIN da Carpulse preenche automaticamente os dados do veículo a partir do VIN, o que reduz erros de listagem em veículos de leasing devolvidos onde detalhes de especificação são importantes para o preço. Contas de revendedores verificadas na plataforma também sinalizam confiança ao comprador desde o primeiro clique.
Dica Profissional: Considere a taxa de disposição e qualquer potencial deficiência em sua oferta de aquisição antes de se comprometer. Documente toda comunicação com o locador por escrito — disputas pós-venda sobre cobranças não divulgadas são muito mais fáceis de resolver quando você tem um histórico por escrito.
Como você pode reduzir o custo de encerrar um leasing antecipadamente?
Transferências e compras negociadas quase sempre custam menos do que devoluções voluntárias. Esse é o ponto de partida para qualquer estratégia de redução de custos.
- Confirme a elegibilidade para transferência primeiro. Nem todos os locadores permitem; verifique por escrito, não por suposição.
- Explore plataformas de transferência de leasing para encontrar um novo arrendatário mais rápido, mas compare as taxas totais (plataforma + locador) com suas outras opções antes de se comprometer.
- Solicite uma acomodação por dificuldades se você estiver atrasado ou prestes a ficar atrasado. Os locadores às vezes oferecem adiamentos de pagamento que compram tempo sem acionar taxas de rescisão antecipada completas.
- Obtenha uma avaliação independente se suspeitar que a avaliação de atacado do locador é baixa. Um valor realizado mais alto significa uma deficiência menor.
- Considere esperar. Se restarem apenas três a quatro meses no leasing, pagar até o final muitas vezes é mais barato do que pagar taxas de rescisão antecipada mais uma taxa de disposição.
Incluir patrimônio negativo em um novo leasing ou empréstimo para escapar mais cedo é tentador, mas caro. Você não está eliminando a dívida; está escondendo-a dentro de um novo contrato e pagando juros sobre ela por anos.
Principais Conclusões
A rescisão antecipada do leasing aciona cobranças legalmente divulgadas calculadas pela fórmula em seu leasing — ler essa fórmula antes de agir é o passo mais importante.
| Ponto | Detalhes |
|---|---|
| Leia o leasing primeiro | A fórmula de rescisão em seu contrato governa o que você deve — não uma estimativa por telefone. |
| Transferências superam devoluções | As taxas de transferência ($75–$500) são muito mais baixas do que as taxas completas de rescisão antecipada e deficiência. |
| A rescisão involuntária ainda custa | O seguro raramente cobre a quitação total; a cobertura contra lacunas fecha a deficiência. |
| Documente tudo | Fotos com data e hora, declarações de quitação por escrito e uma declaração final de fechamento protegem você de disputas pós-devolução. |
| Carpulse para revendedores | As listagens baseadas em VIN da Carpulse e contas de revendedores verificadas ajudam os revendedores a listar veículos de leasing devolvidos com precisão e construir confiança com os compradores. |
A parte que a maioria dos guias ignora
A maioria dos artigos sobre rescisão antecipada trata a divulgação da Lei de Leasing ao Consumidor como uma formalidade e passa direto para a tabela de taxas. A divulgação é, na verdade, sua ferramenta mais útil. Se o cálculo de quitação de um locador não corresponder ao método descrito em seu leasing, você tem uma base documentada para contestá-lo — e os locadores sabem disso. O poder prático de ler seu leasing não é apenas saber o que você deve; é saber quando o número está errado.
A outra coisa que vale a pena dizer claramente: a devolução voluntária quase nunca é a decisão certa se você tiver qualquer alternativa. O dano ao crédito é real, a deficiência pode acompanhá-lo por anos, e a avaliação de atacado do seu veículo pelo locador será quase sempre menor do que o que você obteria em uma venda privada ou em uma compra negociada. A devolução é o caminho de menor resistência, não o caminho de menor custo.
Carpulse ajuda você a listar e pesquisar veículos alugados
Se você é um revendedor ou vendedor particular lidando com um veículo alugado devolvido, a parte mais difícil após resolver a quitação é acertar a listagem. Especificações imprecisas, histórico ausente ou notas de condição pouco claras atrasam a venda e erodem a confiança do comprador.

A ferramenta de listagem baseada em VIN da Carpulse puxa automaticamente os dados do veículo no momento em que você insere o VIN, então você não está digitando manualmente os níveis de acabamento ou especificações do motor em um carro que você teve por 48 horas. Contas de revendedores verificadas sinalizam legitimidade aos compradores que navegam pelo mercado. E se você precisar de contexto sobre opções de financiamento de veículos antes de decidir se deve comprar ou revender, os guias da Carpulse cobrem a mecânica em linguagem simples.
Pronto para listar um veículo alugado devolvido ou encontrar um comprador? Navegue pelo mercado da Carpulse e coloque sua listagem no ar hoje.
Este artigo é uma informação geral, não um conselho legal ou financeiro. Confirme as regras atuais e os termos específicos do seu leasing com um profissional qualificado ou seu locador antes de tomar qualquer decisão de rescisão.
Fontes úteis e leituras adicionais
- Lei de Leasing ao Consumidor — Divulgação de Rescisão Antecipada (Federal Reserve)
- Rescisão Involuntária e Seguro (Federal Reserve)
- Taxas e Divulgações de Rescisão Antecipada (LegalClarity)
- Cancelando um Leasing de Carro: Opções e Penalidades (LegalClarity)
- Devolvendo um Leasing Antecipadamente (Chase)
- Como Sair de um Leasing de Carro (Forbes Advisor)
- Saindo de um Leasing de Carro (Progressive)
- Rescisão Antecipada de Leasing Explicada (LeaseWorld)
Mantenha seu contrato de leasing original e cada declaração de quitação por escrito. Esses dois documentos são suas principais evidências se qualquer cobrança for contestada após a devolução do veículo.