
Guias
Financiamento de Veículos na Albânia: Guia de Empréstimos e Leasing
Financiamento de veículos na Albânia: guia de empréstimos e leasing
TL;DR:
- O financiamento de veículos agora está amplamente acessível na Albânia através de empréstimos para carros e leasing de grandes bancos.
- Comprar um carro com financiamento permite veículos melhores, liquidez e previsibilidade nos pagamentos mensais, com requisitos de elegibilidade específicos e proteções regulatórias.
- O leasing oferece flexibilidade e custos mensais mais baixos, ideal para compradores que preferem atualizações, enquanto os empréstimos são adequados para aqueles que planejam a propriedade a longo prazo.
Muitos compradores de carros albaneses assumem que, se não podem pagar o preço total à vista, simplesmente não podem comprar. Não é assim que funciona mais. O financiamento de veículos, que significa usar um empréstimo bancário ou leasing financeiro para espalhar o custo de um carro ao longo do tempo, tornou-se uma opção comum na Albânia para veículos novos e usados. Empréstimos para carros e leasing financeiro de grandes bancos são agora as principais rotas que os indivíduos usam para entrar no carro sem esgotar suas economias. Este guia o orienta sobre como o financiamento funciona, o que os bancos exigem e como escolher entre um empréstimo e um leasing.
Índice
- Como funciona o financiamento de veículos na Albânia
- Empréstimos para carros vs. leasing financeiro: principais diferenças
- Elegibilidade e aprovação: quem pode obter financiamento de veículos?
- Regras, proteções e dicas para escolher o financiamento certo
- Nossa perspectiva: o que a maioria dos compradores perde sobre o financiamento de carros na Albânia
- Encontre seu próximo carro com confiança
- Perguntas frequentes
Principais Conclusões
| Ponto | Detalhes |
|---|---|
| Duas principais opções de financiamento | Empréstimos para carros e leasing financeiro são as principais maneiras de financiar a compra de um veículo na Albânia. |
| A elegibilidade é rigorosa | Apenas residentes albaneses com renda totalmente declarada geralmente são elegíveis para financiamento bancário. |
| A transparência é protegida | Os bancos devem divulgar todos os custos reais e taxas de acordo com as regulamentações do Banco da Albânia. |
| Conheça os limites de empréstimo | Os montantes de empréstimos e leasing são limitados a valores mais altos para carros novos do que para usados. |
| Compare antes de assinar | Sempre compare tanto as ofertas de empréstimos quanto de leasing quanto ao custo, flexibilidade e impacto financeiro pessoal. |
Como funciona o financiamento de veículos na Albânia
O financiamento de veículos simplesmente significa que um banco ou empresa de leasing paga pelo seu carro, e você paga de volta em parcelas mensais ao longo de um período acordado. Você recebe o carro agora. Você paga ao longo do tempo. É um conceito simples, mas os detalhes importam muito.
Na Albânia, os dois principais caminhos de financiamento são empréstimos para carros e leasing financeiro. O Intesa Sanpaolo Bank Albania e o Raiffeisen Bank Albania estão entre os principais fornecedores que oferecem ambos os produtos para veículos novos e usados. Outros bancos comerciais também participam, mas esses dois dominam o mercado. Para colocar a escala em perspectiva, o Raiffeisen Leasing financiou 26,33 milhões de EUR em 2024, com veículos representando 89% desse portfólio. Isso não é um produto de nicho. É um mercado maduro.
Aqui está uma visão rápida dos principais limites de financiamento que você encontrará:
| Tipo de veículo | Montante máximo do empréstimo (LEK) | Montante máximo do empréstimo (EUR) |
|---|---|---|
| Carro novo (da concessionária) | 6.000.000 LEK | 40.000 EUR |
| Carro usado | 2.800.000 LEK | 20.000 EUR |
Os benefícios do financiamento vão além de apenas espalhar os pagamentos. Você pode comprar um veículo melhor mais cedo, manter seu dinheiro líquido para emergências e muitas vezes incluir o seguro no custo mensal. O leasing, em particular, não exige um grande pagamento inicial em muitos casos.
O processo geral de aplicação se parece com isto:
- Envie sua solicitação no banco ou online
- Forneça documentação de renda e prova de residência
- O banco avalia sua solvência
- A aprovação é emitida com um montante e taxa de empréstimo específicos
- Os fundos são liberados para o concessionário ou vendedor
Antes de começar a procurar carros, leia o guia completo de compra de carros da CarPulse para entender todo o processo de compra. Se você está considerando uma marca específica, o guia de compra do Fiat na Albânia é um bom ponto de partida para pesquisas específicas de marca.
Dica Profissional: Obtenha pré-aprovação para financiamento antes de começar a comprar. Conhecer seu teto orçamentário torna as negociações mais rápidas e remove o estresse de descobrir a acessibilidade no meio da busca.
Empréstimos para carros vs. leasing financeiro: principais diferenças
Escolher entre um empréstimo e um leasing molda toda a sua experiência de financiamento de carro, desde quanto você paga inicialmente até quem possui legalmente o veículo enquanto você o dirige.
Com um empréstimo para carro, você possui o carro desde o primeiro dia. O banco lhe empresta dinheiro, você compra o carro e o próprio carro serve como garantia. Se você parar de pagar, o banco pode tomá-lo de volta. Mas legal e praticamente, é seu veículo.
Com o leasing financeiro, o banco ou a empresa de leasing possui o carro durante todo o contrato. Você paga mensalmente para usá-lo. No final do prazo do leasing, você normalmente tem a opção de comprar o carro por um valor residual. O leasing oferece liquidez, custos fixos e uma opção de compra futura, que é por isso que atrai compradores que desejam previsibilidade sem um grande compromisso em dinheiro.
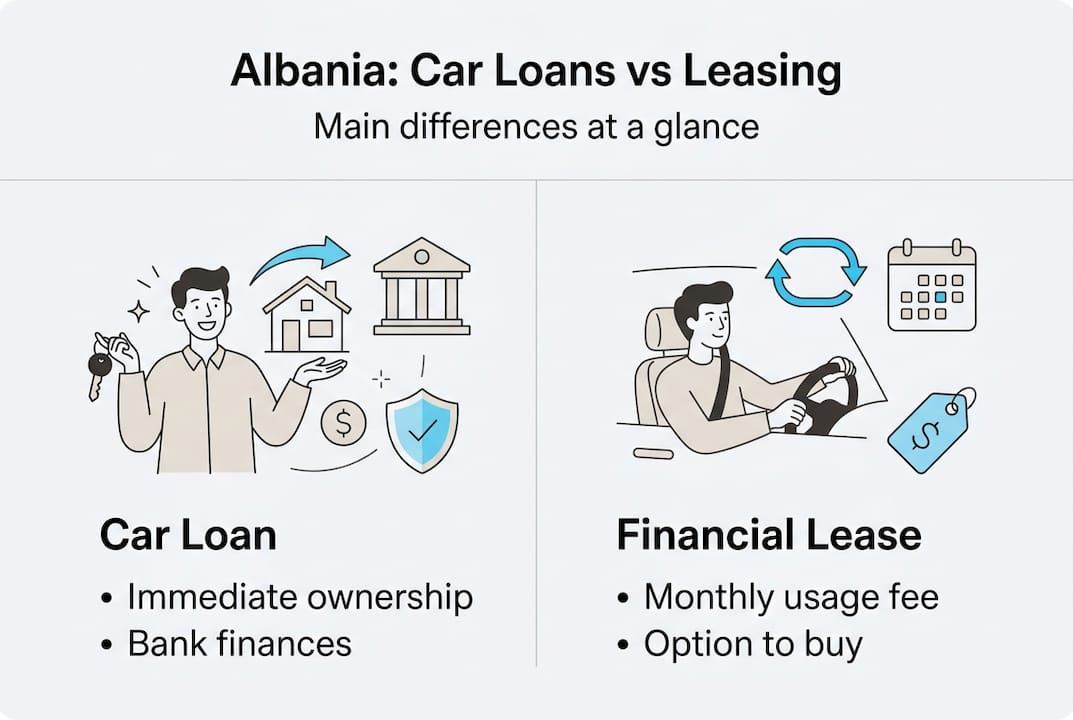
Aqui está uma comparação lado a lado:
| Recurso | Empréstimo para carro | Leasing financeiro |
|---|---|---|
| Propriedade | Seu desde o primeiro dia | Do banco até a compra |
| Custo inicial | Pagamento inicial geralmente exigido | Frequentemente menor ou nenhum |
| Pagamentos mensais | Normalmente mais altos | Frequentemente mais baixos |
| Flexibilidade | Menos flexível para upgrades | Mais fácil trocar de carro |
| Seguro | Opcional (mas recomendado) | Frequentemente incluído ou exigido |
| Melhor para | Proprietários a longo prazo | Aqueles que atualizam frequentemente |
Algumas considerações importantes ao decidir:
- Por quanto tempo você planeja manter o carro?
- Você quer vendê-lo particular em alguns anos?
- O custo mensal previsível é mais importante do que a propriedade?
- Você pode pagar um pagamento inicial, ou precisa preservar dinheiro?
Para uma visão mais ampla do que está disponível no mercado albanês, navegue por carros à venda na Albânia para entender as faixas de preço antes de se comprometer com uma estrutura de financiamento. E se você quiser mais detalhes sobre a decisão de compra em si, o recurso de dicas de compra de carros cobre o quadro completo.
Dica Profissional: O leasing tende a funcionar melhor para compradores que desejam custos mensais mais baixos e a liberdade de atualizar a cada poucos anos. Se você planeja manter o carro por uma década, um empréstimo geralmente faz mais sentido financeiro.
Elegibilidade e aprovação: quem pode obter financiamento de veículos?
Decidir entre um empréstimo e um leasing é importante, mas ser elegível é essencial antes que você possa dar o próximo passo. Os bancos albaneses são específicos sobre quem se qualifica, e entender os critérios antecipadamente economiza tempo.
Os requisitos básicos de elegibilidade incluem residência albanesa, renda regular que é 100% declarada e renda recebida através do sistema bancário (não em dinheiro). Os bancos também analisam seu histórico de crédito, obrigações de dívida existentes e o tipo de veículo que você está financiando.
O processo de aprovação passo a passo geralmente funciona assim:
- Aplicação inicial: Envie seus dados pessoais, documentos de renda e informações do veículo para o banco
- Avaliação de crédito: O banco revisa seu histórico financeiro e calcula sua relação de serviço da dívida
- Avaliação do veículo: Para carros usados, o banco pode exigir uma avaliação para confirmar o valor de mercado do veículo
- Emissão da oferta: Se aprovado, você recebe uma oferta formal com a taxa de juros, prazo e pagamento mensal
- Assinatura do contrato: Você assina o contrato de empréstimo ou leasing e os fundos são liberados
- Registro do veículo: O carro é registrado, com o banco indicado como credor (para empréstimos) ou proprietário (para leasing)
O quadro de supervisão do Banco da Albânia impõe limites à relação de serviço da dívida para evitar o superendividamento, especialmente para tomadores de empréstimos pela primeira vez. Isso significa que mesmo que um banco queira lhe emprestar mais, as regulamentações limitam quanto de sua renda pode ser destinado ao pagamento da dívida.
“Os bancos são obrigados a realizar uma análise financeira completa dos tomadores de empréstimos para garantir a capacidade de pagamento do empréstimo e prevenir o superendividamento, de acordo com os padrões de supervisão do Banco da Albânia.”
Se você for negado, geralmente é devido à renda não declarada, a uma carga de dívida existente que atinge o limite regulatório ou a um veículo que não atende aos critérios de garantia do banco. Nesses casos, reduzir a dívida existente ou aumentar a renda declarada antes de reaplicar é o caminho mais prático a seguir. Se você está considerando um carro compacto como o guia de compra do Audi A1, verifique se o preço do veículo se encaixa nos limites de financiamento de carros usados.
Regras, proteções e dicas para escolher o financiamento certo
Uma vez que você tenha certeza de que se qualifica, é vital entender seus direitos antes de assinar qualquer contrato de empréstimo ou leasing. As regulamentações bancárias albanesas oferecem proteções reais, e conhecê-las ajuda você a negociar a partir de uma posição de força.
O Banco da Albânia exige transparência em todo o marketing e empréstimos bancários. Isso significa que os bancos devem divulgar a taxa de juros efetiva (também chamada de APR, ou Taxa Percentual Anual) e o custo total do empréstimo, não apenas a taxa nominal. Se um banco só lhe mostrar a taxa nominal, peça a discriminação completa da APR.
Principais proteções que você tem como tomador de empréstimo:
- Os bancos devem divulgar todas as taxas, encargos e o valor total de reembolso antes de você assinar
- Materiais de marketing não podem ser enganosos sobre taxas ou termos
- Limites de relação de serviço da dívida impedem que os bancos lhe emprestem mais do que você pode realisticamente reembolsar
- Você tem o direito de receber uma ficha de informações padronizada antes de assinar
- Opções de pagamento antecipado devem ser claramente explicadas
O setor de financiamento de veículos na Albânia está crescendo rapidamente. O portfólio de leasing de veículos da Raiffeisen cresceu 7,4% ano a ano em 2024, sinalizando uma forte demanda e aumentando a concorrência entre os credores. Mais concorrência geralmente significa melhores condições para os tomadores de empréstimos que pesquisam.
Bandeiras vermelhas a serem observadas em contratos:
- Taxas de juros variáveis sem limite
- Taxas de administração ocultas não mencionadas antecipadamente
- Penalidades por pagamento antecipado que parecem desproporcionais
- Termos pouco claros sobre obrigações de seguro em contratos de leasing
Se você está curioso sobre como as tendências de financiamento se conectam a tipos de veículos mais novos, o artigo sobre tendências de compra de EV na Albânia mostra como os veículos elétricos estão mudando o comportamento dos compradores e os padrões de financiamento. Você também pode revisar as regulamentações de empréstimos ao consumidor diretamente do Banco da Albânia para entender todos os seus direitos.
Dica Profissional: Sempre compare a APR em pelo menos dois ou três bancos, não apenas o pagamento mensal. Um pagamento mensal mais baixo pode às vezes significar um prazo mais longo e significativamente mais juros pagos no total.
Nossa perspectiva: o que a maioria dos compradores perde sobre o financiamento de carros na Albânia
A maioria dos compradores de carros albaneses entra em um banco focada em um número: o pagamento mensal. Isso é compreensível. Mas também é onde a maioria dos erros de financiamento acontece.
O pagamento mensal quase não lhe diz nada sobre o verdadeiro custo do negócio. Não diz quanto você pagará em juros totais, se seu seguro está incluído ou separado, ou se você está preso a um contrato que não se encaixa na sua vida em dois anos.
Aqui está nossa opinião honesta: o leasing muitas vezes faz mais sentido prático para compradores que valorizam flexibilidade ou esperam que sua situação mude. O benefício da liquidez é real. Manter dinheiro disponível importa mais do que a maioria dos compradores percebe, especialmente no ambiente econômico da Albânia, onde a renda pode mudar.
Dito isso, os empréstimos têm uma vantagem genuína para compradores que desejam propriedade a longo prazo e planejam manter o carro muito além do prazo do empréstimo. A chave é alinhar o produto ao seu plano de vida real, não apenas ao seu orçamento mensal atual.
Antes de assinar qualquer coisa, use o guia detalhado de compra de carros da CarPulse para mapear sua decisão de compra completa.
Dica Profissional: Pense três a cinco anos à frente. Se houver alguma chance de você querer um carro diferente antes que o empréstimo seja pago, o leasing oferece uma saída mais limpa.
Encontre seu próximo carro com confiança
Agora que você entende como funciona o financiamento de veículos na Albânia, o que os bancos exigem e como comparar empréstimos com leasing, você está pronto para tomar uma decisão realmente informada. O conhecimento só é útil quando você age com base nele.

CarPulse é o mercado de carros dedicado da Albânia, onde você pode navegar por centenas de anúncios de veículos novos e usados filtrados por preço, marca, modelo, ano, quilometragem e tipo de combustível. Se você está financiando através de um empréstimo bancário ou leasing, conhecer os detalhes exatos do veículo é importante. Os anúncios baseados em VIN da CarPulse fornecem informações precisas e verificadas sobre cada carro. Saiba mais sobre como a plataforma funciona visitando sobre a CarPulse, e comece sua busca com a confiança que vem de estar totalmente informado.
Perguntas frequentes
Quais tipos de financiamento de veículos estão disponíveis na Albânia?
Os principais tipos de financiamento são empréstimos para carros e leasing financeiro, ambos oferecidos por grandes bancos albaneses para veículos novos e usados. Cada um tem diferentes estruturas de propriedade e perfis de custo.
Quais documentos eu preciso para solicitar um empréstimo ou leasing para carro?
Você geralmente precisará de prova de residência albanesa, documentação de renda declarada, verificação de emprego e um extrato bancário. Os requisitos do Intesa Sanpaolo especificam que a renda deve ser 100% declarada e recebida através do sistema bancário.
Existem proteções para tomadores de empréstimos de financiamento de carros na Albânia?
Sim. O Banco da Albânia impõe limites à relação de serviço da dívida e exige que os bancos realizem uma análise financeira completa antes de aprovar empréstimos, protegendo os tomadores de empréstimos de dívidas excessivas e garantindo marketing transparente.
Quais são os limites de empréstimo para carros novos vs usados?
Para carros novos comprados em concessionárias, o financiamento chega a 6.000.000 LEK ou 40.000 EUR. Carros usados são financiados até 2.800.000 LEK ou 20.000 EUR.
Não residentes ou trabalhadores não declarados podem solicitar financiamento de veículos na Albânia?
Não. A elegibilidade requer residência albanesa e renda regular que seja totalmente declarada e paga através do sistema bancário. Renda não declarada ou apenas em dinheiro desqualifica os candidatos na maioria dos bancos.