
Guias
Financiamento de veículos na Albânia: guia de empréstimos e leasing
Financiamento de veículos na Albânia: guia de empréstimos e leasing
Resumo:
- O financiamento de veículos agora é amplamente acessível na Albânia através de empréstimos para carros e leasing de grandes bancos.
- Comprar um carro com financiamento permite veículos melhores, liquidez e previsibilidade nos pagamentos mensais, com proteções específicas de elegibilidade e regulamentação.
- O leasing oferece flexibilidade e custos mensais mais baixos, ideal para compradores que preferem atualizações, enquanto os empréstimos são adequados para aqueles que planejam a propriedade a longo prazo.
Muitos compradores de carros albaneses assumem que, se não puderem pagar o preço total à vista, simplesmente não podem comprar. Não é mais assim que funciona. O financiamento de veículos, que significa usar um empréstimo bancário ou leasing financeiro para espalhar o custo de um carro ao longo do tempo, tornou-se uma opção comum na Albânia para veículos novos e usados. Empréstimos para carros e leasing financeiro de grandes bancos são agora as principais rotas que os indivíduos usam para dirigir sem esgotar suas economias. Este guia o orienta sobre como o financiamento funciona, o que os bancos exigem e como escolher entre um empréstimo e um leasing.
Índice
- Como funciona o financiamento de veículos na Albânia
- Empréstimos para carros vs. leasing financeiro: principais diferenças
- Elegibilidade e aprovação: quem pode obter financiamento de veículos?
- Regras, proteções e dicas para escolher o financiamento certo
- Nossa perspectiva: o que a maioria dos compradores perde sobre o financiamento de carros na Albânia
- Encontre seu próximo carro com confiança
- Perguntas frequentes
Principais Conclusões
| Ponto | Detalhes |
|---|---|
| Duas principais opções de financiamento | Empréstimos para carros e leasing financeiro são as principais formas de financiar a compra de um veículo na Albânia. |
| A elegibilidade é rigorosa | Apenas residentes albaneses com renda totalmente declarada geralmente são elegíveis para financiamento bancário. |
| A transparência é protegida | Os bancos devem divulgar todos os custos e taxas reais de acordo com as regulamentações do Banco da Albânia. |
| Conheça os limites de empréstimo | Os valores de empréstimos e leasing são limitados a valores mais altos para carros novos do que para usados. |
| Compare antes de assinar | Sempre compare as ofertas de empréstimos e leasing quanto a custo, flexibilidade e impacto financeiro pessoal. |
Como funciona o financiamento de veículos na Albânia
O financiamento de veículos simplesmente significa que um banco ou empresa de leasing paga pelo seu carro, e você paga de volta em parcelas mensais ao longo de um período acordado. Você recebe o carro agora. Você paga ao longo do tempo. É um conceito simples, mas os detalhes importam muito.
Na Albânia, os dois principais caminhos de financiamento são empréstimos para carros e leasing financeiro. O Intesa Sanpaolo Bank Albania e o Raiffeisen Bank Albania estão entre os principais fornecedores que oferecem ambos os produtos para veículos novos e usados. Outros bancos comerciais também participam, mas esses dois dominam o mercado. Para colocar a escala em perspectiva, o Raiffeisen Leasing financiou 26,33 milhões de EUR em 2024, com veículos representando 89% desse portfólio. Isso não é um produto de nicho. É um mercado maduro.
Aqui está uma rápida visão dos principais limites de financiamento que você encontrará:
| Tipo de veículo | Valor máximo do empréstimo (LEK) | Valor máximo do empréstimo (EUR) |
|---|---|---|
| Carro novo (da concessionária) | 6.000.000 LEK | 40.000 EUR |
| Carro usado | 2.800.000 LEK | 20.000 EUR |
Os benefícios do financiamento vão além de apenas espalhar os pagamentos. Você pode comprar um veículo melhor mais cedo, manter seu dinheiro líquido para emergências e muitas vezes incluir o seguro no custo mensal. O leasing, em particular, não requer um grande pagamento inicial em muitos casos.
O processo geral de solicitação é assim:
- Envie sua solicitação no banco ou online
- Forneça documentação de renda e prova de residência
- O banco avalia sua solvência
- A aprovação é emitida com um valor e taxa de empréstimo específicos
- Os fundos são liberados para o revendedor ou vendedor
Antes de começar a procurar carros, leia o guia completo de compra de carros da CarPulse para entender todo o processo de compra. Se você está considerando uma marca específica, o guia de compra do Fiat na Albânia é um bom ponto de partida para pesquisas específicas de marca.
Dica Profissional: Obtenha pré-aprovação para financiamento antes de começar a comprar. Saber seu teto orçamentário torna as negociações mais rápidas e remove o estresse de descobrir a acessibilidade durante a busca.
Empréstimos para carros vs. leasing financeiro: principais diferenças
Escolher entre um empréstimo e leasing molda toda a sua experiência de financiamento de carros, desde quanto você paga inicialmente até quem possui legalmente o veículo enquanto você o dirige.
Com um empréstimo para carro, você possui o carro desde o primeiro dia. O banco empresta dinheiro a você, você compra o carro e o próprio carro serve como garantia. Se você parar de pagar, o banco pode retomá-lo. Mas legal e praticamente, é seu veículo.
Com leasing financeiro, o banco ou a empresa de leasing possui o carro durante todo o contrato. Você paga mensalmente para usá-lo. No final do prazo do leasing, você geralmente tem a opção de comprar o carro por um valor residual. O leasing oferece liquidez, custos fixos e uma opção de compra futura, o que é atraente para compradores que desejam previsibilidade sem um grande compromisso em dinheiro.
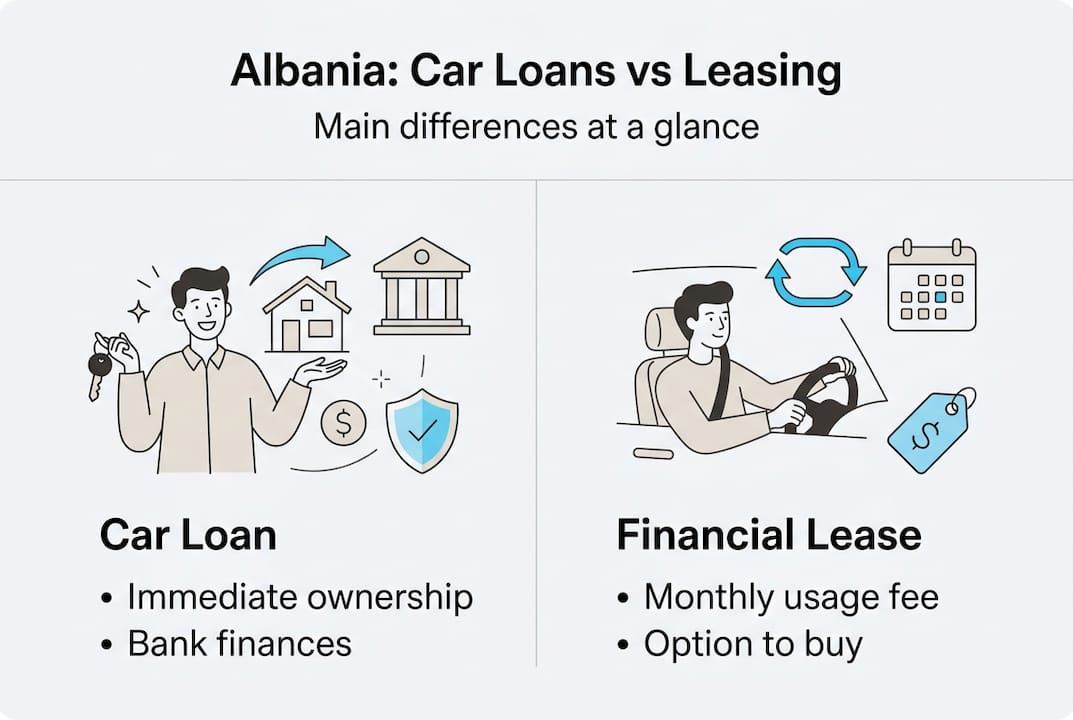
Aqui está uma comparação lado a lado:
| Recurso | Empréstimo para carro | Leasing financeiro |
|---|---|---|
| Propriedade | Seu desde o primeiro dia | Do banco até a compra |
| Custo inicial | Pagamento inicial geralmente exigido | Frequentemente menor ou nenhum |
| Pagamentos mensais | Tipicamente mais altos | Frequentemente mais baixos |
| Flexibilidade | Menos flexível para upgrades | Mais fácil para trocar de carro |
| Seguro | Opcional (mas recomendado) | Frequentemente incluído ou exigido |
| Melhor para | Proprietários a longo prazo | Aqueles que fazem upgrades frequentemente |
Algumas considerações importantes ao decidir:
- Por quanto tempo você planeja manter o carro?
- Você quer vendê-lo de forma privada em alguns anos?
- É mais importante ter um custo mensal previsível do que a propriedade?
- Você pode pagar um pagamento inicial ou precisa preservar dinheiro?
Para uma visão mais ampla do que está disponível no mercado albanês, navegue por carros à venda na Albânia para entender as faixas de preço antes de se comprometer com uma estrutura de financiamento. E se você quiser mais detalhes sobre a decisão de compra em si, o recurso de dicas de compra de carros cobre o quadro completo.
Dica Profissional: O leasing tende a funcionar melhor para compradores que desejam custos mensais mais baixos e a liberdade de atualizar a cada poucos anos. Se você planeja manter o carro por uma década, um empréstimo geralmente faz mais sentido financeiro.
Elegibilidade e aprovação: quem pode obter financiamento de veículos?
Decidir entre um empréstimo e leasing é importante, mas ser elegível é essencial antes que você possa dar o próximo passo. Os bancos albaneses são específicos sobre quem se qualifica, e entender os critérios antecipadamente economiza tempo.
Os requisitos principais de elegibilidade incluem residência albanesa, renda regular que é 100% declarada e renda recebida através do sistema bancário (não em dinheiro). Os bancos também analisam seu histórico de crédito, obrigações de dívida existentes e o tipo de veículo que você está financiando.
O processo de aprovação passo a passo geralmente funciona assim:
- Aplicação inicial: Envie seus dados pessoais, documentos de renda e informações do veículo para o banco
- Avaliação de crédito: O banco revisa seu histórico financeiro e calcula sua razão de serviço da dívida
- Avaliação do veículo: Para carros usados, o banco pode exigir uma avaliação para confirmar o valor de mercado do veículo
- Emissão da oferta: Se aprovado, você recebe uma oferta formal com a taxa de juros, prazo e pagamento mensal
- Assinatura do contrato: Você assina o contrato de empréstimo ou leasing e os fundos são liberados
- Registro do veículo: O carro é registrado, com o banco indicado como credor (para empréstimos) ou proprietário (para leasing)
O quadro de supervisão do Banco da Albânia impõe limites à razão de serviço da dívida para evitar sobrecarga de dívidas, especialmente para mutuários de primeira viagem. Isso significa que, mesmo que um banco queira emprestar mais a você, as regulamentações limitam quanto da sua renda pode ser destinado ao pagamento da dívida.
“Os bancos são obrigados a realizar uma análise financeira completa dos mutuários para garantir a capacidade de pagamento do empréstimo e prevenir a sobrecarga de dívidas, de acordo com os padrões de supervisão do Banco da Albânia.”
Se você for negado, geralmente é devido a renda não declarada, uma carga de dívida existente que atinge o limite regulatório ou um veículo que não atende aos critérios de garantia do banco. Nesses casos, reduzir a dívida existente ou aumentar a renda declarada antes de reaplicar é o caminho mais prático a seguir. Se você está considerando um carro compacto como o guia de compra do Audi A1, verifique se o preço do veículo se encaixa nos limites de financiamento de carros usados.
Regras, proteções e dicas para escolher o financiamento certo
Uma vez que você tenha certeza de que se qualifica, é vital entender seus direitos antes de assinar qualquer contrato de empréstimo ou leasing. As regulamentações bancárias albanesas oferecem proteções reais, e conhecê-las ajuda você a negociar a partir de uma posição de força.
O Banco da Albânia exige transparência em todo o marketing e empréstimos bancários. Isso significa que os bancos devem divulgar a taxa de juros efetiva (também chamada de APR, ou Taxa Percentual Anual) e o custo total do empréstimo, não apenas a taxa nominal. Se um banco mostrar apenas a taxa nominal, peça a discriminação completa da APR.
Principais proteções que você tem como mutuário:
- Os bancos devem divulgar todas as taxas, encargos e o valor total de reembolso antes de você assinar
- Materiais de marketing não podem ser enganosos sobre taxas ou termos
- Limites de razão de serviço da dívida impedem que os bancos emprestem mais do que você pode realisticamente reembolsar
- Você tem o direito de receber uma ficha de informação padronizada antes de assinar
- As opções de reembolso antecipado devem ser claramente explicadas
O setor de financiamento de veículos na Albânia está crescendo rapidamente. O portfólio de leasing de veículos do Raiffeisen cresceu 7,4% ano a ano em 2024, sinalizando uma forte demanda e aumento da concorrência entre os credores. Mais concorrência geralmente significa melhores condições para mutuários que pesquisam.
Sinais de alerta a serem observados em contratos:
- Taxas de juros variáveis sem limite
- Taxas de administração ocultas não mencionadas antecipadamente
- Penalidades por reembolso antecipado que parecem desproporcionais
- Termos pouco claros sobre obrigações de seguro em contratos de leasing
Se você estiver curioso sobre como as tendências de financiamento se conectam a tipos de veículos mais novos, o artigo sobre tendências de compra de EV na Albânia mostra como os veículos elétricos estão mudando o comportamento dos compradores e os padrões de financiamento. Você também pode revisar as regulamentações de empréstimos ao consumidor diretamente do Banco da Albânia para entender todos os seus direitos.
Dica Profissional: Sempre compare a APR em pelo menos dois ou três bancos, não apenas o pagamento mensal. Um pagamento mensal mais baixo pode às vezes significar um prazo mais longo e significativamente mais juros pagos no total.
Nossa perspectiva: o que a maioria dos compradores perde sobre o financiamento de carros na Albânia
A maioria dos compradores de carros albaneses entra em um banco focada em um número: o pagamento mensal. Isso é compreensível. Mas também é onde a maioria dos erros de financiamento acontece.
O pagamento mensal quase não diz nada sobre o verdadeiro custo do negócio. Não diz quanto você pagará em juros totais, se seu seguro está incluído ou separado, ou se você está preso a um contrato que não se encaixa na sua vida em dois anos.
Aqui está nossa opinião honesta: o leasing muitas vezes faz mais sentido prático para compradores que valorizam flexibilidade ou esperam que sua situação mude. O benefício da liquidez é real. Manter dinheiro disponível importa mais do que a maioria dos compradores percebe, especialmente no ambiente econômico da Albânia, onde a renda pode mudar.
Dito isso, os empréstimos têm uma vantagem genuína para compradores que desejam propriedade a longo prazo e planejam manter o carro muito além do prazo do empréstimo. A chave é combinar o produto com seu plano de vida real, não apenas com seu orçamento mensal atual.
Antes de assinar qualquer coisa, use o guia detalhado de compra de carros da CarPulse para mapear sua decisão de compra completa.
Dica Profissional: Pense de três a cinco anos à frente. Se houver alguma chance de que você queira um carro diferente antes que o empréstimo seja pago, o leasing oferece uma saída mais limpa.
Encontre seu próximo carro com confiança
Agora que você entende como funciona o financiamento de veículos na Albânia, o que os bancos exigem e como comparar empréstimos com leasing, você está pronto para tomar uma decisão genuinamente informada. O conhecimento só é útil quando você age com ele.

CarPulse é o mercado de carros dedicado da Albânia, onde você pode navegar por centenas de anúncios de veículos novos e usados filtrados por preço, marca, modelo, ano, quilometragem e tipo de combustível. Seja você financiando através de um empréstimo bancário ou leasing, conhecer os detalhes exatos do veículo importa. Os anúncios baseados em VIN da CarPulse oferecem informações precisas e verificadas sobre cada carro. Saiba mais sobre como a plataforma funciona visitando sobre a CarPulse, e comece sua busca com a confiança que vem de estar totalmente informado.
Perguntas frequentes
Quais tipos de financiamento de veículos estão disponíveis na Albânia?
Os principais tipos de financiamento são empréstimos para carros e leasing financeiro, ambos oferecidos por grandes bancos albaneses para veículos novos e usados. Cada um tem diferentes estruturas de propriedade e perfis de custo.
Quais documentos eu preciso para solicitar um empréstimo para carro ou leasing?
Você geralmente precisará de prova de residência albanesa, documentação de renda declarada, verificação de emprego e um extrato bancário. Os requisitos do Intesa Sanpaolo especificam que a renda deve ser 100% declarada e recebida através do sistema bancário.
Existem proteções para mutuários de financiamento de carros na Albânia?
Sim. O Banco da Albânia impõe limites à razão de serviço da dívida e exige que os bancos realizem uma análise financeira completa antes de aprovar empréstimos, protegendo os mutuários de dívidas excessivas e garantindo marketing transparente.
Quais são os limites de empréstimo para carros novos vs usados?
Para carros novos comprados em concessionárias, o financiamento chega a 6.000.000 LEK ou 40.000 EUR. Carros usados são financiados até 2.800.000 LEK ou 20.000 EUR.
Não residentes ou trabalhadores não declarados podem solicitar financiamento de veículos na Albânia?
Não. A elegibilidade requer residência albanesa e renda regular que seja totalmente declarada e paga através do sistema bancário. Renda não declarada ou apenas em dinheiro desqualifica os candidatos na maioria dos bancos.