
Guias
O Processo de Leasing de Automóveis na Albânia: Guia 2026
O Processo de Leasing de Automóveis na Albânia: Guia 2026
TL;DR:
- A maioria das pessoas acredita erroneamente que o leasing de automóveis envolve a posse do carro, mas isso apenas concede o direito de usá-lo temporariamente. Os pagamentos de leasing cobrem a depreciação e os custos de financiamento sem construir patrimônio, e exceder os limites de quilometragem resulta em penalidades caras. Os locatários albaneses muitas vezes negligenciam lacunas de seguro e cláusulas de inadimplência, arriscando uma exposição financeira significativa se não lerem cuidadosamente seus contratos.
A maioria das pessoas que pergunta sobre o processo de leasing de automóveis assume que está trabalhando para possuir o carro. Não está. Entender o que realmente é o leasing de automóveis muda a forma como você avalia cada número no contrato. Leasing é pagar pelo uso de um veículo por um período determinado, não comprá-lo em parcelas. Você devolve o carro no final, a menos que exista uma opção de compra e você escolha usá-la. Este guia detalha cada etapa do processo de leasing de carros, os custos reais envolvidos e o que os locatários albaneses precisam saber especificamente antes de assinar qualquer coisa.
Índice
- Principais conclusões
- O que o processo de leasing de automóveis realmente significa
- Como o processo de leasing funciona, passo a passo
- Entendendo os custos reais do leasing
- Requisitos de seguro para veículos alugados na Albânia
- Minha opinião sobre o que os locatários albaneses erram
- Encontre seu próximo veículo no Carpulse
- FAQ
Principais conclusões
| Ponto | Detalhes |
|---|---|
| Leasing não é compra | Você paga pelo uso do veículo por um prazo fixo, não pela eventual posse. |
| Limites de quilometragem são os mais importantes | Exceder seu limite anual aciona penalidades por milha que se acumulam rapidamente. |
| Custos iniciais são reais | Taxas de aquisição, depósitos e pagamentos do primeiro mês são devidos antes de você dirigir. |
| O seguro albanês tem lacunas | O seguro TPL obrigatório cobre terceiros, não danos ao seu carro alugado. |
| Leia o contrato atentamente | Inadimplências podem acionar o pagamento imediato de todas as parcelas restantes. |
O que o processo de leasing de automóveis realmente significa
O leasing de veículos, também chamado de leasing de consumo ou aluguel de contrato em alguns mercados, é um arranjo de financiamento onde você paga para usar um carro por um período definido sem adquirir a propriedade. A maioria dos contratos de leasing dura de 24 a 36 meses, e seus pagamentos mensais cobrem a depreciação estimada do veículo durante esse período, além de uma taxa de financiamento. Você não está pagando o valor total do carro. Essa é a diferença fundamental entre leasing e um empréstimo automotivo padrão.
Quando você compra um carro à vista ou o financia, você está construindo patrimônio. Com um leasing, não há patrimônio. O que você obtém em vez disso são pagamentos mensais mais baixos, a capacidade de dirigir um veículo mais novo com mais frequência e nenhuma responsabilidade de propriedade a longo prazo. O carro pertence ao locador (a empresa de leasing ou concessionária) durante todo o prazo.
Alguns termos que vale a pena conhecer antes de prosseguir:
- Valor residual: O valor projetado do carro ao final do leasing. Um valor residual mais alto reduz seus pagamentos mensais porque menos depreciação precisa ser coberta.
- Fator de dinheiro: A taxa de financiamento em um leasing, expressa como um pequeno decimal. Multiplique por 2.400 para obter a taxa percentual anual equivalente aproximada.
- Custo capitalizado: O preço acordado do veículo. Negociar isso para baixo reduz diretamente seus pagamentos.
- Taxa de aquisição: Uma taxa do credor, geralmente de até $1.000, que raramente é negociável e muitas vezes é incorporada ao leasing.
- Limite de quilometragem: Os locatários concordam com um limite anual geralmente entre 10.000 e 15.000 milhas. Exceder isso aciona cobranças por milha.
A maioria dos contratos de leasing para consumidores é de fechamento, o que significa que o risco do valor residual fica com o locador. Se o carro vale menos do que o projetado ao final do leasing, esse é o problema deles, não seu, desde que você tenha seguido os termos do contrato.
Como o processo de leasing funciona, passo a passo
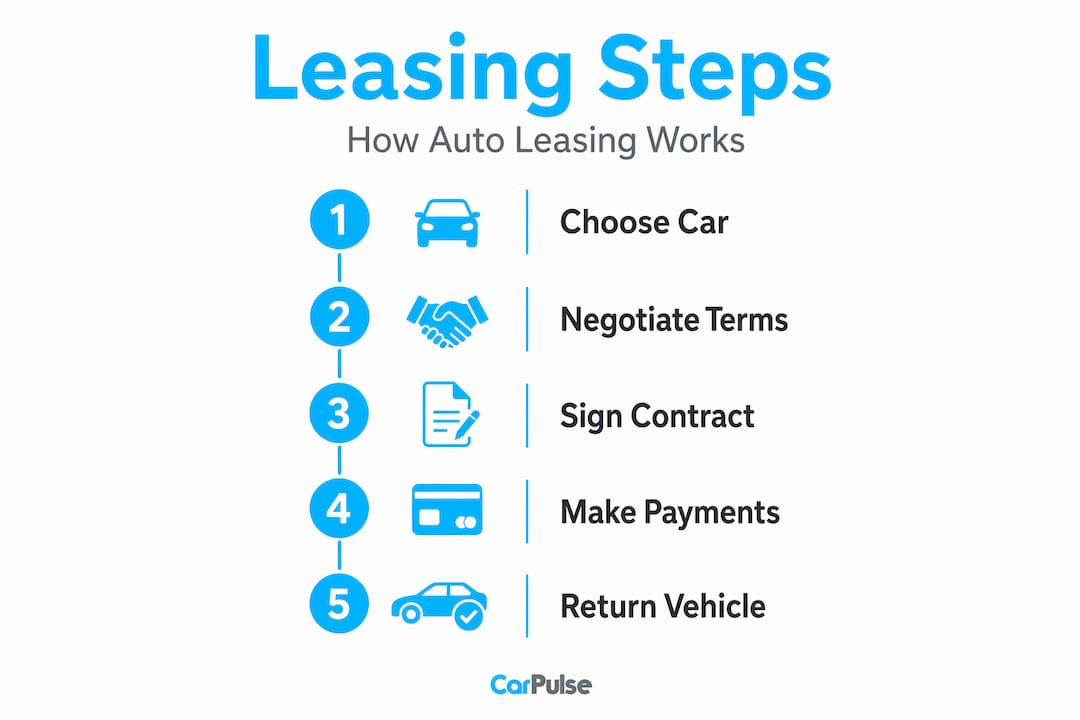
O processo central de leasing vai desde a seleção dos termos até a devolução ou compra do veículo ao final do contrato. Aqui está como isso se parece na prática:
- Verifique seu crédito e defina um orçamento. As empresas de leasing analisam os scores de crédito de perto. Um score mais forte desbloqueia melhores fatores de dinheiro. Conheça seu limite mensal antes de entrar em uma concessionária.
- Escolha um prazo de leasing. Os prazos geralmente variam de dois a quatro anos. Prazos mais curtos significam pagamentos mensais mais altos, mas mais flexibilidade. Prazos mais longos estendem os pagamentos, mas comprometem você com o veículo por mais tempo.
- Estime sua quilometragem anual honestamente. É aqui que a maioria das pessoas erra. Pense sobre seu trajeto diário, viagens de fim de semana e qualquer viagem sazonal. Subestime e você pagará penalidades na devolução.
- Negocie o custo capitalizado. O preço do veículo é negociável, assim como em uma compra. Um custo capitalizado mais baixo significa pagamentos mensais mais baixos. Não pule esta etapa porque parece estranha.
- Revise todas as taxas e o fator de dinheiro. Peça ao revendedor para mostrar explicitamente o fator de dinheiro. Compare-o com as taxas de mercado atuais. Taxas de aquisição e taxas de disposição (cobradas ao final do leasing) devem ser divulgadas antecipadamente.
- Assine o contrato de leasing com cuidado. Leia cada cláusula, especialmente as seções sobre excessos de quilometragem, padrões de desgaste e penalidades de rescisão antecipada, e o que acontece se você inadimplir. Os contratos de leasing são vinculativos e transferir ou vender o veículo geralmente não é permitido.
- Faça os pagamentos em dia, todo mês. Pagamentos atrasados não são um pequeno inconveniente em um leasing. Mais sobre isso na seção de custos.
- Escolha sua opção de término de leasing. Devolva o carro, compre-o pelo valor residual predeterminado se o contrato permitir, ou em alguns casos, renove para um novo leasing.
Dica Profissional: Antes de assinar, peça ao revendedor para guiá-lo por uma planilha de leasing completa mostrando o custo capitalizado, valor residual, fator de dinheiro e todas as taxas. Qualquer revendedor que não esteja disposto a mostrar essa divisão é um revendedor do qual você deve se afastar.
Entendendo os custos reais do leasing
O leasing pode parecer barato à primeira vista. Os pagamentos mensais são quase sempre mais baixos do que um empréstimo para o mesmo carro. Mas a imagem completa inclui uma gama de custos que pegam os novos locatários de surpresa.
Custos iniciais são significativos. As taxas iniciais podem incluir um depósito de segurança, pagamento do primeiro mês, taxa de aquisição, impostos e taxas de registro. Em alguns contratos, uma redução do custo capitalizado (essencialmente um pagamento inicial) é exigida ou recomendada para reduzir os pagamentos mensais. Antes de sair da concessionária, você pode estar escrevendo um cheque no valor de vários milhares de dólares.
Pagamentos mensais são calculados com base na depreciação mais a taxa de financiamento. Um veículo com bom valor residual e um fator de dinheiro baixo produz os pagamentos mais favoráveis. É por isso que alguns modelos têm um leasing muito melhor do que outros, mesmo quando seus preços de tabela são semelhantes.
Os custos que mais surpreendem as pessoas são as penalidades:
- Excessos de quilometragem: Exceder seu limite geralmente custa de 15 a 25 centavos por milha, dependendo do contrato. Dirija 5.000 milhas além de um leasing de 36 meses e você pode dever de $750 a $1.250 na devolução.
- Desgaste: O desgaste normal geralmente é aceitável. Arranhões, amassados, pneus desgastados e danos internos além do padrão são cobrados na devolução.
- Rescisão antecipada: As penalidades por encerrar um leasing antecipadamente são substanciais. O locador geralmente cobra os pagamentos restantes, taxas e uma penalidade de rescisão. Não há saída limpa de um contrato de leasing no meio do caminho.
Dica Profissional: Se você sabe que seus padrões de direção tendem a ser altos, negocie um limite de quilometragem maior antecipadamente. A taxa por milha no contrato é quase sempre mais barata do que a penalidade por excesso cobrada na devolução.
Para uma visão mais ampla sobre opções de financiamento de carros na Albânia, incluindo como o leasing se compara a empréstimos tradicionais, o CarPulse tem um guia local detalhado que vale a pena ler antes de você se comprometer.
Requisitos de seguro para veículos alugados na Albânia
Esta seção é mais importante do que a maioria dos locatários albaneses percebe. A estrutura de seguro padrão do país não o protege totalmente quando você está dirigindo um carro alugado.
O seguro de responsabilidade civil (TPL) é obrigatório para todos os veículos na Albânia. Ele cobre danos materiais e de saúde a terceiros se você causar um acidente. O que não cobre é dano ao seu próprio veículo, o carro alugado em si. Se você colidir, o TPL paga à outra parte. A conta do reparo do veículo alugado fica com você.
Isso cria uma exposição financeira real. Como o carro pertence à empresa de leasing, o dano a ele durante seu prazo é sua responsabilidade contratual. A maioria dos contratos de leasing exige que você tenha cobertura abrangente e de colisão além do TPL. Verifique isso em seu contrato antes de assinar.
Algumas outras coisas a saber:
- Relate acidentes imediatamente. Danos a um veículo alugado exigem notificação imediata ao locador e, normalmente, um boletim de ocorrência policial. Reparos não autorizados podem resultar em violações contratuais e multas.
- As reclamações têm um prazo. De acordo com a lei albanesa, as reclamações de responsabilidade civil devem ser feitas dentro de dois anos após o incidente.
- Dirigir para o exterior. Muitos contratos de leasing albaneses incluem restrições sobre dirigir o veículo fora do país. Se você precisar cruzar fronteiras, verifique se o contrato exige autorização prévia e quais seguros adicionais são necessários.
Se seu contrato de leasing não especifica a cobertura exigida além do TPL, pergunte por escrito antes de assinar. Uma lacuna na cobertura de um veículo que você não possui é um risco que você não pode se dar ao luxo de ignorar.
Minha opinião sobre o que os locatários albaneses erram
Eu vi muitas pessoas entrarem em um leasing esperando flexibilidade e saírem se sentindo aprisionadas. A maior parte da frustração se deve a duas coisas: cálculo incorreto da quilometragem e não leitura das cláusulas de inadimplência.
Na minha experiência, as pessoas estimam sua quilometragem anual com base em seus hábitos de direção ideais, não nos reais. Então, elas chegam ao mês 30 de um leasing de 36 meses e percebem que já estão 4.000 milhas acima. A matemática nesse ponto é dolorosa e inevitável.
O choque financeiro que vem com uma inadimplência é ainda pior. Inadimplências de leasing na Albânia podem acionar uma cláusula que exige o pagamento imediato de todas as parcelas restantes. Isso não é uma carta de aviso. É o saldo total restante devido de uma só vez. A maioria das pessoas não lê essa disposição até que ela se aplique a elas.
O que eu digo a qualquer um que esteja considerando um leasing: trate o limite de quilometragem como seu teto rígido e construa uma margem em seu orçamento para o primeiro mês da sobreposição do próximo leasing. O mercado albanês está crescendo nessa área, mas os contratos locais nem sempre são redigidos com a educação do locatário em mente. Você precisa se defender na mesa de assinatura.
Combinar os termos do leasing com seus hábitos reais não é um conselho opcional. É a decisão mais importante que você toma em todo o processo.
— Henri
Encontre seu próximo veículo no Carpulse
Se você está pronto para alugar ou ainda comparando suas opções, o CarPulse facilita ver o que está disponível na Albânia agora.

CarPulse é o maior mercado de carros da Albânia, conectando compradores e locatários com concessionárias verificadas e vendedores particulares em todo o país. Você pode filtrar por marca, modelo, ano, preço e tipo de combustível para encontrar veículos que se encaixem no seu orçamento e preferências de leasing. Os revendedores na plataforma são verificados, os anúncios são detalhados e o aplicativo móvel significa que você pode navegar, salvar e comparar de qualquer lugar. Se você está trabalhando na decisão entre leasing e compra, o guia de financiamento de carros do CarPulse passa por toda a comparação com o contexto do mercado albanês incluído.
FAQ
O que é o processo de leasing de automóveis em termos simples?
O processo de leasing de automóveis envolve selecionar um veículo e um prazo de leasing, negociar preços, assinar um contrato, fazer pagamentos mensais e devolver ou comprar o veículo ao final do prazo. Você paga pelo uso do carro, não pela propriedade.
Como o processo de leasing de carros difere da compra?
Quando você compra, você constrói patrimônio e eventualmente possui o veículo. Com um leasing, os pagamentos cobrem apenas a depreciação e as taxas de financiamento, e o carro retorna ao locador ao final do prazo.
O que acontece se eu exceder meu limite de quilometragem?
Exceder o limite de quilometragem aciona penalidades por milha definidas no contrato de leasing, geralmente entre 15 e 25 centavos por milha. Essas cobranças são calculadas e coletadas na devolução do veículo.
Preciso de mais do que o seguro TPL para um carro alugado na Albânia?
Sim. O TPL é obrigatório, mas cobre apenas danos a terceiros. Os locatários geralmente precisam de cobertura adicional para danos ao próprio veículo alugado, pois o contrato geralmente exige seguro abrangente e de colisão.
Posso encerrar um leasing de carro antecipadamente na Albânia?
A rescisão antecipada é tecnicamente possível, mas cara. Encerrar antecipadamente geralmente significa pagar as parcelas restantes, taxas e uma penalidade de rescisão. Em alguns casos, cláusulas de inadimplência podem fazer com que o saldo total restante seja devido imediatamente.
Recomendado
- Financiamento de Veículos na Albânia: Empréstimos & Leasing |… | CarPulse Albânia
- Financiamento de veículos na Albânia: Empréstimos & Leasing |… | CarPulse Albânia
- Financiamento de carro na Albânia: o guia completo | CarPulse Albânia
- Como financiar um carro na Albânia: seu guia de… | CarPulse Albânia