
Guias
Seguro de Carro na Albânia: Tipos de Cobertura e Custos
Seguro de Carro na Albânia: Tipos de Cobertura e Seus Custos
Todo veículo registrado na Albânia precisa de seguro TPL (responsabilidade civil) por lei, enquanto Kasko e Minikasko permanecem como adicionais opcionais que protegem seu próprio carro. Seguro de carro custo Albânia depende principalmente de cinco fatores: a potência do motor do seu carro, sua idade e histórico de direção, a cidade onde você está registrado, o valor de mercado do veículo e se você adiciona extras como assistência na estrada ou cobertura europeia. Uma apólice básica de TPL para um carro pequeno de cidade é barata; um Kasko completo em um veículo mais novo custa várias vezes mais.
Antes de fazer qualquer outra coisa:
- Verifique a data de validade da sua apólice atual. Você pode comprar uma renovação até 15 dias antes de expirar, sem necessidade de intervalo.
- Compre TPL online através de uma seguradora ou aplicativo se seu carro estiver registrado na Albânia. É obrigatório, independentemente da frequência com que você dirige.
- Considere Kasko apenas se seu carro atender aos critérios de valor e idade exigidos pelas seguradoras. Caso contrário, Minikasko geralmente se encaixa melhor.
Principais Conclusões
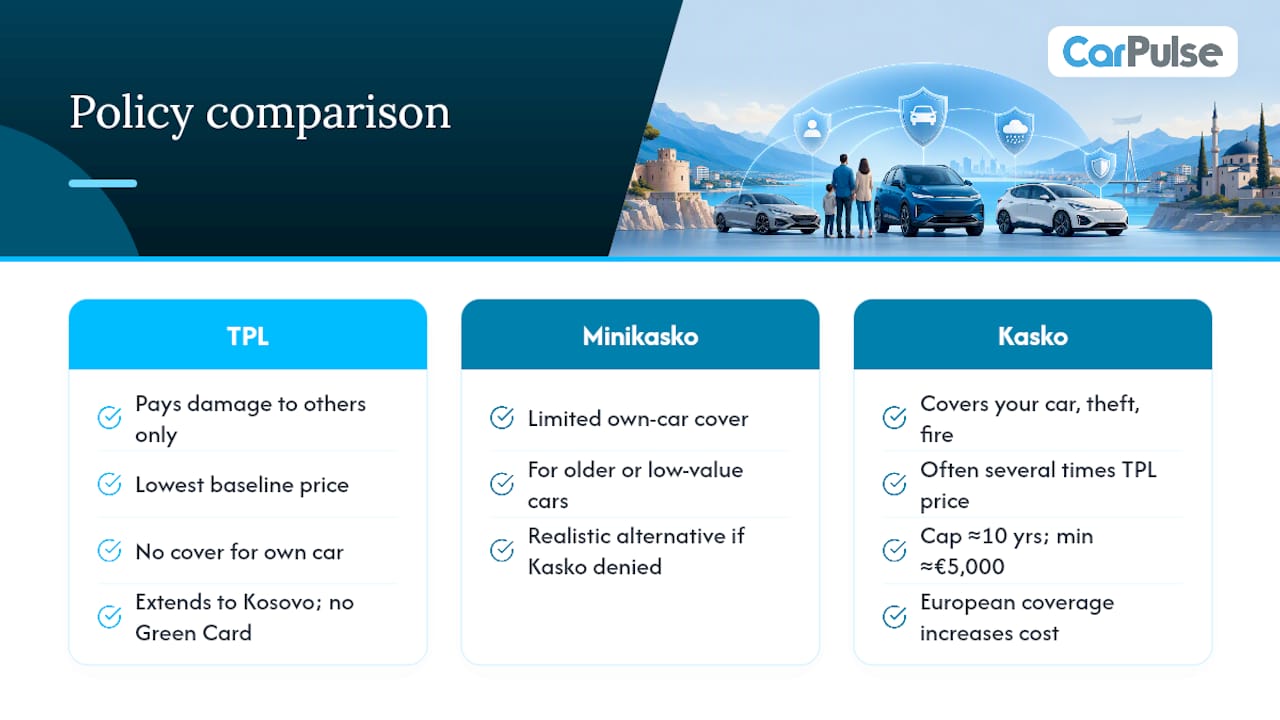
TPL é obrigatório e cobre apenas terceiros, enquanto Kasko e Minikasko são adicionais opcionais que protegem seu próprio veículo e vêm com limites reais de elegibilidade.
| Ponto | Detalhes |
|---|---|
| TPL é inegociável | Todo carro registrado na Albânia precisa dele por lei; dirigir sem ele pode resultar em multas e apreensão. |
| Kasko tem elegibilidade rigorosa | As seguradoras costumam exigir um valor de mercado próximo a €5.000 e uma idade do veículo inferior a aproximadamente 10 anos. |
| Minikasko preenche a lacuna | É adequado para carros mais antigos ou de menor valor que não se qualificam para cobertura total de Kasko. |
| Renove até 15 dias antes | Comprar uma apólice de substituição antes da expiração evita qualquer lacuna na cobertura. |
| A compra digital acelera as coisas | Aplicativos agora oferecem compra instantânea de TPL com planos de parcelamento, alguns a 0% de juros. |
Índice
- O que é TPL e por que é obrigatório
- Kasko e Minikasko: O que eles adicionam além do mínimo
- Como as seguradoras calculam seu prêmio
- Dirigindo no exterior: regras do cartão verde e do seguro de fronteira
- Onde e como comprar seguro de carro na Albânia
- O que fazer após um acidente
- Como escolher a apólice certa sem pagar demais
- Perguntas Frequentes
- Fontes
O que é TPL e por que é obrigatório
TPL significa responsabilidade civil, e é o único tipo de seguro que a lei albanesa realmente exige. Ele paga por danos que você causa a outras pessoas, em três categorias: danos materiais ao veículo ou propriedade deles, lesões corporais e perdas pecuniárias (renda perdida, contas médicas diretamente relacionadas ao acidente). Ele não paga um centavo para consertar seu próprio carro.
As apólices têm duração de um ano e geralmente cobrem a Albânia junto com o Kosovo, uma vez que os dois países compartilham uma zona de seguro comum para TPL doméstico. Este é um detalhe que muitos motoristas perdem ao assumir que a apólice para ao cruzar a fronteira albanesa.
Ignorar isso e as consequências são imediatas. Dirigir sem TPL válido é uma violação legal que acarreta multas e pode significar que seu carro seja apreendido em um ponto de controle. As seguradoras licenciadas para vender TPL na Albânia incluem SIGAL UNIQA, SIGMA (VIG) e outras que operam sob o sistema de seguros do país, portanto, fazer compras entre empresas registradas é simples.
Alguns números que vale a pena saber:
- Os limites de indenização do TPL são definidos em Lekë e variam de acordo com a seguradora e o nível da apólice, cobrindo lesões corporais, danos materiais e perdas pecuniárias separadamente.
- Adicionais como assistência na estrada AutoSOS e extensões territoriais europeias são comumente vendidos junto com a apólice básica de TPL, não agrupados automaticamente.
- O prazo padrão é de um ano; não há produto TPL mensal no mercado albanês como em alguns países.
Dica Profissional: Defina um lembrete no calendário 20 dias antes do seu TPL expirar. Isso lhe dá um tempo extra para comparar preços sem arriscar uma lacuna na cobertura na data de expiração real.
Kasko e Minikasko: O que eles adicionam além do mínimo
TPL protege outras pessoas. Kasko e Minikasko protegem seu carro, e funcionam de maneira muito diferente uma da outra.
Kasko completo cobre seu próprio veículo por danos em acidentes, independentemente da culpa, além de geralmente cobrir roubo, incêndio e vandalismo, dependendo dos termos da apólice. É a coisa mais próxima de cobertura abrangente no mercado albanês. Minikasko é uma versão reduzida, geralmente cobrindo um conjunto mais restrito de riscos (frequentemente roubo e tipos específicos de danos) a um prêmio mais baixo, com um pagamento limitado.
O problema com o Kasko completo é a elegibilidade. A maioria das seguradoras não emitirá uma apólice de Kasko a menos que o carro atenda a um valor de mercado mínimo, frequentemente em torno de €5.000, e esteja dentro de uma faixa de idade de aproximadamente 10 anos. Dirigir um carro usado mais antigo pode simplesmente significar que o Kasko não será oferecido a você, não importa quanto você esteja disposto a pagar.
É exatamente aí que o Minikasko ganha seu espaço. Ele é projetado para carros que não atendem ao padrão do Kasko, ou para proprietários que desejam alguma proteção sem o prêmio mais alto. Alguns produtos Minikasko limitam a compensação a níveis como 1.000.000 Lekë, um teto que vale a pena verificar antes de você assumir que está totalmente coberto.
- Kasko completo: proteção mais ampla, independente de culpa, elegibilidade rigorosa.
- Minikasko: proteção parcial, custo mais baixo, menos restrições quanto à idade ou valor do veículo.
- Ambos excluem desgaste geral, falha mecânica e frequentemente danos resultantes de dirigir sob a influência.
Dica Profissional: Não compre Kasko completo apenas porque parece mais seguro. Se seu carro tem mais de 10 anos ou vale menos de aproximadamente €5.000, as seguradoras podem recusar a apólice de qualquer maneira, então Minikasko é a opção realista e muitas vezes a mais inteligente financeiramente.
Como as seguradoras calculam seu prêmio
Seu preço não é um número fixo retirado de uma tabela. As seguradoras pesam vários fatores, e entendê-los permite que você realmente negocie ou compre de forma mais inteligente em vez de aceitar a primeira cotação.
As principais variáveis que influenciam seu prêmio:
- Tamanho e potência do motor. Motores maiores estatisticamente significam reivindicações maiores, portanto, TPL e Kasko escalam com a potência ou deslocamento.
- Idade e experiência do motorista. Motoristas mais novos, especialmente abaixo de 25 anos, tendem a pagar mais em quase todas as seguradoras.
- Histórico de reivindicações. Um registro limpo garante um desconto por não reivindicações; acidentes recentes aumentam seu preço de renovação.
- Valor e idade do veículo. Isso é mais importante para Kasko, onde o teto de pagamento está ligado ao que o carro realmente vale.
- Cidade ou região. Áreas urbanas como Tirana têm tráfego mais denso e taxas de acidentes mais altas, que as seguradoras consideram na precificação.
- Território e adicionais. Ampliar a cobertura para a Europa, adicionar assistência na estrada ou diminuir sua franquia aumentam o preço base.
As franquias funcionam da maneira que você esperaria: escolha uma franquia mais alta e seu prêmio cai, mas você paga mais do próprio bolso se realmente fizer uma reivindicação. É uma troca real, não uma formalidade na papelada.
Para um orçamento aproximado, um carro pequeno de cidade com uma apólice básica de TPL está na extremidade baixa do espectro de custos, enquanto um veículo mais novo e de maior valor com cobertura total de Kasko, extensão europeia e assistência na estrada pode custar várias vezes esse valor base. Os custos totais de propriedade de veículos na Albânia incluem seguro, além de combustível, manutenção e impostos, portanto, ajuda planejar o prêmio como um item em um orçamento anual maior em vez de isoladamente.
Se você está segurando um carro que acabou de comprar, verificar hábitos essenciais de manutenção para as estradas albanesas junto com sua pesquisa de seguros tende a pegar pequenos problemas antes que eles se tornem reivindicações caras.
Dirigindo no exterior: regras do cartão verde e do seguro de fronteira
O TPL albanês não o acompanha automaticamente através de todas as fronteiras. Dois documentos lidam com a lacuna: Karton Jeshil (Cartão Verde) e Polica Kufitare (apólice de fronteira).
Se você é um motorista albanês indo para o exterior, precisa do Karton Jeshil para garantir cobertura de responsabilidade civil nos países que você está visitando. Sem ele, você está dirigindo sem seguro no momento em que cruza para um país que exige isso. Indo na direção oposta, carros com placas estrangeiras entrando na Albânia precisam de uma Polica Kufitare, uma apólice de fronteira que desempenha o mesmo papel para visitantes.
As opções de validade para apólices de fronteira geralmente variam de viagens curtas a um ano completo:
- 15 dias para uma viagem rápida de fronteira ou trânsito.
- 30 a 90 dias para viagens prolongadas ou visitas sazonais.
- Até 1 ano para motoristas que cruzam fronteiras regularmente.
Antes de viajar, passe por esta lista de verificação:
- Confirme se seu Karton Jeshil é válido para todos os países em sua rota, não apenas para seu destino final.
- Leve seu registro de veículo, seu documento de identidade nacional ou passaporte e o documento físico do Cartão Verde.
- Compre a cobertura de fronteira alguns dias antes da viagem, em vez de na travessia, já que filas e atrasos na papelada são comuns em pontos de controle movimentados.
Onde e como comprar seguro de carro na Albânia
Você tem três caminhos práticos para comprar cobertura: escritórios de seguradoras, agentes ou corretores autorizados e canais digitais através de aplicativos bancários ou fintech. Todos os três vendem os mesmos produtos subjacentes, TPL, Kasko e Minikasko, mas a experiência difere bastante.
Entrar no escritório de uma seguradora ainda funciona bem se você quiser que alguém explique os termos pessoalmente. Agentes e corretores podem ser úteis para comparar várias seguradoras ao mesmo tempo, em vez de visitar cada uma separadamente. Mas a compra digital realmente mudou o processo para muitos motoristas. Relatos locais observam que a experiência de compra de seguros na Albânia mudou de um fardo de papelada para algo muito mais conveniente, impulsionada em grande parte por aplicativos móveis.
O fluxo típico de compra é assim:
- Reúna seu registro de veículo, documento de identidade e número da apólice atual se estiver renovando.
- Obtenha uma cotação, pessoalmente, através de um corretor ou via aplicativo.
- Escolha seu nível de cobertura e quaisquer adicionais (assistência na estrada, extensão europeia).
- Pagamento, seja integral ou através de um plano de parcelamento.
- Receba sua apólice, muitas vezes como um PDF instantaneamente através de canais digitais, ou em papel se comprada em um escritório físico.
No pagamento, aplicativos como Myiute agora permitem que motoristas comprem TPL e dividam o custo em 4 parcelas a 0% de juros, o que é importante se você preferir não pagar um ano inteiro adiantado. Essa opção de parcelamento também ajudou a reduzir lapsos acidentais, já que renovar digitalmente leva minutos em vez de uma viagem a um escritório.
Dica Profissional: Se você acabou de comprar um carro usado através de uma plataforma como CarPulse, assegure-o antes de dirigi-lo para casa, não depois. Um intervalo de um dia sem TPL é uma violação legal, e os revendedores não cobrirão esse risco para você.
O que fazer após um acidente
Os minutos logo após uma colisão decidem quão suavemente sua reivindicação será processada depois. Mantenha a calma e siga esta ordem:
- Verifique se há feridos primeiro. Chame os serviços de emergência se alguém estiver ferido, sem exceções.
- Mova os veículos para fora do tráfego se for seguro fazê-lo e ligue as luzes de emergência.
- Troque detalhes com o outro motorista: nome, número da placa, seguradora e número da apólice.
- Fotografe a cena, os danos e a posição de ambos os veículos antes que algo se mova.
- Chame a polícia para qualquer coisa além de arranhões menores, já que um relatório policial muitas vezes se torna documentação necessária para sua reivindicação.
Uma vez que você esteja seguro, notifique sua seguradora o mais rápido possível. Você normalmente precisará:
- O relatório policial (se um foi registrado).
- Fotos dos danos e da cena do acidente.
- Seu número da apólice e documento de identidade.
- Os detalhes do seguro do outro motorista.
Os prazos de resposta e pagamento variam de acordo com a seguradora e a complexidade da reivindicação, mas reivindicações TPL diretas tendem a se mover mais rápido do que reivindicações Kasko contestadas envolvendo questões de culpa. Uma coisa que vale a pena proteger: registrar pequenas reivindicações pode reduzir seu desconto por não reivindicações ao longo do tempo, então avalie se um reparo menor vale a pena ser tratado do próprio bolso em vez de ser registrado através do seguro, especialmente se sua franquia consumiria a maior parte do pagamento de qualquer maneira.
Como escolher a apólice certa sem pagar demais
Combinar a cobertura com sua situação real, em vez de comprar o que um agente empurra, economiza dinheiro de verdade. Trabalhe nisso antes de assinar qualquer coisa:
- Liste como você realmente usa o carro: direção diária na cidade, viagens longas ocasionais ou viagens regulares ao exterior.
- Verifique se seu carro se qualifica para Kasko completo ou se Minikasko é a opção realista.
- Verifique os limites territoriais. A apólice cobre apenas a Albânia ou a Albânia e a Europa?
- Confirme o valor da franquia e como isso afeta um pagamento real de reivindicação.
- Pergunte sobre a rede de reivindicações. A seguradora tem parceiros de reparo perto de você ou você será enviado para o outro lado da cidade?
Quando você estiver conversando com uma seguradora ou agente, pergunte diretamente:
- Qual é o limite exato de indenização para lesões corporais, danos materiais e perdas pecuniárias?
- O que está especificamente excluído? Peça a lista de exclusões, não um resumo.
- Como funciona o processo de reivindicações do início ao fim, e qual é o prazo típico de pagamento?
Fique atento a algumas bandeiras vermelhas: linguagem de exclusão vaga que ninguém consegue explicar claramente, promessas de reivindicações rápidas sem parceiros de reparo locais nomeados e prêmios que parecem suspeitosamente baixos em comparação com concorrentes que oferecem o mesmo nível de cobertura. Se uma cotação parece boa demais, geralmente é, e a falta aparecerá mais tarde na letra miúda.
Por que este guia existe
Comprar minha primeira apólice na Albânia significou passar por jargões que eu não entendia completamente, e eu criei este guia para poupar outros motoristas disso. A Carpulse já conecta compradores, vendedores e concessionárias em todo o país, então guiar os leitores pelo próximo passo, segurando o carro que acabaram de comprar ou vender, parecia a extensão natural desse trabalho.
Perguntas Frequentes
Quanto custa o seguro de carro na Albânia?
O custo depende do tipo de cobertura, potência do veículo, idade do motorista, histórico de reivindicações e cidade. Uma apólice básica de TPL para um carro pequeno está na extremidade baixa; Kasko completo em um veículo mais novo e de maior valor com cobertura europeia custa consideravelmente mais, muitas vezes várias vezes o preço base do TPL.
É TPL o mesmo que seguro de carro completo?
Não. TPL paga apenas pelos danos que você causa a outras pessoas ou suas propriedades. Não paga nada para consertar seu próprio carro após um acidente, roubo ou incêndio, que é onde Kasko ou Minikasko entram.
Posso segurar um carro usado mais antigo com Kasko?
Frequentemente não. A maioria das seguradoras limita a elegibilidade do Kasko a cerca de 10 anos de idade do veículo e um valor de mercado mínimo próximo a €5.000. Se seu carro estiver fora desses limites, Minikasko geralmente é a alternativa realista.
Preciso de um Cartão Verde para dirigir no Kosovo?
As apólices de TPL domésticas na Albânia geralmente se estendem ao Kosovo sem um Cartão Verde separado, uma vez que os dois mercados compartilham essa zona de cobertura. Verifique os termos específicos da sua apólice para confirmar, pois os detalhes da cobertura variam de acordo com a seguradora.
O que acontece se eu dirigir sem TPL válido?
Você está quebrando a lei albanesa, o que pode significar multas e apreensão do veículo em um ponto de controle. Isso também significa que você é pessoalmente responsável por qualquer dano que causar, sem seguradora cobrindo o custo.
Posso pagar pelo seguro de carro em parcelas na Albânia?
Sim. Vários canais digitais, incluindo aplicativos bancários e fintech, agora oferecem planos de parcelamento, alguns com 0% de juros em quatro pagamentos, facilitando a gestão do custo anual sem pagar o prêmio total adiantado.
Este artigo é uma informação geral, não um substituto para aconselhamento de um consultor financeiro qualificado. Consulte um profissional financeiro qualificado sobre suas próprias circunstâncias antes de agir com base em qualquer coisa aqui.
Fontes
- iute – Seguro de carro (aplicativo Myiute e opções de parcelamento)
- Albsig – Kasko ou Kasko completo: qual escolher?
- SIGAL – Preços de seguro de motor online e adicionais
- SIGMA VIG – Produtos de seguro de motor (TPL e fronteira)
Recomendado
- Financiamento de veículos na Albânia: Empréstimos & Leasing |… | CarPulse Albânia
- Financiamento de Veículos na Albânia: Empréstimos & Leasing |… | CarPulse Albânia
- Como financiar um carro na Albânia: seu guia de… | CarPulse Albânia
- Financiamento de carro na Albânia: o guia completo | CarPulse Albânia