
Guias
Leasing de Carros Moderno Explicado: Seu Guia 2026
Leasing de Carros Moderno Explicado: Seu Guia de 2026
TL;DR:
- O leasing de carros moderno permite dirigir um veículo novo por um prazo fixo sem a propriedade. Oferece pagamentos mensais mais baixos, mas não constrói patrimônio, tornando-o ideal para motoristas de curto prazo. Comprar continua sendo mais econômico ao longo do tempo, especialmente para motoristas de alta quilometragem e longo prazo.
O leasing de carros moderno é um acordo financeiro que permite que você dirija um veículo novo por um prazo determinado sem possuí-lo. Você paga mensalmente pela parte do valor do carro que utiliza, não pelo preço total de compra. Os contratos de leasing geralmente têm duração de 24 a 39 meses, com limites de quilometragem anual entre 10.000 e 15.000 milhas. Marcas como Toyota, BMW, Honda e Ford oferecem programas de leasing por meio de suas redes de concessionárias. Entender o que é o leasing de carros moderno antes de assinar o contrato evita surpresas caras no final do contrato.
O que é leasing de carros moderno e como os pagamentos são calculados?
Um pagamento de leasing cobre três coisas: o custo capitalizado, o valor residual e o fator de dinheiro. O custo capitalizado é o preço negociado do veículo. O valor residual é o que se espera que o carro valha quando o leasing terminar. O fator de dinheiro é o equivalente ao leasing de uma taxa de juros, expresso como um pequeno decimal, como 0,00125.
Aqui está como a matemática funciona na prática. Você subtrai o valor residual do custo capitalizado para obter a depreciação que deve. Em seguida, você adiciona a cobrança do fator de dinheiro em cima. Esse valor combinado, dividido pelo número de meses, produz seu pagamento mensal base. Os pagamentos de leasing são de 30 a 40% mais baixos do que financiar o mesmo veículo porque você paga apenas pela depreciação durante o prazo do leasing, não pelo preço total do veículo.
Fique atento às taxas adicionais do concessionário sobre o fator de dinheiro. As taxas podem custar de $1.500 a $2.500 em um leasing de 36 meses para um veículo de $35.000. Esse é um dinheiro que você perde sem perceber, pois a taxa está embutida em um número decimal que a maioria dos consumidores nunca questiona.
Os contratos também vêm com taxas iniciais na assinatura, incluindo uma taxa de aquisição, registro e o pagamento do primeiro mês. Esses custos aumentam sua verdadeira despesa do bolso além da taxa mensal anunciada. Sempre calcule seu custo total de saída antes de comparar ofertas.
Termos-chave de leasing que você deve conhecer antes de assinar:
- Custo capitalizado: O preço negociado do veículo. Menor é melhor.
- Valor residual: O valor projetado ao final do leasing. Um valor residual mais alto significa pagamentos mais baixos.
- Fator de dinheiro: A taxa de juros do leasing. Multiplique por 2.400 para converter em uma APR aproximada.
- Limite de quilometragem: Normalmente 10.000 a 15.000 milhas por ano. Excedentes custam de $0,15 a $0,30 por milha.
- Política de desgaste: Os contratos exigem manutenção, seguro e impostos durante o prazo.
Dica Profissional: Peça ao concessionário o fator de dinheiro base antes de negociar. Os concessionários não são obrigados a divulgá-lo, mas você pode verificá-lo em relação às taxas publicadas de fontes como Edmunds. Negociar o custo capitalizado para baixo em $1.000 economiza mais de $27 por mês em um leasing de 36 meses.
Leasing de carros vs compra: qual realmente custa menos?
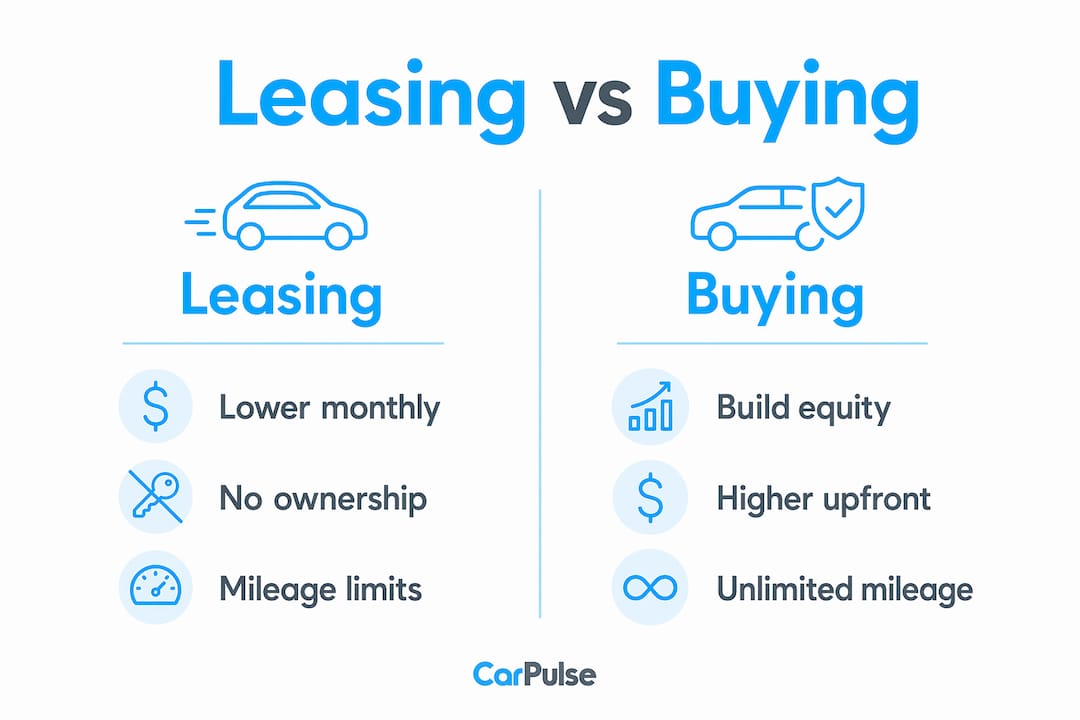
A resposta honesta é que comprar geralmente custa menos a longo prazo. Leasing um Toyota RAV4 XLE de $35.000 por três anos custa $21.583, enquanto comprar o mesmo veículo custa $17.532 após considerar o patrimônio. Essa diferença existe porque o leasing não constrói participação de propriedade. Você paga pela depreciação rápida e devolve o carro sem nada para mostrar por isso.
Dito isso, comparações de pagamentos mensais favorecem significativamente o leasing. O pagamento mais baixo é real. A questão é o que você obtém por isso.
| Categoria | Leasing | Compra |
|---|---|---|
| Pagamento mensal | Mais baixo (30–40% menos) | Mais alto |
| Patrimônio construído | Nenhum | Sim, cresce ao longo do tempo |
| Liberdade de quilometragem | Limitada (10.000–15.000/ano) | Ilimitada |
| Risco de reparo | Baixo (sob garantia) | Mais alto após o término da garantia |
| Custo total de 3 anos (exemplo) | $21.583 | $17.532 (após patrimônio) |
| Flexibilidade ao final do prazo | Devolver, comprar ou re-leasing | Vender ou manter |
O leasing ganha em vantagens específicas:
- Pagamentos mensais mais baixos liberam dinheiro para outras despesas.
- Cobertura de garantia durante o prazo do leasing significa menos contas de reparo surpresa.
- Carro novo a cada 2–3 anos dá acesso à mais recente tecnologia de segurança, eficiência de combustível e sistemas de infotainment.
- Você evita o trabalho de vender um carro usado.
Comprar é vantajoso quando você dirige muito, planeja manter o veículo por mais de cinco anos ou deseja construir um ativo. Muitos consumidores confundem pagamentos mensais baixos com economia total, mas os leases não constroem patrimônio. Você está essencialmente alugando a curva de depreciação do carro. Isso é uma troca justa para alguns motoristas e uma má para outros.
O que acontece ao final do leasing e quais custos extras você deve esperar?
Quando seu prazo de leasing termina, você tem três opções. Você pode devolver o carro e ir embora. Você pode comprar o veículo pelo valor residual predeterminado. Ou você pode iniciar um novo leasing em um modelo diferente. A maioria dos motoristas que gostam de leasing passa diretamente para um novo veículo nesse ponto.
A opção de devolução parece simples, mas traz um risco financeiro real se você não gerenciou o contrato com cuidado. Taxas de quilometragem excessiva se acumulam rapidamente. Exceder seu limite em 5.000 milhas durante um leasing de três anos pode custar de $750 a $1.500 a $0,15 a $0,30 por milha. Isso apaga meses de economia de pagamento em um único cheque.
As cobranças por desgaste são a outra grande armadilha. As empresas de leasing definem desgaste normal de forma diferente do que a maioria dos motoristas espera. Um pequeno amassado na porta, um para-brisa trincado ou pneus desgastados podem gerar cobranças na devolução. Agende uma inspeção pré-devolução através da empresa de leasing, geralmente disponível 60 a 90 dias antes da data final. Isso lhe dá tempo para consertar problemas você mesmo a um custo menor do que a taxa do concessionário.
A rescisão antecipada é o erro mais caro que você pode cometer. Os contratos de leasing o prendem ao prazo total com penalidades significativas por quebra antecipada do contrato. Ao contrário de um empréstimo de carro, você não pode simplesmente vender o veículo para cobrir o saldo. Se suas circunstâncias podem mudar, um prazo de leasing mais curto ou uma compra pode ser a escolha mais segura.
Uma lista rápida de verificação antes de devolver seu veículo alugado:
- Agende a inspeção oficial pré-devolução com pelo menos 60 dias de antecedência.
- Verifique seu odômetro em relação ao limite de quilometragem contratado.
- Repare qualquer dano que exceda os padrões de desgaste normal.
- Reúna todos os equipamentos originais, incluindo tapetes e cabos de carregamento.
- Revise os termos do contrato de leasing para quaisquer requisitos de devolução específicos da marca.
O leasing é certo para seu estilo de vida e objetivos financeiros?
A melhor maneira de responder a isso é olhar para seus hábitos de direção reais antes de considerar qualquer cotação de pagamento. Consumer Reports recomenda leasing para motoristas que desejam custos previsíveis e um carro novo a cada 2–3 anos, enquanto comprar se adequa àqueles que dirigem mais de 12.000 milhas por ano ou planejam manter o veículo a longo prazo. Essa é uma estrutura clara, mas sua situação pessoal adiciona nuances.
Trabalhe através dessas quatro perguntas antes de decidir:
- Quantas milhas você dirige anualmente? Se você consistentemente excede 15.000 milhas por ano, o leasing custará mais em taxas de excesso do que as economias de pagamento valem.
- Quanto tempo você mantém os veículos? Motoristas que mantêm carros por seis anos ou mais quase sempre saem ganhando comprando. Motoristas que trocam a cada dois ou três anos podem achar o leasing mais conveniente.
- Você usa o veículo para negócios? Usuários comerciais com deduções fiscais podem se beneficiar mais do leasing porque os pagamentos de leasing podem ser deduzidos como despesa comercial. Motoristas pessoais não têm essa vantagem.
- Você prioriza fluxo de caixa mensal ou patrimônio líquido a longo prazo? O leasing otimiza para pagamentos mensais mais baixos. Comprar otimiza para acumulação de ativos. Nenhum deles está errado. Eles atendem a diferentes prioridades financeiras.
Dica Profissional: Use uma calculadora de leasing vs compra para comparar os custos totais de propriedade lado a lado, não apenas os pagamentos mensais. Uma diferença de pagamento mensal de $150 parece atraente até que você leve em conta zero patrimônio, penalidades de quilometragem e o custo de ciclos de leasing perpétuos.
Você também pode explorar opções de financiamento de veículos na Albânia para entender como o leasing se compara a produtos de empréstimo locais antes de se comprometer com qualquer um dos caminhos.
Principais Conclusões
O leasing de carros moderno custa menos por mês do que comprar, mas não constrói patrimônio, tornando o custo total de propriedade a única medida confiável de qual opção é mais inteligente para sua situação.
| Ponto | Detalhes |
|---|---|
| Pagamentos de leasing cobrem depreciação | Você paga pela perda de valor do carro durante seu prazo, não pelo preço total de compra. |
| Taxas de fator de dinheiro se acumulam | As taxas de concessionário sobre o fator de dinheiro podem custar de $1.500 a $2.500 em um leasing de 36 meses. |
| Comprar supera leasing a longo prazo | Em três anos, comprar um veículo de $35.000 economiza cerca de $4.000 após patrimônio. |
| Limites de quilometragem acarretam penalidades reais | Exceder os limites em 5.000 milhas pode custar de $750 a $1.500 apenas em taxas de excesso. |
| Combine a escolha com seus hábitos | Leasing se encaixa em motoristas de baixa quilometragem e que trocam frequentemente; comprar se encaixa em motoristas de alta quilometragem e longo prazo. |
Por que eu acho que a maioria das pessoas aborda o leasing de forma errada
A maioria dos motoristas entra em uma concessionária focada no pagamento mensal. Esse é o ponto de partida errado. O pagamento mensal é o número menos útil em uma negociação de leasing porque esconde a taxa de markup do fator de dinheiro, o custo capitalizado e o valor residual ao mesmo tempo.
Eu já vi pessoas comemorarem um pagamento de $299 por mês em um veículo onde o concessionário inflacionou o fator de dinheiro em 0,00060. Essa única taxa adicionou mais de $1.800 ao custo total do leasing. O pagamento parecia ótimo. O negócio não era.
A abordagem mais inteligente é tratar um leasing como qualquer outro produto financeiro. Negocie o custo capitalizado primeiro, exatamente como você negociaria um preço de compra. Em seguida, verifique o fator de dinheiro em relação às taxas publicadas. Somente depois que esses dois números estiverem fixos, você deve calcular o pagamento mensal. A sequência importa.
O leasing realmente faz sentido para um tipo específico de motorista: alguém que dirige menos de 12.000 milhas por ano, valoriza a cobertura de garantia e deseja um veículo novo a cada dois ou três anos sem o trabalho de revenda. Para essa pessoa, o leasing não é um compromisso. É a ferramenta certa. Para todos os outros, o ciclo de pagamento perpétuo e o zero patrimônio tornam a compra a escolha mais forte a longo prazo.
O mercado de veículos devolvidos de leasing também vale a pena considerar. Quando as devoluções de leasing inundam o mercado de carros usados, os compradores podem frequentemente adquirir um veículo de dois a três anos com baixa quilometragem e histórico de serviço completo a um desconto significativo. Esse é um terceiro caminho que a maioria dos consumidores ignora completamente.
— Henri
Encontre seu próximo veículo no Carpulse

Carpulse é o maior mercado de carros online da Albânia, conectando compradores individuais com concessionárias verificadas e vendedores particulares em todo o país. Se você está avaliando um leasing em comparação com uma compra ou simplesmente deseja comparar o que está disponível na sua faixa de preço, o Carpulse oferece as ferramentas para filtrar por marca, modelo, ano, quilometragem, tipo de combustível e preço em um só lugar. O sistema de listagem baseado em VIN da plataforma significa que cada detalhe do veículo é preciso e verificado antes de você vê-lo. Navegue por novas chegadas, salve suas pesquisas e entre em contato com os vendedores diretamente através do mercado Carpulse no desktop ou através do aplicativo iOS e Android.
FAQ
Qual é a diferença entre leasing e financiamento de um carro?
Leasing significa que você paga para usar um veículo por um prazo fixo e o devolve no final. Financiamento significa que você pega dinheiro emprestado para comprar o veículo e o possui totalmente uma vez que o empréstimo é pago.
Como o fator de dinheiro afeta meu pagamento de leasing?
O fator de dinheiro é o equivalente ao leasing de uma taxa de juros. Multiplique-o por 2.400 para estimar a APR e sempre pergunte ao concessionário pela taxa base para verificar se há taxas adicionais.
O que acontece se eu exceder meu limite de quilometragem em um leasing?
As taxas de quilometragem excessiva geralmente variam de $0,15 a $0,30 por milha. Exceder seu limite em 5.000 milhas durante um leasing de três anos pode custar de $750 a $1.500 ao final do contrato.
Posso encerrar um leasing de carro antecipadamente?
A rescisão antecipada é possível, mas cara. A maioria dos contratos de leasing cobra penalidades significativas, e você não pode simplesmente vender o carro para cobrir o saldo restante como pode com um empréstimo.
Vale a pena alugar um carro em 2026?
O leasing vale a pena se você dirigir menos de 12.000 a 15.000 milhas por ano, quiser um veículo novo a cada dois ou três anos e priorizar pagamentos mensais mais baixos em vez de construir patrimônio. Para motoristas de alta quilometragem ou proprietários de longo prazo, comprar oferece melhor valor total.