
Guias
Aluguel vs Compra de Carro na Albânia: Faça a Escolha Certa
Leasing vs Compra de um Carro na Albânia: Faça a Escolha Certa
TL;DR:
- Escolher entre leasing ou compra de um carro na Albânia depende do seu uso, metas financeiras e compreensão dos custos totais. O leasing oferece pagamentos mensais mais baixos, mas limita a propriedade e adiciona restrições de quilometragem e desgaste, enquanto a compra envolve custos iniciais mais altos, mas constrói patrimônio ao longo do tempo. Uma comparação minuciosa das despesas totais de propriedade e uma revisão cuidadosa do contrato são essenciais para tomar a decisão certa.
Escolher entre leasing e compra de um carro na Albânia pode parecer como navegar em um labirinto enquanto alguém continua movendo as paredes. Você vê um leasing anunciado com pagamentos mensais baixos e pensa que parece ótimo, então se pergunta o que acontece no final do contrato e se você sai com nada. Ou você considera comprar à vista e de repente enfrenta um grande pagamento inicial, taxas de financiamento e a responsabilidade a longo prazo de possuir um ativo que se desvaloriza no momento em que você o tira da concessionária. Este guia corta a confusão ao guiá-lo por comparações de custos totais, letras miúdas do contrato e uma estrutura de decisão prática construída em torno das realidades do mercado albanês.
Índice
- Entendendo a diferença: Leasing vs compra
- O que você precisa comparar: Cálculo do custo total
- Passo a passo: Decidindo para compradores de carros albaneses
- Soluções de problemas e erros comuns a evitar
- Nossa perspectiva: Leasing vs compra na Albânia não é uma resposta única
- Explore suas opções com CarPulse
- Perguntas frequentes
Principais Conclusões
| Ponto | Detalhes |
|---|---|
| O custo total importa mais | Compare todos os custos iniciais, mensais e de término de contrato para escolher a melhor opção. |
| A letra miúda do contrato conta | Leia os contratos de leasing com atenção para limites de quilometragem e taxas que impactam o valor total. |
| Patrimônio e flexibilidade | A compra constrói patrimônio a longo prazo e permite uso flexível além dos termos do leasing. |
| Realidades do mercado local | Use calculadoras e teste suas suposições com taxas e padrões de uso albaneses. |
Entendendo a diferença: Leasing vs compra
Antes de tomar uma decisão inteligente, você precisa saber exatamente o que está comparando. Leasing e compra são arranjos financeiros fundamentalmente diferentes, mesmo que ambos coloquem você atrás do volante de um veículo.
Quando você compra um carro, você o possui totalmente, seja pagando à vista ou fazendo um empréstimo. Uma vez que o empréstimo é quitado, o carro é seu sem mais pagamentos. Você pode modificá-lo, vendê-lo ou mantê-lo enquanto ele funcionar. Quando você leasing um carro, você está essencialmente alugando-o por um período fixo, geralmente de dois a quatro anos. Você faz pagamentos mensais, devolve o carro no final do prazo e começa de novo. Como leasing e compra diferem materialmente em propriedade, pagamentos iniciais, estrutura de pagamento mensal, restrições de uso e acúmulo de patrimônio, os dois caminhos levam a resultados financeiros muito diferentes.
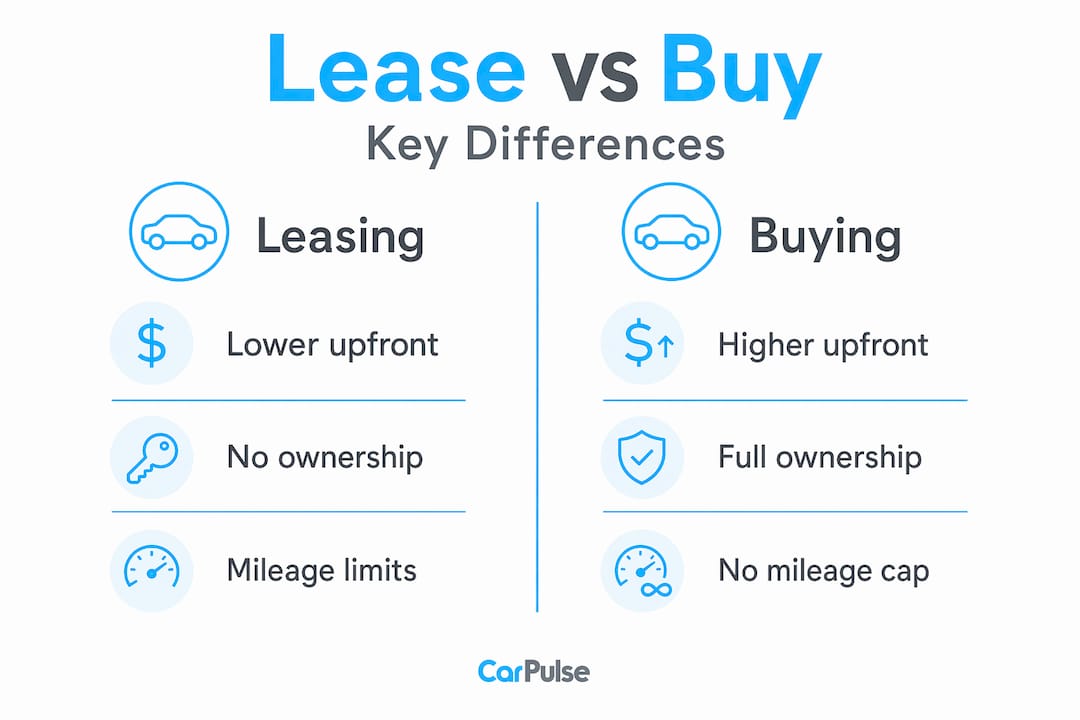
Aqui está um rápido comparativo para tornar essas diferenças concretas:
| Fator | Leasing | Compra |
|---|---|---|
| Propriedade ao final do prazo | Não (devolva o carro) | Sim (totalmente seu) |
| Custos iniciais | Menores (primeiro pagamento, taxas) | Maiores (pagamento inicial, impostos) |
| Pagamentos mensais | Menores | Maiores |
| Restrições de quilometragem | Sim (típico: 15.000 km/ano) | Nenhuma |
| Patrimônio acumulado | Nenhum | Sim, conforme o empréstimo é pago |
| Modificações permitidas | Normalmente não | Sim |
| Flexibilidade no final do prazo | Limitada | Total |
As diferenças nos pagamentos mensais entre leasing e compra são frequentemente mais dramáticas do que os compradores esperam. Compreender as diferenças nos pagamentos de empréstimos automotivos cedo evita que você compare números que não estão medindo a mesma coisa. Para compradores albaneses explorando financiamento de carros na Albânia, vale a pena notar que o cenário de financiamento local para leasing ainda está amadurecendo, o que significa que os termos do contrato podem variar amplamente entre as concessionárias.
Restrições chave de leasing que você deve conhecer antes de assinar:
- Limites de quilometragem: A maioria dos contratos de leasing estabelece uma quilometragem máxima anual, e exceder isso acarreta penalidades por quilômetro.
- Padrões de desgaste: O desgaste normal é esperado, mas estofados danificados, arranhões ou pneus desgastados além dos limites definidos custam dinheiro na devolução.
- Taxas de rescisão antecipada: Encerrar um leasing antes do prazo acordado é caro e às vezes nem mesmo permitido sem penalidades significativas.
- Limites de modificação: Escurecimento, acessórios ou modificações mecânicas normalmente anulam os termos do leasing.
O que você precisa comparar: Cálculo do custo total
Com as diferenças básicas em mente, é hora de focar no que realmente importa: comparar o custo total de leasing versus compra. Muitos compradores albaneses cometem o erro de comparar apenas o pagamento mensal, o que é como comparar duas refeições de restaurante olhando apenas o preço do aperitivo.
Uma verdadeira comparação de maçã com maçã requer que você considere cada categoria de custo ao longo do período total de propriedade ou leasing. Aqui está uma divisão estruturada:
| Categoria de custo | Leasing | Compra |
|---|---|---|
| Dinheiro inicial | Menor (1º mês + taxas) | Maior (pagamento inicial + impostos) |
| Pagamentos mensais | Menores | Maiores |
| Taxas de financiamento | Incorporadas no fator de leasing | APR explícito no empréstimo |
| Risco de depreciação | Suportado pelo locador | Suportado pelo comprador |
| Penalidades por quilometragem/desgaste | Potencialmente significativas | Nenhuma |
| Exposição ao valor residual | Nenhuma (devolva o carro) | Dependente do mercado na venda |
| Ativo ao final do prazo | Nenhum | Veículo com valor de revenda |
| Custo de oportunidade do dinheiro | Menor (menos amarrado) | Maior (mais capital empregado) |
Para uma comparação financeira adequada, você precisa calcular os números. Calculadoras estabelecidas modelam tanto leasing quanto compra usando entradas como APR, taxa de juros do leasing, depreciação, valor residual, taxas e dinheiro inicial, dando a você um verdadeiro custo total para cada caminho. Isso é muito mais confiável do que confiar na matemática da concessionária.
Como abordar o cálculo passo a passo:
- Reúna a cotação do leasing: pagamento mensal, custo capitalizado (preço do veículo no leasing), valor residual, fator de dinheiro (a taxa de juros do leasing) e todas as taxas.
- Reúna a cotação do empréstimo: preço do veículo, pagamento inicial, APR do empréstimo e prazo do empréstimo em meses.
- Adicione todos os custos de aquisição (impostos, registro, seguro) para ambos os cenários.
- Projete o desembolso total de dinheiro ao longo do mesmo período para ambos. Para a compra, subtraia o valor de revenda estimado ao final do período de comparação do leasing.
- Considere a quilometragem: quantos quilômetros você realmente dirige por ano? Multiplique seu excesso pela taxa de penalidade.
- Insira tudo em uma calculadora de empréstimo automotivo confiável ou calculadora de leasing vs compra e compare os totais líquidos.
Dica Profissional: Faça o cálculo duas vezes. Uma com sua estimativa realista de quilometragem e outra com um número 25% maior. As estradas e hábitos de direção albaneses podem aumentar significativamente a quilometragem anual, especialmente para compradores fora dos principais centros urbanos. Se os números mudarem dramaticamente no cenário de alta quilometragem, comprar é provavelmente a aposta financeira mais segura.
Para mais contexto sobre estruturas de financiamento, o guia completo de financiamento de carros cobre considerações específicas da Albânia. E se você já está pensando sobre o lado da compra, o guia de compra de um carro na Albânia detalha o processo.
Passo a passo: Decidindo para compradores de carros albaneses
Após esclarecer como comparar custos, vamos percorrer os passos exatos que os compradores albaneses devem seguir ao tomar sua decisão. Embora a maioria das estruturas de decisão sejam escritas com os mercados da Europa Ocidental ou América do Norte em mente, a mesma lógica se aplica localmente. Como fontes internacionais continuam sendo as mais fortes mecanicamente para a estrutura de leasing vs compra, a chave é adaptar essas entradas aos preços albaneses, normas de quilometragem e termos de financiamento disponíveis.
Passo 1: Liste suas reais necessidades de uso
Seja honesto. Quantos quilômetros você dirige por ano? Este é seu carro para o trajeto diário, um veículo familiar ou um segundo carro usado ocasionalmente? Você precisa transportar equipamentos para o trabalho? Quanto tempo você planeja manter o veículo? Se suas respostas apontam para alta quilometragem, longa propriedade ou uso intenso, comprar é quase sempre mais prático.
Passo 2: Calcule os custos totais iniciais e recorrentes usando taxas locais
Não confie nas taxas anunciadas. Pergunte à concessionária por uma discriminação escrita de todas as taxas. Na Albânia, custos adicionais como impostos sobre veículos importados, taxas de registro e imposto rodoviário podem aumentar significativamente o custo total inicial da compra. Os leases podem ou não incluir isso, dependendo do contrato.
Passo 3: Examine a letra miúda do contrato
Este passo sozinho pode mudar sua decisão. Procure especificamente por:
- O limite de quilometragem anual e a penalidade por quilômetro
- Definições de desgaste e como são avaliadas na devolução
- Condições de rescisão antecipada e taxas associadas
- Se o leasing inclui alguma opção de compra ao final do prazo e a que preço
Passo 4: Aplique uma calculadora e teste suas suposições
Insira seus números reais. Depois mude-os. Trate a decisão como um problema de custo total baseado em horizonte que considera dinheiro inicial, taxas de financiamento, risco de depreciação ou residual, taxas, penalidades de quilometragem e custo de oportunidade do capital. Pergunte-se: e se o carro se desvalorizar mais rápido do que o suposto? E se você dirigir 20% mais do que o planejado?
Passo 5: Tome sua decisão com base no seu horizonte de tempo e prioridades
Se você quer dirigir um carro novo a cada dois ou três anos, sempre ter cobertura de garantia e priorizar pagamentos mensais mais baixos em vez de construção de ativos a longo prazo, o leasing pode funcionar. Se você planeja manter o carro por cinco ou mais anos e quer construir patrimônio enquanto evita restrições contratuais, a compra vence em custo total na maioria dos cenários realistas.
“A decisão mais inteligente sobre um carro não é a que tem o menor pagamento mensal. É a que, ao longo do seu período real de propriedade, se encaixa em suas metas financeiras.”
Para mais contexto sobre como navegar nas compras de forma segura, confira o guia de compra de carros usados na Albânia.
Soluções de problemas e erros comuns a evitar
Uma vez que você tenha passado pelos passos de comparação e decisão, é crítico evitar erros que frequentemente pegam os compradores de surpresa. Esses não são casos raros. Eles são as armadilhas mais comuns em que os compradores de carros albaneses caem, e são totalmente evitáveis com a preparação certa.
Erro 1: Focar apenas nos pagamentos mensais
Quando os concessionários anunciam pagamentos mensais mais baixos para leasing, a nuance chave é que o pagamento mensal não é toda a história: você normalmente tem termos de quilometragem e desgaste, e pode acabar sem patrimônio no veículo. Um pagamento de leasing de 20.000 ALL por mês parece ótimo até você perceber que, ao longo de três anos, você pagou 720.000 ALL e não possui nada.
Erro 2: Pular a letra miúda sobre quilometragem e desgaste
As taxas de excesso de quilometragem são onde os contratos de leasing compensam suas baixas taxas mensais. Um contrato que cobra 0,05 EUR por quilômetro excedente parece pequeno até você ter dirigido 8.000 quilômetros além do limite. Isso é 400 EUR a mais no final do contrato, às vezes mais. Se você deseja menor complexidade e menor risco de surpresas no final do contrato, priorize ler a letra miúda do leasing: limite de quilometragem, taxas de desgaste, taxas de disposição e o que acontece se o valor de mercado diferir da suposição residual.
Erro 3: Mal entender o patrimônio
Os compradores às vezes assumem que, após pagar taxas mensais de leasing por três anos, acumularam algum tipo de crédito financeiro para o próximo carro. Não é assim que os leasing funcionam. A menos que seu contrato inclua uma opção de compra que você exerça, você termina o leasing com zero patrimônio e começa do zero.
Erro 4: Ignorar o risco de rescisão antecipada
A vida muda. Empregos mudam. Situações familiares mudam. Se você precisar encerrar um leasing antecipadamente devido a dificuldades financeiras ou uma mudança nas circunstâncias, as taxas de rescisão podem ser severas. Alguns contratos exigem que você pague todos os pagamentos mensais restantes, independentemente.
Dica Profissional: Sempre peça ao concessionário para mostrar a você o cronograma completo de quitação nos meses 12, 24 e 36. Isso lhe diz exatamente quanto custaria sair antecipadamente e ajuda a avaliar a real flexibilidade antes de assinar.
Perguntas comuns a serem feitas antes de finalizar qualquer leasing ou compra são abordadas de forma abrangente em perguntas essenciais para financiamento de carros. E para compradores de primeira viagem na Albânia, o guia de dicas para compra de carros para iniciantes oferece um contexto prático e local, enquanto o guia de compra e venda de carros cobre todo o processo de transação.
“Assinar um leasing sem ler as cláusulas de quilometragem e desgaste é como concordar com um contrato de aluguel sem verificar os termos do depósito de danos. A surpresa quase sempre custa dinheiro.”
Nossa perspectiva: Leasing vs compra na Albânia não é uma resposta única
Após tudo que vimos no mercado de carros albanês, um padrão se destaca claramente: compradores que se arrependem de sua decisão de leasing quase sempre a tomaram com base apenas no valor do pagamento mensal. Eles não calcularam o custo total, não testaram as suposições de quilometragem e não leram a letra miúda antes de assinar.
A narrativa do “pagamento mensal mais baixo” que os concessionários de leasing usam é matematicamente precisa, mas financeiramente incompleta. Sim, sua saída mensal é menor. Mas você também está pagando para usar um ativo que nunca possuirá, e se você consistentemente fizer leasing a cada três anos, estará em um ciclo de pagamento perpétuo sem acúmulo de patrimônio. Ao longo de um período de 10 anos, um comprador que compra e mantém um veículo confiável quase sempre sairá significativamente à frente em termos de patrimônio líquido em comparação com alguém que fez leasing continuamente.
Dito isso, o leasing não é irracional. Para compradores que realmente valorizam dirigir um veículo mais novo, coberto por garantia, sem a complicação da revenda, e que dirigem quilometragem anual previsível e moderada, o leasing pode ser uma escolha de estilo de vida razoável. O mercado albanês também está vendo opções de leasing mais competitivas à medida que as concessionárias locais expandem suas parcerias de financiamento, o que significa que os termos estão melhorando. Você pode explorar o cenário em evolução através de nossa análise de prós e contras do leasing no contexto albanês.
Nossa opinião honesta: para a maioria dos compradores albaneses, especialmente aqueles fora de Tirana que tendem a dirigir distâncias mais longas, comprar um veículo usado ou novo confiável com um empréstimo e mantê-lo por cinco ou mais anos é o caminho financeiramente superior. Mas a resposta certa depende do seu uso, suas prioridades e sua disposição para se envolver com os detalhes do contrato. A calculadora não mente. Execute-a, teste-a e deixe os números lhe dizerem o que a comparação de pagamento mensal não dirá.
Explore suas opções com CarPulse
Você trabalhou através da estrutura. Agora é hora de colocá-la em prática.

CarPulse é o mercado de carros dedicado da Albânia, onde você pode navegar por centenas de anúncios de veículos novos e usados filtrados por marca, modelo, ano, preço, quilometragem e tipo de combustível. Se você está inclinado a comprar seu próximo carro à vista ou avaliando ofertas de leasing de concessionárias, o CarPulse conecta você diretamente com concessionárias verificadas e vendedores particulares que podem oferecer opções reais e comparáveis. Se você já possui um veículo e deseja fazer um upgrade, você pode vender seu carro rapidamente através da plataforma usando um anúncio baseado em VIN que preenche automaticamente todos os detalhes. O aplicativo móvel CarPulse para iOS e Android mantém todo o processo acessível onde quer que você esteja, tornando sua próxima decisão de carro mais simples e informada.
Perguntas frequentes
O leasing ou a compra de um carro é mais econômica na Albânia?
O leasing geralmente tem pagamentos mensais mais baixos, mas a compra constrói patrimônio e pode ser muito mais econômica a longo prazo se você mantiver o carro após o pagamento total.
Como os limites de quilometragem afetam o leasing na Albânia?
Os contratos de leasing incluem limites de quilometragem definidos, e exceder esses limites acarreta penalidades por quilômetro no final do contrato, o que pode resultar em custos inesperados significativos.
Quais são as entradas chave para calculadoras de leasing vs compra?
As entradas mais críticas são APR ou fator de dinheiro do leasing, valor residual e depreciação, dinheiro inicial, taxas mensais, quilometragem esperada e quaisquer encargos no final do prazo.
Posso negociar os termos do contrato para leasing na Albânia?
Sim. Antes de assinar, você pode negociar o limite de quilometragem, o valor do pagamento inicial, o preço da opção de compra no final do prazo e as penalidades. Ler a letra miúda do leasing com atenção antes dessas conversas coloca você em uma posição muito mais forte.