
Guias
Como financiar um carro na Albânia: seu guia completo
Como financiar um carro na Albânia: seu guia completo
TL;DR:
- Os compradores albaneses têm várias opções de financiamento de carro, incluindo empréstimos bancários, crédito com garantia de depósito, leasing e parcerias com concessionárias. É importante considerar os custos totais de reembolso, não apenas as taxas de juros, ao escolher um método de financiamento. Preparar os documentos necessários e comparar ofertas de diferentes credores pode ajudar a garantir o melhor negócio.
Comprar um carro na Albânia é emocionante até você começar a perguntar como realmente pagá-lo. Altos custos iniciais, termos de empréstimo confusos e um mercado crescente para veículos elétricos deixam muitos compradores paralisados antes mesmo de visitarem uma concessionária. A boa notícia é que os compradores albaneses têm mais caminhos de financiamento do que a maioria das pessoas percebe, incluindo empréstimos bancários para consumidores, crédito com garantia de depósito, leasing e parcerias com concessionárias. Este guia o orienta por cada opção, o que você precisa para se qualificar e como evitar as armadilhas que custam aos compradores milhares de lekë a mais do que o necessário.
Índice
- Entendendo as opções de financiamento de carro na Albânia
- Preparando-se para financiar: Requisitos e documentos
- Processo passo a passo para garantir o financiamento de carro
- Verificando o custo real: Juros, taxas e considerações de revenda
- O que a maioria dos compradores de carro albaneses ignora sobre financiamento
- Encontre seu carro perfeito e parceiro de financiamento com CarPulse
- Perguntas frequentes
Principais Conclusões
| Ponto | Detalhes |
|---|---|
| Múltiplas opções de financiamento | Empréstimos, leasing e parcerias com concessionárias oferecem caminhos flexíveis para compradores de carros albaneses. |
| Prepare documentos-chave | Comprovante de renda, depósitos e verificações de crédito são requisitos padrão da maioria dos credores. |
| O custo total é o mais importante | Calcule sempre todas as taxas, juros e despesas de longo prazo antes de assinar qualquer contrato. |
| Veículos elétricos oferecem economia a longo prazo | Veículos elétricos podem reduzir os custos de manutenção em até 80%, mas precisam de planejamento cuidadoso para carregamento e revenda. |
Entendendo as opções de financiamento de carro na Albânia
O mercado de financiamento de carros na Albânia cresceu significativamente nos últimos anos, e os compradores agora têm escolhas reais. Entender cada opção antes de entrar em um banco ou concessionária lhe dá poder de negociação e protege seu bolso.
Empréstimos bancários para consumidores são o caminho mais comum. Você empresta um valor fixo, reembolsa em parcelas mensais ao longo de um prazo acordado, e o carro é seu desde o primeiro dia. A taxa de juros depende da sua renda, histórico de crédito e se você oferece garantias.
Empréstimos com garantia de depósito funcionam de maneira diferente. Em vez de penhorar o carro ou propriedade, você coloca um depósito em dinheiro (geralmente em uma conta a prazo) como garantia. Isso muitas vezes desbloqueia taxas de juros mais baixas porque o risco do banco diminui. É uma jogada inteligente se você tiver economias que não deseja liquidar, mas ainda quer condições favoráveis.
Leasing está crescendo rapidamente na Albânia. Você essencialmente aluga o veículo por um período fixo, paga taxas mensais e, ao final, devolve ou compra. O leasing da Raiffeisen lidera o mercado com 26,33 milhões de EUR financiados em 2024, dos quais 89% foram leasing de veículos. A ProCredit é outro jogador forte, especialmente para empresas. O leasing funciona bem se você deseja pagamentos mensais mais baixos e planeja atualizar a cada poucos anos.
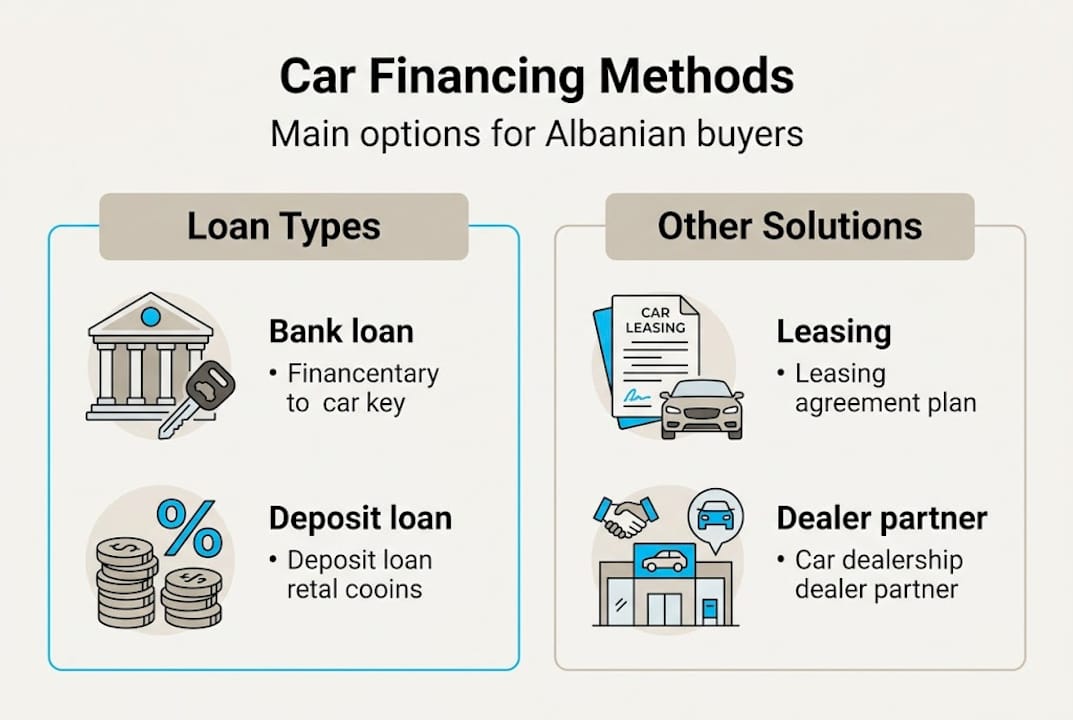
Parcerias de financiamento com concessionárias conectam você diretamente a um banco ou empresa de leasing através da sala de exposição. A conveniência é o principal benefício, mas você ainda deve comparar a oferta da concessionária com o que poderia obter de forma independente.
Para veículos elétricos, os compradores albaneses podem financiar EVs através de empréstimos para consumidores, crédito com garantia de depósito, leasing e programas de concessionárias, assim como carros convencionais. A diferença é que alguns bancos oferecem condições comerciais preferenciais para EVs. Para mais contexto sobre como essas opções se comparam, nosso guia de financiamento de carros detalha o quadro completo.
| Tipo de financiamento | Propriedade | Melhor para | Principais cuidados |
|---|---|---|---|
| Empréstimo bancário para consumidores | Imediata | A maioria dos compradores | Custo total incluindo taxas |
| Com garantia de depósito | Imediata | Economizadores em busca de baixas taxas | Depósito preso durante o prazo |
| Leasing | Fim do prazo ou devolução | Atualizadores frequentes | Limites de quilometragem e condição |
| Parceria com concessionária | Imediata | Buscadores de conveniência | Pode não ser a taxa mais barata |
Verifique sempre o valor total de reembolso, não apenas a taxa de juros anunciada. Taxas de processamento, taxas anuais de conta e penalidades por pagamento antecipado podem adicionar 1 a 2% ou mais ao seu custo real.
Com essa base na visão geral, vamos detalhar exatamente o que você precisará antes de agir.
Preparando-se para financiar: Requisitos e documentos
Bancos e empresas de leasing na Albânia querem saber duas coisas: você pode reembolsar o empréstimo e o que acontece se não puder? Seus documentos respondem a ambas as perguntas.
Aqui está o que você normalmente precisará:
- Comprovante de identidade — carteira de identidade nacional ou passaporte
- Comprovante de renda — últimos três a seis meses de extratos bancários e contracheques, ou uma declaração de renda empresarial se for autônomo
- Verificação de emprego — uma carta do seu empregador ou documentos de registro da empresa
- Documentos do veículo — certificado de registro, relatório de inspeção técnica e, para importações, documentos de liberação aduaneira
- Documentação de garantia — se usar um empréstimo com garantia de depósito, o banco precisará de comprovante da conta de depósito
Para veículos importados dos EUA ou de outros países não pertencentes à UE, o leasing é uma alternativa prática à compra direta, e empréstimos pessoais ou cartões de crédito são ferramentas comuns para cobrir custos de importação. Empresas que financiam EVs frequentemente acessam condições preferenciais que compradores individuais não têm.
| Documento | Carro novo | Carro usado | EV | Carro importado |
|---|---|---|---|---|
| ID ou passaporte | Requerido | Requerido | Requerido | Requerido |
| Extratos bancários | Requerido | Requerido | Requerido | Requerido |
| Registro do veículo | Do concessionário | Do vendedor | Do concessionário | Após a liberação aduaneira |
| Liberação aduaneira | Não necessário | Varia | Não necessário | Requerido |
| Comprovante de depósito | Se aplicável | Se aplicável | Se aplicável | Se aplicável |
Seu score de crédito importa mais do que muitos compradores albaneses esperam. Um histórico de pagamento limpo em empréstimos ou cartões de crédito anteriores sinaliza confiabilidade e pode desbloquear melhores taxas. Se seu histórico de crédito for fraco, começar com um empréstimo pessoal menor e pagá-lo em dia constrói seu perfil antes de solicitar um empréstimo maior para carro.
Dica profissional: Se você está economizando para um depósito, coloque-o em uma conta a prazo de alta rentabilidade (certificado de depósito) pelo menos três meses antes de se inscrever. Alguns bancos realmente aceitam essa conta como garantia, então suas economias funcionam duas vezes: gerando juros e garantindo uma taxa de empréstimo mais baixa.
Nosso guia completa do comprador cobre nuances adicionais de documentação, e se você está comparando vendedores privados a concessionárias, a seção sobre comprar carros na Albânia vale a pena ler antes de se comprometer.
Uma vez que você tenha esses requisitos prontos, você está preparado para comparar suas opções e iniciar o processo real.
Processo passo a passo para garantir o financiamento de carro
Saber suas opções é uma coisa. Avançar no processo de forma eficiente é outra. Aqui está como funciona na prática.
- Defina seu orçamento primeiro. Antes de contatar qualquer banco, calcule o pagamento mensal máximo que você pode pagar confortavelmente. Uma regra comum é manter os custos totais do carro (empréstimo, seguro, combustível) abaixo de 20% da sua renda mensal.
- Obtenha pelo menos três ofertas. Contate UBA, ProCredit, Raiffeisen e pelo menos um outro credor. Comparar os custos totais entre os bancos, incluindo taxas e penalidades, é a única maneira de encontrar o verdadeiro vencedor. Não pare na taxa de juros anunciada.
- Envie sua solicitação. Forneça todos os documentos de uma só vez para evitar atrasos. Solicitações incompletas são a razão mais comum para aprovações lentas.
- Aguarde a revisão de crédito. A maioria dos bancos albaneses conclui revisões iniciais em três a sete dias úteis. As empresas de leasing podem, às vezes, se mover mais rápido.
- Revise o contrato cuidadosamente. Leia cada cláusula, especialmente a seção de penalidades. Penalidades por pagamento atrasado podem chegar a 2% do saldo devedor por ocorrência.
“As penalidades por pagamentos atrasados podem ser de até 2% do valor do empréstimo em aberto. Sempre construa um buffer de pagamento de um mês em sua conta antes do início do empréstimo.”
- Assine e colete seu veículo. Para carros novos, a entrega pode levar dias adicionais se o modelo não estiver em estoque. Para carros usados, a transferência de propriedade acontece no cartório.
Dica profissional: As concessionárias costumam realizar promoções sazonais na primavera e no outono, agrupando seguro gratuito, garantias estendidas ou taxas de processamento reduzidas. Sincronizar sua compra em torno dessas janelas pode economizar uma quantia significativa sem necessidade de negociação.
Para compras de carros usados, nosso guia sobre comprar um carro usado com segurança cobre as verificações extras que você precisa fazer antes de assinar qualquer coisa. E se você também está planejando vender seu veículo atual, o guia de compra e venda explica como sincronizar ambas as transações para evitar ficar sem carro ou dinheiro.
Com o financiamento garantido, é inteligente pensar à frente sobre os custos reais que você enfrentará, especialmente para EVs e carros usados.
Verificando o custo real: Juros, taxas e considerações de revenda
O valor do pagamento mensal em uma oferta de financiamento quase nunca é a história completa. Aqui está como calcular o que você realmente pagará.
Seu custo real de empréstimo inclui:
- Principal (o valor do empréstimo)
- Total de juros ao longo do prazo completo
- Taxa de processamento (tipicamente 1 a 2% do valor do empréstimo, paga antecipadamente)
- Taxas anuais de manutenção de conta
- Penalidades por pagamento atrasado (até 2% por ocorrência)
- Taxas de pagamento antecipado se você quiser quitar o empréstimo antes do prazo
Um empréstimo anunciado a 6% de juros anuais com uma taxa de processamento de 2% em um veículo de 10.000 EUR custa significativamente mais do que um empréstimo de 7% sem taxas, dependendo do prazo. Sempre peça ao credor o valor total de reembolso por escrito.
Os fatores de custo de veículos elétricos merecem atenção especial. Os EVs normalmente custam cerca de 80% menos em manutenção em comparação com veículos de motor de combustão, pois não há trocas de óleo, menos substituições de freios e sistemas de transmissão mais simples. Modelos como o BYD com uma autonomia de 610 km tornam a condução de longa distância realista. No entanto, o valor de revenda depende fortemente da saúde da bateria e da rapidez com que a tecnologia evolui.
Carros usados de vendedores privados podem ser 15 a 20% mais baratos do que estoques equivalentes de concessionárias. Essa diferença é dinheiro real, mas vem com menos proteção. Sempre verifique o histórico do veículo e faça uma inspeção com um mecânico antes de assinar.
Para leasing ou aluguel de EVs, limites de quilometragem (geralmente de 150 a 250 km por dia) funcionam perfeitamente para commuters urbanos, mas exigem planejamento para viagens rodoviárias. Se você dirige longas distâncias regularmente, considere a infraestrutura de carregamento ao longo de suas rotas antes de se comprometer com um EV.
Nosso guia de concessionárias ajuda você a avaliar ofertas de showroom de forma crítica, e se você está considerando uma marca específica como Fiat, o artigo de dicas de compra de carros Fiat cobre nuances de financiamento específicas da marca.
Agora que você sabe o que realmente pagará e economizará, vamos ver o que os profissionais da indústria desejam que os compradores considerem antes de assinar qualquer contrato.
O que a maioria dos compradores de carro albaneses ignora sobre financiamento
A maioria dos compradores entra em um banco focada em um número: a taxa de juros. Isso é compreensível, mas também é a razão pela qual muitas pessoas pagam a mais por centenas ou até milhares de euros ao longo da vida de um empréstimo.
A jogada mais inteligente é negociar o custo total do empréstimo, não apenas a taxa. Peça ao credor para mostrar a você o cronograma completo de reembolso com todas as taxas incluídas. Em seguida, compare esse número final entre os credores. Um banco que oferece uma taxa mais baixa, mas taxas mais altas, muitas vezes custa mais no total.
Empréstimos com garantia de depósito são consistentemente subutilizados por compradores individuais. Se você tem economias, penhorá-las como garantia pode desbloquear taxas que superam qualquer oferta anunciada, sem que você perca o acesso ao dinheiro permanentemente.
Para veículos elétricos, o cálculo é mais sutil. Os custos de manutenção mais baixos são reais e significativos. Mas o prêmio inicial e a rede de carregamento ainda em desenvolvimento da Albânia significam que os EVs recompensam compradores que fazem sua lição de casa sobre rotas e acesso ao carregamento antes de se comprometer.
Compradores avançados também comparam o financiamento de importação direta com o financiamento de concessionárias antes de decidir. Importar diretamente de leilão pode economizar dinheiro no preço do veículo, mas a estrutura de financiamento é diferente e a papelada é mais pesada. Nossa análise de empréstimos para carros vs. leasing cobre essa comparação em detalhes para compradores prontos para se aprofundar.
Encontre seu carro perfeito e parceiro de financiamento com CarPulse
Uma vez que você conhece seu caminho de financiamento, o próximo passo é encontrar o veículo certo pelo preço certo. É exatamente para isso que CarPulse Albânia foi criado.

CarPulse é o mercado de carros dedicado da Albânia, onde você pode filtrar listagens por marca, modelo, tipo de combustível, preço e quilometragem, incluindo uma seleção crescente de veículos elétricos. Concessionárias verificadas e vendedores privados listam lado a lado, para que você possa comparar ofertas de financiamento de concessionárias com preços de venda privada em tempo real. Se você está pronto para se desfazer de seu carro atual, pode vender seu carro diretamente pela plataforma com listagem baseada no VIN que preenche automaticamente os detalhes do veículo. O aplicativo móvel CarPulse para iOS e Android mantém sua busca em movimento onde quer que você esteja.
Perguntas frequentes
Posso financiar um carro usado na Albânia, ou é apenas para veículos novos?
Sim, você pode financiar tanto carros novos quanto usados na Albânia. Empréstimos bancários, leasing e programas de concessionárias se aplicam a veículos usados, embora os credores possam exigir uma inspeção do veículo para modelos mais antigos.
Qual depósito é tipicamente exigido para financiamento de carro?
O valor do depósito varia de acordo com o credor e o tipo de veículo. Empréstimos com garantia exigem um depósito como segurança, enquanto empréstimos padrão para consumidores podem não exigir, embora um pagamento inicial maior frequentemente melhore sua taxa.
Existem condições especiais de financiamento ou incentivos para veículos elétricos na Albânia?
Os incentivos individuais para EVs são limitados na Albânia. A ProCredit oferece até 100% de financiamento para EVs para empresas, mas compradores pessoais se beneficiam principalmente através de promoções de concessionárias e menores custos de manutenção a longo prazo.
Como comparo ofertas de empréstimos para carros de diferentes bancos?
Nunca compare apenas as taxas de juros. A Raiffeisen lidera o mercado de leasing com 26,33 milhões de EUR financiados em 2024, mas o melhor negócio para você depende do reembolso total, incluindo todas as taxas e penalidades de cada credor que você abordar.
Recomendado
- Financiamento de Veículos na Albânia: Empréstimos & Leasing |… | CarPulse Albânia
- Financiamento de veículos na Albânia: Empréstimos & Leasing |… | CarPulse Albânia
- Comprar Carros na Albânia: O Guia Completo | CarPulse.al | CarPulse Albânia
- Carros à Venda na Albânia - O Guia Completo para Compra | CarPulse Albânia