
Guias
Financiamento de carros na Albânia: Guia completo do comprador
Financiamento de carros na Albânia: Um guia completo para compradores
TL;DR:
- O financiamento de carros na Albânia é uma alternativa segura e versátil às compras à vista, permitindo o acesso a veículos mais novos.
- Os empréstimos envolvem empréstimos, juros e garantias, com prazos mais curtos reduzindo o total de juros pagos.
- Os compradores devem se concentrar no custo total do empréstimo, na documentação e em empréstimos de curto prazo para melhores resultados financeiros.
Muitos compradores de carros albaneses assumem que possuir um carro significa economizar o valor total e entregá-lo em dinheiro. Essa suposição deixa muitas pessoas dirigindo veículos mais antigos e menos confiáveis quando poderiam se qualificar para um empréstimo e dirigir algo mais novo hoje. O financiamento de carros é um caminho bem estabelecido para a posse de veículos, e está disponível na Albânia através de bancos, concessionárias e empresas de leasing. Este guia o orienta sobre o que o financiamento de carros realmente significa, como os pagamentos são estruturados, o que os credores locais oferecem e o que observar antes de assinar qualquer coisa.
Índice
- Entendendo o financiamento de carros: O básico
- Como o financiamento de carros funciona na prática
- Opções de financiamento de carros disponíveis na Albânia
- Fatores a considerar antes de financiar seu carro
- Nossa perspectiva: O que a maioria dos compradores albaneses ignora sobre o financiamento de carros
- Encontre seu próximo carro—e o financiamento certo—no CarPulse
- Perguntas frequentes
Principais Conclusões
| Ponto | Detalhes |
|---|---|
| Financiamento de carros explicado | O financiamento de carros permite que você compre um veículo com um empréstimo, pagando ao longo do tempo em vez de tudo de uma vez. |
| Opções na Albânia | Os compradores albaneses podem usar empréstimos bancários, financiamento de concessionárias ou leasing—cada um com critérios diferentes. |
| Fatores de decisão inteligente | Comparar taxas, prazos de empréstimos e verificar a documentação ajuda a evitar erros caros. |
| Custo mensal vs. custo total | Empréstimos mais longos reduzem os pagamentos mensais, mas aumentam o total de juros e o risco de patrimônio negativo. |
Entendendo o financiamento de carros: O básico
A maioria das pessoas entende uma hipoteca, onde você pega dinheiro emprestado para comprar uma casa e paga mensalmente. O financiamento de carros funciona sobre o mesmo princípio. Você pega um valor fixo emprestado para comprar um veículo e, em seguida, reembolsa o credor em parcelas mensais que incluem tanto o valor original do empréstimo quanto o custo de pegar esse dinheiro emprestado.
O financiamento de carros é um método onde os compradores pegam dinheiro emprestado de um credor, tipicamente um banco ou instituição financeira, para comprar um veículo e reembolsá-lo ao longo do tempo através de parcelas mensais que incluem principal e juros. O credor mantém o título até o pagamento total, com o carro servindo como garantia. Isso é importante entender desde o início: você não possui totalmente o carro até que o pagamento final seja processado.
Para entender como seu dinheiro se movimenta, você precisa conhecer alguns termos:
- Principal: O valor original que você pega emprestado, não incluindo juros.
- Juros: A taxa que o credor cobra por emprestar dinheiro a você, expressa como uma porcentagem anual.
- Amortização: O processo de espalhar o reembolso do seu empréstimo ao longo do tempo, com cada pagamento cobrindo tanto juros quanto principal.
- Prazos do empréstimo: O período de tempo que você tem para reembolsar o empréstimo, geralmente medido em meses.
- Garantia: O ativo, neste caso o carro, que o credor pode apreender se você parar de fazer os pagamentos.
Você pode explorar os fundamentos do financiamento de veículos em mais detalhes para obter uma compreensão mais profunda de como esses termos se conectam em acordos de empréstimo reais na Albânia.
“O credor detém o título legal do veículo até que você faça o pagamento final. O não pagamento dá ao credor o direito de reaver o carro, vendê-lo e aplicar os lucros ao seu saldo restante.”
Esse último ponto é mais importante do que os compradores costumam perceber. Se você perder vários pagamentos, o banco pode legalmente tomar o veículo. Isso não é para assustá-lo a evitar o financiamento, mas significa que você deve pegar emprestado apenas o que pode realisticamente pagar mês após mês.
Como o carro atua como garantia, os empréstimos para carros são classificados como empréstimos garantidos. Empréstimos garantidos geralmente têm taxas de juros mais baixas do que empréstimos pessoais não garantidos porque o credor tem um ativo garantido para se apoiar. Isso é, na verdade, um ponto a favor do financiamento de carros em vez de, por exemplo, pegar emprestado em um cartão de crédito para cobrir uma compra.
Entender esses fundamentos lhe dá uma base sólida. A terminologia deixa de ser intimidadora assim que você a vê como um simples acordo: o banco financia sua compra, você reembolsa ao longo do tempo com juros, e o carro é a garantia que mantém todos honestos.
Como o financiamento de carros funciona na prática
Com os fundamentos em mente, vamos ver como esses princípios se desenrolam quando você financia um carro passo a passo.
A forma como a amortização de empréstimos para carros funciona é um pouco contra-intuitiva no início. Nos primeiros meses do seu empréstimo, a maior parte do seu pagamento vai para os juros em vez de reduzir o principal. Com o passar do tempo, o saldo muda e mais de cada pagamento vai para pagar o empréstimo em si. É por isso que quitar um empréstimo antecipadamente pode economizar uma quantia significativa de dinheiro: você pula meses de pagamentos pesados em juros.
Aqui está uma visão geral simples de como o comprimento do prazo do empréstimo afeta seu custo mensal, usando um empréstimo hipotético de 2.000.000 ALL:
| Prazos do empréstimo | Pagamento mensal aproximado | Total de juros pagos |
|---|---|---|
| 24 meses | ~90.000 ALL | Baixo |
| 48 meses | ~50.000 ALL | Moderado |
| 60 meses | ~42.000 ALL | Mais alto |
| 84 meses | ~32.000 ALL | Significativamente mais alto |
Os números acima ilustram uma troca clara: prazos mais longos reduzem sua carga mensal, mas aumentam o total que você paga. Um empréstimo de 84 meses pode parecer atraente quando você está orçando, mas você pagará consideravelmente mais em juros quando tudo estiver terminado.
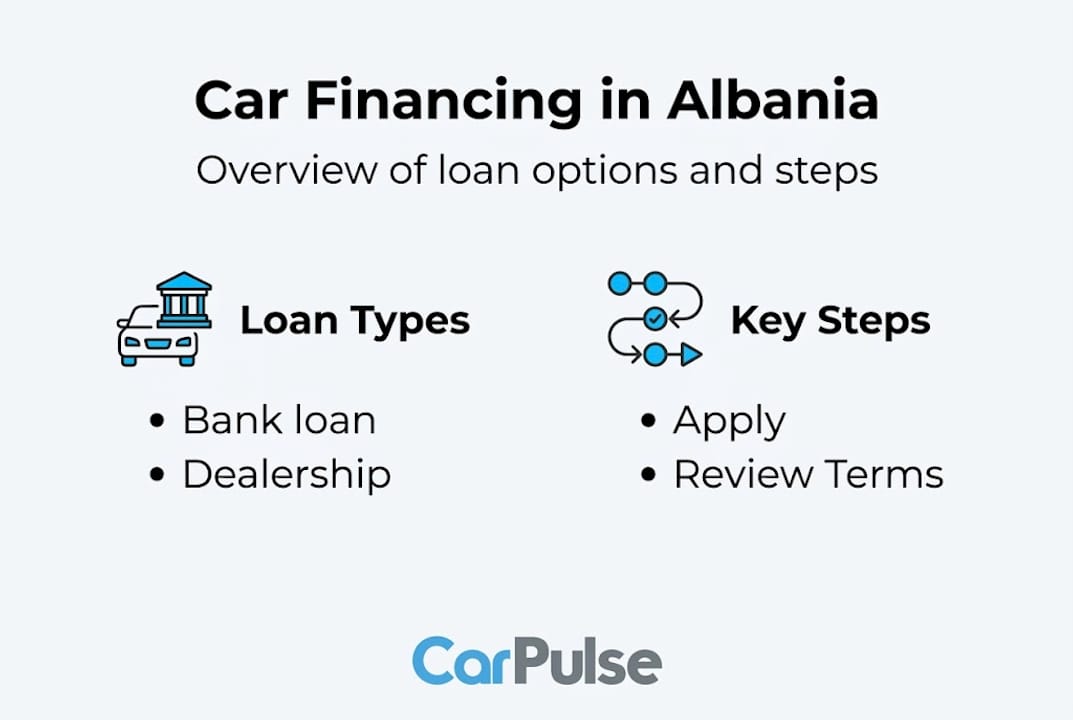
Como você estrutura seu pagamento inicial também molda todo o negócio. Um pagamento inicial maior significa que você pega emprestado menos, o que reduz seu pagamento mensal e o total de juros. Um pagamento inicial de 10 a 20 por cento é padrão para a maioria dos empréstimos bancários na Albânia. Se você estiver alugando um veículo de luxo, espere colocar cerca de 25 por cento.
A depreciação de um carro novo adiciona outra camada de complexidade que muitos compradores ignoram completamente. Um carro novo pode perder mais de 30% do seu valor dentro dos primeiros cinco anos de propriedade. Isso significa que se você financiou o preço total de compra e depois precisou vender o carro dois anos depois, pode dever ao banco mais do que o carro realmente vale. Essa situação é chamada de patrimônio negativo, e é um risco genuíno quando os pagamentos iniciais são pequenos e os prazos do empréstimo são longos.
Aqui está uma divisão prática passo a passo do processo de financiamento:
- Decida seu orçamento. Calcule quanto você pode realisticamente pagar mensalmente sem estresse e trabalhe de volta para um valor total de empréstimo.
- Economize seu pagamento inicial. Busque pelo menos 20 por cento para se dar uma equidade desde o primeiro dia.
- Compare as ofertas dos credores. Bancos, concessionárias e empresas de leasing têm taxas e termos diferentes.
- Obtenha pré-aprovação. Alguns bancos irão pré-aprovar você para um valor de empréstimo antes mesmo de você escolher um carro, o que lhe dá um poder de negociação mais forte.
- Escolha seu carro. Com um empréstimo pré-aprovado e um orçamento firme, você pode comprar com confiança.
- Assine e dirija. Uma vez que a papelada esteja completa, o credor paga o vendedor e você começa os reembolsos mensais.
Dica Profissional: Antes de aceitar qualquer oferta de financiamento, calcule o custo total do empréstimo, não apenas o pagamento mensal. Multiplique seu pagamento mensal pelo número de meses e compare esse valor entre diferentes ofertas. O empréstimo com o menor pagamento mensal raramente é o mais barato no total.
Opções de financiamento de carros disponíveis na Albânia
Está claro como o financiamento é estruturado, mas quais opções reais os compradores albaneses têm? Aqui está o que está disponível localmente.
A Albânia tem um cenário crescente de produtos de financiamento de carros, oferecidos principalmente através de bancos comerciais e algumas concessionárias selecionadas. O banco mais proeminente nesse espaço é o Intesa Sanpaolo Bank, que oferece empréstimos automotivos de até 6.000.000 ALL (aproximadamente 40.000 EUR) para veículos novos e até 2.800.000 ALL (aproximadamente 20.000 EUR) para carros usados. Outros bancos importantes, incluindo OTP, Raiffeisen e Credins, também fornecem produtos de financiamento ao consumidor que podem cobrir compras de veículos.
No lado das concessionárias, opções como DasWeltAuto, que opera sob a bandeira da concessionária Porsche, oferecem programas de leasing estruturados. Esses programas geralmente visam compradores de veículos premium ou de luxo e vêm com critérios específicos, incluindo pagamentos iniciais mais altos de cerca de 25 por cento.
Aqui está uma comparação rápida dos principais tipos de financiamento disponíveis na Albânia:
| Tipo de financiamento | Fornecedor típico | Pagamento inicial | Limite de empréstimo | Melhor para |
|---|---|---|---|---|
| Empréstimo bancário para carro (novo) | Intesa, OTP, Raiffeisen | 10-20% | Até 40.000 EUR | Compras padrão de carros novos |
| Empréstimo bancário para carro (usado) | Intesa, OTP, Credins | 10-20% | Até 20.000 EUR | Importações usadas certificadas |
| Leasing de concessionária | DasWeltAuto, concessionárias de luxo | 25% | Varia | Compradores de luxo ou frotas |
| Empréstimo pessoal ao consumidor | A maioria dos bancos | Nenhum exigido | Varia | Flexível, mas taxa mais alta |
Para entender quais opções bancárias e de leasing se adequam à sua situação, é útil analisá-las lado a lado com números reais de taxas antes de se comprometer.
A documentação necessária para se inscrever é direta, mas rigorosa. Para a maioria dos empréstimos bancários, você precisará de:
- Documento de identidade nacional válido ou passaporte
- Comprovante de renda regular (holerites, contrato de trabalho ou declarações fiscais para compradores autônomos)
- Registro do veículo ou contrato de compra
- Documentação de importação para carros usados trazidos do exterior
- Comprovante de seguro em alguns casos
Carros usados dominam o mercado automotivo albanês, e a maioria deles é importada. Isso torna a documentação de importação especialmente importante. Documentos faltantes ou incompletos em um veículo importado podem bloquear sua solicitação de empréstimo completamente ou criar complicações legais mais tarde.
Você também pode conferir comparação de ofertas de concessionárias para ver como diferentes vendedores estruturam seus termos de financiamento e como as opções apoiadas por concessionárias se parecem na prática.
Fatores a considerar antes de financiar seu carro
Agora que você conhece suas opções, vamos ver o que pesar cuidadosamente antes de assinar.
O maior erro que os compradores albaneses cometem é se concentrar exclusivamente no pagamento mensal sem questionar tudo o mais que está atrelado a ele. Um pagamento mensal baixo espalhado por um longo prazo de empréstimo pode custar muito mais do que um pagamento ligeiramente mais alto em um empréstimo mais curto. As taxas de juros nos principais bancos albaneses atualmente estão em torno de 6,5 a 6,8 por cento para empréstimos automotivos ao consumidor, com taxas comparáveis na Raiffeisen e Credins. Isso pode parecer gerenciável, mas, acumuladas ao longo de 72 ou 84 meses, essas taxas se somam a um total significativo.
Aqui estão os principais fatores que você deve avaliar antes de se comprometer com qualquer acordo de financiamento:
- Custo total do empréstimo, não apenas o pagamento mensal. Sempre calcule o que você pagará no total.
- Tipo de taxa de juros. A taxa é fixa para todo o prazo ou variável? Taxas fixas oferecem previsibilidade.
- Taxas de empréstimo e encargos ocultos. Taxas de administração, penalidades por pagamento antecipado e requisitos de seguro podem adicionar custos significativos.
- Duração do prazo do empréstimo. Prazos mais curtos significam pagamentos mais altos, mas muito menos juros totais.
- Seu índice de dívida/renda. Os bancos avaliarão isso, e você também deve. Uma boa regra é que seus pagamentos mensais totais de dívida não devem exceder 35 a 40 por cento de sua renda líquida.
- Cronograma de depreciação. Se você está comprando novo, considere com que rapidez o carro perde valor em comparação com a rapidez com que você está pagando o empréstimo.
O patrimônio negativo é um risco particular no mercado de carros usados da Albânia. Se você comprar um veículo com documentação mínima, uma história de propriedade pouco clara ou um preço acima do mercado, pode descobrir que o carro vale muito menos do que você deve. O guia para comprar carros usados com segurança cobre como verificar a história do veículo e se proteger contra esse tipo de perda.
Para importações usadas especificamente, os requisitos de documentação são mais rigorosos por um bom motivo. Documentos de importação faltantes podem tornar impossível registrar o carro legalmente ou segurá-lo adequadamente, o que anula seu arranjo de garantia com o banco. Sempre use a lista completa de verificação para compra de carros antes de finalizar qualquer compra.
Dica Profissional: Se um credor lhe oferecer um empréstimo maior do que você pediu, não trate isso como um sinal verde para pegar mais emprestado. Os credores aprovam com base em seus modelos de risco, não no que é melhor para sua situação financeira. Pegue o mínimo que você precisa para obter o carro que realmente requer.
Nossa perspectiva: O que a maioria dos compradores albaneses ignora sobre o financiamento de carros
A maioria dos conselhos sobre financiamento de carros se concentra em taxas e pagamentos mensais. Isso é útil, mas perde a visão mais ampla. Após observar como os compradores se comportam no mercado albanês, o padrão que vemos com mais frequência é este: as pessoas se ancoram no que podem pagar por mês e ignoram o compromisso financeiro total que estão assumindo.
Um comprador que estica um empréstimo para 84 meses para manter os pagamentos mensais em 30.000 ALL pode se sentir confortável, mas está pagando por um ativo depreciável muito depois que seus melhores anos passaram. Os fatores de preço de carros usados que determinam o que um veículo realmente vale raramente trabalham a favor do tomador de empréstimo de longo prazo.
A segunda coisa que a maioria dos compradores ignora é a qualidade da documentação em importações usadas. O mercado de veículos usados da Albânia é dominado por importações, e a cadeia de documentação desses carros às vezes está incompleta. Financiar um carro com documentação pouco clara não cria apenas problemas bancários; cria uma exposição legal que pode acompanhá-lo por anos.
Nosso ponto de vista honesto: prazos de empréstimo curtos e documentação sólida valem muito mais do que alguns milhares de leks em economia no preço de compra. A disciplina de escolher um empréstimo de 36 meses em vez de um empréstimo de 72 meses muitas vezes economiza o equivalente a vários meses de salário em juros totais. Isso não é um número pequeno. Pense em totais, não em pagamentos mensais, e você tomará uma decisão substancialmente melhor do que a maioria dos compradores neste mercado.
Encontre seu próximo carro—e o financiamento certo—no CarPulse
Pronto para colocar esse conhecimento em ação? Aqui está como o CarPulse pode apoiar sua jornada de financiamento de carros.
O CarPulse é o mercado online dedicado de carros da Albânia, criado para tornar o processo de encontrar e comparar veículos simples. Você pode navegar por carros no CarPulse e filtrar por marca, modelo, ano, preço, quilometragem e tipo de combustível, dando a você uma visão clara do que está disponível dentro do seu orçamento antes de se aproximar de um banco.

Se você está procurando um veículo novo com financiamento completo da concessionária ou uma importação usada certificada que pode combinar com um empréstimo bancário, o CarPulse conecta você diretamente com vendedores e concessionárias verificados. Se você já possui um veículo e deseja liberar capital para sua próxima compra, pode vender seu carro através da plataforma rapidamente usando listagens baseadas em VIN. Cada etapa da sua jornada de compra de carro, desde a pesquisa até o financiamento e a compra, é mais simples quando o mercado é construído para compradores albaneses.
Perguntas frequentes
Quais documentos eu preciso para solicitar financiamento de carro na Albânia?
Você precisará de um documento de identidade válido, comprovante de renda regular, como holerites ou contratos de trabalho, e para carros usados, documentação de importação completa. Documentos faltantes em veículos importados são uma das razões mais comuns para a negação de solicitações de empréstimo.
Quanto eu preciso para o pagamento inicial de um empréstimo para carro na Albânia?
A maioria dos bancos exige um pagamento inicial de 10 a 25%, com empréstimos automotivos padrão na faixa inferior e arranjos de leasing de luxo geralmente exigindo 25 por cento adiantados.
Qual é a taxa de juros usual para empréstimos para carros na Albânia?
Bancos importantes atualmente oferecem taxas em torno de 6,5 a 6,8% para financiamento automotivo, embora sua taxa específica possa variar dependendo do credor, do prazo do empréstimo e do seu perfil de renda.
Posso financiar um carro usado na Albânia?
Sim. Bancos como o Intesa Sanpaolo oferecem financiamento de até 20.000 EUR para veículos usados, desde que você atenda aos requisitos de documentação e condição do veículo. Importações de carros usados são elegíveis desde que toda a documentação esteja completa e em ordem.
Recomendado
- Como financiar um carro na Albânia: seu guia de… | CarPulse Albania
- Financiamento de carros na Albânia: o guia completo | CarPulse Albania
- Financiamento de veículos na Albânia: Empréstimos & Leasing |… | CarPulse Albania
- Financiamento de Veículos na Albânia: Empréstimos & Leasing |… | CarPulse Albania