
Guias
Financiamento de carros explicado: seu guia para compras inteligentes
Financiamento de carro explicado: seu guia para compras de automóveis inteligentes
TL;DR:
- A Albânia oferece diversas opções de financiamento de carro, incluindo empréstimos bancários, empréstimos não bancários, leasing e compras à vista.
- Compreender termos-chave como NEI, principal, taxa de juros e colateral é essencial ao comparar empréstimos.
- Negociar taxas, aumentar os pagamentos iniciais e comparar várias ofertas pode economizar dinheiro significativo para os compradores.
Comprar um carro na Albânia é emocionante até que a conversa sobre financiamento comece. Muitos compradores assumem que precisam de crédito perfeito, um salário alto ou um longo relacionamento com um grande banco apenas para se qualificar para um empréstimo. Essa suposição faz com que muitas pessoas paguem a mais em dinheiro quando não precisam ou desistam de um negócio que poderiam ter garantido. A realidade é que o mercado de empréstimos albanês se expandiu significativamente, com opções bancárias e não bancárias agora disponíveis para uma gama mais ampla de compradores. Este guia detalha cada opção, cada termo-chave e cada passo para que você possa entrar no escritório de qualquer credor com confiança.
Índice
- Compreendendo os fundamentos do financiamento de carro
- Comparando opções de financiamento na Albânia
- O processo passo a passo para garantir seu empréstimo de carro
- Dicas inteligentes para obter o melhor negócio
- Por que a maioria dos compradores ignora o custo real e como evitá-lo
- Encontre seu carro ideal e financiamento em um só lugar
- Perguntas frequentes
Principais Conclusões
| Ponto | Detalhes |
|---|---|
| Conheça suas opções | O financiamento de carros na Albânia inclui bancos, credores não bancários e leasing, cada um com benefícios e custos únicos. |
| Verifique a taxa de NEI | Compare sempre o NEI completo—não apenas a taxa de juros anunciada—para entender os verdadeiros custos de empréstimo. |
| Prontidão de documentos | Reúna ID, comprovante de renda e detalhes da compra antes de se inscrever para um processo de aprovação tranquilo. |
| Negocie e compare | Pesquise vários credores, verifique as vantagens do colateral e sempre negocie pelo melhor negócio. |
Compreendendo os fundamentos do financiamento de carro
Financiamento de carro significa simplesmente pegar dinheiro emprestado para comprar um veículo e pagá-lo ao longo do tempo, geralmente com juros. Em vez de entregar o preço total de compra antecipadamente, você concorda com um plano de pagamento estruturado. Na Albânia, isso assume três formas principais: empréstimos bancários tradicionais, empréstimos pessoais não bancários e arranjos de leasing.
Antes de comparar qualquer oferta, você precisa conhecer os termos que os credores irão apresentar:
- Principal: O valor que você realmente empresta, sem contar os juros.
- Taxa de juros: A porcentagem que o credor cobra sobre seu principal a cada ano.
- Prazo do empréstimo: Quantos meses você tem para pagar o empréstimo.
- NEI (Norma Efetiva de Juros): A taxa de juros anual efetiva, que inclui todas as taxas e encargos, não apenas o juro base. Este é o número que indica o custo real do seu empréstimo.
- Pagamento inicial: O valor que você paga antecipadamente antes que o empréstimo entre em vigor.
- Colateral: Um ativo (como propriedade ou um depósito de poupança) que você oferece ao credor como garantia.
Para uma visão mais ampla de como essas peças se encaixam, a visão geral do financiamento de veículos no CarPulse é um bom ponto de partida.
Um dos maiores equívocos na Albânia é que os credores não bancários são arriscados ou não regulamentados. Isso não é preciso. As instituições financeiras não bancárias operam sob a lei albanesa e são supervisionadas pelo Banco da Albânia. De fato, empréstimos não bancários de até 600.000 ALL por até 60 meses estão disponíveis e podem ser usados diretamente para compras de carros, reparos ou serviços relacionados, com NEI chegando a até 54,65% para perfis de maior risco.
Os requisitos típicos de elegibilidade entre a maioria dos credores incluem:
- Comprovante de renda estável (contrato de trabalho ou documentação empresarial)
- ID albanês válido
- Um pagamento inicial mínimo, muitas vezes de 10 a 30% do valor do veículo
- Colateral para montantes de empréstimo maiores ou taxas mais baixas
- Um histórico de crédito limpo ou aceitável
Tenha em mente: O NEI é o número mais importante a ser comparado entre os credores. Dois empréstimos com a mesma taxa de juros, mas taxas diferentes, podem ter valores de NEI muito diferentes, e aquele com o NEI mais alto custará mais no total.
O guia completo de financiamento no CarPulse detalha cada opção se você quiser se aprofundar após ler isso.
Comparando opções de financiamento na Albânia
Agora que você entende os fundamentos e a terminologia, vamos examinar como as diferentes rotas de financiamento de carro se comparam.
| Tipo de financiamento | NEI típico | Montante do empréstimo | Prazos | Colateral necessário |
|---|---|---|---|---|
| Empréstimo bancário | 6% a 14% | Até 5.000.000 ALL | Até 84 meses | Frequentemente exigido |
| Empréstimo não bancário | Até 54,65% | 20.000 a 600.000 ALL | 2 a 60 meses | Nem sempre exigido |
| Leasing | Varia | Baseado no valor do veículo | 12 a 60 meses | O próprio veículo |
| Compra à vista | N/A | N/A | N/A | N/A |
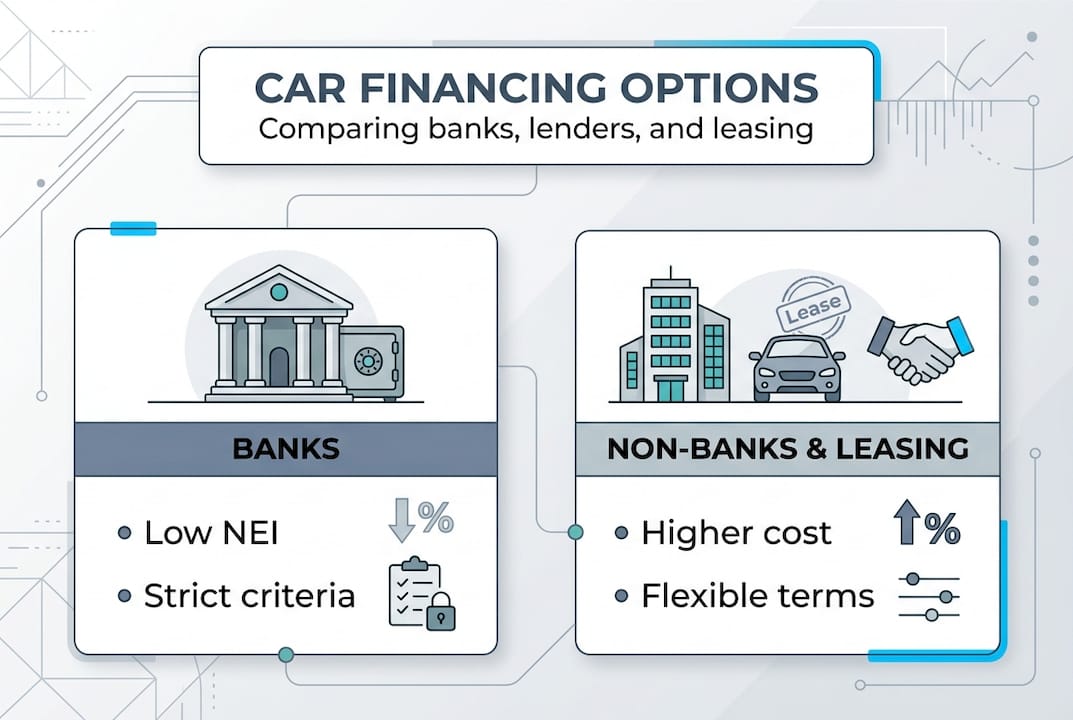
Os empréstimos bancários geralmente oferecem o menor NEI, mas vêm com critérios de aprovação mais rigorosos. Você normalmente precisará de um histórico de renda forte, um bom registro de crédito e, muitas vezes, colateral. Se você se qualificar, um empréstimo bancário é geralmente a maneira mais acessível de financiar um carro a longo prazo.
Credores não bancários preenchem a lacuna para compradores que não atendem aos requisitos bancários. O trade-off é o custo. As taxas de NEI não bancárias podem chegar a até 54,65% para mutuários de maior risco, o que significa que você paga significativamente mais ao longo da vida do empréstimo. No entanto, o processo de aprovação é mais rápido, os requisitos de documentação são mais leves e o colateral é frequentemente opcional.
O leasing funciona de maneira diferente. Você está essencialmente alugando o veículo por um período fixo, com a opção de comprar no final. Os pagamentos mensais geralmente são mais baixos do que um empréstimo tradicional porque você não está pagando o valor total do veículo. Mas você não possui o carro durante o leasing, o que afeta o seguro, modificações e limites de quilometragem.
Compras à vista lhe dão o maior poder de negociação. Vendedores, especialmente particulares, estão frequentemente dispostos a baixar o preço para um negócio imediato, sem financiamento. Se você puder pagar à vista, também evita todos os custos de juros completamente.
O colateral muda tudo. Por exemplo, financiamento com colateral de depósito no UBA oferece taxas tão baixas quanto a taxa de juros do depósito mais 2%, que é uma das estruturas mais acessíveis disponíveis. Oferecer um depósito de poupança como colateral reduz drasticamente sua taxa e melhora suas chances de aprovação.
Dica Profissional: Se você está em dúvida entre um empréstimo bancário e um não bancário, inscreva-se em ambos simultaneamente. As decisões de aprovação geralmente vêm mais rápido do que o esperado, e ter duas ofertas permite que você negocie.
Para uma comparação lado a lado das duas rotas mais comuns, o guia de empréstimos de carro vs. leasing na Albânia cobre as principais diferenças em termos simples.
O processo passo a passo para garantir seu empréstimo de carro
Uma vez que você tenha comparado suas opções, é hora de agir. Aqui está como ir da aplicação à condução.
- Defina seu orçamento primeiro. Antes de abordar qualquer credor, saiba qual é seu pagamento mensal máximo e o montante total do empréstimo. Considere seguro, registro e manutenção.
- Escolha seu tipo de credor. Com base no seu perfil de crédito e renda, decida se um banco, um credor não bancário ou uma empresa de leasing se encaixa melhor.
- Reúna seus documentos. A maioria dos credores exige: ID válido, comprovante de renda (holerites ou declarações de impostos), um contrato de compra de carro assinado ou fatura proforma, comprovante de endereço e documentação de colateral, se aplicável.
- Envie sua aplicação. Credores não bancários geralmente processam aplicações online em 24 a 48 horas. Os bancos podem levar mais tempo.
- Revise a oferta do empréstimo cuidadosamente. Verifique o NEI, o montante total a ser pago, a parcela mensal e quaisquer penalidades por pagamento antecipado.
- Assine e finalize. Uma vez que você aceite, os fundos são liberados diretamente para o vendedor ou concessionária na maioria dos casos.
- Registre o veículo. Complete a transferência de propriedade e o seguro antes de dirigir.
Aqui está um exemplo real do que um empréstimo não bancário realmente custa. Um empréstimo de 300.000 ALL por 60 meses a 34,09% de NEI resulta em um pagamento mensal de aproximadamente 9.361 ALL. Isso significa que você pagará cerca de 561.660 ALL no total, ou seja, cerca de 261.660 ALL em juros ao longo de cinco anos.
| Montante do empréstimo (ALL) | Prazos (meses) | NEI | Pagamento mensal (ALL) | Total reembolsado (ALL) |
|---|---|---|---|---|
| 150.000 | 36 | 34,09% | ~6.200 | ~223.200 |
| 300.000 | 60 | 34,09% | ~9.361 | ~561.660 |
| 500.000 | 60 | 20% | ~13.200 | ~792.000 |
Dica Profissional: Sempre peça ao credor o valor total a ser reembolsado, não apenas o pagamento mensal. Esse único número diz exatamente quanto o carro está realmente custando.
O processo passo a passo do empréstimo de carro e o guia de compra de carros na Albânia no CarPulse valem a pena ser salvos antes da sua primeira reunião com o credor.
Dicas inteligentes para obter o melhor negócio
Com sua oferta de empréstimo de carro em mãos, aqui está como garantir que você realmente está obtendo o melhor valor e não pagando a mais ao longo do tempo.
Fique atento a taxas ocultas. Credores às vezes cobram taxas de aplicação, custos de processamento de arquivos, complementos obrigatórios de seguro ou penalidades por pagamento antecipado. Sempre peça uma tabela completa de taxas antes de assinar qualquer coisa.
Negocie antes de se comprometer. A taxa de juros, o prazo do empréstimo e as taxas iniciais são frequentemente negociáveis, especialmente se você tiver uma oferta concorrente. Os credores querem seu negócio. Um NEI mais baixo de apenas 2 a 3 pontos percentuais pode economizar dezenas de milhares de ALL ao longo de um prazo de 48 ou 60 meses.
Use colateral estrategicamente. Se você tiver um depósito de poupança, propriedade ou outro ativo, oferecê-lo como colateral pode desbloquear taxas significativamente melhores. Isso é especialmente verdadeiro em bancos tradicionais.
Aumente seu pagamento inicial. Um pagamento antecipado maior reduz seu principal, o que diminui tanto seu pagamento mensal quanto o total de juros. Mesmo um adicional de 50.000 ALL antecipadamente pode reduzir significativamente seu custo total.
Aqui estão as armadilhas mais comuns em que compradores de primeira viagem na Albânia costumam cair:
- Focar apenas no pagamento mensal sem verificar o montante total a ser reembolsado
- Pular as letras miúdas sobre os requisitos de seguro vinculados ao empréstimo
- Aceitar a primeira oferta sem obter pelo menos uma cotação concorrente
- Subestimar custos contínuos como combustível, manutenção e renovações de registro
Dado chave: As taxas de NEI para perfis de maior risco podem chegar a até 54,65%, o que significa que um empréstimo de 300.000 ALL pode custar quase o dobro ao longo de cinco anos se você não tiver cuidado sobre qual produto escolher.
Dica Profissional: Use uma calculadora de empréstimos online antes da sua primeira reunião com o credor. Insira diferentes valores de NEI e prazos para ver como o custo total muda. Leva cinco minutos e pode economizar anos de pagamentos excessivos.
O guia de dicas do mercado de compra de carros no CarPulse também cobre táticas de negociação específicas para o mercado albanês.
Por que a maioria dos compradores ignora o custo real e como evitá-lo
Aqui está a verdade desconfortável: a maioria dos compradores de carros na Albânia foca quase inteiramente no pagamento mensal. É compreensível. Um número como 9.000 ALL por mês parece gerenciável. Mas esse foco pode cegar você para o quadro completo.
Quando você olha apenas para a parcela mensal, está ignorando quanto você realmente está pagando pelo carro ao longo de toda a vida do empréstimo. Um empréstimo com um pagamento mensal ligeiramente mais baixo, mas com um prazo mais longo ou NEI mais alto pode custar 200.000 ALL a mais do que um empréstimo melhor estruturado.
A verdadeira oportunidade está antes de você assinar. Negociar o NEI para baixo em apenas 1 ponto percentual, encurtar o prazo em 12 meses ou eliminar uma taxa de processamento pode economizar dinheiro significativo. A maioria dos compradores nunca tenta porque assume que a oferta é fixa. Raramente é.
Obter duas ou três ofertas concorrentes antes de se comprometer é a coisa mais eficaz que você pode fazer. Entre em um credor com uma oferta melhor em mãos, e você frequentemente verá as taxas mudarem. Não tenha medo de desistir. Há credores suficientes na Albânia agora que desistir de um negócio geralmente significa que um melhor está disponível.
O guia completo de compra e venda no CarPulse cobre essa mentalidade de negociação em profundidade, e vale a pena ler antes de iniciar qualquer conversa séria com credores ou concessionárias.
Encontre seu carro ideal e financiamento em um só lugar
Pronto para comparar negócios reais e encontrar o carro certo para você? O CarPulse facilita a transição da pesquisa para a decisão sem pular entre uma dúzia de sites.

No mercado CarPulse, você pode navegar por centenas de anúncios de veículos novos e usados filtrados por marca, modelo, ano, preço, quilometragem e tipo de combustível. Concessionárias verificadas e vendedores particulares listam na plataforma, para que você tenha uma visão real do que está disponível e a que preço. Junto com os anúncios, o CarPulse publica guias de financiamento atualizados adaptados ao mercado albanês, para que você possa combinar o carro certo com a estrutura de empréstimo certa antes de entrar em contato com um vendedor.
Perguntas frequentes
Quais documentos eu preciso para solicitar um empréstimo de carro na Albânia?
A maioria dos credores exige um ID válido, comprovante de renda, um contrato de compra de carro e, em alguns casos, documentação de colateral ou comprovante de endereço. Os requisitos variam ligeiramente entre bancos e credores não bancários.
Posso obter um empréstimo de carro na Albânia sem colateral?
Sim. Credores não bancários oferecem empréstimos de até 600.000 ALL sem exigir colateral, embora mutuários com perfis de maior risco enfrentem taxas de NEI mais altas.
Como o NEI é diferente da taxa de juros simples?
O NEI representa o custo total anual de empréstimo, incluindo todas as taxas e encargos, não apenas a taxa de juros base. É o número mais preciso a ser usado ao comparar ofertas de empréstimos de diferentes credores.
Qual é o montante e o prazo típico do empréstimo para financiar um carro na Albânia?
Os empréstimos não bancários normalmente variam de 20.000 a 600.000 ALL com prazos entre 2 e 60 meses, dependendo da sua renda e perfil de risco.