
Poradniki
Dlaczego warto rozważyć opcje leasingowe dla samochodów: przewodnik dla kupujących i sprzedających
Dlaczego warto rozważyć opcje leasingowe dla samochodów: przewodnik dla kupujących i sprzedających
TL;DR:
- Opcja leasingowa pojazdu pozwala kupującym zablokować cenę zakupu, jednocześnie zapewniając sprzedającym dochód z góry i elastyczność. Różni się od leasingu zakupu, który prawnie zobowiązuje kupującego do zakupu i wymaga jasnego języka umowy, aby uniknąć ryzyk prawnych. Kupujący powinni dokładnie zweryfikować historię pojazdu, negocjować kluczowe warunki i skonsultować się z profesjonalistami przed zawarciem takich umów.
Opcja leasingowa pojazdu to praktyczny sposób dla amerykańskich kupujących i sprzedających samochody, aby zablokować elastyczne użytkowanie teraz, zachowując uzgodnioną ścieżkę do przyszłej sprzedaży. Kupujący mają czas na poprawę kredytu i zabezpieczenie się przed wzrostem cen; sprzedający otrzymują z góry opłatę za opcję i stały miesięczny dochód. Zgodnie z wytycznymi Krajowego Stowarzyszenia Pośredników w Obrocie Nieruchomościami, opcja leasingowa daje kupującemu prawo do zakupu, a nie obowiązek, co jest kluczową różnicą prawną.
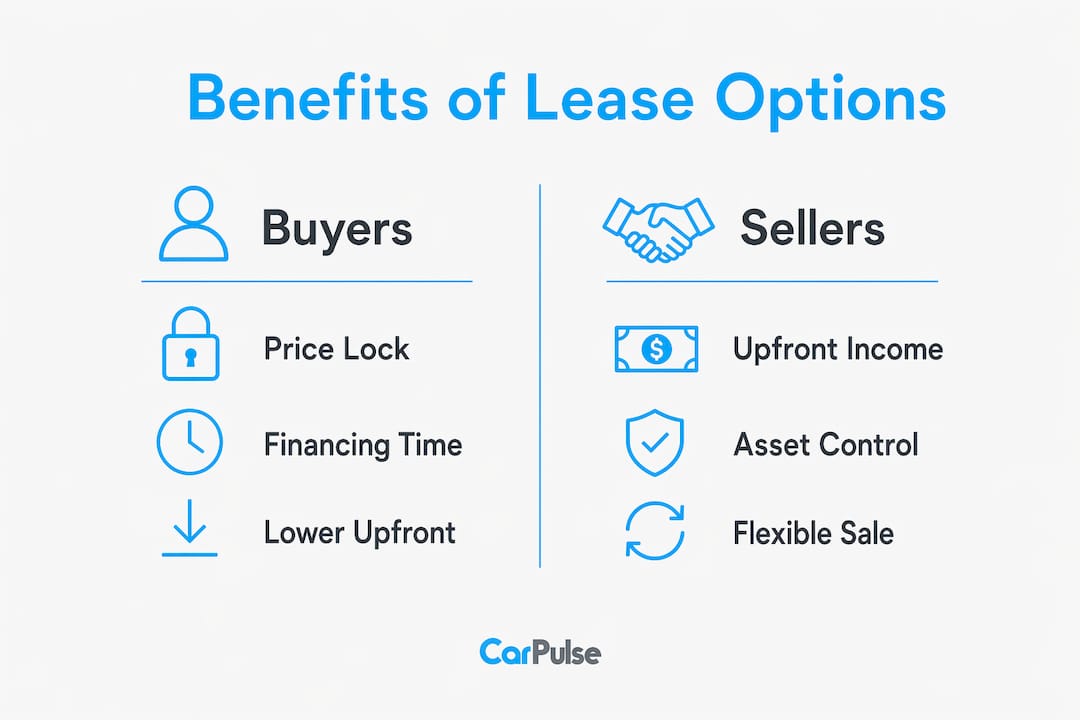
Dla kupujących, główne powody, aby rozważyć opcję leasingową:
- Zablokowanie dzisiejszej ceny zakupu przed przyszłymi wzrostami cen
- Wykorzystanie okresu leasingu do poprawy kredytu przed ubieganiem się o finansowanie
- Jazda pojazdem przed podjęciem decyzji o jego zakupie
Dla sprzedających, kluczowe zalety:
- Otrzymanie bezzwrotnej opłaty za opcję z góry
- Uzyskanie wyższych miesięcznych płatności w trakcie trwania umowy
- Zachowanie aktywa i opłaty, jeśli kupujący się wycofa
Podsumowując: Opcja leasingowa ma największy sens dla kupujących, którzy potrzebują czasu na zakwalifikowanie się do tradycyjnego finansowania, oraz dla sprzedających, którzy mają trudne do sprzedania zapasy i chcą dochodu, czekając na odpowiedniego kupca. Pomiń to, jeśli możesz zabezpieczyć standardowe finansowanie dzisiaj lub jeśli naprawdę nie jesteś pewien, czy chcesz ten samochód.
Spis treści
- Czym dokładnie jest opcja leasingowa i jak różni się od leasingu zakupu?
- Jak działa opcja leasingowa pojazdu od podpisania do wygaśnięcia
- Konkretne korzyści dla kupujących i sprzedających
- Ryzyka i wady, które musisz znać
- Warunki umowy do negocjacji przed podpisaniem
- Jak obliczyć, czy opcja leasingowa pojazdu to dobry interes
- Praktyczne kroki przed i w trakcie opcji leasingowej pojazdu
- Kiedy unikać opcji leasingowej i co użyć zamiast tego
- Kluczowe wnioski
- Luka w opcji leasingowej, którą większość kupujących pomija
- Przydatne źródła i gdzie znaleźć zasady specyficzne dla stanu
Czym dokładnie jest opcja leasingowa i jak różni się od leasingu zakupu?
Opcja leasingowa łączy dwie umowy: standardowy leasing pojazdu i oddzielną umowę opcji, która przyznaje kupującemu wyłączne prawo do zakupu samochodu po ustalonej cenie w określonym czasie. Kupujący nie jest zobowiązany do zakupu. Leasing zakupu, w przeciwieństwie do tego, prawnie wiąże kupującego do dokonania zakupu na koniec okresu. Ta jedna różnica słowna, „opcja” w przeciwieństwie do „zakupu”, zmienia wszystko w kwestii twoich praw wyjścia.
Sądy i organy regulacyjne czasami przekształcają źle sporządzone umowy. Zgodnie z przewodnikiem inwestora CapRateCity, umowa, która wygląda jak finansowanie sprzedawcy lub ukryta sprzedaż, może wywołać ryzyko regulacyjne i unieważnić ochrony, których obie strony oczekiwały. Prawo stanowe znacznie różni się w całych Stanach Zjednoczonych, więc to, co działa w Teksasie, może nie być ważne w Kalifornii.
Wskazówka profesjonalna: Domagaj się, aby umowa wyraźnie określała się jako „leasing z opcją zakupu”, zawierała samodzielny klauzulę opcji z wyraźnym terminem wykonania i dokładnie określała, jak traktowana jest opłata za opcję (zwrotna, bezzwrotna lub zaliczana na cenę zakupu). Nigdy nie podpisuj dokumentu, który używa języka „leasing-zakupu”, gdy zamierzasz zawrzeć opcję leasingową.
Jak działa opcja leasingowa pojazdu od podpisania do wygaśnięcia
- Negocjuj warunki. Kupujący i sprzedający zgadzają się co do opłaty za opcję, miesięcznej płatności, wszelkich kredytów czynszowych, ustalonej ceny wykonania oraz okna wykonania opcji. Obie strony podpisują leasing i oddzielną umowę opcji.
- Zapłać opłatę za opcję. Kupujący płaci z góry, zazwyczaj bezzwrotną opłatę. Opłaty za opcje w leasingu pojazdów wynoszą zazwyczaj 1–5% ceny zakupu, zgodnie z normami wynajmu do własności w nieruchomościach.
- Przejmij posiadanie i dokonuj miesięcznych płatności. Kupujący prowadzi samochód i płaci miesięczny czynsz. Część może być zaliczona na cenę zakupu, jeśli umowa określa kredyt czynszowy.
- Utrzymuj pojazd i ubezpieczenie. Umowa powinna określać, kto zajmuje się rutynową konserwacją, naprawami i ubezpieczeniem przez cały okres.
- Śledź okno wykonania opcji. Kupujący monitoruje termin i zaczyna przygotowania do finansowania na długo przed jego nadejściem, zazwyczaj 60–90 dni przed.
- Wykonaj lub się wycofaj. W dniu lub przed terminem, kupujący albo zabezpiecza finansowanie i finalizuje zakup po uzgodnionej cenie, albo rezygnuje i traci opłatę za opcję. Sprzedający zatrzymuje opłatę i pojazd.
Lista kontrolna sprzedającego w trakcie trwania umowy: dokumentuj potwierdzenie opłaty za opcję, potwierdź, że tytuł i rejestracja pozostają na twoje nazwisko, śledź wszelkie należne kredyty czynszowe i miej gotowy plan ponownego wystawienia, jeśli kupujący nie wykona opcji.
Konkretne korzyści dla kupujących i sprzedających
Korzyści dla kupujących
- Hedging cenowy. Zablokowanie ceny wykonania chroni przed wzrostem wartości rynkowej, co jest szczególnie istotne dla pojazdów kolekcjonerskich, o niskiej produkcji lub dużym popycie, gdzie wartości mogą szybko rosnąć.
- Okres na naprawę kredytu. Kupujący, który niedawno przeszedł przez utratę pracy lub zdarzenie medyczne, może wykorzystać okres 12–24 miesięcy do odbudowy swojego wyniku kredytowego przed ubieganiem się o tradycyjny kredyt samochodowy.
- Wypróbuj przed zakupem. W przeciwieństwie do standardowego zakupu, codziennie korzystasz z samochodu przed podjęciem decyzji. Długie dojazdy, potrzeby rodziny i koszty paliwa stają się jasne, zanim zostaniesz związany umową.
- Niższy wkład własny. Brak dużej zaliczki w dniu zakupu. Opłata za opcję wynosi zazwyczaj 1–5% ceny zakupu, co jest znacznie mniejsze niż tradycyjna zaliczka.
Korzyści dla sprzedających
- Bezzwrotna opłata za opcję. Sprzedający zatrzymują tę opłatę, jeśli kupujący się wycofa, przekształcając zablokowane aktywo w natychmiastowy dochód.
- Wyższe miesięczne płatności. Sprzedający często mogą pobierać czynsz powyżej rynkowej stawki w trakcie trwania umowy, ponieważ kupujący płaci za wyłączne prawo do zakupu.
- Zachowanie aktywa. Jeśli kupujący się wycofa, sprzedający nadal posiada pojazd i może go ponownie wystawić lub zaoferować opcję.
Kiedy korzyść jest najsilniejsza: modele szybko tracące na wartości sprzyjają krótszym okresom leasingu (poniżej trzech lat), aby uniknąć długoterminowych obciążeń konserwacyjnych i odsprzedażowych. Pojazdy kolekcjonerskie lub klasyczne, gdzie wartości utrzymują się lub rosną, są lepszymi kandydatami do zablokowania ceny za pomocą opcji leasingowej.
Ryzyka i wady, które musisz znać
Ryzyka dla kupujących
- Utrata opłaty za opcję. Jeśli nie możesz zabezpieczyć finansowania lub zmienisz zdanie, opłata przepada. Traktuj to jako koszt utopiony od pierwszego dnia.
- Płacenie powyżej rynku. Jeśli wartości pojazdów spadną w trakcie trwania umowy, nadal jesteś związany pierwotną ceną wykonania. Zmiany rynkowe mogą sprawić, że przepłacisz.
- Niejasna odpowiedzialność za konserwację. Ambitne umowy tworzą spory o to, kto płaci za naprawy. Kupujący, który zakłada, że sprzedający pokrywa główne naprawy i się myli, staje przed kosztowną niespodzianką.
- Ryzyko ukrytej sprzedaży. Źle sporządzona umowa może zostać przeklasyfikowana przez sąd, pozbawiając kupującego ochrony posiadacza opcji.
Ryzyka dla sprzedających
- Sprzedaż poniżej rynku. Jeśli wartość pojazdu znacznie wzrośnie, sprzedający jest związany pierwotną ceną.
- Koszty niewypłacalności i zajęcia. Jeśli kupujący przestaje płacić i nie zwróci pojazdu, odzyskanie go może być kosztowne i czasochłonne.
- Prawna błędna klasyfikacja. Umowa, która brzmi jak sprzedaż warunkowa, a nie prawdziwa opcja, może stworzyć ryzyko regulacyjne, szczególnie jeśli istnieje istniejące obciążenie na pojeździe.
Warunki umowy do negocjacji przed podpisaniem
Każda umowa opcji leasingowej pojazdu powinna jasno określać te warunki:
| Termin | Co należy ustalić |
|---|---|
| Opłata za opcję | Kwota, status bezzwrotny i czy zalicza się na cenę zakupu |
| Kredyt czynszowy | Dokładna kwota dolara miesięcznie zaliczana oraz warunki utraty |
| Ustalona cena zakupu | Zablokowana cena wykonania lub jasna formuła cenowa powiązana z indeksem |
| Długość umowy | Data rozpoczęcia, data zakończenia i okno wykonania (np. 30 dni przed wygaśnięciem) |
| Prawa do inspekcji | Prawo kupującego do profesjonalnej inspekcji przed podpisaniem i przy wykonaniu |
| Tytuł i rejestracja | Potwierdzenie, że sprzedający zachowuje tytuł; odpowiedzialności kupującego za rejestrację i tablice |
| Niewypłacalność i rozwiązanie umowy | Co wywołuje niewypłacalność, okresy naprawcze i środki dla każdej ze stron |
| Ubezpieczenie | Kto ponosi odpowiedzialność za ubezpieczenie odpowiedzialności cywilnej, pełne i kolizji |
| Konserwacja | Jasny podział między rutynową konserwacją (kupujący) a głównymi naprawami (sprzedający lub wspólne) |
Czerwone flagi w języku umowy: niejasne klauzule „w takim stanie, w jakim jest” bez prawa do inspekcji, brak terminów wykonania oraz jakiekolwiek sformułowania, które nazywają umowę „sprzedażą warunkową” zamiast leasingiem z opcją.
Wskazówki dotyczące negocjacji: poproś o to, aby opłata za opcję była przechowywana przez neutralną stronę trzecią, dąż do klauzuli dotyczącej finansowania, która wydłuża okno wykonania, jeśli zatwierdzenie twojego kredytu jest opóźnione, i żądaj, aby kredyty czynszowe były dokumentowane miesięcznie na piśmie.
Jak obliczyć, czy opcja leasingowa pojazdu to dobry interes
Przeprowadź tę szybką kontrolę przed podpisaniem:
| Zmienne | Twój numer |
|---|---|
| Opłata za opcję (bezzwrotna) | $X |
| Miesięczna płatność × miesiące umowy | $Y |
| Całkowite kredyty czynszowe | $Z |
| Netto koszt zakupu (cena wykonania minus kredyty) | $A |
| Prognozowana wartość rynkowa na koniec umowy | $B |
Jeśli A jest mniejsze niż B, umowa prawdopodobnie faworyzuje kupującego. Jeśli B spadło poniżej A, lepiej jest się wycofać i stracić tylko opłatę za opcję, niż finalizować przy złej cenie.
Krótki przykład: Opłata za opcję wynosząca 1 500 USD, miesięczna płatność 600 USD przez 24 miesiące (łącznie 14 400 USD), kredyt czynszowy 100 USD miesięcznie (łącznie 2 400 USD), cena wykonania 22 000 USD. Netto koszt zakupu: 22 000 USD minus 2 400 USD = 19 600 USD. Jeśli wartość rynkowa samochodu w 24. miesiącu wynosi 21 000 USD, kupujący oszczędza około 1 400 USD w porównaniu do zakupu po cenie rynkowej, nawet po uwzględnieniu wyższych miesięcznych płatności.
Wskazówka profesjonalna: Hedging inflacyjny działa tylko wtedy, gdy pojazd utrzymuje lub zyskuje na wartości. Dla modeli o wysokiej deprecjacji, przelicz liczby zakładając spadek wartości o 15–20% w trakcie umowy, zanim zdecydujesz, czy zablokowanie ceny rzeczywiście ci pomaga.
Praktyczne kroki przed i w trakcie opcji leasingowej pojazdu
- Przeprowadź kontrolę historii VIN. Użyj platformy takiej jak Carpulse, która integruje historię pojazdu opartą na VIN, aby ujawnić wypadki, problemy z tytułem i niezgodności w liczniku kilometrów przed podjęciem decyzji.
- Uzyskaj profesjonalną inspekcję. Raport niezależnego mechanika chroni obie strony i daje kupującemu przewagę w negocjacjach ceny lub czyste wycofanie się.
- Potwierdź status tytułu i przeszukaj obciążenia. Zweryfikuj, czy sprzedający ma czysty tytuł. Istniejące obciążenie kredytowe może skomplikować lub unieważnić opcję.
- Przechowuj lub udokumentuj opłatę za opcję. Niech neutralna strona przechowuje opłatę lub przynajmniej uzyskaj podpisane potwierdzenie, które określa jej status bezzwrotny i sposób traktowania kredytu.
- Jasno określ ubezpieczenie i konserwację na piśmie. Ustne umowy rozpadają się w sporach. Każda odpowiedzialność musi mieć zapis w umowie.
- W trakcie trwania umowy: zachowuj dokumentację płatności. Dokumentuj każdą płatność i gromadzenie kredytów czynszowych. Spory w czasie wykonania prawie zawsze dotyczą brakujących dokumentów.
- Rozpocznij przygotowania do finansowania wcześnie. Złóż wniosek o wstępną zgodę na kredyt samochodowy co najmniej 60–90 dni przed terminem wykonania opcji. Problemy z kredytem wymagają czasu na rozwiązanie.
- Skonsultuj się z prawnikiem i CPA. Zasady stanowe dotyczące traktowania opłat za opcję, podatku od sprzedaży przy wykonaniu i klasyfikacji umowy różnią się. Godzinny przegląd prawny to tanie ubezpieczenie.
Kiedy unikać opcji leasingowej i co użyć zamiast tego
Opcja leasingowa nie zawsze jest odpowiednim narzędziem. Oto szybkie porównanie:
- Tradycyjny zakup finansowany: Najlepszy, gdy już kwalifikujesz się do konkurencyjnej stawki kredytowej i wiesz, że chcesz ten samochód. Brak opłaty za opcję, brak wyższego czynszu, niższy całkowity koszt, jeśli jesteś wiarygodny kredytowo dzisiaj.
- Standardowy leasing: Lepszy dla kupujących, którzy chcą przewidywalnych płatności, limitów kilometrów i braku zobowiązania do zakupu. Leasingi oferują przewidywalne miesięczne płatności i unikają problemów z odsprzedażą, ale nie dają ścieżki do własności.
- Krótkoterminowy wynajem lub subskrypcja: Odpowiedni dla kupujących, którzy potrzebują samochodu na mniej niż sześć miesięcy lub którzy są naprawdę niepewni co do modelu. Brak zobowiązań, ale również brak kapitału.
Użyj opcji leasingowej, gdy: potrzebujesz czasu na zakwalifikowanie się do finansowania, chcesz zablokować cenę na rosnącym rynku lub jesteś sprzedającym z zapasami, które nie sprzedają się przez tradycyjne kanały.
Unikaj jej, gdy: możesz teraz zabezpieczyć tradycyjne finansowanie po rozsądnej stawce, nie jesteś pewien, czy chcesz konkretny pojazd, lub warunki umowy są niejasne, a sprzedający nie chce negocjować.
Sprzedający powinni preferować prostą sprzedaż, gdy rynek jest silny i mogą szybko zamknąć transakcję. Opcja leasingowa opóźnia płynność i wprowadza ryzyko niewypłacalności.
Kluczowe wnioski
Opcja leasingowa pojazdu daje kupującym prawo do zakupu po zablokowanej cenie, jednocześnie zapewniając sprzedającym dochód z góry i zachowanie aktywów, jeśli kupujący się wycofa.
| Punkt | Szczegóły |
|---|---|
| Opcja leasingowa vs. leasing zakupu | Opcja leasingowa to prawo do zakupu, a nie obowiązek; leasing zakupu wiąże kupującego do finalizacji sprzedaży. |
| Opłata za opcję jest bezzwrotna | Kupujący powinni traktować opłatę za opcję jako koszt utopiony, chyba że umowa wyraźnie stwierdza inaczej. |
| Oblicz liczby przed podpisaniem | Porównaj netto koszt zakupu (cena wykonania minus kredyty czynszowe) z prognozowaną wartością rynkową na koniec umowy. |
| Inspekcja i kontrola VIN są niepodważalne | Zawsze uzyskaj profesjonalną inspekcję i raport historii VIN przed podpisaniem jakiejkolwiek umowy opcji leasingowej. |
| Przegląd prawny i podatkowy ma znaczenie | Zasady stanowe dotyczące opłat za opcje, podatku od sprzedaży i klasyfikacji umowy różnią się; skonsultuj się z prawnikiem i CPA przed podpisaniem. |
Przed podpisaniem jakiejkolwiek opcji leasingowej pojazdu, zweryfikuj historię i stan samochodu za pomocą list opartych na VIN i narzędzi wyceny AI Carpulse, a następnie potwierdź warunki umowy z wykwalifikowanym prawnikiem i CPA w swoim stanie.
Luka w opcji leasingowej, którą większość kupujących pomija
Większość artykułów na temat opcji leasingowych koncentruje się na korzyści z zablokowania ceny i na tym kończy. Prawdziwa przewaga, zarówno dla kupujących, jak i sprzedających, tkwi w języku umowy, a nie w koncepcji.
Kupujący, którzy wchodzą w opcję leasingową bez klauzuli dotyczącej finansowania, ryzykują. Jeśli twój kredyt nie jest gotowy w dniu wykonania, tracisz opłatę za opcję i wychodzisz z niczym. Rozwiązanie jest proste: negocjuj klauzulę o 30-dniowym przedłużeniu powiązaną z udokumentowanym wnioskiem o kredyt. Prawie żadna umowa szablonowa nie zawiera tego domyślnie, a prawie żaden kupujący nie myśli o tym, aby o to poprosić.
Dla sprzedających, niedoceniane ryzyko to problem z obciążeniem. Jeśli nadal jesteś winien pieniądze za pojazd, gdy podpisujesz opcję leasingową, klauzula „do zapłaty przy sprzedaży” twojego pożyczkodawcy może być technicznie wywołana przez samą umowę opcji. To ryzyko prawne, które większość sprzedających odkrywa dopiero, gdy coś pójdzie nie tak.
Praktyczny wniosek: traktuj opcję leasingową z taką samą starannością, jaką poświęciłbyś zakupowi za gotówkę. Przeprowadź kontrolę VIN, uzyskaj inspekcję, przechowuj opłatę za opcję i zleć prawnikowi przegląd umowy przed podpisaniem. Elastyczność, jaką oferuje opcja leasingowa, jest tylko tak dobra, jak dokumentacja ją wspierająca.
Przydatne źródła i gdzie znaleźć zasady specyficzne dla stanu
- Krajowe Stowarzyszenie Pośredników w Obrocie Nieruchomościami: Zakupy z Opcją Leasingową — autorytatywne rozróżnienie między opcją leasingową a leasingiem zakupu, z ostrzeżeniami prawnymi
- Investopedia: Definicja Opcji Leasingowej — mechanika, traktowanie opłaty za opcję i zastosowania międzybranżowe
- Marketopia: Leasingi 101 — praktyczny przegląd warunków leasingu, cech specyficznych dla pojazdów i rozważań dotyczących najemcy/najemcy
- Wealthvieu: Przewodnik po Wynajmie do Własności — zakresy opłat za opcję, mechanika kredytów czynszowych i ramy hedgingu inflacyjnego
- CapRateCity: Przewodnik Inwestora po Opcjach Leasingowych — struktura umowy, ryzyko przeklasyfikowania i model równoległej umowy
Sugerowane ciągi wyszukiwania dla zasad specyficznych dla stanu:
"prawo opcji leasingowej pojazdu [twój stan]""traktowanie opłaty za opcję auto [twój stan]""umowa wynajmu do własności samochodu [twój stan] prawnik"
Zasady stanowe dotyczące opodatkowania opłat za opcję, klasyfikacji umowy i ochrony konsumentów różnią się znacznie. Skonsultuj się z licencjonowanym prawnikiem i CPA w swoim stanie przed podpisaniem. Ten artykuł to ogólne informacje, a nie porady prawne lub finansowe.