
Poradniki
Zakończenie Leasingu Samochodu: Praktyczny Przewodnik dla Kupujących i Dealerów
Zakończenie leasingu samochodowego: Praktyczny przewodnik dla kupujących i dealerów
Zakończenie leasingu samochodowego oznacza zakończenie umowy leasingowej przed planowaną datą końcową. W momencie, gdy zdecydujesz się na wcześniejsze zakończenie, trzy rzeczy powinny się natychmiast wydarzyć: wyciągnij swoją umowę leasingową i przeczytaj klauzulę o wcześniejszym zakończeniu słowo w słowo, zadzwoń lub napisz do swojego leasingodawcy, aby poprosić o formalne oświadczenie o spłacie, oraz zanotuj wszelkie ujawnienia wymagane na mocy Ustawy o leasingu konsumenckim. Ta sekwencja ma znaczenie, ponieważ to wzór umowy leasingowej określa, co jesteś winien — nie szacunkowa kwota, nie wycena telefoniczna.
Co prawdopodobnie cię czeka, gdy rozpoczniesz ten proces:
- Opłata za wcześniejsze zakończenie: obliczana zgodnie z wzorem umowy leasingowej, często wynosząca kilka tysięcy dolarów
- Opłata za zbycie: zazwyczaj kilka setek dolarów za remarketing pojazdu
- Saldo niedoboru: różnica między kwotą spłaty a wszelkimi kredytami z ubezpieczenia lub z tytułu wymiany
- Możliwe kary za przebieg lub uszkodzenia: oceniane przy zwrocie pojazdu
Wskazówka profesjonalna: Poproś oświadczenie o spłacie na piśmie, a nie tylko ustnie. Pisemne oświadczenie zabezpiecza kwotę i daje ci coś do zakwestionowania, jeśli ostateczny rachunek się różni.
Spis treści
- Co wymaga Ustawa o leasingu konsumenckim w kwestii wcześniejszego zakończenia?
- Jakie są twoje rzeczywiste opcje zakończenia leasingu przed czasem?
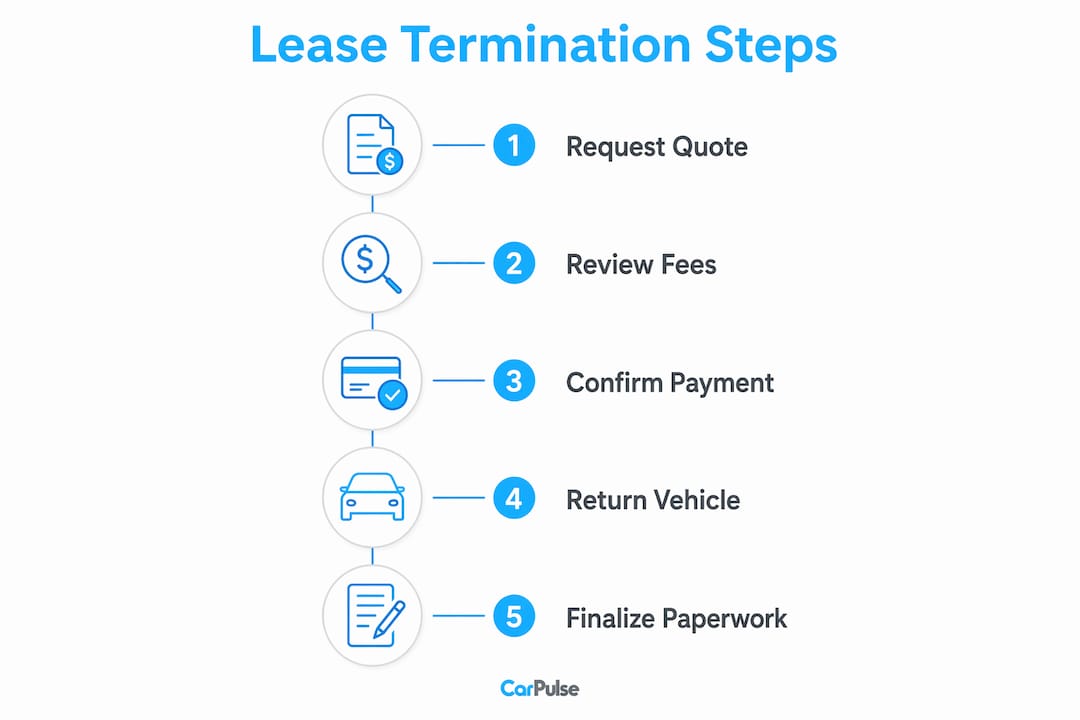
- Jak zakończyć leasing przed czasem: lista kontrolna krok po kroku
- Co się dzieje, gdy leasing kończy się niezgodnie z wolą?
- Jak obliczane są opłaty za wcześniejsze zakończenie i jak długo trwa proces?
- Co powinni zrobić dealerzy przy nabywaniu zwróconego pojazdu leasingowego?
- Jak możesz obniżyć koszty wcześniejszego zakończenia leasingu?
- Kluczowe wnioski
- Część, którą pomijają większość przewodników
- Carpulse pomaga w wystawianiu i badaniu pojazdów leasingowych
- Przydatne źródła i dalsza lektura
Co wymaga Ustawa o leasingu konsumenckim w kwestii wcześniejszego zakończenia?
Zgodnie z Ustawą o leasingu konsumenckim, leasingodawcy muszą ujawniać, jak obliczane są opłaty za wcześniejsze zakończenie przed podpisaniem umowy. To ujawnienie musi opisywać wzór lub metodę używaną do obliczenia opłaty oraz wyjaśniać, jak niewykorzystane opłaty za wynajem są zwracane. To prawo federalne, a nie uprzejmość pożyczkodawcy.
Co musi zawierać ujawnienie:
- Wzór zakończenia lub opis metody obliczeń w prostym języku
- Jak niewykorzystany czynsz (część finansowa pozostałych płatności) jest zwracany
- Wszelkie opłaty, które obowiązują niezależnie od tego, kiedy zakończysz umowę
Dwie metody obliczeniowe pojawiają się najczęściej: metoda aktuarialna (stały zysk) oraz harmonogram wstępnie obliczony. Metoda aktuarialna zwraca więcej odsetek na początku leasingu; harmonogram wstępnie obliczony może zwracać mniej. Użyta metoda znacząco wpływa na twoją kwotę spłaty, więc upewnij się, którą z nich stosuje twoja umowa leasingowa, zanim zaczniesz jakiekolwiek obliczenia.
Praktyczna konkluzja: dokument leasingowy jest podstawowym instrumentem prawnym. Ujawnienia regulacyjne zwiększają twoją pewność, że matematyka pożyczkodawcy jest poprawna — ale nadal musisz zweryfikować każdy element w odniesieniu do wzoru w swojej umowie.
Jakie są twoje rzeczywiste opcje zakończenia leasingu przed czasem?
Istnieją trzy praktyczne ścieżki: przeniesienie/założenie leasingu, wczesny wykup oraz dobrowolne zwrócenie. Wymiana u dealera to wariant zwrotu z częściowym zrównoważeniem. Każda z nich ma inny profil kosztów i wpływ na kredyt.
| Opcja wyjścia | Koszt początkowy | Wpływ na kredyt | Czas realizacji | Obciążenie dokumentacją | Ryzyko niedoboru / luki |
|---|---|---|---|---|---|
| Przeniesienie/założenie | opłata za przeniesienie zazwyczaj poniżej kilku setek dolarów | Niski (przeniesienie zobowiązania) | 2–6 tygodni | Umiarkowane (zatwierdzenie leasingodawcy, sprawdzenie kredytowe nowego leasingobiorcy) | Niskie |
| Wczesny wykup | Pełna wartość rezydualna + opłaty | Brak (jesteś właścicielem) | 1–2 tygodnie | Niskie | Brak |
| Dobrowolne zwrócenie | Pozostałe płatności + opłata za zbycie + niedobór | Wysoki (negatywna ocena) | 1–3 tygodnie | Niskie | Wysokie |
| Wymiana u dealera | Różnie (zrównoważenie kapitału) | Umiarkowane | 1–2 tygodnie | Umiarkowane | Umiarkowane |
Przeniesienie/założenie jest zazwyczaj najtańszym wyjściem, gdy twój leasingodawca na to pozwala. Znajdujesz kogoś, kto przejmie twój leasing; przechodzi on kontrolę kredytową; leasingodawca zatwierdza wymianę. Opłaty za przeniesienie zazwyczaj wynoszą od dziesiątek do kilku setek dolarów, znacznie mniej niż koszt dobrowolnego zwrotu. Platformy do przejęcia leasingu przez osoby trzecie mogą pomóc ci znaleźć osobę przejmującą, ale doliczają swoje własne opłaty za ogłoszenie i sukces, oprócz opłaty administracyjnej leasingodawcy — uwzględnij to, zanim wystawisz ogłoszenie.
Wczesny wykup ma sens, gdy wartość rynkowa pojazdu przewyższa wartość rezydualną umowy. Płacisz cenę wykupu, stajesz się właścicielem samochodu i możesz go sprzedać prywatnie. Brak niedoboru, brak opłaty za zbycie.
Dobrowolne zwrócenie jest najdroższą opcją w większości przypadków. Zwracasz samochód, ale nadal jesteś winien opłatę za wcześniejsze zakończenie oraz wszelkie niedobory między hurtową wartością pojazdu a pozostałym saldem. Mocno wpływa to na twoją historię kredytową.
Przykładowe składniki spłaty (co wpływa na kwotę zakończenia):
| Element | Co to reprezentuje |
|---|---|
| Pozostałe zaplanowane płatności | Wszystkie płatności pozostałe w leasingu |
| Kredyt za niewykorzystany czynsz | Rabaty odsetkowe za wcześniejszą spłatę |
| Opłata za zbycie | Opłata za remarketing/administracyjną |
| Opłata za nadmierny przebieg | Opłata za każdy dodatkowy kilometr (0,15–0,30 USD za kilometr powyżej limitu) |
| Opłaty za uszkodzenia | Oceniane podczas inspekcji pojazdu |
| Kredyt za kaucję | Zwrócony lub zastosowany na saldo |
Jak zakończyć leasing przed czasem: lista kontrolna krok po kroku
Postępuj zgodnie z tą sekwencją, aby uniknąć niespodzianek i chronić się, jeśli później pojawi się spór.
- Przeczytaj klauzulę o wcześniejszym zakończeniu w swojej umowie leasingowej, zanim zadzwonisz do kogokolwiek. Znajomość wzoru jest kluczowa.
- Skontaktuj się z leasingodawcą na piśmie — e-mailem lub listem poleconym — aby poprosić o formalne, szczegółowe oświadczenie o spłacie.
- Wyraźnie zapytaj o przeniesienie/założenie. Nie wszyscy leasingodawcy reklamują to; niektórzy wymagają, abyś zapytał.
- Porównaj swoje trzy opcje korzystając z kwoty spłaty: przeniesienie vs. wykup vs. zwrot. Przeprowadź obliczenia.
- Samodzielnie sprawdź pojazd przed jego zwrotem. Napraw drobne uszkodzenia (wyszczerbienia, małe wgniecenia), jeśli koszt naprawy jest niższy niż prawdopodobna opłata za uszkodzenia.
- Udokumentuj przebieg i stan za pomocą zdjęć z datą i godziną w dniu zwrotu.
- Potwierdź wszystkie opłaty i podatki na piśmie przed podpisaniem czegokolwiek lub dokonaniem płatności.
- Uzyskaj ostateczne oświadczenie zamykające po zwrocie pojazdu i uregulowaniu wszystkich opłat. Zachowaj je na stałe.
Kilka uwag dotyczących czasu: oferty spłaty są zazwyczaj ważne przez 10–30 dni, więc nie pozwól, aby jedna z nich wygasła, zanim podejmiesz działania. Zwroty kaucji zazwyczaj następują w ciągu 30–60 dni od ostatecznego rozliczenia. Jeśli dążysz do przeniesienia, pozwól na dodatkowy czas na zatwierdzenie kredytu nowego leasingobiorcy — cały proces zazwyczaj trwa od dwóch do sześciu tygodni, w zależności od wybranej ścieżki.
Wskazówka profesjonalna: Jeśli trudności finansowe wpływają na decyzję, zadzwoń do firmy leasingowej, zanim przegapisz płatność. Niektórzy leasingodawcy mają programy dyskrecjonalne, które mogą opóźnić płatności lub tymczasowo zmienić warunki.
Co się dzieje, gdy leasing kończy się niezgodnie z wolą?
Nieplanowane zakończenie obejmuje całkowitą stratę, kradzież i śmierć leasingobiorcy. W każdym z tych trzech przypadków leasing nie znika po prostu.
- Całkowita strata lub kradzież: twoje ubezpieczenie wypłaca rzeczywistą wartość gotówkową pojazdu, która prawie zawsze jest niższa niż kwota spłaty leasingu. Saldo niedoboru — różnica między tym, co wypłaca ubezpieczenie, a tym, co jesteś winien — pozostaje twoją odpowiedzialnością, chyba że masz ubezpieczenie od niedoboru.
- Śmierć leasingobiorcy: leasingi zazwyczaj nie wygasają w przypadku śmierci. Majątek lub współpodpisujący pozostają odpowiedzialni za pozostałe zobowiązanie, chyba że umowa wyraźnie stwierdza inaczej.
- Ubezpieczenie od niedoboru: jeśli twoja polisa ubezpieczenia samochodowego lub sam leasing obejmuje ubezpieczenie od niedoboru, pokrywa ono niedobór. Sprawdź swoją stronę deklaracji teraz, a nie po stracie.
Wskazówka profesjonalna: Poproś oświadczenie o rozliczeniu od swojego ubezpieczyciela tak szybko, jak to możliwe po całkowitej stracie. Im szybciej będziesz miał tę kwotę, tym szybciej możesz obliczyć niedobór i ustalić, czy ubezpieczenie od niedoboru go pokrywa.
Jak obliczane są opłaty za wcześniejsze zakończenie i jak długo trwa proces?
Ostateczna kwota zakończenia łączy dostosowane saldo leasingu z opłatą za zbycie, uszkodzenia, przebieg, podatki i niezapłacone opłaty, minus kredyty, takie jak twoja kaucja. Twój leasing musi ujawniać metodę obliczeń.
Typowy harmonogram procesu:
- Poproś o oświadczenie o spłacie (Dzień 1) — ważne przez 10–30 dni
- Oceń opcje i zorganizuj przeniesienie, wykup lub zwrot (Dni 3–14)
- Inspekcja pojazdu i zwrot (Dni 7–21)
- Leasingodawca przetwarza dokumenty i wydaje ostateczne oświadczenie (Dni 14–42)
- Zwrot kaucji lub żądanie niedoboru wydane (Dni 30–60)
Oświadczenie o spłacie powinno szczegółowo przedstawiać każdy składnik. Jeśli jakiś element wydaje się błędny, poproś o obliczenia na piśmie i porównaj je z wzorem w swojej umowie. Błędy się zdarzają, a ty masz prawo je zakwestionować.
Co powinni zrobić dealerzy przy nabywaniu zwróconego pojazdu leasingowego?
Dealerzy muszą zweryfikować liczby spłaty, potwierdzić warunki przeniesienia tytułu oraz oszacować koszty renowacji przed wystawieniem na sprzedaż. Nabycie zwrotu leasingu bez wcześniejszego wykonania tych obliczeń to sposób, w jaki dealerzy kończą z negatywnym bilansem na jednostce.
- Uzyskaj oświadczenie o spłacie bezpośrednio od leasingodawcy, a nie od sprzedawcy. Potwierdź, że kwota jest aktualna.
- Potwierdź harmonogram zwolnienia z zastawu: przeniesienie tytułu może zająć od dwóch do czterech tygodni po uregulowaniu spłaty. Nie obiecuj kupującemu czystego tytułu, zanim go nie otrzymasz.
- Sprawdź kary związane z leasingiem: nadmierny przebieg i opłaty za zużycie wpływają na rzeczywisty koszt nabycia.
- OsEstimate koszt odsprzedaży: uwzględnij koszty renowacji, wszelkie pozostałe opłaty za zbycie oraz to, czy jednostka trafi na aukcję, czy na twój plac.
- Zweryfikuj wymagane ujawnienia: niektóre stany wymagają ujawnienia wcześniejszej historii leasingu w ogłoszeniu o używanym pojeździe.
Narzędzie Carpulse oparte na VIN automatycznie uzupełnia dane pojazdu z VIN, co zmniejsza błędy w ogłoszeniach dotyczących zwróconych pojazdów leasingowych, gdzie szczegóły specyfikacji mają znaczenie dla wyceny. Zweryfikowane konta dealerów na platformie również sygnalizują zaufanie kupujących już od pierwszego kliknięcia.
Wskazówka profesjonalna: Uwzględnij opłatę za zbycie i wszelkie potencjalne niedobory w swojej ofercie nabycia, zanim się zobowiążesz. Dokumentuj każdą komunikację z leasingodawcą na piśmie — spory po sprzedaży dotyczące nieujawnionych opłat są znacznie łatwiejsze do rozwiązania, gdy masz ślad papierowy.
Jak możesz obniżyć koszty wcześniejszego zakończenia leasingu?
Przeniesienia i negocjowane wykupy prawie zawsze kosztują mniej niż dobrowolne zwroty. To punkt wyjścia dla każdej strategii obniżenia kosztów.
- Najpierw potwierdź kwalifikowalność przeniesienia. Nie wszyscy leasingodawcy na to pozwalają; zweryfikuj to na piśmie, a nie na podstawie założeń.
- Przeglądaj platformy do przenoszenia leasingu, aby szybciej znaleźć osobę przejmującą, ale porównaj całkowite opłaty (platforma + leasingodawca) z innymi opcjami przed podjęciem decyzji.
- Poproś o pomoc w przypadku trudności finansowych, jeśli jesteś w tyle lub zaraz będziesz. Leasingodawcy czasami oferują odroczenia płatności, które dają czas bez wywoływania pełnych opłat za wcześniejsze zakończenie.
- Uzyskaj niezależną wycenę, jeśli podejrzewasz, że hurtowa wycena leasingodawcy jest niska. Wyższa wartość realizowana oznacza mniejszy niedobór.
- Rozważ przeczekanie. Jeśli pozostało tylko trzy do czterech miesięcy leasingu, płacenie do końca często jest tańsze niż płacenie opłat za wcześniejsze zakończenie plus opłata za zbycie.
Przeniesienie negatywnego kapitału do nowego leasingu lub pożyczki, aby uciec przedwcześnie, jest kuszące, ale kosztowne. Nie eliminujesz długu; ukrywasz go w nowej umowie i płacisz odsetki przez lata.
Kluczowe wnioski
Wczesne zakończenie leasingu wyzwala prawnie ujawnione opłaty obliczane zgodnie z wzorem w twojej umowie — przeczytanie tego wzoru przed podjęciem działań jest najważniejszym krokiem.
| Punkt | Szczegóły |
|---|---|
| Najpierw przeczytaj umowę leasingową | Wzór zakończenia w twojej umowie określa, co jesteś winien — nie szacunkowa kwota telefoniczna. |
| Przeniesienia są lepsze niż zwroty | Opłaty za przeniesienie (75–500 USD) są znacznie niższe niż pełne opłaty za wcześniejsze zakończenie i niedobory. |
| Nieplanowane zakończenie również kosztuje | Ubezpieczenie rzadko pokrywa pełną kwotę spłaty; ubezpieczenie od niedoboru zamyka lukę. |
| Dokumentuj wszystko | Zdjęcia z datą i godziną, pisemne oświadczenia o spłacie oraz ostateczne oświadczenie zamykające chronią cię przed sporami po zwrocie. |
| Carpulse dla dealerów | Wykazy oparte na VIN i zweryfikowane konta dealerów w Carpulse pomagają dealerom dokładnie wystawiać zwrócone pojazdy leasingowe i budować zaufanie kupujących. |
Część, którą pomijają większość przewodników
Większość artykułów o wcześniejszym zakończeniu traktuje ujawnienie Ustawy o leasingu konsumenckim jako formalność i przechodzi od razu do tabeli opłat. Ujawnienie jest w rzeczywistości twoim najcenniejszym narzędziem. Jeśli obliczenia spłaty leasingodawcy nie zgadzają się z metodą opisaną w twojej umowie, masz udokumentowaną podstawę do zakwestionowania tego — a leasingodawcy o tym wiedzą. Praktyczna moc czytania swojej umowy leasingowej nie polega tylko na wiedzy, co jesteś winien; chodzi o wiedzę, kiedy liczba jest błędna.
Inna rzecz, którą warto powiedzieć wprost: dobrowolne zwrócenie prawie nigdy nie jest właściwym posunięciem, jeśli masz jakąkolwiek alternatywę. Uszkodzenie kredytu jest realne, niedobór może cię ścigać przez lata, a hurtowa wycena twojego pojazdu przez leasingodawcę prawie zawsze będzie niższa niż to, co otrzymasz ze sprzedaży prywatnej lub negocjowanego wykupu. Zwrot to droga najmniejszego oporu, a nie droga najmniejszych kosztów.
Carpulse pomaga w wystawianiu i badaniu pojazdów leasingowych
Jeśli jesteś dealerem lub prywatnym sprzedawcą zajmującym się zwróconym pojazdem leasingowym, najtrudniejszą częścią po uregulowaniu spłaty jest prawidłowe wystawienie ogłoszenia. Nieprawidłowe specyfikacje, brak historii lub niejasne notatki o stanie spowalniają sprzedaż i erodują zaufanie kupujących.

Narzędzie do wystawiania oparte na VIN w Carpulse automatycznie pobiera dane pojazdu w momencie wprowadzenia VIN, więc nie musisz ręcznie wprowadzać poziomów wyposażenia ani specyfikacji silnika w samochodzie, który miałeś przez 48 godzin. Zweryfikowane konta dealerów sygnalizują wiarygodność kupującym przeglądającym rynek. A jeśli potrzebujesz kontekstu dotyczącego opcji finansowania pojazdów przed podjęciem decyzji, czy wykupić, czy odsprzedać, przewodniki Carpulse wyjaśniają mechanikę w prostym języku.
Gotowy, aby wystawić zwrócony pojazd leasingowy lub znaleźć kupca? Przeglądaj rynek Carpulse i wystaw swoje ogłoszenie już dziś.
Ten artykuł to ogólne informacje, a nie porady prawne lub finansowe. Potwierdź aktualne zasady i szczegółowe warunki swojej umowy leasingowej z wykwalifikowanym specjalistą lub leasingodawcą przed podjęciem jakiejkolwiek decyzji o zakończeniu.
Przydatne źródła i dalsza lektura
- Ustawa o leasingu konsumenckim — Ujawnienie dotyczące wcześniejszego zakończenia (Federal Reserve)
- Nieplanowane zakończenie i ubezpieczenie (Federal Reserve)
- Opłaty za wcześniejsze zakończenie i ujawnienia (LegalClarity)
- Jak anulować leasing samochodowy: opcje i kary (LegalClarity)
- Jak zakończyć leasing przed czasem (Chase)
- Jak wyjść z leasingu samochodowego (Forbes Advisor)
- Jak zakończyć leasing samochodowy (Progressive)
- Wczesne zakończenie leasingu wyjaśnione (LeaseWorld)
Przechowuj swoją oryginalną umowę leasingową i każde pisemne oświadczenie o spłacie. Te dwa dokumenty są twoimi podstawowymi dowodami, jeśli jakakolwiek opłata zostanie zakwestionowana po zwrocie pojazdu.