
Poradniki
Finansowanie pojazdów w Albanii: przewodnik po kredytach i leasingu
Finansowanie pojazdów w Albanii: przewodnik po pożyczkach i leasingu
TL;DR:
- Finansowanie pojazdów jest teraz powszechnie dostępne w Albanii dzięki pożyczkom na samochody i leasingowi z dużych banków.
- Kupno samochodu z finansowaniem pozwala na lepsze pojazdy, płynność finansową i przewidywalność miesięcznych płatności, z określonymi wymaganiami kwalifikacyjnymi i regulacyjnymi zabezpieczeniami.
- Leasing oferuje elastyczność i niższe miesięczne koszty, idealne dla nabywców, którzy preferują modernizacje, podczas gdy pożyczki pasują do tych, którzy planują długoterminowe posiadanie.
Wielu albańskich nabywców samochodów zakłada, że jeśli nie mogą zapłacić pełnej ceny z góry, po prostu nie mogą kupić. To już nie działa w ten sposób. Finansowanie pojazdów, które oznacza korzystanie z pożyczki bankowej lub leasingu finansowego, aby rozłożyć koszt samochodu w czasie, stało się powszechną opcją w Albanii zarówno dla nowych, jak i używanych pojazdów. Pożyczki samochodowe i leasing finansowy z dużych banków są teraz głównymi drogami, z których korzystają osoby, aby wsiąść za kierownicę bez wyczerpywania oszczędności. Ten przewodnik przeprowadzi cię przez to, jak działa finansowanie, czego wymagają banki i jak wybrać między pożyczką a leasingiem.
Spis treści
- Jak działa finansowanie pojazdów w Albanii
- Pożyczki samochodowe a leasing finansowy: Kluczowe różnice
- Kwalifikacje i zatwierdzenie: Kto może uzyskać finansowanie pojazdów?
- Zasady, zabezpieczenia i wskazówki dotyczące wyboru odpowiedniego finansowania
- Nasza perspektywa: Co większość nabywców pomija w finansowaniu samochodów w Albanii
- Znajdź swój następny samochód z pewnością siebie
- Najczęściej zadawane pytania
Kluczowe wnioski
| Punkt | Szczegóły |
|---|---|
| Dwie główne opcje finansowania | Pożyczki samochodowe i leasing finansowy to główne sposoby finansowania zakupu pojazdu w Albanii. |
| Kwalifikacje są rygorystyczne | Tylko mieszkańcy Albanii z w pełni zadeklarowanym dochodem zazwyczaj kwalifikują się do finansowania bankowego. |
| Przejrzystość jest chroniona | Banki muszą ujawniać wszystkie rzeczywiste koszty i stawki zgodnie z regulacjami Banku Albanii. |
| Znajomość limitów pożyczek | Kwoty pożyczek i leasingu są wyższe dla nowych samochodów niż dla używanych. |
| Porównuj przed podpisaniem | Zawsze porównuj zarówno oferty pożyczek, jak i leasingu pod względem kosztów, elastyczności i wpływu na finanse osobiste. |
Jak działa finansowanie pojazdów w Albanii
Finansowanie pojazdów oznacza po prostu, że bank lub firma leasingowa płaci za twój samochód, a ty spłacasz go w miesięcznych ratach przez uzgodniony okres. Otrzymujesz samochód teraz. Płacisz w czasie. To prosta koncepcja, ale szczegóły mają ogromne znaczenie.
W Albanii dwie główne ścieżki finansowania to pożyczki samochodowe i leasing finansowy. Intesa Sanpaolo Bank Albania i Raiffeisen Bank Albania to jedni z wiodących dostawców oferujących oba produkty dla nowych i używanych pojazdów. Inne banki komercyjne również uczestniczą, ale te dwa dominują na rynku. Aby zobrazować skalę, Raiffeisen Leasing sfinansował 26,33 miliona EUR w 2024 roku, przy czym pojazdy stanowiły 89% tego portfela. To nie jest niszowy produkt. To dojrzały rynek.
Oto szybki przegląd kluczowych limitów finansowania, z którymi się spotkasz:
| Typ pojazdu | Maksymalna kwota pożyczki (LEK) | Maksymalna kwota pożyczki (EUR) |
|---|---|---|
| Nowy samochód (z salonu) | 6 000 000 LEK | 40 000 EUR |
| Używany samochód | 2 800 000 LEK | 20 000 EUR |
Korzyści z finansowania wykraczają poza samo rozłożenie płatności. Możesz kupić lepszy pojazd szybciej, zachować płynność finansową na wypadek nagłych sytuacji i często włączyć ubezpieczenie w miesięczny koszt. Leasing, w szczególności, nie wymaga dużej płatności z góry w wielu przypadkach.
Ogólny proces aplikacji wygląda tak:
- Prześlij swoją aplikację w banku lub online
- Podaj dokumentację dochodową i dowód zamieszkania
- Bank ocenia twoją zdolność kredytową
- Zatwierdzenie jest wydawane z określoną kwotą pożyczki i stawką
- Środki są przekazywane dealerowi lub sprzedawcy
Zanim zaczniesz przeglądać samochody, przeczytaj kompletny przewodnik po zakupie samochodu CarPulse, aby zrozumieć cały proces zakupu. Jeśli rozważasz konkretną markę, przewodnik zakupu Fiata w Albanii to solidny punkt wyjścia do badań dotyczących konkretnej marki.
Wskazówka: Uzyskaj wstępną zgodę na finansowanie przed rozpoczęciem zakupów. Znajomość swojego budżetu przyspiesza negocjacje i usuwa stres związany z ustalaniem przystępności w trakcie poszukiwań.
Pożyczki samochodowe a leasing finansowy: Kluczowe różnice
Wybór między pożyczką a leasingiem kształtuje całe twoje doświadczenie w finansowaniu samochodu, od tego, ile płacisz z góry, po to, kto prawnie posiada pojazd, gdy go prowadzisz.
W przypadku pożyczki samochodowej jesteś właścicielem samochodu od pierwszego dnia. Bank pożycza ci pieniądze, kupujesz samochód, a sam samochód służy jako zabezpieczenie. Jeśli przestaniesz płacić, bank może go zająć. Ale prawnie i praktycznie, to twój pojazd.
W przypadku leasingu finansowego bank lub firma leasingowa jest właścicielem samochodu przez cały czas trwania umowy. Płacisz miesięcznie za jego użytkowanie. Na koniec okresu leasingu zazwyczaj masz opcję zakupu samochodu za wartość rezydualną. Leasing oferuje płynność, stałe koszty i opcjonalny wykup w przyszłości, co sprawia, że jest atrakcyjny dla nabywców, którzy chcą przewidywalności bez dużego zobowiązania finansowego.
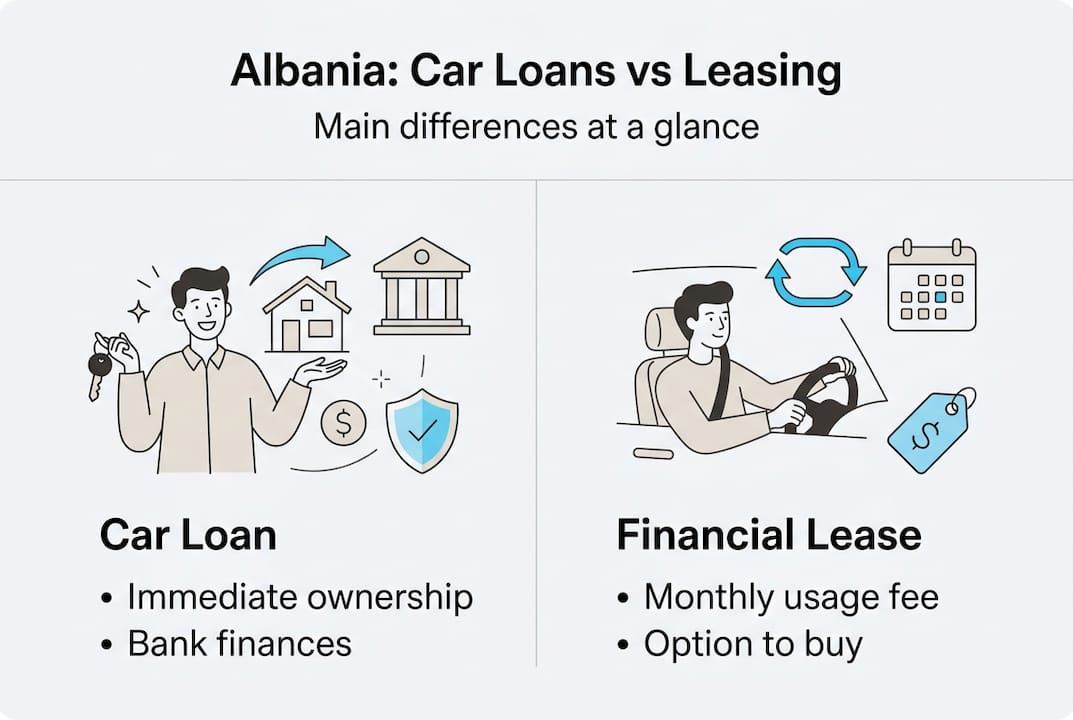
Oto porównanie obok siebie:
| Cecha | Pożyczka samochodowa | Leasing finansowy |
|---|---|---|
| Własność | Twoja od pierwszego dnia | Banku do wykupu |
| Koszt początkowy | Zazwyczaj wymagana zaliczka | Często niższy lub żaden |
| Miesięczne płatności | Zazwyczaj wyższe | Często niższe |
| Elastyczność | Mniej elastyczne w modernizacji | Łatwiejsze przełączanie samochodów |
| Ubezpieczenie | Opcjonalne (ale zalecane) | Często wliczone lub wymagane |
| Najlepsze dla | Długoterminowych właścicieli | Dla tych, którzy często modernizują |
Niektóre kluczowe kwestie do rozważenia przy podejmowaniu decyzji:
- Jak długo planujesz mieć samochód?
- Czy chcesz go sprzedać prywatnie za kilka lat?
- Czy przewidywalny miesięczny koszt jest ważniejszy niż własność?
- Czy stać cię na zaliczkę, czy musisz zachować gotówkę?
Aby uzyskać szerszy obraz tego, co jest dostępne na albańskim rynku, przeglądaj samochody na sprzedaż w Albanii, aby zrozumieć przedziały cenowe przed zobowiązaniem się do struktury finansowania. A jeśli chcesz więcej szczegółów dotyczących samej decyzji zakupu, zasób dotyczący wskazówek dotyczących zakupu samochodu obejmuje pełny obraz.
Wskazówka: Leasing zazwyczaj najlepiej sprawdza się dla nabywców, którzy chcą niższych miesięcznych kosztów i swobody modernizacji co kilka lat. Jeśli planujesz zatrzymać samochód na dekadę, pożyczka zazwyczaj ma większy sens finansowy.
Kwalifikacje i zatwierdzenie: Kto może uzyskać finansowanie pojazdów?
Decyzja między pożyczką a leasingiem jest ważna, ale bycie kwalifikowanym jest kluczowe, zanim będziesz mógł podjąć następny krok. Albańskie banki są konkretne co do tego, kto się kwalifikuje, a zrozumienie kryteriów z wyprzedzeniem oszczędza czas.
Podstawowe wymagania kwalifikacyjne obejmują zamieszkanie w Albanii, regularny dochód, który jest w 100% zadeklarowany, oraz dochód otrzymywany przez system bankowy (nie w gotówce). Banki również patrzą na twoją historię kredytową, istniejące zobowiązania dłużne i typ pojazdu, który finansujesz.
Typowy proces zatwierdzania krok po kroku wygląda tak:
- Początkowa aplikacja: Prześlij swoje dane osobowe, dokumenty dochodowe i informacje o pojeździe do banku
- Ocena kredytowa: Bank przegląda twoją historię finansową i oblicza twój wskaźnik zadłużenia
- Wycena pojazdu: W przypadku używanych samochodów bank może wymagać wyceny, aby potwierdzić wartość rynkową pojazdu
- Wydanie oferty: Jeśli zatwierdzono, otrzymujesz formalną ofertę z oprocentowaniem, okresem i miesięczną płatnością
- Podpisanie umowy: Podpisujesz umowę pożyczki lub leasingu, a środki są uwalniane
- Rejestracja pojazdu: Samochód jest rejestrowany, z bankiem jako wierzycielem (dla pożyczek) lub właścicielem (dla leasingu)
Ramowy system nadzoru Banku Albanii wprowadza limity wskaźnika zadłużenia, aby zapobiec nadmiernemu zadłużeniu, szczególnie dla pierwszych pożyczkobiorców. Oznacza to, że nawet jeśli bank chce pożyczyć ci więcej, regulacje ograniczają, ile twojego dochodu może iść na spłatę długu.
„Banki są zobowiązane do przeprowadzenia dokładnej analizy finansowej pożyczkobiorców, aby zapewnić zdolność do spłaty pożyczek i zapobiec nadmiernemu zadłużeniu, zgodnie z normami nadzoru Banku Albanii.”
Jeśli zostaniesz odrzucony, zazwyczaj wynika to z niezadeklarowanego dochodu, istniejącego obciążenia długiem, które osiąga limit regulacyjny, lub pojazdu, który nie spełnia kryteriów zabezpieczenia banku. W takich przypadkach zmniejszenie istniejącego długu lub zwiększenie zadeklarowanego dochodu przed ponownym złożeniem wniosku jest najbardziej praktyczną drogą naprzód. Jeśli rozważasz mały samochód, taki jak przewodnik zakupu Audi A1, sprawdź, czy cena pojazdu mieści się w limitach finansowania używanych samochodów.
Zasady, zabezpieczenia i wskazówki dotyczące wyboru odpowiedniego finansowania
Gdy już masz pewność, że się kwalifikujesz, ważne jest, aby zrozumieć swoje prawa przed podpisaniem jakiejkolwiek umowy pożyczki lub leasingu. Albańskie przepisy bankowe zapewniają rzeczywiste zabezpieczenia, a ich znajomość pomaga negocjować z pozycji siły.
Bank Albanii wymaga przejrzystości we wszelkiej marketingu i pożyczkach bankowych. Oznacza to, że banki muszą ujawniać efektywną stopę procentową (nazywaną także APR, czyli Roczną Stawką Procentową) oraz całkowity koszt pożyczki, a nie tylko stawkę nominalną. Jeśli bank pokazuje ci tylko stawkę nominalną, poproś o pełne rozliczenie APR.
Kluczowe zabezpieczenia, które masz jako pożyczkobiorca:
- Banki muszą ujawniać wszystkie opłaty, koszty i całkowitą kwotę spłaty przed podpisaniem
- Materiały marketingowe nie mogą wprowadzać w błąd co do stawek lub warunków
- Limity wskaźnika zadłużenia zapobiegają bankom przed pożyczaniem ci więcej, niż możesz realistycznie spłacić
- Masz prawo do otrzymania ustandaryzowanego arkusza informacyjnego przed podpisaniem
- Opcje wcześniejszej spłaty muszą być jasno wyjaśnione
Albański sektor finansowania pojazdów szybko rośnie. Portfel leasingowy Raiffeisena wzrósł o 7,4% rok do roku w 2024 roku, co sygnalizuje silne zapotrzebowanie i rosnącą konkurencję wśród pożyczkodawców. Większa konkurencja zazwyczaj oznacza lepsze warunki dla pożyczkobiorców, którzy porównują oferty.
Czerwone flagi, na które warto zwrócić uwagę w umowach:
- Zmienność stóp procentowych bez limitu
- Ukryte opłaty administracyjne, które nie są wymienione z góry
- Kary za wcześniejszą spłatę, które wydają się nieproporcjonalne
- Niejasne warunki dotyczące zobowiązań ubezpieczeniowych w umowach leasingowych
Jeśli jesteś ciekawy, jak trendy finansowania łączą się z nowymi typami pojazdów, artykuł trendy zakupu EV w Albanii pokazuje, jak pojazdy elektryczne zmieniają zachowania nabywców i wzorce finansowania. Możesz również zapoznać się z regulacjami dotyczącymi kredytów konsumenckich bezpośrednio z Banku Albanii, aby zrozumieć swoje pełne prawa.
Wskazówka: Zawsze porównuj APR w co najmniej dwóch lub trzech bankach, a nie tylko miesięczną płatność. Niższa miesięczna płatność może czasami oznaczać dłuższy okres i znacznie wyższe odsetki do zapłacenia w sumie.
Nasza perspektywa: Co większość nabywców pomija w finansowaniu samochodów w Albanii
Większość albańskich nabywców samochodów wchodzi do banku skupiając się na jednej liczbie: miesięcznej płatności. To zrozumiałe. Ale to także tam, gdzie najczęściej zdarzają się błędy w finansowaniu.
Miesięczna płatność mówi ci prawie nic o prawdziwym koszcie umowy. Nie mówi ci, ile zapłacisz w całkowitych odsetkach, czy twoje ubezpieczenie jest wliczone, czy oddzielne, ani czy jesteś związany umową, która nie pasuje do twojego życia za dwa lata.
Oto nasze szczere zdanie: leasing często ma więcej sensu praktycznego dla nabywców, którzy cenią elastyczność lub oczekują, że ich sytuacja się zmieni. Korzyść z płynności jest rzeczywista. Utrzymywanie dostępnej gotówki ma większe znaczenie, niż większość nabywców zdaje sobie sprawę, szczególnie w albańskim środowisku gospodarczym, gdzie dochody mogą się zmieniać.
To powiedziawszy, pożyczki mają rzeczywistą przewagę dla nabywców, którzy chcą długoterminowej własności i planują zatrzymać samochód znacznie po zakończeniu okresu pożyczki. Kluczowe jest dopasowanie produktu do twojego rzeczywistego planu życiowego, a nie tylko do twojego obecnego budżetu miesięcznego.
Zanim podpiszesz cokolwiek, skorzystaj z szczegółowego przewodnika po zakupie samochodu CarPulse, aby zaplanować swoją pełną decyzję zakupową.
Wskazówka: Myśl z wyprzedzeniem o trzy do pięciu lat. Jeśli istnieje jakakolwiek szansa, że będziesz chciał inny samochód przed spłatą pożyczki, leasing daje ci czystsze wyjście.
Znajdź swój następny samochód z pewnością siebie
Teraz, gdy rozumiesz, jak działa finansowanie pojazdów w Albanii, czego wymagają banki i jak porównywać pożyczki z leasingiem, jesteś gotowy do podjęcia naprawdę świadomej decyzji. Wiedza jest użyteczna tylko wtedy, gdy ją wykorzystasz.

CarPulse to dedykowany rynek samochodowy w Albanii, gdzie możesz przeglądać setki ogłoszeń nowych i używanych pojazdów filtrowanych według ceny, marki, modelu, roku, przebiegu i rodzaju paliwa. Niezależnie od tego, czy finansujesz przez pożyczkę bankową, czy leasing, znajomość dokładnych szczegółów pojazdu ma znaczenie. Ogłoszenia CarPulse oparte na VIN dają ci dokładne, zweryfikowane informacje o każdym samochodzie. Dowiedz się więcej o tym, jak działa platforma, odwiedzając o CarPulse, i rozpocznij swoje poszukiwania z pewnością, która wynika z pełnej informacji.
Najczęściej zadawane pytania
Jakie typy finansowania pojazdów są dostępne w Albanii?
Główne typy finansowania to pożyczki samochodowe i leasing finansowy, oba oferowane przez główne albańskie banki dla nowych i używanych pojazdów. Każdy z nich ma różne struktury własności i profile kosztów.
Jakie dokumenty potrzebuję, aby ubiegać się o pożyczkę samochodową lub leasing?
Zazwyczaj będziesz potrzebować dowodu zamieszkania w Albanii, dokumentacji dochodowej, potwierdzenia zatrudnienia oraz wyciągu z konta bankowego. Wymagania Intesa Sanpaolo określają, że dochód musi być w 100% zadeklarowany i otrzymywany przez system bankowy.
Czy istnieją zabezpieczenia dla pożyczkobiorców finansujących samochody w Albanii?
Tak. Bank Albanii wprowadza limity wskaźnika zadłużenia i wymaga od banków przeprowadzenia pełnej analizy finansowej przed zatwierdzeniem pożyczek, chroniąc pożyczkobiorców przed nadmiernym zadłużeniem i zapewniając przejrzystość marketingu.
Jakie są limity pożyczek dla nowych i używanych samochodów?
Dla nowych samochodów zakupionych w salonach finansowanie sięga 6 000 000 LEK lub 40 000 EUR. Używane samochody są finansowane do 2 800 000 LEK lub 20 000 EUR.
Czy osoby niebędące rezydentami lub pracownicy niezadeklarowani mogą ubiegać się o finansowanie pojazdów w Albanii?
Nie. Kwalifikacje wymagają zamieszkania w Albanii oraz regularnego dochodu, który jest w pełni zadeklarowany i wypłacany przez system bankowy. Dochód niezadeklarowany lub tylko w gotówce wyklucza wnioskodawców w większości banków.
Zalecane
- Kupno samochodu w Albanii: Pełny przewodnik | CarPulse.al | CarPulse Albania
- Salon samochodowy na sprzedaż w Albanii - CarPulse.al | CarPulse Albania
- Fiat na sprzedaż w Albanii: Modele, Ceny, Wskazówki dotyczące zakupu | CarPulse Albania
- Samochody na sprzedaż: Pełny przewodnik po zakupie/sprzedaży w… | CarPulse Albania