
Poradniki
Proces leasingu samochodów w Albanii: Przewodnik 2026
Proces leasingu samochodów w Albanii: Przewodnik na 2026 rok
TL;DR:
- Większość ludzi błędnie uważa, że leasing samochodu wiąże się z posiadaniem pojazdu, ale daje tylko prawo do jego tymczasowego użytkowania. Płatności leasingowe pokrywają amortyzację i koszty finansowania, nie budując kapitału, a przekroczenie limitów kilometrów skutkuje kosztownymi karami. Albanijscy leasingobiorcy często pomijają luki w ubezpieczeniu i klauzule dotyczące niewykonania umowy, ryzykując znaczne straty finansowe, jeśli nie przeczytają uważnie swoich umów.
Większość osób, które pytają o proces leasingu samochodów, zakłada, że dążą do posiadania pojazdu. Tak nie jest. Zrozumienie, czym tak naprawdę jest leasing samochodu, zmienia sposób oceny każdej liczby w umowie. Leasing to płacenie za użytkowanie pojazdu przez określony czas, a nie kupowanie go na raty. Zwracasz samochód na koniec, chyba że istnieje opcja zakupu i zdecydujesz się z niej skorzystać. Ten przewodnik przedstawia każdy krok procesu leasingu samochodu, rzeczywiste koszty oraz to, co konkretne leasingobiorcy w Albanii muszą wiedzieć przed podpisaniem czegokolwiek.
Spis treści
- Najważniejsze wnioski
- Czym tak naprawdę jest proces leasingu samochodów
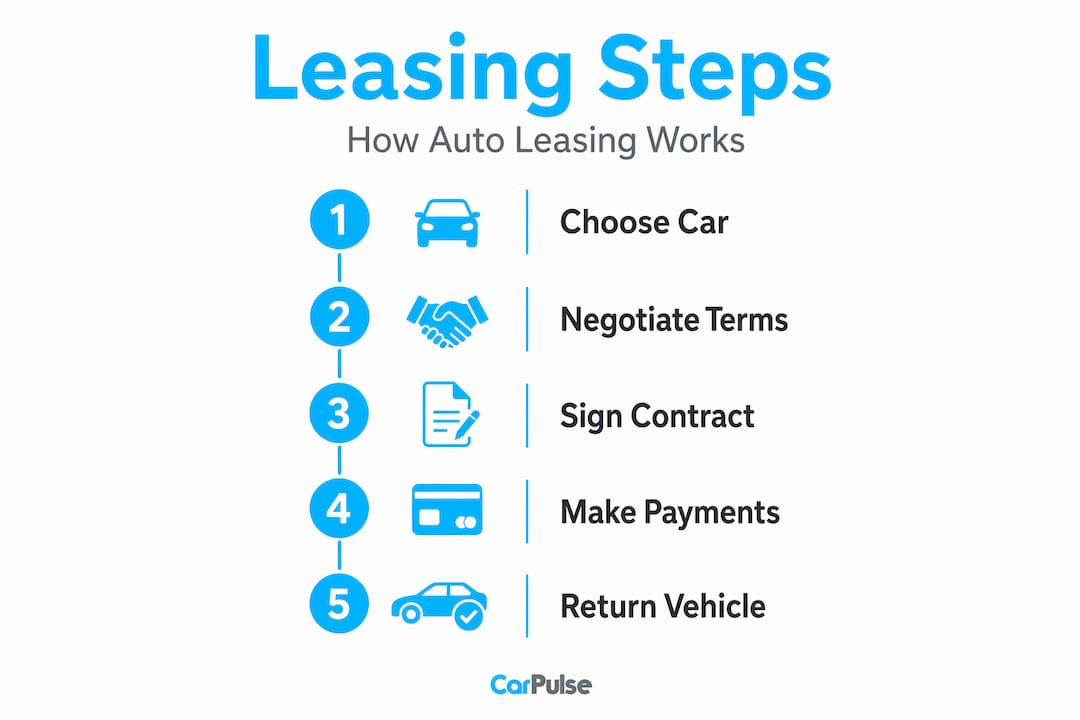
- Jak działa proces leasingu, krok po kroku
- Zrozumienie rzeczywistych kosztów leasingu
- Wymagania dotyczące ubezpieczenia pojazdów leasingowych w Albanii
- Moje zdanie na temat błędów leasingobiorców w Albanii
- Znajdź swój następny pojazd na Carpulse
- FAQ
Najważniejsze wnioski
| Punkt | Szczegóły |
|---|---|
| Leasing to nie zakup | Płacisz za użytkowanie pojazdu przez określony czas, a nie za ewentualne posiadanie. |
| Limity kilometrów mają największe znaczenie | Przekroczenie rocznego limitu skutkuje karami za każdy dodatkowy kilometr, które szybko się sumują. |
| Wstępne koszty są rzeczywiste | Opłaty za nabycie, kaucje i płatności za pierwszy miesiąc są wymagane przed rozpoczęciem użytkowania. |
| Albańskie ubezpieczenie ma luki | Obowiązkowe ubezpieczenie TPL pokrywa szkody wyrządzone osobom trzecim, a nie uszkodzenia twojego leasingowanego samochodu. |
| Dokładnie przeczytaj umowę | Niewykonanie umowy może skutkować natychmiastowym wymaganiem pełnej płatności wszystkich pozostałych rat. |
Czym tak naprawdę jest proces leasingu samochodów
Leasing pojazdów, znany również jako leasing konsumencki lub wynajem w niektórych rynkach, to umowa finansowa, w której płacisz za użytkowanie samochodu przez określony czas bez nabywania własności. Większość umów leasingowych trwa od 24 do 36 miesięcy, a twoje miesięczne płatności pokrywają szacowaną amortyzację pojazdu w tym okresie oraz opłatę finansową. Nie płacisz za pełną wartość samochodu. To podstawowa różnica między leasingiem a standardowym kredytem samochodowym.
Kiedy kupujesz samochód za gotówkę lub finansujesz go, budujesz kapitał. W przypadku leasingu nie ma kapitału. Zamiast tego otrzymujesz niższe miesięczne płatności, możliwość częstszego korzystania z nowszego pojazdu i brak odpowiedzialności za długoterminowe posiadanie. Samochód należy do wynajmującego (firmy leasingowej lub salonu) przez cały okres umowy.
Kilka terminów, które warto znać przed dalszym czytaniem:
- Wartość rezydualna: Przewidywana wartość samochodu na koniec leasingu. Wyższa wartość rezydualna obniża twoje miesięczne płatności, ponieważ mniej amortyzacji musi być pokryte.
- Wskaźnik finansowania: Stawka finansowania w leasingu, wyrażona jako mała liczba dziesiętna. Pomnóż ją przez 2 400, aby uzyskać przybliżoną roczną stopę procentową.
- Skapitalizowany koszt: Uzgodniona cena pojazdu. Negocjowanie jej obniża twoje płatności.
- Opłata za nabycie: Opłata dla pożyczkodawcy, zazwyczaj do 1 000 USD, która rzadko podlega negocjacjom i często jest wliczana w leasing.
- Limit kilometrów: Leasingobiorcy zgadzają się na roczny limit, zazwyczaj między 10 000 a 15 000 mil. Przekroczenie go skutkuje opłatami za każdy dodatkowy kilometr.
Większość leasingów konsumenckich to leasingi zamknięte, co oznacza, że ryzyko wartości rezydualnej pozostaje po stronie wynajmującego. Jeśli samochód jest wart mniej niż przewidywano na koniec leasingu, to ich problem, a nie twój, o ile przestrzegałeś warunków umowy.
Jak działa proces leasingu, krok po kroku
Podstawowy proces leasingu przebiega od wyboru warunków po zwrot lub zakup pojazdu na koniec umowy. Oto jak to wygląda w praktyce:
- Sprawdź swoją zdolność kredytową i ustal budżet. Firmy leasingowe dokładnie sprawdzają wyniki kredytowe. Silniejszy wynik odblokowuje lepsze wskaźniki finansowania. Znaj swoją miesięczną granicę przed wejściem do salonu.
- Wybierz okres leasingu. Okresy leasingu zazwyczaj trwają od dwóch do czterech lat. Krótsze okresy oznaczają wyższe miesięczne płatności, ale większą elastyczność. Dłuższe okresy rozciągają płatności, ale zobowiązują cię do pojazdu na dłużej.
- Uczciwie oszacuj swoje roczne przebiegi. To jest miejsce, w którym większość ludzi popełnia błąd. Pomyśl o codziennym dojeździe, weekendowych wyjazdach i wszelkich podróżach sezonowych. Niedoszacuj, a zapłacisz kary przy zwrocie.
- Negocjuj skapitalizowany koszt. Cena pojazdu jest negocjowalna, tak jak przy zakupie. Niższy koszt kapitałowy oznacza niższe miesięczne płatności. Nie pomijaj tego kroku, ponieważ może być niewygodne.
- Przejrzyj wszystkie opłaty i wskaźnik finansowania. Poproś dealera, aby wyraźnie pokazał ci wskaźnik finansowania. Porównaj go z aktualnymi stawkami rynkowymi. Opłaty za nabycie i opłaty za zakończenie (naliczane na koniec leasingu) powinny być ujawnione z góry.
- Dokładnie podpisz umowę leasingową. Przeczytaj każdą klauzulę, szczególnie sekcje dotyczące przekroczenia limitu kilometrów, standardów zużycia, kar za wcześniejsze zakończenie oraz co się stanie, jeśli nie wywiążesz się z umowy. Leasingi to wiążące umowy, a przenoszenie lub sprzedaż pojazdu jest zazwyczaj niedozwolone.
- Płać na czas, co miesiąc. Opóźnione płatności to nie małe niedogodności w leasingu. Więcej na ten temat w sekcji kosztów.
- Wybierz swoją opcję na koniec leasingu. Zwróć samochód, kup go po ustalonej wartości rezydualnej, jeśli umowa na to pozwala, lub w niektórych przypadkach, przejdź do nowego leasingu.
Wskazówka profesjonalna: Przed podpisaniem poproś dealera, aby przeszedł z tobą przez pełny arkusz leasingowy pokazujący koszt kapitałowy, wartość rezydualną, wskaźnik finansowania i wszystkie opłaty. Każdy dealer, który nie chce pokazać ci tego zestawienia, to dealer, od którego warto odejść.
Zrozumienie rzeczywistych kosztów leasingu
Leasing może na pierwszy rzut oka wydawać się niedrogi. Miesięczne płatności są prawie zawsze niższe niż kredyt na ten sam samochód. Ale pełny obraz obejmuje szereg kosztów, które mogą zaskoczyć nowych leasingobiorców.
Wstępne koszty są znaczące. Początkowe opłaty mogą obejmować kaucję, płatność za pierwszy miesiąc, opłatę za nabycie, podatki i opłaty rejestracyjne. W niektórych umowach wymagana lub zalecana jest redukcja kosztów kapitałowych (w zasadzie zaliczka), aby obniżyć miesięczne płatności. Zanim wyjedziesz z salonu, możesz pisać czek na kilka tysięcy dolarów.
Miesięczne płatności są obliczane na podstawie amortyzacji plus opłata finansowa. Pojazd o silnej wartości rezydualnej i niskim wskaźniku finansowania generuje najbardziej korzystne płatności. Dlatego niektóre modele leasingują się znacznie lepiej niż inne, nawet gdy ich ceny katalogowe są podobne.
Koszty, które najbardziej zaskakują ludzi, to kary:
- Przekroczenia kilometrów: Przekroczenie limitu zazwyczaj kosztuje od 15 do 25 centów za milę, w zależności od umowy. Przejedź 5 000 mil ponad 36-miesięczny leasing, a przy zwrocie możesz być winien od 750 do 1 250 USD.
- Zużycie: Normalne zużycie jest zazwyczaj akceptowalne. Zarysowania, wgniecenia, zużyte opony i uszkodzenia wnętrza przekraczające standardowy próg są obciążane przy zwrocie.
- Wczesne zakończenie: Kary za wcześniejsze zakończenie leasingu są znaczne. Wynajmujący zazwyczaj nalicza pozostałe płatności, opłaty i karę za zakończenie. Nie ma czystego wyjścia z umowy leasingowej w połowie okresu.
Wskazówka profesjonalna: Jeśli wiesz, że twoje wzorce jazdy są wysokie, negocjuj wyższy limit kilometrów z góry. Stawka za kilometr w umowie jest prawie zawsze tańsza niż kara za przekroczenie limitu naliczana przy zwrocie.
Aby uzyskać szerszy obraz opcji finansowania samochodów w Albanii, w tym jak leasing porównuje się z tradycyjnymi kredytami, CarPulse ma szczegółowy lokalny przewodnik, który warto przeczytać przed podjęciem decyzji.
Wymagania dotyczące ubezpieczenia pojazdów leasingowych w Albanii
Ta sekcja ma większe znaczenie, niż większość albańskich leasingobiorców zdaje sobie sprawę. Standardowy system ubezpieczeń w kraju nie chroni cię w pełni, gdy prowadzisz leasingowany samochód.
Ubezpieczenie odpowiedzialności cywilnej (TPL) jest obowiązkowe dla wszystkich pojazdów w Albanii. Pokrywa szkody materialne i zdrowotne osób trzecich, jeśli spowodujesz wypadek. To, czego nie pokrywa, to uszkodzenia twojego własnego pojazdu, leasingowanego samochodu. Jeśli spowodujesz wypadek, TPL płaci drugiej stronie. Koszty naprawy leasingowanego pojazdu spadają na ciebie.
Tworzy to realne ryzyko finansowe. Ponieważ samochód należy do firmy leasingowej, uszkodzenia w trakcie twojego okresu są twoją odpowiedzialnością umowną. Większość umów leasingowych wymaga posiadania ubezpieczenia kompleksowego i od kolizji oprócz TPL. Zweryfikuj to w swojej umowie przed podpisaniem.
Kilka innych rzeczy, które warto wiedzieć:
- Natychmiastowo zgłaszaj wypadki. Uszkodzenie leasingowanego pojazdu wymaga niezwłocznego powiadomienia wynajmującego i zazwyczaj raportu policyjnego. Nieautoryzowane naprawy mogą skutkować naruszeniem umowy i karami.
- Roszczenia mają termin. Zgodnie z prawem albańskim, roszczenia z tytułu odpowiedzialności cywilnej muszą być zgłoszone w ciągu dwóch lat od zdarzenia.
- Jazda za granicą. Wiele albańskich umów leasingowych zawiera ograniczenia dotyczące prowadzenia pojazdu poza granicami kraju. Jeśli musisz przekroczyć granice, sprawdź, czy umowa wymaga wcześniejszej autoryzacji i jakie dodatkowe ubezpieczenie jest potrzebne.
Jeśli twoja umowa leasingowa nie określa wymaganych ubezpieczeń poza TPL, zapytaj na piśmie przed podpisaniem. Luka w ubezpieczeniu pojazdu, którego nie posiadasz, to ryzyko, którego nie możesz zignorować.
Moje zdanie na temat błędów leasingobiorców w Albanii
Widziałem wielu ludzi wchodzących w leasing z oczekiwaniami elastyczności, a wychodzących z poczuciem pułapki. Większość frustracji wynika z dwóch rzeczy: błędnego oszacowania kilometrów i nieprzeczytania klauzul dotyczących niewykonania umowy.
Z mojego doświadczenia wynika, że ludzie szacują swoje roczne przebiegi na podstawie najlepszych nawyków jazdy, a nie rzeczywistych. Potem wchodzą w 30. miesiąc 36-miesięcznego leasingu i zdają sobie sprawę, że już przekroczyli o 4 000 mil. Matematyka w tym momencie jest bolesna i nieunikniona.
Szok finansowy związany z niewykonaniem umowy jest jeszcze gorszy. Niewykonania umowy leasingowej w Albanii mogą uruchomić klauzulę wymagającą natychmiastowej pełnej płatności wszystkich pozostałych rat. To nie jest list ostrzegawczy. To cała pozostała kwota do zapłaty od razu. Większość ludzi nie czyta tego postanowienia, dopóki nie dotyczy ich.
Co mówię każdemu, kto rozważa leasing: traktuj limit kilometrów jako twardy sufit i wbuduj bufor w swoim budżecie na pierwszy miesiąc następnego nakładania leasingu. Albański rynek rozwija się w tej dziedzinie, ale lokalne umowy nie zawsze są pisane z myślą o edukacji leasingobiorcy. Musisz bronić swoich interesów przy stole podpisów.
Dopasowanie warunków leasingu do twoich rzeczywistych nawyków nie jest opcjonalną radą. To najważniejsza decyzja, jaką podejmujesz w całym procesie.
— Henri
Znajdź swój następny pojazd na Carpulse
Bez względu na to, czy jesteś gotowy na leasing, czy nadal porównujesz opcje, CarPulse ułatwia zobaczenie, co jest dostępne w Albanii w tej chwili.

CarPulse to największy rynek samochodowy w Albanii, łączący kupujących i leasingobiorców z zweryfikowanymi dealerami i prywatnymi sprzedawcami w całym kraju. Możesz filtrować według marki, modelu, roku, ceny i rodzaju paliwa, aby znaleźć pojazdy, które pasują do twojego budżetu i preferencji leasingowych. Dealerzy na platformie są zweryfikowani, ogłoszenia są szczegółowe, a aplikacja mobilna pozwala przeglądać, zapisywać i porównywać z dowolnego miejsca. Jeśli pracujesz nad decyzją leasingu vs. zakupu, przewodnik po finansowaniu samochodów na CarPulse przeprowadza przez pełne porównanie z kontekstem rynku albańskiego.
FAQ
Czym jest proces leasingu samochodów w prostych słowach?
Proces leasingu samochodów polega na wyborze pojazdu i okresu leasingu, negocjowaniu cen, podpisaniu umowy, dokonywaniu miesięcznych płatności oraz zwrocie lub zakupie pojazdu na koniec okresu. Płacisz za użytkowanie samochodu, a nie za jego posiadanie.
Jak proces leasingu samochodów różni się od zakupu?
Kiedy kupujesz, budujesz kapitał i ostatecznie posiadasz pojazd. W przypadku leasingu płatności pokrywają tylko amortyzację i opłaty finansowe, a samochód wraca do wynajmującego na koniec okresu.
Co się stanie, jeśli przekroczę limit kilometrów?
Przekroczenie limitu kilometrów uruchamia kary za każdy dodatkowy kilometr określone w umowie leasingowej, zazwyczaj między 15 a 25 centów za milę. Te opłaty są obliczane i pobierane przy zwrocie pojazdu.
Czy potrzebuję więcej niż ubezpieczenia TPL dla leasingowanego samochodu w Albanii?
Tak. TPL jest obowiązkowe, ale pokrywa tylko szkody wyrządzone osobom trzecim. Leasingobiorcy zazwyczaj potrzebują dodatkowego ubezpieczenia na wypadek uszkodzenia samego leasingowanego pojazdu, ponieważ umowa zazwyczaj wymaga ubezpieczenia kompleksowego i od kolizji.
Czy mogę zakończyć leasing samochodu wcześniej w Albanii?
Wczesne zakończenie jest technicznie możliwe, ale kosztowne. Wcześniejsze zakończenie zazwyczaj oznacza konieczność zapłacenia pozostałych rat, opłat i kary za zakończenie. W niektórych przypadkach klauzule niewykonania umowy mogą sprawić, że cała pozostała kwota stanie się wymagalna natychmiast.