
Poradniki
Ubezpieczenie samochodu w Albanii: rodzaje i koszty
Ubezpieczenie samochodu w Albanii: rodzaje ochrony i ich koszty
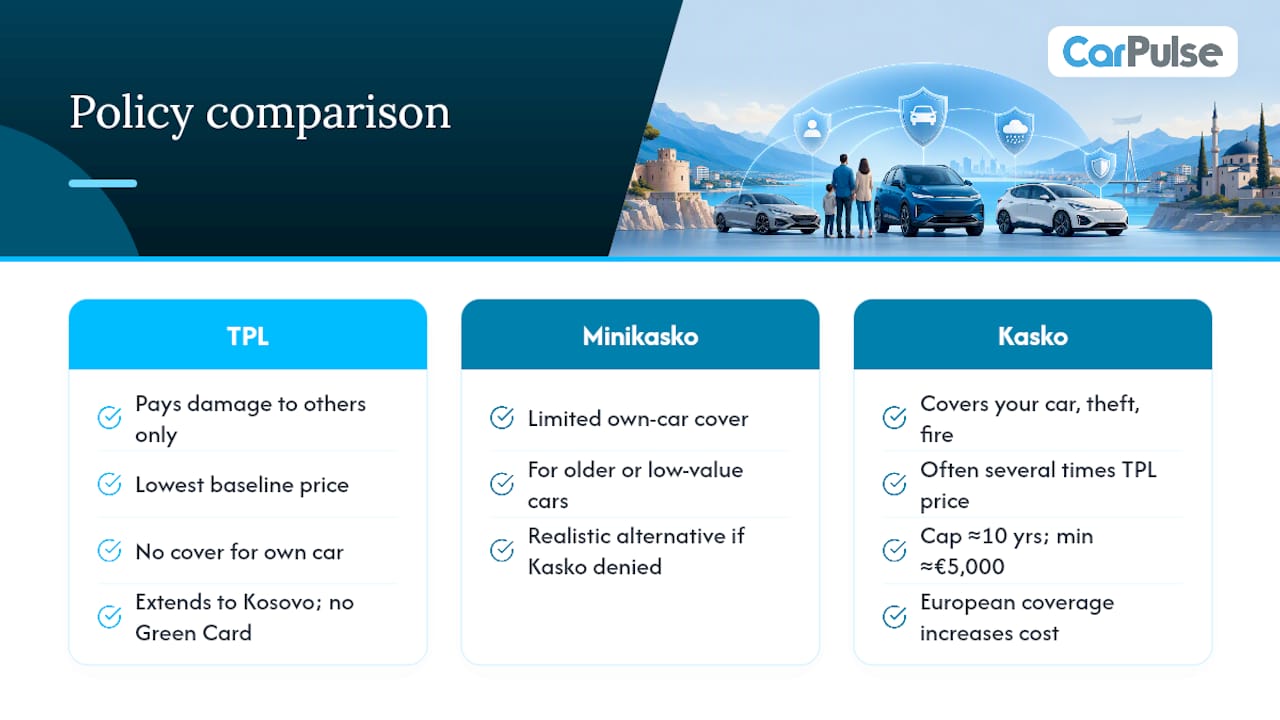
Każdy zarejestrowany pojazd w Albanii potrzebuje ubezpieczenia TPL (odpowiedzialność cywilna) zgodnie z prawem, podczas gdy Kasko i Minikasko pozostają opcjonalnymi dodatkami, które chronią twój własny samochód. Siguracion makine kosto shqipëri zależy głównie od pięciu czynników: mocy silnika twojego samochodu, twojego wieku i historii jazdy, miasta, w którym jesteś zarejestrowany, wartości rynkowej pojazdu oraz tego, czy dodajesz dodatkowe opcje, takie jak pomoc drogowa czy ochrona europejska. Podstawowa polisa TPL dla małego samochodu miejskiego jest tania; pełne Kasko dla nowszego pojazdu kosztuje kilkakrotnie więcej.
Zanim zrobisz cokolwiek innego:
- Sprawdź datę wygaśnięcia swojej obecnej polisy. Możesz kupić odnowienie do 15 dni przed jej wygaśnięciem, nie ma wymogu przerwy.
- Kup TPL online przez ubezpieczyciela lub aplikację, jeśli twój samochód jest zarejestrowany w Albanii. Jest to obowiązkowe, niezależnie od tego, jak często jeździsz.
- Rozważ Kasko tylko wtedy, gdy twój samochód spełnia wymagania dotyczące wartości i wieku, które wymagają ubezpieczyciele. W przeciwnym razie Minikasko zazwyczaj lepiej pasuje.
Najważniejsze informacje
TPL jest obowiązkowe i obejmuje tylko osoby trzecie, podczas gdy Kasko i Minikasko są opcjonalnymi dodatkami, które chronią twój własny pojazd i mają rzeczywiste ograniczenia kwalifikacyjne.
| Punkt | Szczegóły |
|---|---|
| TPL jest niepodlegające negocjacji | Każdy samochód zarejestrowany w Albanii potrzebuje go zgodnie z prawem; jazda bez niego grozi grzywnami i odholowaniem. |
| Kasko ma ścisłe wymagania kwalifikacyjne | Ubezpieczyciele często wymagają wartości rynkowej bliskiej 5000 € i wieku pojazdu poniżej około 10 lat. |
| Minikasko wypełnia lukę | Pasuje do starszych lub mniej wartościowych samochodów, które nie kwalifikują się do pełnej ochrony Kasko. |
| Odnowienie do 15 dni wcześniej | Kupno zastępczej polisy przed wygaśnięciem unika jakiejkolwiek przerwy w ochronie. |
| Zakupy cyfrowe przyspieszają proces | Aplikacje teraz oferują natychmiastowy zakup TPL z planami ratalnymi, niektóre z 0% oprocentowaniem. |
Spis treści
- Czym jest TPL i dlaczego jest obowiązkowe
- Kasko i Minikasko: co dodają ponad minimum
- Jak ubezpieczyciele obliczają twoją składkę
- Jazda za granicą: zasady dotyczące Zielonej Karty i ubezpieczenia granicznego
- Gdzie i jak kupić ubezpieczenie samochodu w Albanii
- Co zrobić po wypadku
- Jak wybrać odpowiednią polisę bez przepłacania
- Najczęściej zadawane pytania
- Źródła
Czym jest TPL i dlaczego jest obowiązkowe
TPL oznacza odpowiedzialność cywilną, i jest to jedyny typ ubezpieczenia, który prawo albańskie rzeczywiście wymaga. Pokrywa szkody, które wyrządzasz innym osobom, w trzech kategoriach: szkody materialne w ich pojeździe lub mieniu, obrażenia ciała oraz straty finansowe (utracony dochód, rachunki medyczne związane bezpośrednio z wypadkiem). Nie pokrywa ani centa na twój własny samochód.
Polisy trwają przez rok i zazwyczaj obejmują Albanię oraz Kosowo, ponieważ oba kraje dzielą wspólną strefę ubezpieczeniową dla krajowego TPL. To szczegół, który wielu kierowców przeocza, zakładając, że polisa kończy się na granicy albańskiej.
Pomiń to, a konsekwencje są natychmiastowe. Jazda bez ważnego TPL jest naruszeniem prawa, które wiąże się z grzywnami i może oznaczać, że twój samochód zostanie odholowany na punkcie kontrolnym. Ubezpieczyciele posiadający licencję na sprzedaż TPL w Albanii to SIGAL UNIQA, SIGMA (VIG) oraz inni działający w ramach albańskiego systemu ubezpieczeń, więc zakupy wśród zarejestrowanych firm są proste.
Kilka liczb, które warto znać:
- Limity odszkodowań TPL są ustalane w lekach i różnią się w zależności od ubezpieczyciela i poziomu polisy, pokrywając obrażenia ciała, szkody materialne i straty finansowe oddzielnie.
- Dodatki, takie jak AutoSOS pomoc drogowa i europejskie rozszerzenia terytorialne, są często sprzedawane obok podstawowej polisy TPL, nie są automatycznie łączone.
- Standardowy okres to jeden rok; na albańskim rynku nie ma miesięcznego produktu TPL, jak w niektórych krajach.
Pro Tip: Ustaw przypomnienie w kalendarzu 20 dni przed wygaśnięciem twojego TPL. To daje ci zapas czasu na porównanie cen bez ryzyka przerwy w ochronie w dniu wygaśnięcia.
Kasko i Minikasko: co dodają ponad minimum
TPL chroni innych ludzi. Kasko i Minikasko chronią twój samochód, a działają bardzo różnie od siebie.
Pełne Kasko chroni twój własny pojazd przed uszkodzeniami w wypadku, niezależnie od winy, a także zazwyczaj przed kradzieżą, pożarem i wandalizmem, w zależności od warunków polisy. To najbliższa rzecz do kompleksowej ochrony na albańskim rynku. Minikasko to wersja w mniejszej skali, zazwyczaj obejmująca węższy zestaw ryzyk (często kradzież i konkretne rodzaje uszkodzeń) przy niższej składce, z ograniczonym odszkodowaniem.
Haczyk z pełnym Kasko to wymogi kwalifikacyjne. Większość ubezpieczycieli nie wystawi polisy Kasko, chyba że samochód spełnia minimalną wartość rynkową, często około 5000 €, i mieści się w przybliżonym 10-letnim przedziale wiekowym. Jeśli jeździsz starszym używanym samochodem, Kasko może po prostu nie być ci oferowane, niezależnie od tego, ile byś zapłacił.
To właśnie tam Minikasko zdobywa swoje miejsce. Jest zaprojektowane dla samochodów, które nie spełniają wymagań Kasko, lub dla właścicieli, którzy chcą jakiejś ochrony bez wyższej składki. Niektóre produkty Minikasko ograniczają odszkodowanie do poziomów takich jak 1 000 000 leków, co warto sprawdzić, zanim założysz, że jesteś w pełni ubezpieczony.
- Pełne Kasko: szersza ochrona, niezależna od winy, ścisłe wymagania kwalifikacyjne.
- Minikasko: częściowa ochrona, niższy koszt, mniej ograniczeń dotyczących wieku lub wartości pojazdu.
- Obie wykluczają ogólne zużycie, awarie mechaniczne i często uszkodzenia spowodowane jazdą pod wpływem alkoholu.
Pro Tip: Nie kupuj pełnego Kasko tylko dlatego, że brzmi bezpieczniej. Jeśli twój samochód ma więcej niż 10 lat lub jest wart mniej niż około 5000 €, ubezpieczyciele mogą odmówić, więc Minikasko jest realistyczną opcją i często mądrzejszą finansowo.
Jak ubezpieczyciele obliczają twoją składkę
Twoja cena nie jest stałą liczbą wyciągniętą z tabeli. Ubezpieczyciele biorą pod uwagę kilka czynników, a ich zrozumienie pozwala ci na negocjacje lub mądrzejsze zakupy, zamiast akceptować pierwszą ofertę.
Główne zmienne, które wpływają na twoją składkę:
- Rozmiar i moc silnika. Większe silniki statystycznie oznaczają większe roszczenia, więc TPL i Kasko rosną wraz z mocą lub pojemnością.
- Wiek i doświadczenie kierowcy. Nowi kierowcy, szczególnie poniżej 25 roku życia, zazwyczaj płacą więcej u prawie każdego ubezpieczyciela.
- Historia roszczeń. Czysta historia przynosi zniżkę za brak roszczeń; niedawne wypadki podnoszą cenę odnowienia.
- Wartość i wiek pojazdu. To ma największe znaczenie dla Kasko, gdzie limit wypłaty jest powiązany z rzeczywistą wartością samochodu.
- Miasto lub region. Obszary miejskie, takie jak Tirana, mają gęstszy ruch i wyższe wskaźniki wypadków, co ubezpieczyciele uwzględniają w wycenie.
- Terytorium i dodatki. Rozszerzenie ochrony na Europę, dodanie pomocy drogowej lub obniżenie udziału własnego podnoszą podstawową cenę.
Udział własny działa tak, jak się spodziewasz: wybierz wyższy udział własny, a twoja składka spada, ale płacisz więcej z własnej kieszeni, jeśli faktycznie zgłosisz roszczenie. To prawdziwy kompromis, a nie formalność w dokumentach.
Dla orientacyjnego budżetowania, mały samochód miejski z podstawową polisą TPL znajduje się na dolnym końcu spektrum kosztów, podczas gdy nowszy, wyższej wartości pojazd z pełnym Kasko z europejskim rozszerzeniem i pomocą drogową może kosztować kilkakrotnie więcej niż ta podstawowa cena. Całkowite koszty posiadania pojazdu w Albanii obejmują ubezpieczenie obok paliwa, konserwacji i podatków, więc warto zaplanować składkę jako jeden element w większym rocznym budżecie, a nie w izolacji.
Jeśli ubezpieczasz samochód, który właśnie kupiłeś, sprawdzenie podstawowych nawyków konserwacyjnych dla albańskich dróg podczas zakupów ubezpieczeniowych pozwala zazwyczaj wychwycić małe problemy, zanim przekształcą się w kosztowne roszczenia.
Jazda za granicą: zasady dotyczące Zielonej Karty i ubezpieczenia granicznego
Albańskie TPL nie zawsze automatycznie obowiązuje za każdą granicą. Dwa dokumenty rozwiązują tę lukę: Karton Jeshil (Zielona Karta) i Polica Kufitare (polisa graniczna).
Jeśli jesteś albańskim kierowcą jadącym za granicę, potrzebujesz Kartonu Jeshil, aby zapewnić ochronę odpowiedzialności cywilnej w krajach, które odwiedzasz. Bez niego jedziesz bez ubezpieczenia w momencie przekroczenia granicy kraju, który tego wymaga. W przeciwnym kierunku, samochody z zagranicznymi tablicami wjeżdżające do Albanii potrzebują Policy Kufitare, polisy granicznej, która wypełnia tę samą rolę dla odwiedzających.
Opcje ważności polis granicznych zazwyczaj obejmują krótkie wyjazdy do pełnego roku:
- 15 dni na szybki wyjazd transgraniczny lub tranzyt.
- 30 do 90 dni na dłuższe podróże lub sezonowe wizyty.
- Do 1 roku dla kierowców, którzy regularnie przekraczają granice.
Przed podróżą przejrzyj tę listę kontrolną:
- Potwierdź, że twój Karton Jeshil jest ważny dla każdego kraju na twojej trasie, a nie tylko dla twojego ostatecznego celu.
- Przechowuj rejestrację pojazdu, dowód osobisty lub paszport oraz fizyczny dokument Zielonej Karty.
- Kup ubezpieczenie graniczne kilka dni przed podróżą, a nie na przejściu, ponieważ kolejki i opóźnienia w dokumentacji są powszechne w zatłoczonych punktach kontrolnych.
Gdzie i jak kupić ubezpieczenie samochodu w Albanii
Masz trzy praktyczne ścieżki do zakupu ochrony: biura ubezpieczycieli, autoryzowanych agentów lub brokerów oraz kanały cyfrowe przez aplikacje bankowe lub fintechowe. Wszystkie trzy sprzedają te same podstawowe produkty, TPL, Kasko i Minikasko, ale doświadczenie znacznie się różni.
Wejście do biura ubezpieczyciela nadal działa dobrze, jeśli chcesz, aby ktoś wyjaśnił warunki twarzą w twarz. Agenci i brokerzy mogą być pomocni w porównywaniu wielu ubezpieczycieli jednocześnie, zamiast odwiedzać każdego z osobna. Ale zakupy cyfrowe naprawdę zmieniły proces dla wielu kierowców. Lokalne raporty wskazują, że doświadczenie zakupu ubezpieczenia w Albanii przeszło z obciążenia papierkowego do czegoś znacznie bardziej wygodnego, napędzanego głównie przez aplikacje mobilne.
Typowy proces zakupu wygląda tak:
- Zbierz rejestrację pojazdu, dowód osobisty i numer aktualnej polisy, jeśli odnawiasz.
- Uzyskaj wycenę, osobiście, przez brokera lub za pośrednictwem aplikacji.
- Wybierz poziom ochrony i wszelkie dodatki (pomoc drogowa, rozszerzenie europejskie).
- Zapłać, albo w całości, albo przez plan ratalny.
- Otrzymaj swoją polisę, często jako PDF natychmiast przez kanały cyfrowe, lub na papierze, jeśli kupiona w biurze stacjonarnym.
Po dokonaniu płatności aplikacje takie jak Myiute pozwalają teraz kierowcom kupić TPL i rozłożyć koszt na 4 raty z 0% oprocentowaniem, co ma znaczenie, jeśli wolisz nie płacić pełnej kwoty z góry. Ta opcja ratalna pomogła również zmniejszyć przypadkowe przerwy, ponieważ odnawianie cyfrowe zajmuje minuty, a nie wizytę w biurze.
Pro Tip: Jeśli właśnie kupiłeś używany samochód za pośrednictwem platformy takiej jak CarPulse, ubezpiecz go przed jazdą do domu, a nie po. Przerwa nawet jednego dnia bez TPL jest naruszeniem prawa, a dealerzy nie pokryją tego ryzyka za ciebie.
Co zrobić po wypadku
Minuty tuż po wypadku decydują o tym, jak gładko przebiegnie twoje roszczenie później. Zachowaj spokój i przejdź przez to w kolejności:
- Najpierw sprawdź, czy są ranni. Zadzwoń po pomoc, jeśli ktoś jest ranny, bez wyjątków.
- Przenieś pojazdy z ruchu, jeśli to bezpieczne, i włącz światła awaryjne.
- Wymień dane z innym kierowcą: imię, numer rejestracyjny, ubezpieczyciela i numer polisy.
- Fotografuj miejsce zdarzenia, uszkodzenia i pozycję obu pojazdów, zanim cokolwiek się ruszy.
- Zadzwoń na policję w przypadku czegokolwiek poza drobnymi otarciami, ponieważ raport policyjny często staje się wymaganym dokumentem dla twojego roszczenia.
Gdy już jesteś bezpieczny, powiadom swojego ubezpieczyciela tak szybko, jak to możliwe. Zazwyczaj będziesz potrzebować:
- Raport policyjny (jeśli został złożony).
- Zdjęcia uszkodzeń i miejsca wypadku.
- Numer polisy i dowód osobisty.
- Dane ubezpieczenia drugiego kierowcy.
Terminy odpowiedzi i płatności różnią się w zależności od ubezpieczyciela i złożoności roszczenia, ale proste roszczenia TPL zazwyczaj przebiegają szybciej niż sporne roszczenia Kasko związane z pytaniami o winę. Jedna rzecz, którą warto chronić: składanie małych roszczeń może z czasem wpłynąć na twoją zniżkę za brak roszczeń, więc rozważ, czy drobna naprawa jest warta pokrycia z własnej kieszeni w porównaniu do zgłoszenia przez ubezpieczenie, zwłaszcza jeśli twój udział własny pochłonie większość wypłaty.
Jak wybrać odpowiednią polisę bez przepłacania
Dopasowanie ochrony do twojej rzeczywistej sytuacji, zamiast kupowania czegokolwiek, co agent proponuje, oszczędza prawdziwe pieniądze. Pracuj nad tym przed podpisaniem czegokolwiek:
- Wypisz, jak faktycznie używasz samochodu: codzienna jazda po mieście, okazjonalne długie podróże lub regularne podróże za granicę.
- Sprawdź, czy twój samochód kwalifikuje się do pełnego Kasko, czy Minikasko jest realistyczną opcją.
- Zweryfikuj limity terytorialne. Czy polisa obejmuje tylko Albanię, czy Albanię i Europę?
- Potwierdź wysokość udziału własnego i jak wpływa na rzeczywistą wypłatę roszczenia.
- Zapytaj o sieć roszczeń. Czy ubezpieczyciel ma partnerów naprawczych w pobliżu, czy będziesz wysłany na drugi koniec miasta?
Kiedy rozmawiasz z ubezpieczycielem lub agentem, pytaj bezpośrednio:
- Jaki jest dokładny limit odszkodowania za obrażenia ciała, szkody materialne i straty finansowe?
- Co jest wykluczone? Poproś o listę wyłączeń, a nie podsumowanie.
- Jak działa proces roszczeniowy od początku do końca i jaki jest typowy czas płatności?
Uważaj na kilka czerwonych flag: niejasny język wyłączenia, którego nikt nie potrafi jasno wyjaśnić, obietnice szybkich roszczeń bez nazwanych lokalnych partnerów naprawczych oraz składki, które wyglądają podejrzanie nisko w porównaniu do konkurencji oferującej ten sam poziom ochrony. Jeśli oferta wydaje się zbyt dobra, zazwyczaj jest, a niedobór pojawia się później w drobnym druku.
Dlaczego ten przewodnik istnieje
Kupując moją pierwszą polisę w Albanii, musiałem przebrnąć przez żargon, którego nie do końca rozumiałem, i stworzyłem ten przewodnik, aby oszczędzić innym kierowcom tego. Carpulse już łączy kupujących, sprzedających i dealerów w całym kraju, więc przeprowadzenie czytelników przez następny krok, ubezpieczenie samochodu, który właśnie kupili lub sprzedali, wydawało się naturalnym przedłużeniem tej pracy.
Najczęściej zadawane pytania
Ile kosztuje ubezpieczenie samochodu w Albanii?
Koszt zależy od rodzaju ochrony, mocy pojazdu, wieku kierowcy, historii roszczeń i miasta. Podstawowa polisa TPL dla małego samochodu znajduje się na dolnym końcu; pełne Kasko dla nowszego, wyższej wartości pojazdu z europejską ochroną kosztuje znacznie więcej, często kilkakrotnie więcej niż podstawowa cena TPL.
Czy TPL to to samo co pełne ubezpieczenie samochodu?
Nie. TPL pokrywa tylko szkody, które wyrządzasz innym osobom lub ich mieniu. Nie pokrywa niczego na naprawę twojego własnego samochodu po wypadku, kradzieży lub pożarze, co jest rolą Kasko lub Minikasko.
Czy mogę ubezpieczyć starszy używany samochód z Kasko?
Często nie. Większość ubezpieczycieli ogranicza kwalifikowalność Kasko do wieku pojazdu około 10 lat i minimalnej wartości rynkowej bliskiej 5000 €. Jeśli twój samochód nie spełnia tych limitów, Minikasko jest zazwyczaj realistyczną alternatywą.
Czy potrzebuję Zielonej Karty, aby jeździć w Kosowie?
Krajowe polisy TPL w Albanii zazwyczaj obejmują Kosowo bez osobnej Zielonej Karty, ponieważ oba rynki dzielą tę strefę ochrony. Sprawdź szczegółowe warunki swojej polisy, ponieważ szczegóły ochrony różnią się w zależności od ubezpieczyciela.
Co się stanie, jeśli będę jeździć bez ważnego TPL?
Łamiesz prawo albańskie, co może oznaczać grzywny i odholowanie pojazdu na punkcie kontrolnym. Oznacza to również, że jesteś osobiście odpowiedzialny za wszelkie szkody, które wyrządzisz, bez pokrycia kosztów przez ubezpieczyciela.
Czy mogę płacić za ubezpieczenie samochodu w ratach w Albanii?
Tak. Kilka kanałów cyfrowych, w tym aplikacje bankowe i fintechowe, oferuje teraz plany ratalne, niektóre z 0% oprocentowaniem w czterech płatnościach, co ułatwia zarządzanie rocznym kosztem bez płacenia pełnej składki z góry.
Ten artykuł to ogólne informacje, a nie substytut porady od wykwalifikowanego doradcy finansowego. Skonsultuj się z wykwalifikowanym specjalistą finansowym w sprawie własnych okoliczności przed podjęciem jakichkolwiek działań na podstawie informacji zawartych w tym artykule.
Źródła
- iute – Siguracioni i makinës (aplikacja Myiute i opcje ratalne)
- Albsig – Kasko czy pełne Kasko: które wybrać?
- SIGAL – Ceny ubezpieczeń komunikacyjnych online i dodatki
- SIGMA VIG – Produkty ubezpieczenia komunikacyjnego (TPL i graniczne)