
Poradniki
Nowoczesny leasing samochodów: Przewodnik na 2026 rok
Nowoczesny leasing samochodowy wyjaśniony: Twój przewodnik na 2026 rok
TL;DR:
- Nowoczesny leasing samochodowy pozwala na jazdę nowym pojazdem przez określony czas bez posiadania go. Oferuje niższe miesięczne raty, ale nie buduje kapitału, co czyni go idealnym dla kierowców krótkoterminowych. Zakup pozostaje bardziej opłacalny w dłuższym okresie, szczególnie dla kierowców o dużym przebiegu i długoterminowych.
Nowoczesny leasing samochodowy to umowa finansowa, która pozwala na jazdę nowym pojazdem przez ustalony czas bez jego posiadania. Płacisz miesięcznie za część wartości samochodu, którą wykorzystujesz, a nie za pełną cenę zakupu. Umowy leasingowe zazwyczaj trwają od 24 do 39 miesięcy z rocznymi limitami przebiegu między 10 000 a 15 000 mil. Marki takie jak Toyota, BMW, Honda i Ford oferują programy leasingowe za pośrednictwem swoich sieci dealerskich. Zrozumienie, czym jest nowoczesny leasing samochodowy przed podpisaniem umowy, chroni Cię przed kosztownymi niespodziankami na koniec umowy.
Czym jest nowoczesny leasing samochodowy i jak obliczane są płatności?
Płatność leasingowa obejmuje trzy rzeczy: skapitalizowany koszt, wartość rezydualną i współczynnik pieniężny. Skapitalizowany koszt to negocjowana cena pojazdu. Wartość rezydualna to to, co samochód ma być wart, gdy leasing się kończy. Współczynnik pieniężny to leasingowy odpowiednik stopy procentowej, wyrażony jako mała liczba dziesiętna, np. 0.00125.
Oto jak matematyka działa w praktyce. Odejmujesz wartość rezydualną od skapitalizowanego kosztu, aby uzyskać amortyzację, którą jesteś winien. Następnie dodajesz opłatę za współczynnik pieniężny. Ta łączna kwota, podzielona przez liczbę miesięcy, daje Twoją podstawową miesięczną płatność. Płatności leasingowe są o 30-40% niższe niż finansowanie tego samego pojazdu, ponieważ płacisz tylko za amortyzację w trakcie trwania leasingu, a nie za pełną cenę pojazdu.
Uważaj na narzuty dealerów na współczynnik pieniężny. Narzuty mogą kosztować Cię od 1 500 do 2 500 dolarów w ciągu 36-miesięcznego leasingu na pojeździe o wartości 35 000 dolarów. To pieniądze, które tracisz, nie zdając sobie z tego sprawy, ponieważ narzut jest ukryty w liczbie dziesiętnej, której większość konsumentów nigdy nie kwestionuje.
Umowy zawierają również opłaty wstępne przy podpisaniu, w tym opłatę za nabycie, rejestrację i pierwszą płatność miesięczną. Te koszty podnoszą Twoje rzeczywiste wydatki poza reklamowaną miesięczną stawkę. Zawsze obliczaj całkowity koszt wyjazdu przed porównywaniem ofert.
Kluczowe warunki leasingu, które należy znać przed podpisaniem:
- Skapitalizowany koszt: Negocjowana cena pojazdu. Im niższa, tym lepsza.
- Wartość rezydualna: Przewidywana wartość na koniec leasingu. Wyższa wartość rezydualna oznacza niższe płatności.
- Współczynnik pieniężny: Leasingowa stopa procentowa. Pomnóż przez 2 400, aby przeliczyć na przybliżoną APR.
- Limit przebiegu: Zazwyczaj 10 000–15 000 mil rocznie. Przekroczenie kosztuje 0,15–0,30 dolara za milę.
- Polityka zużycia: Umowy wymagają utrzymania, ubezpieczenia i podatków przez cały okres trwania umowy.
Pro Tip: Zapytaj dealera o podstawowy współczynnik pieniężny przed negocjacjami. Dealerzy nie są zobowiązani do ujawnienia go, ale możesz zweryfikować go w porównaniu do opublikowanych stawek z takich źródeł jak Edmunds. Negocjowanie obniżenia kosztu kapitałowego o 1 000 dolarów oszczędza Ci ponad 27 dolarów miesięcznie w przypadku 36-miesięcznego leasingu.
Leasing samochodu a zakup: który z nich naprawdę kosztuje mniej?
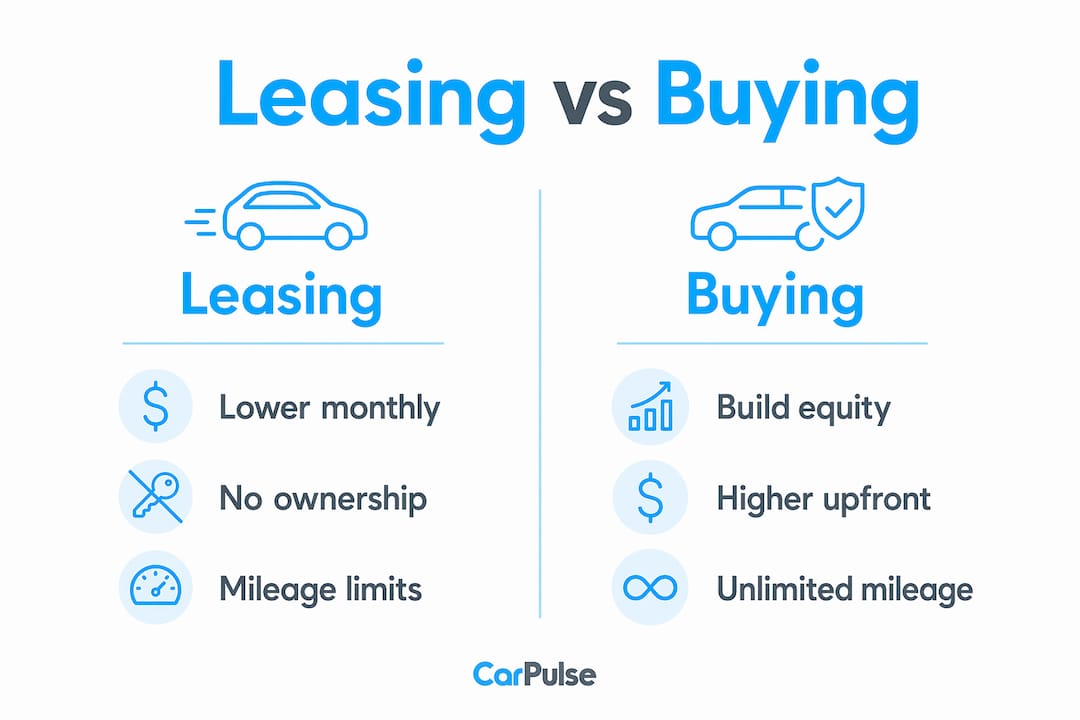
Szczerą odpowiedzią jest to, że zakup zazwyczaj kosztuje mniej w dłuższej perspektywie. Leasing Toyoty RAV4 XLE o wartości 35 000 dolarów przez trzy lata kosztuje 21 583 dolarów, podczas gdy zakup tego samego pojazdu kosztuje 17 532 dolarów po uwzględnieniu kapitału. Ta różnica istnieje, ponieważ leasing nie buduje udziału w własności. Płacisz za szybką amortyzację i oddajesz samochód bez niczego w zamian.
To powiedziawszy, porównania miesięcznych płatności znacząco faworyzują leasing. Niższa płatność jest rzeczywista. Pytanie brzmi, co za to otrzymujesz.
| Kategoria | Leasing | Zakup |
|---|---|---|
| Miesięczna płatność | Niższa (30–40% mniej) | Wyższa |
| Kapitał zbudowany | Brak | Tak, rośnie z czasem |
| Swoboda przebiegu | Ograniczona (10 000–15 000/rok) | Nieograniczona |
| Ryzyko napraw | Niskie (w ramach gwarancji) | Wyższe po zakończeniu gwarancji |
| Całkowity koszt przez 3 lata (przykład) | 21 583 dolarów | 17 532 dolarów (po uwzględnieniu kapitału) |
| Elastyczność na koniec umowy | Oddanie, zakup lub ponowny leasing | Sprzedaż lub zatrzymanie |
Leasing wygrywa w konkretnych zaletach:
- Niższe miesięczne płatności uwalniają gotówkę na inne wydatki.
- Pokrycie gwarancyjne przez cały okres leasingu oznacza mniej niespodziewanych rachunków za naprawy.
- Nowy samochód co 2–3 lata daje dostęp do najnowszej technologii bezpieczeństwa, efektywności paliwowej i systemów infotainment.
- Unikasz kłopotów ze sprzedażą używanego samochodu.
Zakup wygrywa, gdy dużo jeździsz, planujesz zatrzymać pojazd na więcej niż pięć lat lub chcesz zbudować aktywa. Wielu konsumentów myli niskie miesięczne płatności z ogólnymi oszczędnościami, ale leasingi nie budują kapitału. W zasadzie wynajmujesz krzywą amortyzacji samochodu. To uczciwa wymiana dla niektórych kierowców, a zła dla innych.
Co się dzieje na koniec leasingu i jakie dodatkowe koszty powinieneś się spodziewać?
Gdy Twój okres leasingu się kończy, masz trzy opcje. Możesz oddać samochód i odejść. Możesz kupić pojazd po ustalonej wartości rezydualnej. Lub możesz rozpocząć nowy leasing na innym modelu. Większość kierowców, którzy cieszą się leasingiem, w tym momencie przechodzi bezpośrednio do nowego pojazdu.
Opcja zwrotu wydaje się prosta, ale niesie ze sobą realne ryzyko finansowe, jeśli nie zarządzałeś umową starannie. Opłaty za nadmierny przebieg szybko się kumulują. Przekroczenie limitu o 5 000 mil w ciągu trzyletniego leasingu kosztuje od 750 do 1 500 dolarów przy stawce 0,15–0,30 dolara za milę. To zniweczy oszczędności miesięcznych płatności w jednym czeku.
Opłaty za zużycie to kolejna pułapka. Firmy leasingowe definiują normalne zużycie inaczej niż większość kierowców się spodziewa. Małe wgniecenie w drzwiach, pęknięta szyba lub zużyte opony mogą generować opłaty przy zwrocie. Umów się na inspekcję przed zwrotem przez firmę leasingową, zazwyczaj dostępną 60–90 dni przed datą zakończenia. Daje to czas na samodzielne naprawienie problemów po niższych kosztach niż stawka dealera.
Przedwczesne zakończenie umowy to najdroższy błąd, jaki możesz popełnić. Umowy leasingowe wiążą Cię na pełny okres z znacznymi karami za wcześniejsze zerwanie umowy. W przeciwieństwie do pożyczki na samochód, nie możesz po prostu sprzedać pojazdu, aby pokryć pozostały bilans. Jeśli Twoje okoliczności mogą się zmienić, krótszy okres leasingu lub zakup mogą być bezpieczniejszym wyborem.
Szybka lista kontrolna przed zwrotem wynajmowanego pojazdu:
- Umów się na oficjalną inspekcję przed zwrotem co najmniej 60 dni przed terminem.
- Sprawdź swój licznik w porównaniu do umownego limitu przebiegu.
- Napraw wszelkie uszkodzenia, które przekraczają standardy normalnego zużycia.
- Zbierz cały oryginalny sprzęt, w tym dywaniki i kable do ładowania.
- Przejrzyj warunki umowy leasingowej pod kątem wymagań zwrotu specyficznych dla marki.
Czy leasing jest odpowiedni dla Twojego stylu życia i celów finansowych?
Najlepszym sposobem na odpowiedź na to pytanie jest przyjrzenie się swoim rzeczywistym nawykom jazdy, zanim spojrzysz na jakąkolwiek ofertę płatności. Consumer Reports zaleca leasing dla kierowców, którzy chcą przewidywalnych kosztów i nowego samochodu co 2–3 lata, podczas gdy zakup odpowiada tym, którzy jeżdżą ponad 12 000 mil rocznie lub planują zatrzymać pojazd na dłużej. To czysty schemat, ale Twoja osobista sytuacja dodaje niuansów.
Przeanalizuj te cztery pytania przed podjęciem decyzji:
- Ile mil jeździsz rocznie? Jeśli regularnie przekraczasz 15 000 mil rocznie, leasing będzie kosztować Cię więcej w opłatach za nadwyżkę niż oszczędności płatności są warte.
- Jak długo trzymasz pojazdy? Kierowcy, którzy mają samochody przez sześć lub więcej lat, prawie zawsze wychodzą na plus przy zakupie. Kierowcy, którzy zmieniają co dwa do trzech lat, mogą uznać leasing za bardziej wygodny.
- Czy używasz pojazdu do celów biznesowych? Użytkownicy biznesowi z odliczeniami podatkowymi mogą bardziej skorzystać na leasingu, ponieważ płatności leasingowe mogą być odliczane jako wydatki biznesowe. Kierowcy prywatni nie mają tej przewagi.
- Czy priorytetem jest dla Ciebie miesięczny przepływ gotówki czy długoterminowa wartość netto? Leasing optymalizuje niższe miesięczne płatności. Zakup optymalizuje akumulację aktywów. Żadne z tych rozwiązań nie jest błędne. Służą różnym priorytetom finansowym.
Pro Tip: Użyj kalkulatora leasingu vs zakupu, aby porównać całkowite koszty posiadania obok siebie, a nie tylko miesięczne płatności. Różnica 150 dolarów w miesięcznej płatności wygląda zachęcająco, dopóki nie uwzględnisz braku kapitału, kar za przebieg i kosztów wiecznych cykli leasingowych.
Możesz również zbadać opcje finansowania pojazdów w Albanii, aby zrozumieć, jak leasing porównuje się do lokalnych produktów pożyczkowych przed podjęciem decyzji o którejkolwiek z dróg.
Kluczowe wnioski
Nowoczesny leasing samochodowy kosztuje mniej miesięcznie niż zakup, ale nie buduje kapitału, co sprawia, że całkowity koszt posiadania jest jedynym wiarygodnym wskaźnikiem, która opcja jest mądrzejsza w Twojej sytuacji.
| Punkt | Szczegóły |
|---|---|
| Płatności leasingowe pokrywają amortyzację | Płacisz za utratę wartości samochodu w trakcie trwania umowy, a nie za pełną cenę zakupu. |
| Narzuty na współczynnik pieniężny się sumują | Narzuty dealerów na współczynnik pieniężny mogą kosztować od 1 500 do 2 500 dolarów w ciągu 36-miesięcznego leasingu. |
| Zakup wygrywa z leasingiem w dłuższej perspektywie | Przez trzy lata zakup pojazdu o wartości 35 000 dolarów oszczędza około 4 000 dolarów po uwzględnieniu kapitału. |
| Limity przebiegu niosą realne kary | Przekroczenie limitów o 5 000 mil może kosztować od 750 do 1 500 dolarów tylko w opłatach za nadwyżkę. |
| Dopasuj wybór do swoich nawyków | Leasing pasuje do kierowców o niskim przebiegu, często zmieniających pojazdy; zakup pasuje do kierowców o dużym przebiegu, długoterminowych. |
Dlaczego uważam, że większość ludzi podchodzi do leasingu odwrotnie
Większość kierowców wchodzi do salonu samochodowego skupiona na miesięcznej płatności. To niewłaściwy punkt wyjścia. Miesięczna płatność jest najmniej użyteczną liczbą w negocjacjach leasingowych, ponieważ ukrywa narzut na współczynnik pieniężny, skapitalizowany koszt i wartość rezydualną jednocześnie.
Widziałem ludzi świętujących płatność w wysokości 299 dolarów miesięcznie za pojazd, w którym dealer podniósł współczynnik pieniężny o 0,00060. Ten pojedynczy narzut dodał ponad 1 800 dolarów do całkowitego kosztu leasingu. Płatność wyglądała świetnie. Umowa nie była.
Inteligentniejsze podejście to traktowanie leasingu jak każdego innego produktu finansowego. Negocjuj najpierw koszt kapitałowy, dokładnie tak, jak negocjowałbyś cenę zakupu. Następnie zweryfikuj współczynnik pieniężny w porównaniu do opublikowanych stawek. Dopiero po zablokowaniu tych dwóch liczb powinieneś obliczyć miesięczną płatność. Kolejność ma znaczenie.
Leasing rzeczywiście ma sens dla konkretnego typu kierowcy: kogoś, kto jeździ poniżej 12 000 mil rocznie, ceni pokrycie gwarancyjne i chce nowego pojazdu co dwa do trzech lat bez kłopotów ze sprzedażą. Dla tej osoby leasing nie jest kompromisem. To odpowiednie narzędzie. Dla wszystkich innych wieczny cykl płatności i brak kapitału sprawiają, że zakup jest silniejszym wyborem na dłuższą metę.
Rynek pojazdów po leasingu również warto rozważyć. Gdy zwroty leasingowe zalewają rynek samochodów używanych, kupujący często mogą nabyć dwu- lub trzyletni pojazd z niskim przebiegiem i pełną historią serwisową w znacznym rabacie. To trzecia droga, którą większość konsumentów całkowicie pomija.
— Henri
Znajdź swój następny pojazd na Carpulse

Carpulse to największy w Albanii internetowy rynek samochodowy, łączący indywidualnych kupujących z zweryfikowanymi dealerami i prywatnymi sprzedawcami w całym kraju. Niezależnie od tego, czy rozważasz leasing w porównaniu do zakupu, czy po prostu chcesz porównać dostępne opcje w swoim przedziale cenowym, Carpulse daje Ci narzędzia do filtrowania według marki, modelu, roku, przebiegu, rodzaju paliwa i ceny w jednym miejscu. System ogłoszeń oparty na VIN oznacza, że każdy szczegół pojazdu jest dokładny i zweryfikowany przed jego wyświetleniem. Przeglądaj nowe przybycia, zapisuj swoje wyszukiwania i kontaktuj się bezpośrednio z sprzedawcami za pośrednictwem rynku Carpulse na komputerze stacjonarnym lub za pomocą aplikacji na iOS i Android.
FAQ
Jaka jest różnica między leasingiem a finansowaniem samochodu?
Leasing oznacza, że płacisz za użytkowanie pojazdu przez określony czas i zwracasz go na koniec. Finansowanie oznacza, że pożyczasz pieniądze na zakup pojazdu i posiadasz go całkowicie, gdy pożyczka zostanie spłacona.
Jak współczynnik pieniężny wpływa na moją płatność leasingową?
Współczynnik pieniężny to leasingowy odpowiednik stopy procentowej. Pomnóż go przez 2 400, aby oszacować APR, i zawsze pytaj dealera o podstawową stawkę, aby sprawdzić narzuty.
Co się stanie, jeśli przekroczę mój limit przebiegu w leasingu?
Opłaty za nadmierny przebieg zazwyczaj wynoszą od 0,15 do 0,30 dolara za milę. Przekroczenie limitu o 5 000 mil w ciągu trzyletniego leasingu może kosztować od 750 do 1 500 dolarów na koniec umowy.
Czy mogę zakończyć leasing samochodu przed czasem?
Wcześniejsze zakończenie umowy jest możliwe, ale kosztowne. Większość umów leasingowych nalicza znaczące kary, a nie możesz po prostu sprzedać samochodu, aby pokryć pozostały bilans, tak jak możesz to zrobić z pożyczką.
Czy leasing samochodu jest opłacalny w 2026 roku?
Leasing jest opłacalny, jeśli jeździsz poniżej 12 000–15 000 mil rocznie, chcesz nowego pojazdu co dwa do trzech lat i priorytetem są dla Ciebie niższe miesięczne płatności ponad budowanie kapitału. Dla kierowców o dużym przebiegu lub długoterminowych właścicieli zakup przynosi lepszą całkowitą wartość.
Zalecane
- Finansowanie pojazdów w Albanii: Kredyty & Leasing |… | CarPulse Albania
- Finansowanie pojazdów w Albanii: Kredyty & Leasing |… | CarPulse Albania
- Samochody na sprzedaż: Kompletny przewodnik po zakupie/sprzedaży w… | CarPulse Albania
- Kup samochód w Albanii: Kompletny przewodnik | CarPulse.al | CarPulse Albania