
Poradniki
Wynajem czy zakup samochodu w Albanii: Wybierz mądrze
Leasing vs zakup samochodu w Albanii: dokonaj właściwego wyboru
TL;DR:
- Wybór między leasingiem a zakupem samochodu w Albanii zależy od twojego użytkowania, celów finansowych i zrozumienia całkowitych kosztów. Leasing oferuje niższe miesięczne płatności, ale ogranicza własność i wprowadza ograniczenia dotyczące przebiegu i zużycia, podczas gdy zakup wiąże się z wyższymi kosztami początkowymi, ale buduje kapitał w czasie. Dokładne porównanie całkowitych kosztów posiadania oraz staranna analiza umowy są kluczowe dla podjęcia właściwej decyzji.
Wybór między leasingiem a zakupem samochodu w Albanii może przypominać nawigację w labiryncie, podczas gdy ktoś ciągle przesuwa ściany. Widząc reklamę leasingu z niskimi miesięcznymi płatnościami, myślisz, że wygląda świetnie, a potem zastanawiasz się, co się stanie na koniec umowy i czy odejdziesz z niczym. Lub rozważasz zakup na własność i nagle stajesz przed dużą zaliczką, stawkami finansowania i długoterminową odpowiedzialnością za posiadanie aktywa, które traci na wartości w momencie, gdy wyjedziesz nim z salonu. Ten przewodnik przeprowadza cię przez porównania całkowitych kosztów, drobny druk umowy oraz praktyczną ramę decyzyjną opartą na rzeczywistości rynku albańskiego.
Spis treści
- Zrozumienie różnicy: leasing vs zakup
- Co musisz porównać: obliczenie całkowitych kosztów
- Krok po kroku: decyzja dla albańskich nabywców samochodów
- Rozwiązywanie problemów i powszechne błędy do uniknięcia
- Nasza perspektywa: leasing vs zakup w Albanii nie jest uniwersalną odpowiedzią
- Zbadaj swoje opcje z CarPulse
- Najczęściej zadawane pytania
Kluczowe wnioski
| Punkt | Szczegóły |
|---|---|
| Całkowity koszt ma największe znaczenie | Porównaj wszystkie koszty początkowe, miesięczne i koszty na koniec umowy, aby wybrać najlepszą opcję. |
| Drobny druk umowy ma znaczenie | Dokładnie przeczytaj umowy leasingowe pod kątem ograniczeń przebiegu i opłat, które wpływają na ogólną wartość. |
| Kapitał i elastyczność | Zakup buduje długoterminowy kapitał i pozwala na elastyczne użytkowanie poza warunkami leasingu. |
| Lokalne realia rynkowe | Używaj kalkulatorów i testuj założenia przy użyciu albańskich stawek i wzorców użytkowania. |
Zrozumienie różnicy: leasing vs zakup
Aby podjąć mądrą decyzję, musisz dokładnie wiedzieć, co porównujesz. Leasing i zakup to zasadniczo różne układy finansowe, mimo że oba pozwalają ci zasiąść za kierownicą pojazdu.
Kiedy kupujesz samochód, posiadasz go na własność, płacąc gotówką lub zaciągając pożyczkę. Po spłacie pożyczki samochód jest twój, bez dalszych płatności. Możesz go modyfikować, sprzedać lub zatrzymać tak długo, jak działa. Kiedy leasingujesz samochód, w zasadzie wynajmujesz go na określony czas, zazwyczaj od dwóch do czterech lat. Dokonujesz miesięcznych płatności, zwracasz samochód na koniec okresu i zaczynasz od nowa. Ponieważ leasing i zakup różnią się zasadniczo pod względem własności, płatności początkowych, struktury płatności miesięcznych, ograniczeń użytkowania i budowy kapitału, te dwie ścieżki prowadzą do bardzo różnych wyników finansowych.
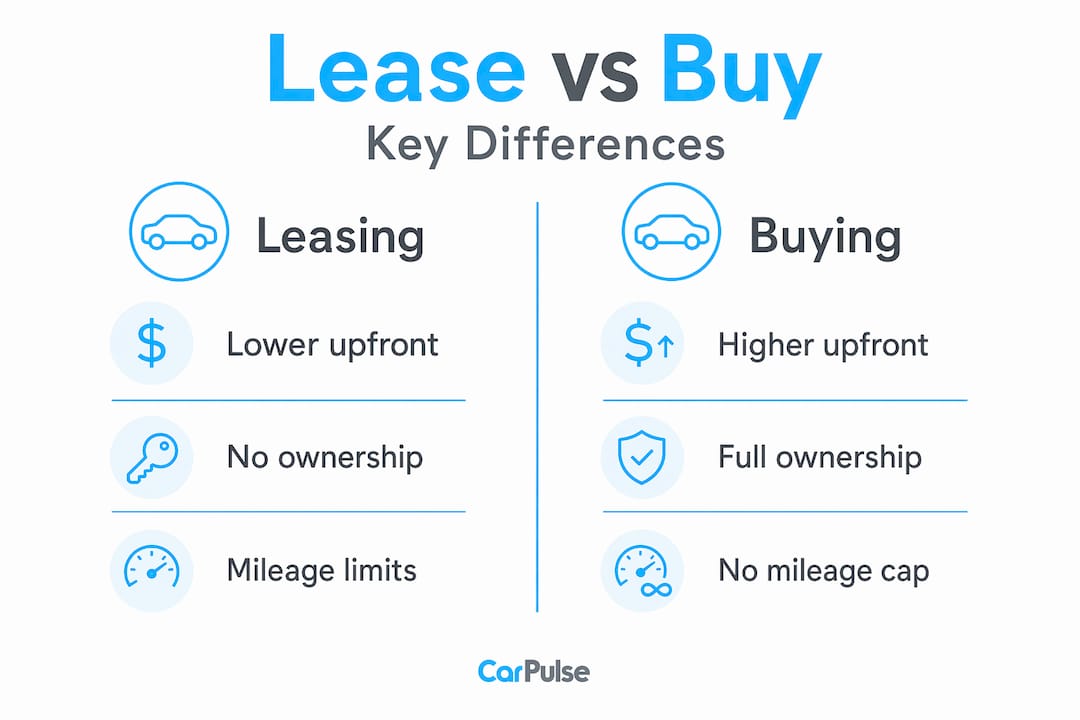
Oto szybkie zestawienie, aby te różnice stały się konkretne:
| Czynnik | Leasing | Zakup |
|---|---|---|
| Własność na koniec okresu | Nie (zwróć samochód) | Tak (w pełni twój) |
| Koszty początkowe | Niższe (pierwsza płatność, opłaty) | Wyższe (zaliczka, podatki) |
| Płatności miesięczne | Niższe | Wyższe |
| Ograniczenia przebiegu | Tak (typowe: 15 000 km/rok) | Brak |
| Budowany kapitał | Brak | Tak, w miarę spłaty pożyczki |
| Dozwolone modyfikacje | Zazwyczaj nie | Tak |
| Elastyczność na koniec okresu | Ograniczona | Pełna |
Różnice w płatnościach miesięcznych między leasingiem a zakupem są często bardziej dramatyczne, niż oczekują nabywcy. Zrozumienie różnic w płatnościach za pożyczki samochodowe na początku zapobiega porównywaniu danych, które nie mierzą tego samego. Dla albańskich nabywców badających finansowanie samochodów w Albanii warto zauważyć, że lokalny rynek finansowania leasingu wciąż się rozwija, co oznacza, że warunki umowy mogą się znacznie różnić między dealerami.
Kluczowe ograniczenia leasingowe, które musisz znać przed podpisaniem:
- Limity przebiegu: Większość umów leasingowych ustala maksymalny roczny przebieg, a przekroczenie tego limitu wiąże się z karami za każdy dodatkowy kilometr.
- Standardy zużycia: Normalne zużycie jest akceptowane, ale uszkodzona tapicerka, zarysowania czy zużyte opony ponad określone limity kosztują cię pieniądze przy zwrocie.
- Opłaty za wcześniejsze zakończenie: Zakończenie leasingu przed uzgodnionym terminem jest kosztowne i czasami nawet niedozwolone bez znacznych kar.
- Limity modyfikacji: Przyciemnianie, akcesoria czy modyfikacje mechaniczne zazwyczaj unieważniają warunki leasingu.
Co musisz porównać: obliczenie całkowitych kosztów
Mając na uwadze podstawowe różnice, czas skupić się na tym, co naprawdę ma znaczenie: porównaniu całkowitych kosztów leasingu i zakupu. Wiele albańskich nabywców popełnia błąd, porównując tylko miesięczną płatność, co jest jak porównywanie dwóch posiłków w restauracji, patrząc tylko na cenę przystawki.
Prawdziwe porównanie jabłek do jabłek wymaga uwzględnienia każdej kategorii kosztów w całym okresie posiadania lub leasingu. Oto strukturalne zestawienie:
| Kategoria kosztów | Leasing | Zakup |
|---|---|---|
| Gotówka początkowa | Niższa (1. miesiąc + opłaty) | Wyższa (zaliczka + podatki) |
| Płatności miesięczne | Niższe | Wyższe |
| Opłaty finansowe | Wbudowane w czynnik leasingowy | Wyraźne APR na pożyczce |
| Ryzyko deprecjacji | Ponosi wynajmujący | Ponosi nabywca |
| Kary za przebieg/zużycie | Potencjalnie znaczące | Brak |
| Ekspozycja na wartość rezydualną | Brak (zwróć samochód) | Zależna od rynku przy sprzedaży |
| Aktywa na koniec okresu | Brak | Pojazd z wartością odsprzedaży |
| Koszt alternatywny gotówki | Niższy (mniej zamrożone) | Wyższy (więcej kapitału zaangażowanego) |
Aby przeprowadzić właściwe porównanie finansowe, musisz obliczyć liczby. Ustalony kalkulator modeluje zarówno leasing, jak i zakup, używając danych takich jak APR, stawka procentowa leasingu, deprecjacja, wartość rezydualna, opłaty i gotówka początkowa, dając ci prawdziwy całkowity koszt dla każdej ścieżki. To znacznie bardziej wiarygodne niż poleganie na matematyce dealera.
Jak podejść do obliczenia krok po kroku:
- Zbierz ofertę leasingową: płatność miesięczna, skapitalizowany koszt (cena pojazdu w leasingu), wartość rezydualna, czynnik pieniężny (stawka procentowa leasingu) i wszystkie opłaty.
- Zbierz ofertę pożyczkową: cena pojazdu, zaliczka, APR pożyczki i okres pożyczki w miesiącach.
- Dodaj wszystkie koszty nabycia (podatki, rejestracja, ubezpieczenie) dla obu scenariuszy.
- Prognozuj całkowity wydatek gotówki w tym samym okresie dla obu. W przypadku zakupu odejmij szacowaną wartość odsprzedaży na koniec okresu porównania leasingu.
- Uwzględnij przebieg: ile kilometrów faktycznie jeździsz rocznie? Pomnóż swój nadmiar przez stawkę kary.
- Wprowadź wszystko do wiarygodnego kalkulatora pożyczek samochodowych lub kalkulatora leasingu vs zakupu i porównaj sumy netto.
Pro Tip: Przeprowadź obliczenia dwa razy. Raz z realistycznym oszacowaniem przebiegu, a raz z wartością o 25% wyższą. Albańskie drogi i nawyki jazdy mogą znacznie zwiększyć roczny przebieg, szczególnie dla nabywców spoza dużych centrów miejskich. Jeśli liczby znacznie się zmieniają w scenariuszu wysokiego przebiegu, zakup prawdopodobnie jest bezpieczniejszym zakładem finansowym.
Aby uzyskać więcej kontekstu na temat struktur finansowania, kompletny przewodnik po finansowaniu samochodów obejmuje specyficzne dla Albanii rozważania. A jeśli już myślisz o stronie zakupu, przewodnik zakupu samochodu w Albanii szczegółowo opisuje proces.
Krok po kroku: decyzja dla albańskich nabywców samochodów
Po wyjaśnieniu, jak porównywać koszty, przejdźmy przez dokładne kroki, które albańscy nabywcy powinni podjąć przy podejmowaniu decyzji. Chociaż większość ram decyzyjnych jest pisana z myślą o rynkach zachodnioeuropejskich lub północnoamerykańskich, ta sama logika ma zastosowanie lokalnie. Ponieważ międzynarodowe źródła pozostają najsilniejsze mechanicznie w ramach leasingu vs zakupu, kluczem jest dostosowanie tych danych do albańskich cen, norm przebiegu i dostępnych warunków finansowania.
Krok 1: Wypisz swoje rzeczywiste potrzeby użytkowania
Bądź szczery. Ile kilometrów jeździsz rocznie? Czy to twój codzienny samochód do dojazdów, pojazd rodzinny, czy drugi samochód używany okazjonalnie? Czy musisz przewozić sprzęt do pracy? Jak długo planujesz trzymać pojazd? Jeśli twoje odpowiedzi wskazują na duży przebieg, długoterminowe posiadanie lub intensywne użytkowanie, zakup jest prawie zawsze bardziej praktyczny.
Krok 2: Oblicz całkowite koszty początkowe i cykliczne, korzystając z lokalnych stawek
Nie polegaj na reklamowanych stawkach. Poproś dealera o pisemne zestawienie wszystkich opłat. W Albanii dodatkowe koszty, takie jak cła na importowane pojazdy, opłaty rejestracyjne i podatek drogowy, mogą znacząco zwiększyć całkowity koszt początkowy zakupu. Leasingi mogą lub nie mogą ich obejmować, w zależności od umowy.
Krok 3: Dokładnie przeanalizuj drobny druk umowy
Ten krok sam w sobie może zmienić twoją decyzję. Szukaj szczególnie:
- Rocznego limitu przebiegu i kary za każdy dodatkowy kilometr
- Definicji zużycia i sposobu ich oceny przy zwrocie
- Warunków wcześniejszego zakończenia i związanych z nimi opłat
- Czy leasing obejmuje jakąkolwiek opcję zakupu na koniec okresu i w jakiej cenie
Krok 4: Użyj kalkulatora i przetestuj swoje założenia
Wprowadź swoje rzeczywiste liczby. Następnie je zmień. Traktuj decyzję jako problem całkowitych kosztów oparty na horyzoncie, który uwzględnia gotówkę początkową, opłaty finansowe, ryzyko deprecjacji lub wartości rezydualnej, opłaty, kary za przebieg oraz koszt alternatywny kapitału. Zapytaj: co jeśli samochód straci na wartości szybciej niż zakładano? Co jeśli przejedziesz o 20% więcej niż planowano?
Krok 5: Podejmij decyzję na podstawie swojego horyzontu czasowego i priorytetów
Jeśli chcesz jeździć nowym samochodem co dwa lub trzy lata, zawsze mieć gwarancję i priorytetować niższe miesięczne płatności kosztem długoterminowego budowania aktywów, leasing może działać. Jeśli planujesz trzymać samochód przez pięć lub więcej lat i chcesz budować kapitał, unikając ograniczeń umowy, zakup wygrywa pod względem całkowitych kosztów w większości realistycznych scenariuszy.
„Najmądrzejsza decyzja dotycząca samochodu nie jest tą z najniższą miesięczną płatnością. To ta, w której całkowity koszt w okresie twojego rzeczywistego posiadania odpowiada twoim celom finansowym.”
Aby uzyskać dodatkowy kontekst na temat bezpiecznego nawigowania w zakupach, zapoznaj się z przewodnikiem zakupu używanych samochodów w Albanii.
Rozwiązywanie problemów i powszechne błędy do uniknięcia
Po przejściu przez kroki porównawcze i decyzyjne, kluczowe jest unikanie błędów, które często zaskakują nabywców. To nie są rzadkie przypadki. To najczęstsze pułapki, w które wpadają albańscy nabywcy samochodów, i są całkowicie do uniknięcia przy odpowiednim przygotowaniu.
Błąd 1: Skupianie się tylko na płatnościach miesięcznych
Kiedy dealerzy reklamują niższe miesięczne płatności za leasingi, kluczową niuansą jest to, że płatność miesięczna nie jest całą historią: zazwyczaj masz warunki dotyczące przebiegu i zużycia, a możesz skończyć bez kapitału w pojeździe. Płatność leasingowa w wysokości 20 000 ALL miesięcznie wygląda świetnie, dopóki nie zdasz sobie sprawy, że przez trzy lata zapłaciłeś 720 000 ALL i nie posiadasz nic.
Błąd 2: Pomijanie drobnego druku dotyczącego przebiegu i zużycia
Opłaty za przekroczenie przebiegu to miejsce, w którym umowy leasingowe nadrabiają swoje niskie miesięczne stawki. Umowa, która nalicza 0,05 EUR za każdy dodatkowy kilometr, wydaje się niewielka, dopóki nie przejedziesz 8 000 kilometrów ponad limit. To dodatkowe 400 EUR na koniec umowy, czasami więcej. Jeśli chcesz niższej złożoności i mniejszego ryzyka niespodzianek na koniec umowy, priorytetuj czytanie drobnego druku leasingu: limit przebiegu, opłaty za zużycie, opłaty za zbycie i co się stanie, jeśli wartość rynkowa różni się od założonej wartości rezydualnej.
Błąd 3: Nieporozumienie dotyczące kapitału
Nabywcy czasami zakładają, że po opłaceniu miesięcznych opłat leasingowych przez trzy lata, zbudowali jakąś formę kredytu finansowego na następny samochód. Tak nie działają leasingi. Chyba że twoja umowa zawiera opcję zakupu, którą realizujesz, kończysz leasing z zerowym kapitałem i zaczynasz od nowa.
Błąd 4: Ignorowanie ryzyka wcześniejszego zakończenia
Życie się zmienia. Prace się zmieniają. Sytuacje rodzinne się zmieniają. Jeśli musisz wcześniej zakończyć leasing z powodu trudności finansowych lub zmiany okoliczności, opłaty za zakończenie mogą być surowe. Niektóre umowy wymagają, abyś zapłacił wszystkie pozostałe płatności miesięczne, niezależnie od sytuacji.
Pro Tip: Zawsze poproś dealera o pokazanie pełnego harmonogramu spłat w miesiącach 12, 24 i 36. To powie ci dokładnie, ile kosztowałoby wcześniejsze zakończenie i pomoże ocenić rzeczywistą elastyczność przed podpisaniem.
Powszechne pytania, które warto zadać przed sfinalizowaniem jakiegokolwiek leasingu lub zakupu, są dokładnie omówione w kluczowych pytaniach dotyczących finansowania samochodów. A dla nabywców po raz pierwszy w Albanii, przewodnik porady dotyczące zakupu samochodu dla początkujących oferuje praktyczny, lokalny kontekst, podczas gdy przewodnik po zakupie i sprzedaży samochodów obejmuje cały proces transakcji.
„Podpisanie leasingu bez przeczytania klauzul dotyczących przebiegu i zużycia jest jak zgoda na umowę wynajmu bez sprawdzenia warunków dotyczących kaucji. Niespodzianka prawie zawsze kosztuje pieniądze.”
Nasza perspektywa: leasing vs zakup w Albanii nie jest uniwersalną odpowiedzią
Po wszystkim, co widzieliśmy na albańskim rynku samochodowym, jeden wzór wyraźnie się wyróżnia: nabywcy, którzy żałują swojej decyzji leasingowej, prawie zawsze podejmowali ją tylko na podstawie kwoty miesięcznej płatności. Nie przeprowadzili całkowitych kosztów, nie przetestowali założeń dotyczących przebiegu i nie przeczytali drobnego druku przed podpisaniem.
Narracja „niższej miesięcznej płatności”, której używają dealerzy leasingowi, jest matematycznie poprawna, ale finansowo niekompletna. Tak, twoje miesięczne wydatki są niższe. Ale płacisz również za korzystanie z aktywa, którego nigdy nie będziesz posiadać, a jeśli regularnie leasingujesz co trzy lata, jesteś w ciągłym cyklu płatności bez akumulacji kapitału. W ciągu 10-letniego okresu nabywca, który kupuje i trzyma niezawodny pojazd, prawie zawsze wyjdzie na tym znacznie lepiej pod względem wartości netto w porównaniu do kogoś, kto nieprzerwanie leasingował.
To powiedziawszy, leasing nie jest irracjonalny. Dla nabywców, którzy naprawdę cenią sobie jazdę nowszym pojazdem objętym gwarancją bez kłopotów związanych z odsprzedażą, a którzy jeżdżą przewidywalnym, umiarkowanym rocznym przebiegiem, leasing może być rozsądnym wyborem stylu życia. Albański rynek widzi również coraz bardziej konkurencyjne opcje leasingowe, ponieważ lokalni dealerzy rozszerzają swoje partnerstwa finansowe, co oznacza, że warunki się poprawiają. Możesz zbadać rozwijający się krajobraz poprzez nasze zestawienie zalety i wady leasingu w kontekście albańskim.
Nasza szczera opinia: dla większości albańskich nabywców, szczególnie tych spoza Tirany, którzy mają tendencję do pokonywania dłuższych dystansów, zakup niezawodnego używanego lub nowego pojazdu na kredyt i trzymanie go przez pięć lub więcej lat jest finansowo lepszą ścieżką. Ale właściwa odpowiedź zależy od twojego użytkowania, priorytetów i gotowości do zaangażowania się w szczegóły umowy. Kalkulator się nie myli. Uruchom go, przetestuj i pozwól liczbom powiedzieć ci, czego porównanie miesięcznych płatności nie ujawnia.
Zbadaj swoje opcje z CarPulse
Pracowałeś nad ramą. Teraz czas wprowadzić ją w życie.

CarPulse to dedykowany rynek samochodowy w Albanii, gdzie możesz przeglądać setki ogłoszeń nowych i używanych pojazdów filtrowanych według marki, modelu, roku, ceny, przebiegu i rodzaju paliwa. Niezależnie od tego, czy skłaniasz się ku zakupowi następnego samochodu na własność, czy oceniasz oferty leasingowe dealerów, CarPulse łączy cię bezpośrednio z weryfikowanymi dealerami i prywatnymi sprzedawcami, którzy mogą zaoferować ci rzeczywiste, porównywalne opcje. Jeśli już posiadasz pojazd i chcesz go wymienić, możesz szybko sprzedać swój samochód za pośrednictwem platformy, korzystając z ogłoszenia opartego na VIN, które automatycznie wypełnia wszystkie szczegóły. Aplikacja mobilna CarPulse na iOS i Androida sprawia, że cały proces jest dostępny, gdziekolwiek jesteś, co ułatwia podjęcie decyzji o zakupie samochodu.
Najczęściej zadawane pytania
Czy leasing czy zakup samochodu jest bardziej opłacalny w Albanii?
Leasing zazwyczaj wiąże się z niższymi płatnościami miesięcznymi, ale zakup buduje kapitał i może być znacznie bardziej opłacalny w dłuższym okresie, jeśli zachowasz samochód po całkowitej spłacie.
Jak limity przebiegu wpływają na leasing w Albanii?
Umowy leasingowe zawierają ustalone limity przebiegu, a przekroczenie tych limitów skutkuje karami za każdy dodatkowy kilometr na koniec umowy, co może prowadzić do znacznych nieprzewidzianych kosztów.
Jakie są kluczowe dane wejściowe dla kalkulatorów leasingu vs zakupu?
Najważniejsze dane wejściowe to APR lub czynnik leasingowy, wartość rezydualna i deprecjacja, gotówka początkowa, opłaty miesięczne, przewidywany przebieg oraz wszelkie opłaty na koniec okresu.
Czy mogę negocjować warunki umowy leasingowej w Albanii?
Tak. Przed podpisaniem możesz negocjować limit przebiegu, wysokość płatności początkowej, cenę opcji zakupu na koniec okresu oraz kary. Dokładne przeczytanie drobnego druku leasingu przed tymi rozmowami stawia cię w znacznie silniejszej pozycji.