
Poradniki
Jak sfinansować samochód w Albanii: kompletny przewodnik
Jak sfinansować samochód w Albanii: Twój kompletny przewodnik
TL;DR:
- Albańscy nabywcy mają wiele opcji finansowania samochodów, w tym kredyty bankowe, kredyty zabezpieczone depozytem, leasing i partnerstwa z dealerami. Ważne jest, aby brać pod uwagę całkowite koszty spłaty, a nie tylko stopy procentowe, przy wyborze metody finansowania. Przygotowanie niezbędnych dokumentów i porównanie ofert od różnych pożyczkodawców może pomóc w uzyskaniu najlepszej oferty.
Kupno samochodu w Albanii jest ekscytujące, dopóki nie zaczniesz pytać, jak właściwie za niego zapłacić. Wysokie koszty początkowe, mylące warunki kredytowe i rosnący rynek pojazdów elektrycznych sprawiają, że wielu nabywców utknęło, zanim jeszcze odwiedzą salon samochodowy. Dobrą wiadomością jest to, że albańscy nabywcy mają więcej ścieżek finansowania, niż większość ludzi zdaje sobie sprawę, w tym kredyty konsumpcyjne banków, kredyty zabezpieczone depozytem, leasing i partnerstwa z dealerami. Ten przewodnik przeprowadzi cię przez każdą opcję, co musisz zrobić, aby się zakwalifikować i jak unikać pułapek, które kosztują nabywców tysiące leków więcej niż to konieczne.
Spis treści
- Zrozumienie opcji finansowania samochodów w Albanii
- Przygotowanie do finansowania: Wymagania i dokumenty
- Krok po kroku: proces zabezpieczania finansowania samochodu
- Weryfikacja rzeczywistego kosztu: Odsetki, opłaty i rozważania dotyczące odsprzedaży
- Co większość albańskich nabywców samochodów pomija w kwestii finansowania
- Znajdź swój idealny samochód i partnera finansowego z CarPulse
- Najczęściej zadawane pytania
Kluczowe informacje
| Punkt | Szczegóły |
|---|---|
| Wiele opcji finansowania | Kredyty, leasing i partnerstwa z dealerami zapewniają elastyczne ścieżki dla albańskich nabywców samochodów. |
| Przygotuj kluczowe dokumenty | Dowód dochodu, depozyty i sprawdzenie kredytowe to standardowe wymagania większości pożyczkodawców. |
| Całkowity koszt ma największe znaczenie | Zawsze obliczaj wszystkie opłaty, odsetki i długoterminowe wydatki przed podpisaniem jakiejkolwiek umowy. |
| Pojazdy elektryczne oferują oszczędności długoterminowe | Pojazdy elektryczne mogą zmniejszyć koszty utrzymania o nawet 80%, ale wymagają starannego planowania ładowania i odsprzedaży. |
Zrozumienie opcji finansowania samochodów w Albanii
Rynek finansowania samochodów w Albanii znacznie się rozwinął w ostatnich latach, a nabywcy mają teraz realne wybory. Zrozumienie każdej opcji przed wejściem do banku lub salonu daje ci siłę negocjacyjną i chroni twój portfel.
Kredyty konsumpcyjne banków to najczęstsza ścieżka. Pożyczasz ustaloną kwotę, spłacasz ją w miesięcznych ratach przez uzgodniony okres, a samochód jest twój od pierwszego dnia. Stopa procentowa zależy od twojego dochodu, historii kredytowej i tego, czy oferujesz zabezpieczenie.
Kredyty zabezpieczone depozytem działają inaczej. Zamiast zastawiać samochód lub nieruchomość, wpłacasz depozyt gotówkowy (często na koncie terminowym) jako zabezpieczenie. To często odblokowuje niższe stopy procentowe, ponieważ ryzyko banku maleje. To mądry ruch, jeśli masz oszczędności, których nie chcesz likwidować, ale nadal chcesz korzystnych warunków.
Leasing szybko rośnie w Albanii. W zasadzie wynajmujesz pojazd na określony czas, płacisz miesięczne opłaty i albo go zwracasz, albo kupujesz na koniec. Leasing Raiffeisen prowadzi rynek z 26,33 miliona EUR sfinansowanymi w 2024 roku, z czego 89% to leasing pojazdów. ProCredit to kolejny silny gracz, szczególnie dla firm. Leasing działa dobrze, jeśli chcesz niższych miesięcznych płatności i planujesz modernizację co kilka lat.
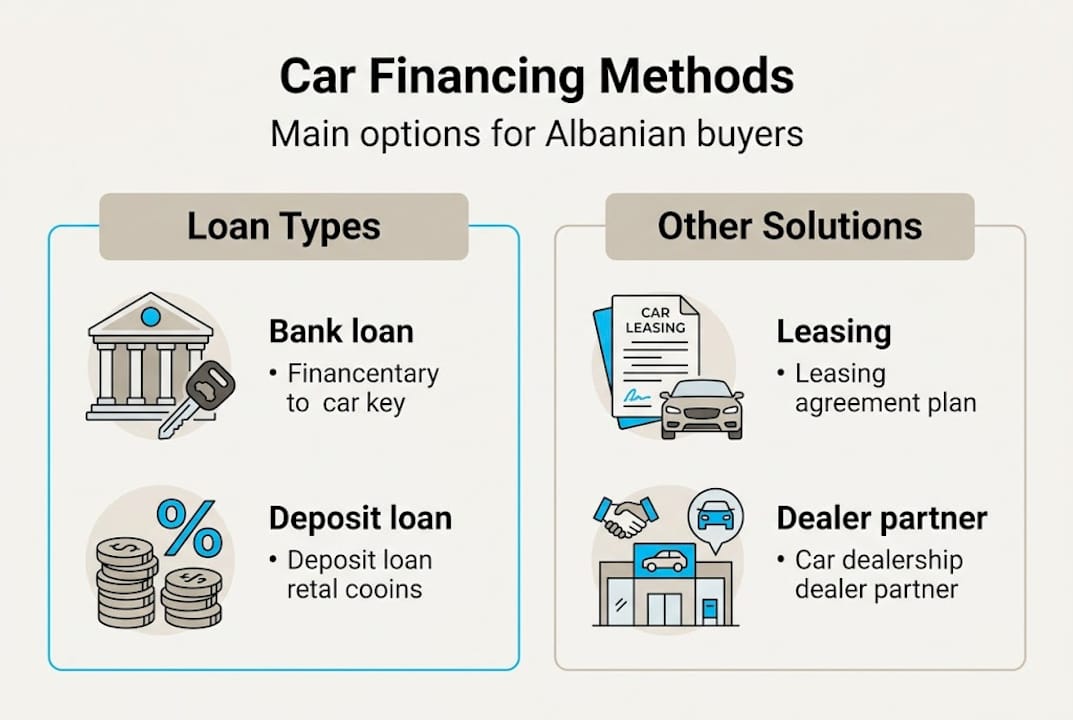
Partnerstwa finansowe z dealerami łączą cię bezpośrednio z bankiem lub firmą leasingową poprzez salon. Wygoda to główny atut, ale nadal powinieneś porównać ofertę dealera z tym, co mógłbyś uzyskać niezależnie.
W przypadku pojazdów elektrycznych albańscy nabywcy mogą finansować EV poprzez kredyty konsumpcyjne, kredyty zabezpieczone depozytem, leasing i programy dealerskie, tak jak w przypadku samochodów konwencjonalnych. Różnica polega na tym, że niektóre banki oferują preferencyjne warunki biznesowe dla EV. Aby uzyskać więcej kontekstu na temat tego, jak te opcje się porównują, nasz przewodnik po finansowaniu samochodów przedstawia pełny obraz.
| Typ finansowania | Własność | Najlepsze dla | Kluczowe uwagi |
|---|---|---|---|
| Kredyt konsumpcyjny banku | Natychmiastowa | Większość nabywców | Całkowity koszt, w tym opłaty |
| Zabezpieczony depozytem | Natychmiastowa | Osoby oszczędzające szukające niskich stawek | Depozyt zablokowany w trakcie trwania umowy |
| Leasing | Na koniec umowy lub zwrot | Często modernizujący | Limity przebiegu i stanu |
| Partnerstwo z dealerem | Natychmiastowa | Szukający wygody | Może nie być najtańsza stawka |
Zawsze sprawdzaj całkowitą kwotę spłaty, a nie tylko reklamowaną stopę procentową. Opłaty przetwarzania, roczne opłaty za konto i kary za wcześniejszą spłatę mogą dodać 1 do 2% lub więcej do twojego rzeczywistego kosztu.
Mając tę wiedzę o szerszym obrazie, przejdźmy do tego, co dokładnie będziesz potrzebować przed podjęciem działań.
Przygotowanie do finansowania: Wymagania i dokumenty
Banki i firmy leasingowe w Albanii chcą wiedzieć dwie rzeczy: czy możesz spłacić pożyczkę i co się stanie, jeśli nie możesz? Twoje dokumenty odpowiadają na obie te pytania.
Oto, co zazwyczaj będziesz potrzebować:
- Dowód tożsamości — krajowa karta tożsamości lub paszport
- Dowód dochodu — ostatnie trzy do sześciu miesięcy wyciągów bankowych i odcinków płacowych, lub deklaracja dochodu z działalności gospodarczej, jeśli jesteś samozatrudniony
- Weryfikacja zatrudnienia — list od pracodawcy lub dokumenty rejestracyjne firmy
- Dokumenty pojazdu — świadectwo rejestracji, raport z przeglądu technicznego, a w przypadku importów, dokumenty odprawy celnej
- Dokumentacja zabezpieczenia — jeśli korzystasz z kredytu zabezpieczonego depozytem, bank będzie potrzebował dowodu konta depozytowego
W przypadku importowanych pojazdów z USA lub innych krajów spoza UE leasing jest praktyczną alternatywą dla zakupu, a osobiste kredyty bankowe lub karty kredytowe są powszechnymi narzędziami do pokrywania kosztów importu. Firmy finansujące EV często mają dostęp do preferencyjnych warunków, z których indywidualni nabywcy nie korzystają.
| Dokument | Nowy samochód | Używany samochód | EV | Samochód importowany |
|---|---|---|---|---|
| ID lub paszport | Wymagane | Wymagane | Wymagane | Wymagane |
| Wyciągi bankowe | Wymagane | Wymagane | Wymagane | Wymagane |
| Rejestracja pojazdu | Od dealera | Od sprzedawcy | Od dealera | Po odprawie celnej |
| Odprawa celna | Niepotrzebne | Różni się | Niepotrzebne | Wymagane |
| Dowód depozytu | Jeśli dotyczy | Jeśli dotyczy | Jeśli dotyczy | Jeśli dotyczy |
Twój wynik kredytowy ma większe znaczenie, niż wielu albańskich nabywców się spodziewa. Czysta historia spłat wcześniejszych pożyczek lub kart kredytowych sygnalizuje niezawodność i może odblokować lepsze stawki. Jeśli twoja historia kredytowa jest słaba, rozpoczęcie od mniejszej pożyczki osobistej i terminowa spłata buduje twój profil przed złożeniem wniosku o większy kredyt samochodowy.
Pro Tip: Jeśli oszczędzasz na depozyt, umieść go na koncie terminowym o wysokim oprocentowaniu (certyfikat depozytowy) przynajmniej trzy miesiące przed złożeniem wniosku. Niektóre banki akceptują to konto jako zabezpieczenie, więc twoje oszczędności pracują podwójnie: zarabiając odsetki i zabezpieczając niższą stawkę pożyczki.
Nasz pełny przewodnik dla nabywców obejmuje dodatkowe niuanse dokumentacyjne, a jeśli porównujesz prywatnych sprzedawców z dealerami, sekcja dotycząca zakupu samochodów w Albanii jest warta przeczytania przed podjęciem decyzji.
Gdy masz te wymagania gotowe, jesteś przygotowany do porównania swoich wyborów i rozpoczęcia rzeczywistego procesu.
Krok po kroku: proces zabezpieczania finansowania samochodu
Znajomość swoich opcji to jedno. Sprawne przejście przez proces to coś innego. Oto jak to działa w praktyce.
- Najpierw ustal swój budżet. Zanim skontaktujesz się z jakimkolwiek bankiem, oblicz maksymalną miesięczną ratę, którą możesz komfortowo spłacać. Powszechną zasadą jest, aby całkowite koszty samochodu (kredyt, ubezpieczenie, paliwo) nie przekraczały 20% twojego miesięcznego dochodu.
- Uzyskaj przynajmniej trzy oferty. Skontaktuj się z UBA, ProCredit, Raiffeisen i przynajmniej jednym innym pożyczkodawcą. Porównanie całkowitych kosztów w różnych bankach, w tym opłat i kar, to jedyny sposób, aby znaleźć prawdziwego zwycięzcę. Nie zatrzymuj się na nagłówkowej stopie procentowej.
- Złóż wniosek. Dostarcz wszystkie dokumenty za jednym razem, aby uniknąć opóźnień. Niekompletne wnioski są najczęstszym powodem wolnych zatwierdzeń.
- Oczekuj na przegląd kredytowy. Większość albańskich banków kończy wstępne przeglądy w ciągu trzech do siedmiu dni roboczych. Firmy leasingowe mogą czasami działać szybciej.
- Dokładnie sprawdź umowę. Przeczytaj każdy punkt, szczególnie sekcję o karach. Kary za opóźnioną płatność mogą wynosić do 2% zaległej kwoty za każde wystąpienie.
„Kary za opóźnienia w płatnościach mogą wynosić do 2% zaległej kwoty pożyczki. Zawsze buduj miesięczny bufor płatności na swoim koncie przed rozpoczęciem pożyczki.”
- Podpisz i odbierz swój pojazd. W przypadku nowych samochodów dostawa może zająć dodatkowe dni, jeśli model nie jest w magazynie. W przypadku używanych samochodów transfer własności odbywa się u notariusza.
Pro Tip: Salony często prowadzą sezonowe promocje wiosną i jesienią, łącząc darmowe ubezpieczenie, wydłużone gwarancje lub obniżone opłaty przetwarzania. Zaplanowanie zakupu w tych okresach może zaoszczędzić znaczną kwotę bez konieczności negocjacji.
W przypadku zakupu używanego samochodu nasz przewodnik dotyczący bezpiecznego zakupu używanego samochodu obejmuje dodatkowe kontrole, które musisz przeprowadzić przed podpisaniem czegokolwiek. A jeśli planujesz również sprzedaż swojego obecnego pojazdu, przewodnik dotyczący zakupu i sprzedaży wyjaśnia, jak zsynchronizować obie transakcje, aby uniknąć zostania bez samochodu lub gotówki.
Gdy finansowanie jest zabezpieczone, warto pomyśleć o rzeczywistych kosztach, które będziesz musiał ponieść, szczególnie w przypadku EV i używanych samochodów.
Weryfikacja rzeczywistego kosztu: Odsetki, opłaty i rozważania dotyczące odsprzedaży
Kwota miesięcznej płatności w ofercie finansowania prawie nigdy nie jest pełnym obrazem. Oto jak obliczyć, co naprawdę zapłacisz.
Twój rzeczywisty koszt pożyczki obejmuje:
- Kapitał (kwota pożyczki)
- Całkowite odsetki przez cały okres
- Opłata przetwarzania (zwykle 1 do 2% kwoty pożyczki, płatna z góry)
- Roczne opłaty za utrzymanie konta
- Kary za opóźnienia w płatności (do 2% za każde wystąpienie)
- Kary za wcześniejszą spłatę, jeśli chcesz spłacić pożyczkę przed terminem
Pożyczka reklamowana na 6% rocznego oprocentowania z 2% opłatą przetwarzania na pojeździe za 10 000 EUR kosztuje cię znacznie więcej niż pożyczka na 7% bez opłat, w zależności od okresu. Zawsze proś pożyczkodawcę o całkowitą kwotę spłaty na piśmie.
Czynniki kosztów pojazdów elektrycznych zasługują na szczególną uwagę. Pojazdy elektryczne zazwyczaj kosztują około 80% mniej w utrzymaniu w porównaniu do pojazdów z silnikiem spalinowym, ponieważ nie ma wymiany oleju, mniej wymian hamulców i prostsze układy napędowe. Modele takie jak BYD z zasięgiem 610 km sprawiają, że jazda na długich dystansach staje się realistyczna. Jednak wartość odsprzedaży w dużej mierze zależy od stanu baterii i tego, jak szybko technologia się rozwija.
Używane samochody od prywatnych sprzedawców mogą być tańsze o 15 do 20% niż ekwiwalentne zapasy dealerów. Ta różnica to prawdziwe pieniądze, ale wiąże się z mniejszą ochroną. Zawsze weryfikuj historię pojazdu i zleć mechanikowi jego inspekcję przed podpisaniem.
W przypadku leasingu lub wynajmu EV limity przebiegu (często 150 do 250 km dziennie) doskonale sprawdzają się dla miejskich dojeżdżających, ale wymagają planowania na długie podróże. Jeśli regularnie pokonujesz długie dystanse, uwzględnij infrastrukturę ładowania wzdłuż swoich tras przed podjęciem decyzji o EV.
Nasz przewodnik po salonach pomoże ci krytycznie ocenić oferty w salonach, a jeśli rozważasz konkretną markę, taką jak Fiat, artykuł porady dotyczące zakupu samochodów Fiat obejmuje niuanse finansowania specyficzne dla marki.
Teraz, gdy wiesz, co naprawdę zapłacisz i zaoszczędzisz, zobaczmy, co eksperci branżowi chcieliby, aby nabywcy rozważyli przed podpisaniem jakiejkolwiek umowy.
Co większość albańskich nabywców samochodów pomija w kwestii finansowania
Większość nabywców wchodzi do banku skupiona na jednej liczbie: stopie procentowej. To zrozumiałe, ale to także powód, dla którego wiele osób przepłaca o setki, a nawet tysiące euro w trakcie trwania pożyczki.
Inteligentniejszym posunięciem jest negocjowanie całkowitego kosztu pożyczki, a nie tylko stawki. Poproś pożyczkodawcę o pokazanie pełnego harmonogramu spłat z uwzględnieniem wszystkich opłat. Następnie porównaj tę ostateczną liczbę wśród pożyczkodawców. Bank oferujący niższą stawkę, ale wyższe opłaty często kosztuje więcej w sumie.
Kredyty zabezpieczone depozytem są konsekwentnie niedostatecznie wykorzystywane przez indywidualnych nabywców. Jeśli masz oszczędności, zastawienie ich jako zabezpieczenie może odblokować stawki, które przewyższają jakąkolwiek ofertę nagłówkową, bez trwałej utraty dostępu do pieniędzy.
W przypadku pojazdów elektrycznych kalkulacja jest bardziej złożona. Niższe koszty utrzymania są realne i znaczące. Jednak wysoka cena początkowa i wciąż rozwijająca się sieć ładowania w Albanii oznaczają, że EV nagradzają nabywców, którzy przed podjęciem decyzji dokładnie sprawdzą trasy i dostępność ładowania.
Zaawansowani nabywcy porównują również finansowanie importu bezpośredniego z finansowaniem dealerów przed podjęciem decyzji. Importowanie bezpośrednio z aukcji może zaoszczędzić pieniądze na cenie pojazdu, ale struktura finansowania jest inna, a dokumentacja jest bardziej skomplikowana. Nasze zestawienie kredytów samochodowych a leasingu szczegółowo omawia to porównanie dla nabywców gotowych na głębsze zrozumienie.
Znajdź swój idealny samochód i partnera finansowego z CarPulse
Gdy już znasz swoją ścieżkę finansowania, następnym krokiem jest znalezienie odpowiedniego pojazdu w odpowiedniej cenie. Właśnie do tego służy CarPulse Albania.

CarPulse to dedykowany rynek samochodowy w Albanii, gdzie możesz filtrować oferty według marki, modelu, rodzaju paliwa, ceny i przebiegu, w tym rosnącej selekcji pojazdów elektrycznych. Zweryfikowane salony i prywatni sprzedawcy wystawiają oferty obok siebie, dzięki czemu możesz porównać oferty finansowania dealerów z cenami sprzedaży prywatnej w czasie rzeczywistym. Jeśli jesteś gotowy, aby przejść od swojego obecnego samochodu, możesz sprzedać swój samochód bezpośrednio za pośrednictwem platformy z listingiem opartym na VIN, który automatycznie wypełnia szczegóły pojazdu. Aplikacja mobilna CarPulse na iOS i Androida umożliwia kontynuowanie poszukiwań, gdziekolwiek jesteś.
Najczęściej zadawane pytania
Czy mogę sfinansować używany samochód w Albanii, czy to tylko dla nowych pojazdów?
Tak, możesz sfinansować zarówno nowe, jak i używane samochody w Albanii. Kredyty bankowe, leasing i programy dealerskie dotyczą wszystkich pojazdów używanych, chociaż pożyczkodawcy mogą wymagać inspekcji pojazdu dla starszych modeli.
Jaki depozyt jest zazwyczaj wymagany do finansowania samochodu?
Kwota depozytu różni się w zależności od pożyczkodawcy i typu pojazdu. Kredyty zabezpieczone wymagają depozytu jako zabezpieczenia, podczas gdy standardowe kredyty konsumpcyjne mogą tego nie wymagać, chociaż większa zaliczka często poprawia twoją stawkę.
Czy w Albanii są specjalne warunki finansowania lub zachęty dla pojazdów elektrycznych?
Indywidualne zachęty dla EV są w Albanii ograniczone. ProCredit oferuje do 100% finansowania EV dla firm, ale nabywcy indywidualni głównie korzystają z promocji dealerskich i niższych długoterminowych kosztów utrzymania.
Jak porównać oferty kredytów samochodowych z różnych banków?
Nigdy nie porównuj tylko stóp procentowych. Raiffeisen prowadzi rynek leasingowy z 26,33 miliona EUR sfinansowanymi w 2024 roku, ale najlepsza oferta dla ciebie zależy od całkowitej spłaty, w tym wszystkich opłat i kar u każdego pożyczkodawcy, do którego się zwrócisz.
Zalecane
- Finansowanie pojazdów w Albanii: Kredyty & Leasing |… | CarPulse Albania
- Finansowanie pojazdów w Albanii: Kredyty & Leasing |… | CarPulse Albania
- Kup samochód w Albanii: Pełny przewodnik | CarPulse.al | CarPulse Albania
- Samochody na sprzedaż w Albanii - Pełny przewodnik po zakupie | CarPulse Albania